GE Vernova 股票关键数据
- 当前价格: $957.63
- 目标价格(中值): ~$3,520
- 华尔街目标价: ~$1,237
- 潜在总回报率: ~268%
- 年化内部收益率: ~36% / 年
现已上线:使用 TIKR 的全新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
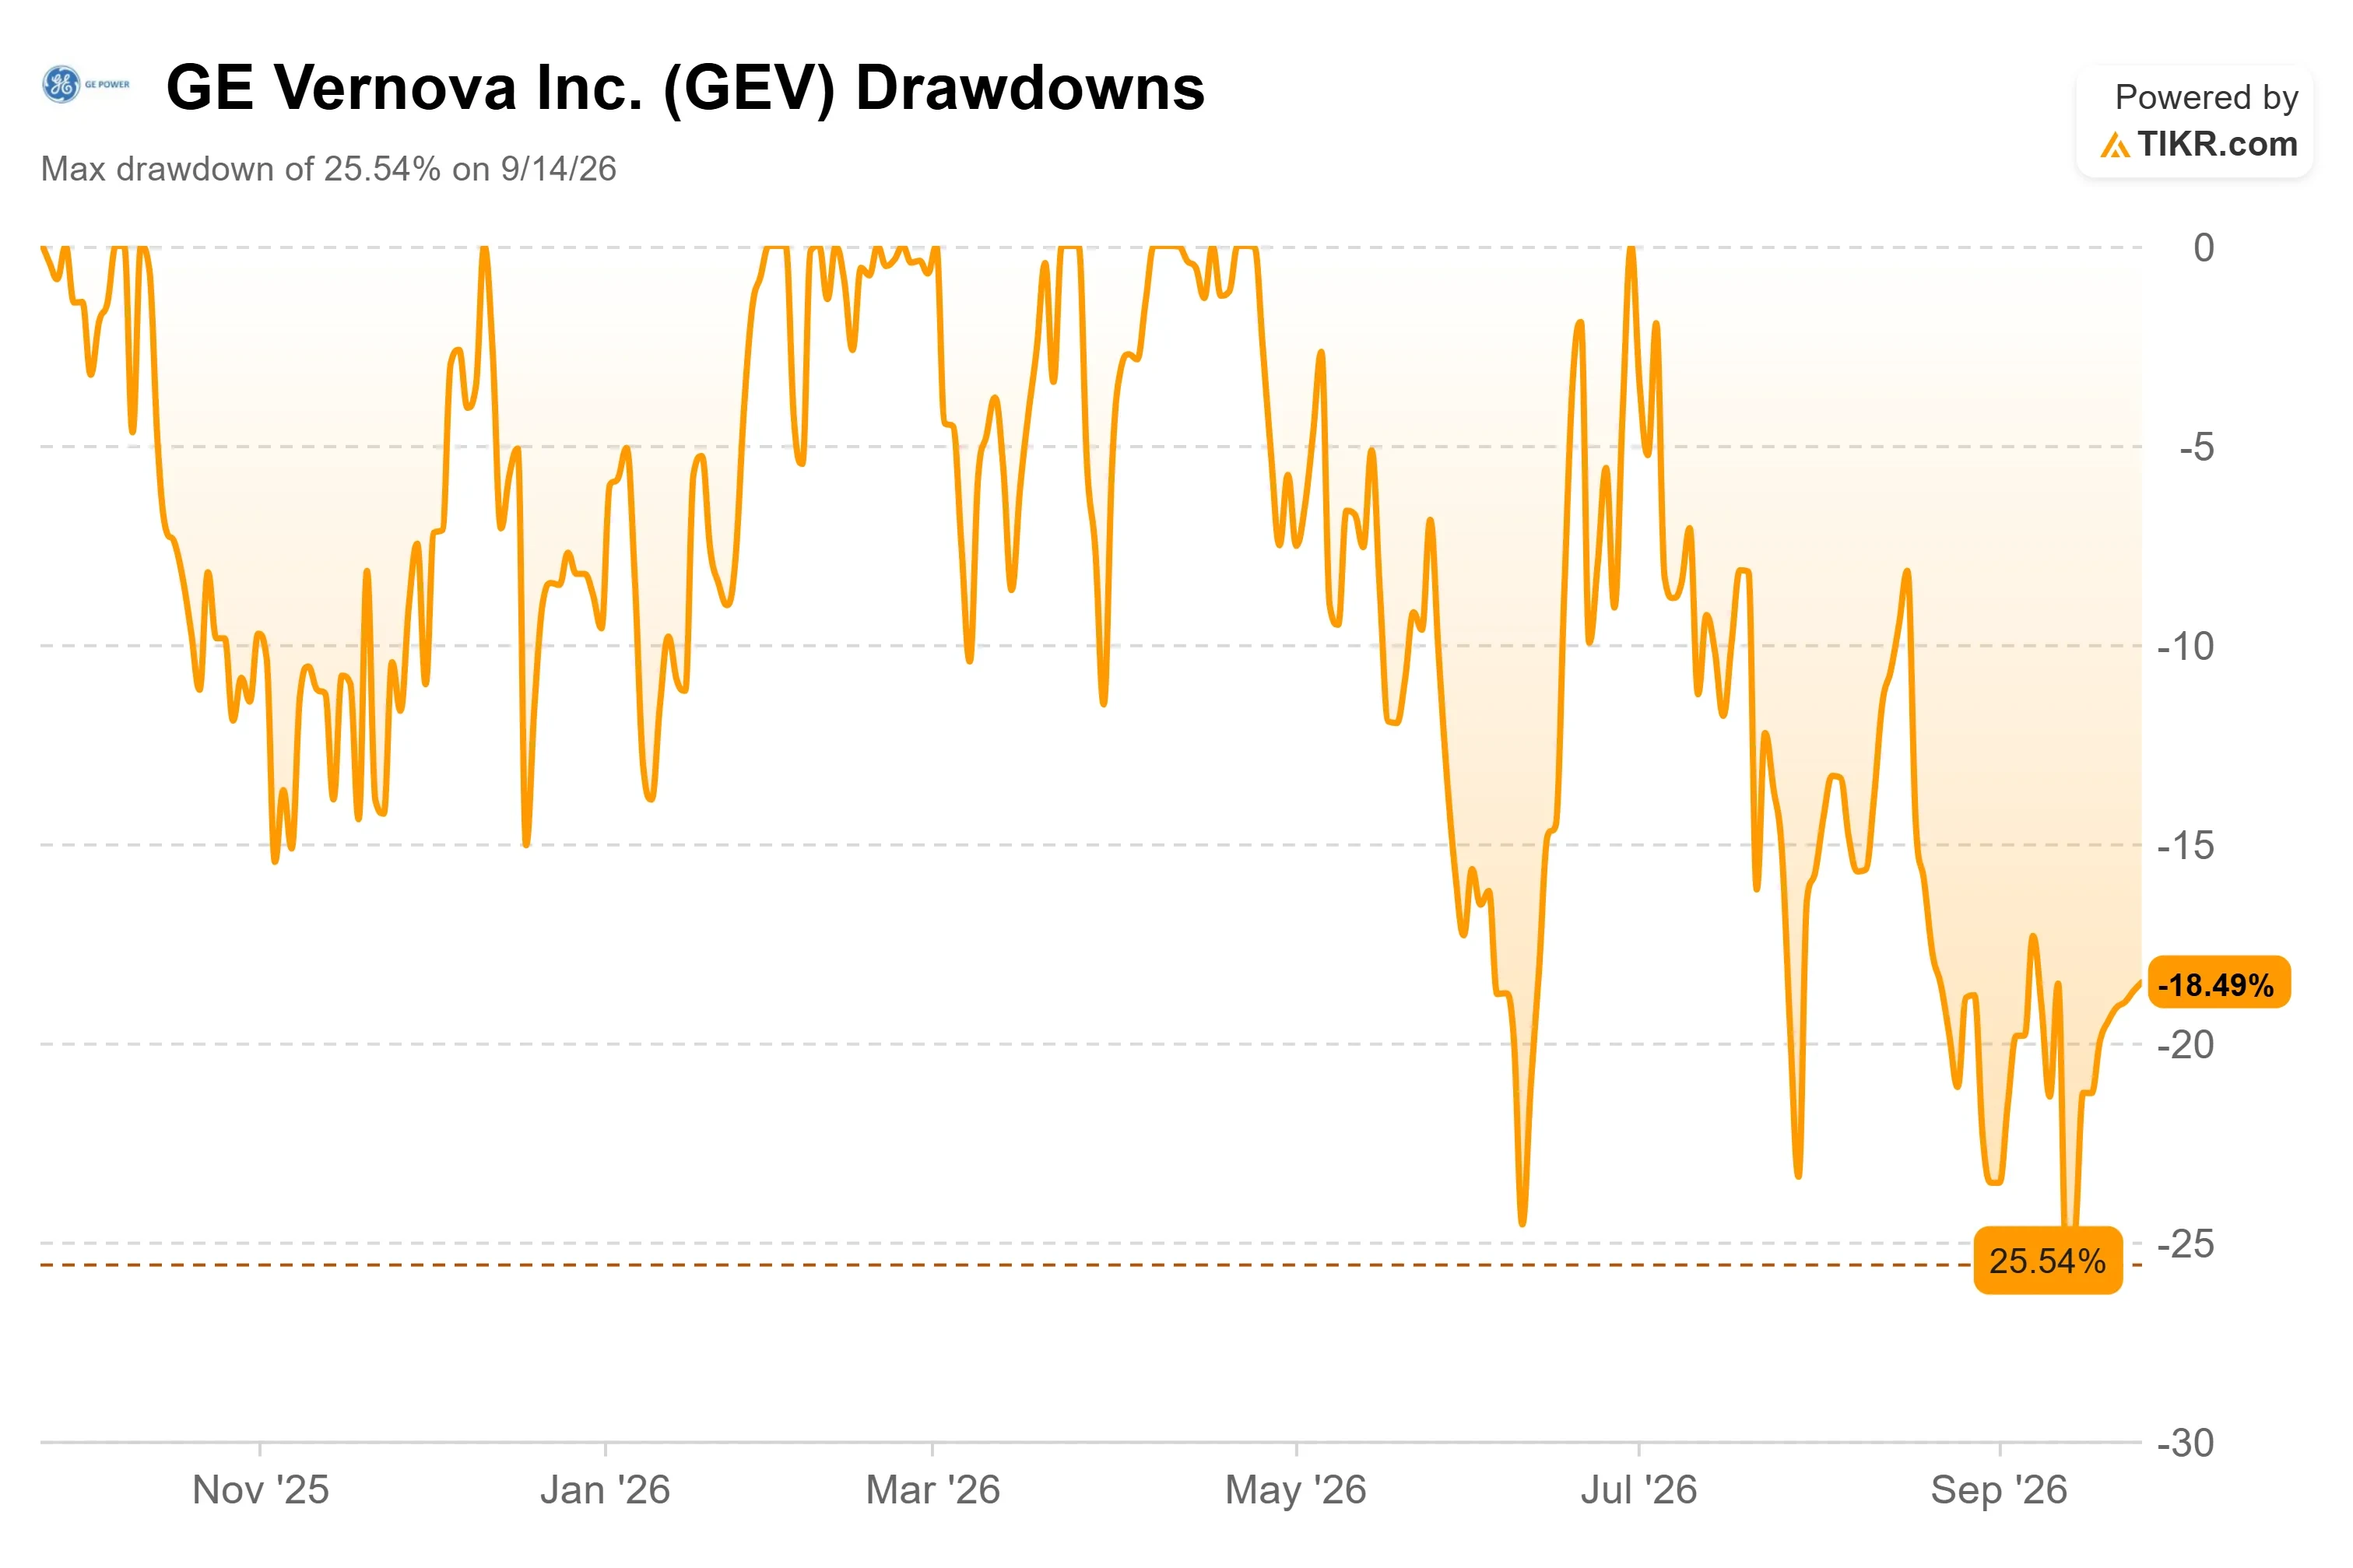
9月14日,GLJ Research 开始覆盖 GE Vernova (GEV),给予卖出评级,并设定了华尔街最低的470美元目标价,称该公司是一家周期性燃气轮机制造商,其股价却像一家资本复利型公司那样被定价。两天后,在摩根士丹利的 Laguna 会议上,首席执行官兼总裁 Scott Strazik 表示,GE Vernova 已经在销售2032年的交付档期,相关言论已随其投资者关系材料发布。他并未直接回应GLJ的报告。截至9月25日,该股收于957.63美元,约为GLJ目标价的两倍。
GLJ 将周期风险置于2030年和2031年
据路透社报道,该报告发布之际,正值人工智能实验室首席执行官们呼吁放缓发展的言论冲击了与人工智能相关的股票。据智通财经报道,当天电力基础设施类股普遍下跌,GE Vernova 领跌。
智通财经对该报告的摘要显示,分析师 Gordon Johnson 预计高溢价的订单要到2029年才会实现。他认为,所有在2026年和2027年下达的订单都将在2030年和2031年交付,而他的供应模型显示,届时行业有效产能将达到104至113吉瓦,而订单量仅为88至90吉瓦。截至9月25日,TIKR 的华尔街数据显示有33个目标价,最低为940美元,且没有卖出评级,其中不包括GLJ的这份报告。
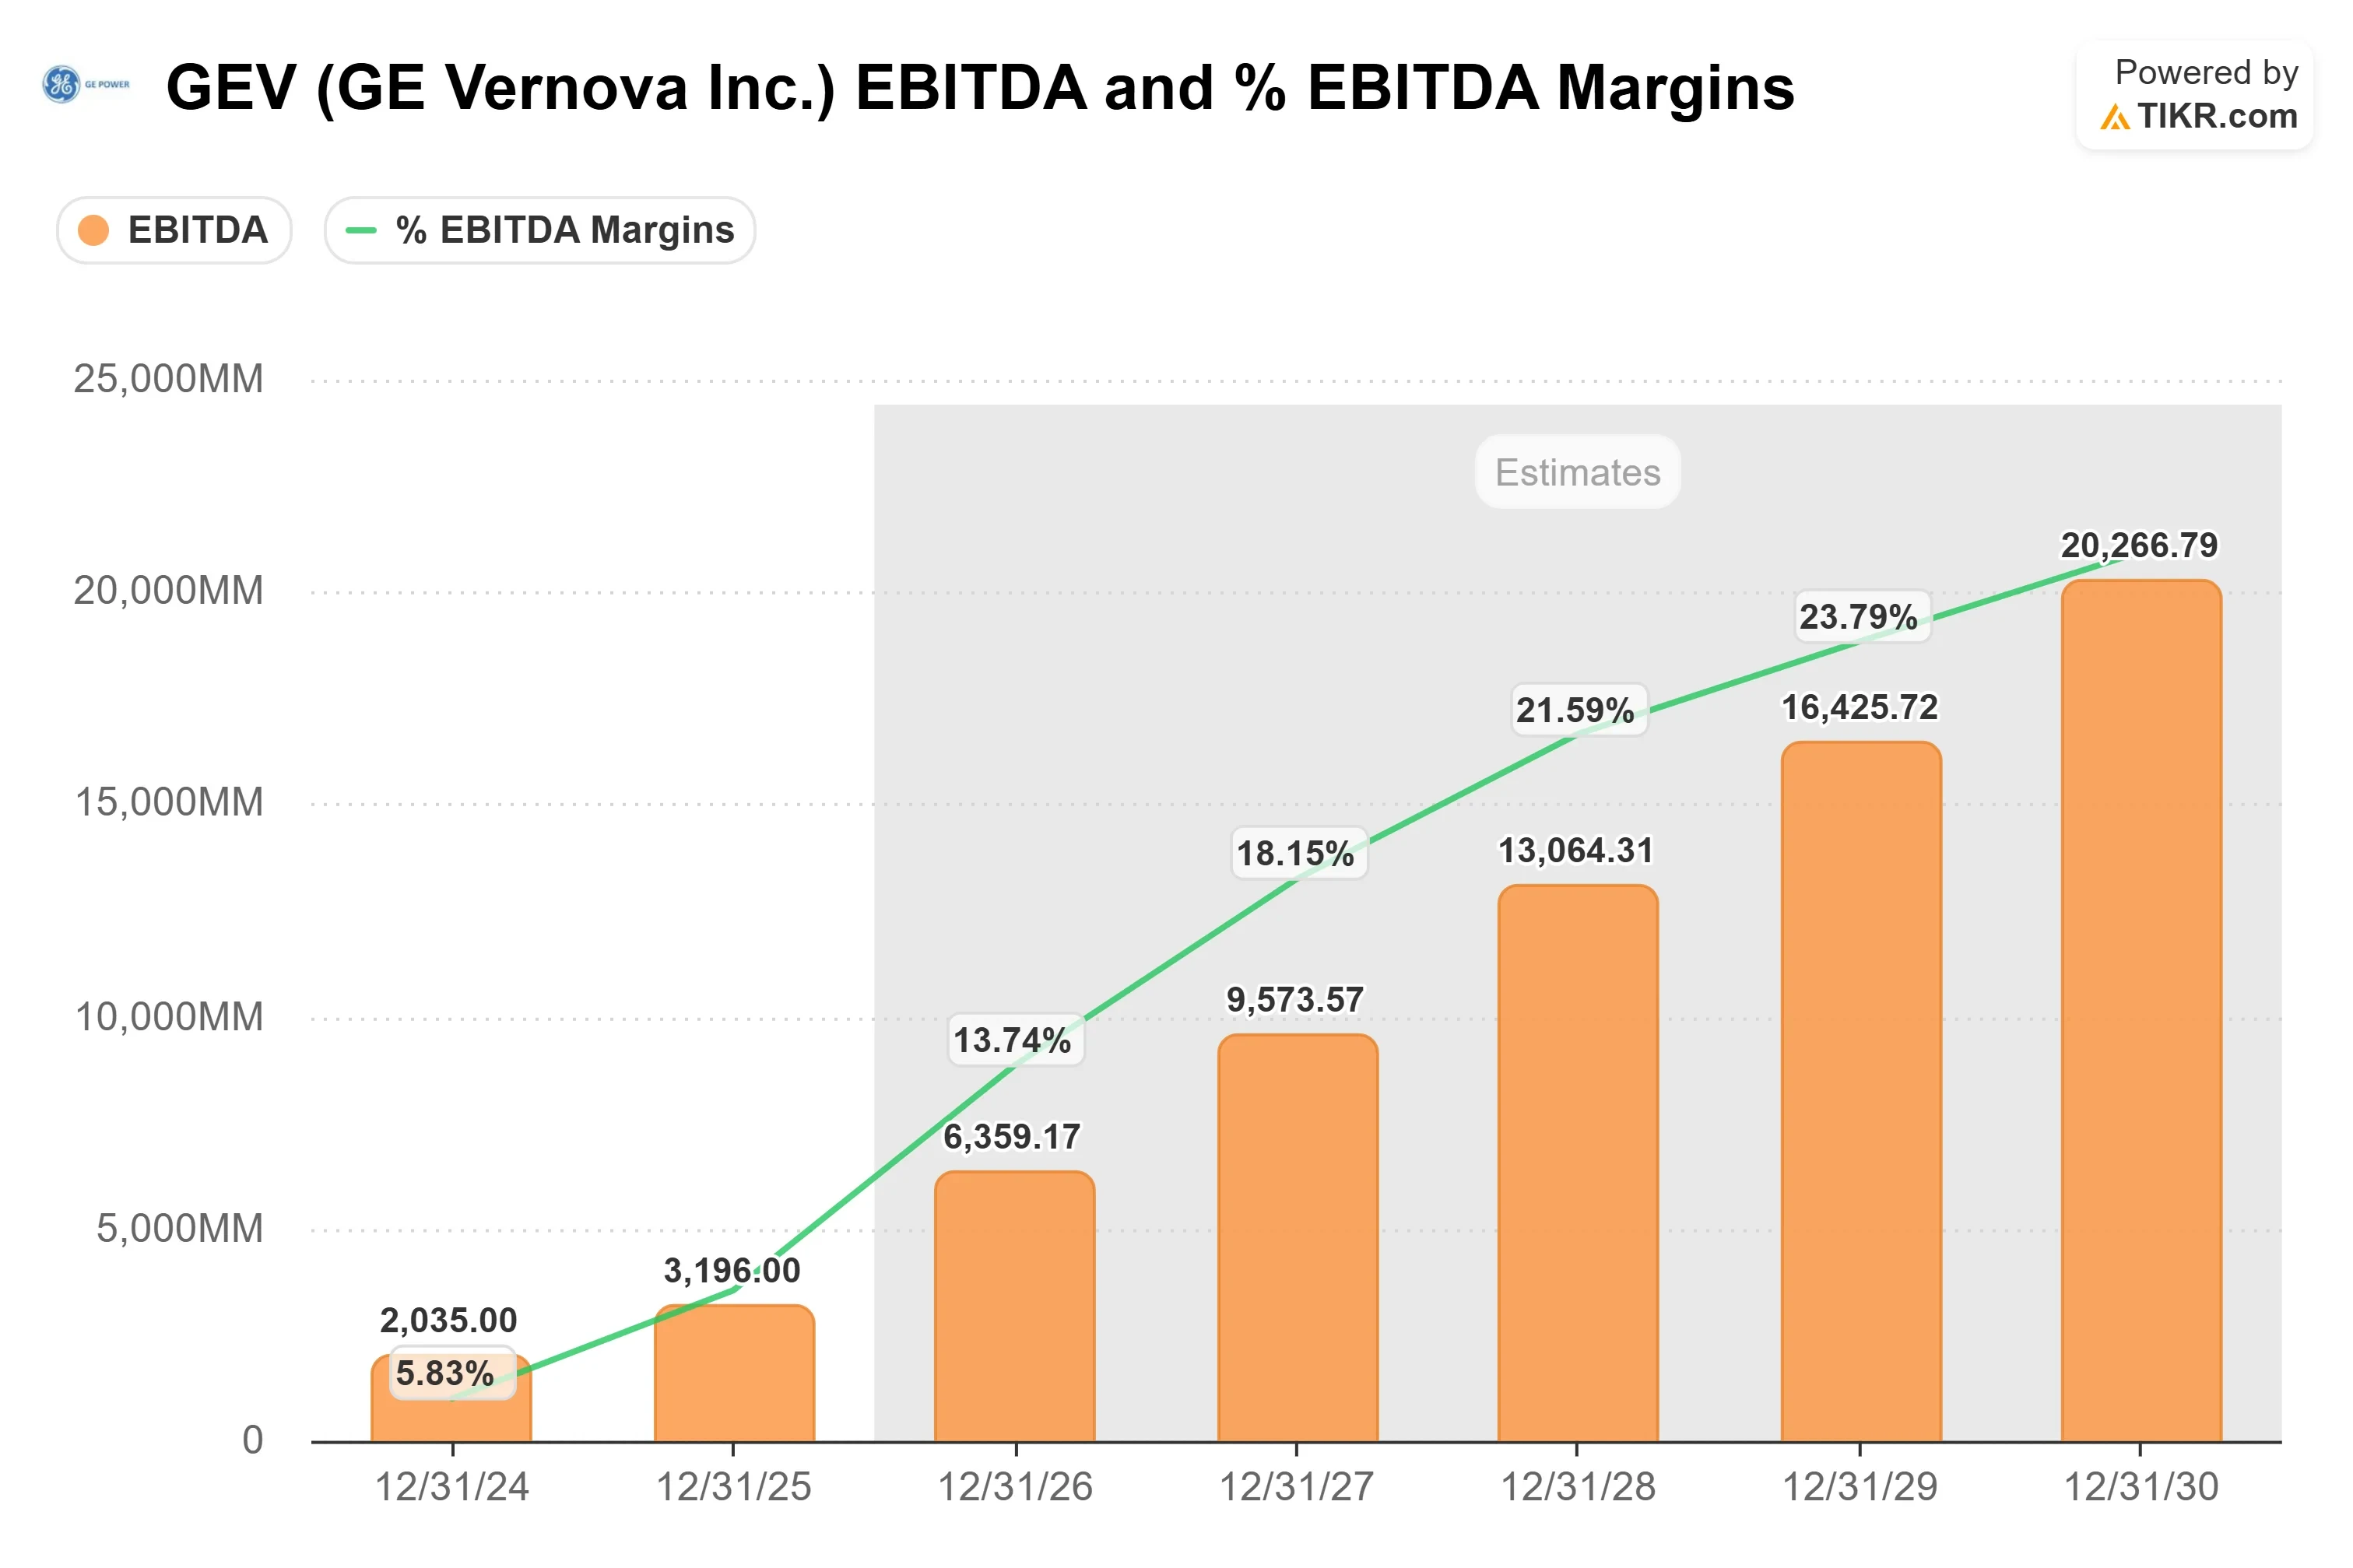
在2026年第二季度,GAAP 每股收益为2.47美元,低于3.18美元的预期,尽管经调整的息税折旧摊销前利润为12.5亿美元,接近约12.76亿美元的预期。7月22日报告发布当天,股价下跌超过6%。风电业务在分部息税折旧摊销前利润层面亏损了2.75亿美元,不过 Strazik 预计其盈利能力在下半年将"好得多"。市场共识也预计 自由现金流将从2026年(第二季度因营运资本增加而提升)的约120亿美元,降至2027年的约74亿美元。
查看 GE Vernova 股票的历史和前瞻性预测(免费!) >>>
2032年交付档期正在销售,且已收到现金承诺
今年夏天新增的12吉瓦2030年至2031年供应产能,以溢价定价获得了市场的强烈响应,并且全部"已处于某种形式的合同洽谈中",不过 Strazik 预计其中大部分将在第四季度签约。多个2032年的交付档期已经售出,并已收到现金承诺,但规模仅为"个位数吉瓦"。
当被问及是否应更积极地推进航改型燃机产能时,他表示"我们并不决定我们行动的激进程度。我们的客户根据他们提供给我们的现金来决定。"尽管如此,GE Vernova 自身向 2030年实现30吉瓦年产量的目标推进,也将在同一时间窗口增加供应。
价值1000亿美元的服务业务长尾
在已安装的设备基数方面,"周期性"的标签最不适用。GE Vernova 目前有130台HA重型燃气轮机在运行,另有195台已签订合同,预计到2027年底至少有400台在运行或已签订合同,总计约200吉瓦。Strazik 表示,每吉瓦在其前20年可产生约5亿美元的高利润率服务收入:"到明年年底,我们将锁定1000亿美元的未来服务收入。"
这是一个管理层预测,并且增长缓慢,首次大修大约在设备交付四年后。根据 Strazik 的数据,HA服务业务为电力部门带来约10亿美元的收入,约占其240亿美元总收入的份额。截至6月30日,公司的 股票回购总计430万股,平均价格为854美元,Strazik 表示第三季度为继续回购提供了"另一个好机会"。
在 TIKR 中查看 GE Vernova 相对于同行的表现(免费!) >>>
TIKR 高级模型分析
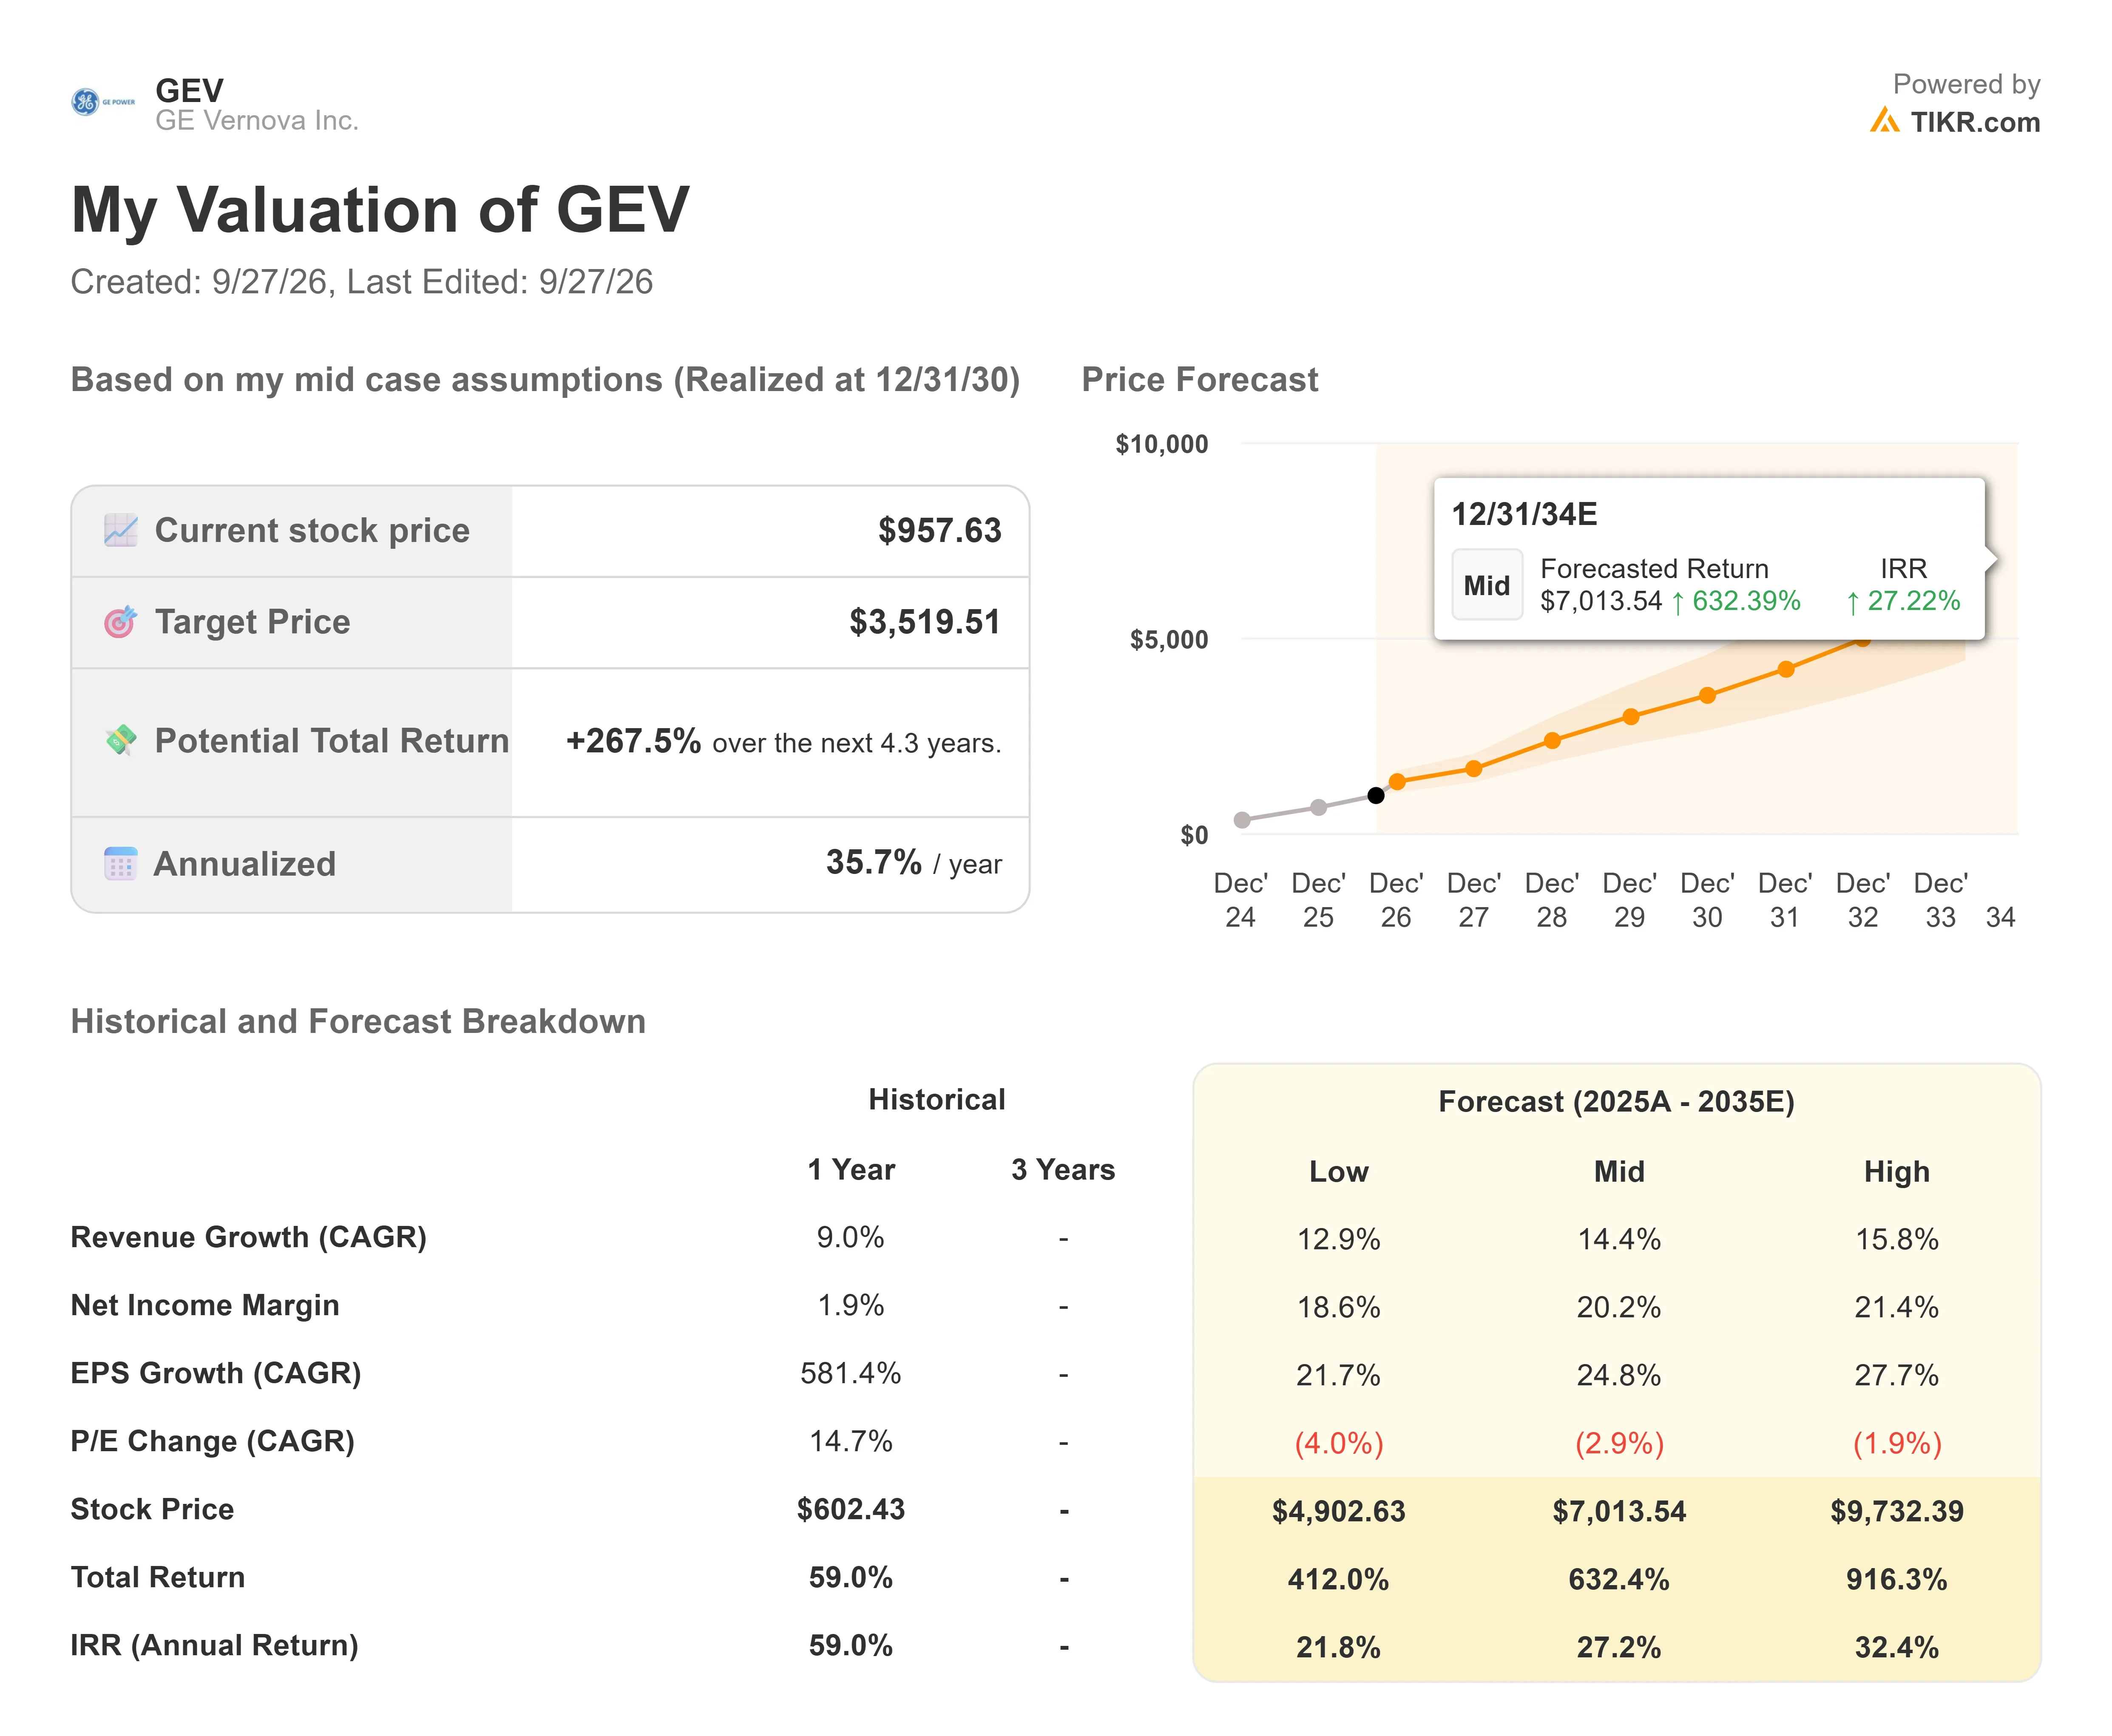
- 当前价格: $957.63
- 目标价格(中值): ~$3,520
- 潜在总回报率: ~268%
- 年化内部收益率: ~36% / 年
查看分析师对 GE Vernova 股票的增长预测和价格目标(免费!) >>>
此处使用中值情景,是因为其2030年12月31日的预测时点落在了GLJ所提示的风险窗口之内。TIKR上的华尔街预测(独立于模型自身的输入数据)显示,收入将从2025年的380.7亿美元大致翻倍至2030年的约780亿美元,年增长率约15%,息税折旧摊销前利润率将从8.4%上升至约26%。
在约3,520美元的水平,中值情景几乎是华尔街平均目标价的三倍,这一差距只有在十年末期的定价和利润率得以维持的情况下才会缩小。如果工厂产出达到 Strazik 所概述的每季度7吉瓦,且订单能跟上,则存在上行空间。下行风险则是GLJ的470美元目标价,比9月25日收盘价低约51%。该模型输出的是一个情景分析。
结论
第三季度业绩将于10月28日公布。Strazik 预计"第三季度订单表现将非常强劲",并称7月份给出的下半年20吉瓦的订单承诺展望可能偏保守,同时提醒下半年将低于上半年的40吉瓦。如果第三季度息税折旧摊销前利润接近约17亿美元的共识预期,加上2030年至2031年的产能能在年底前转化为合同,那么他的时间表将保持不变。如果GAAP每股收益再次不及预期或产能转化停滞,则GLJ的论点将得到支持。
查看亿万富翁投资者正在买入哪些股票,以便您能通过 TIKR 跟随聪明钱。
您应该投资 GE Vernova 吗?
唯一真正了解的方法是亲自查看数据。TIKR 为您免费提供专业分析师用来回答这个问题的相同机构级财务数据。
调出 GE Vernova,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和收益的预期、估值倍数随时间的变化情况,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表,以跟踪 GE Vernova 以及您关注的所有其他股票。无需信用卡。只需您做出决策所需的数据。
寻找新机会?
- 查看 亿万富翁投资者正在买入的股票 ,以便您能跟随聪明钱。
- 使用 TIKR 一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用 TIKR 搜索超过10万只全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢您的阅读,祝您投资愉快!