核心要点
- 尽管2026财年第三季度收入因比特币产出和价格疲软同比下降31%至1.38亿美元,但CleanSpark股价在2026年迄今上涨了约21%。
- 一份为期20年的桑德斯维尔租赁合同增加了66亿美元的合同收入,一旦交付于2027年第四季度开始,预计平均每年净营业收入约为3.3亿美元。
- 9月定价的22.8亿美元有担保票据发行,为此次建设提供了资金,无需发行新股,而华尔街最低目标价已从14美元攀升至21美元。
挖矿收入萎缩,股价却上涨。 在TIKR上免费追踪CleanSpark的收入和华尔街目标价 →
CleanSpark股票在佐治亚州租赁合同中找到了新的增长点
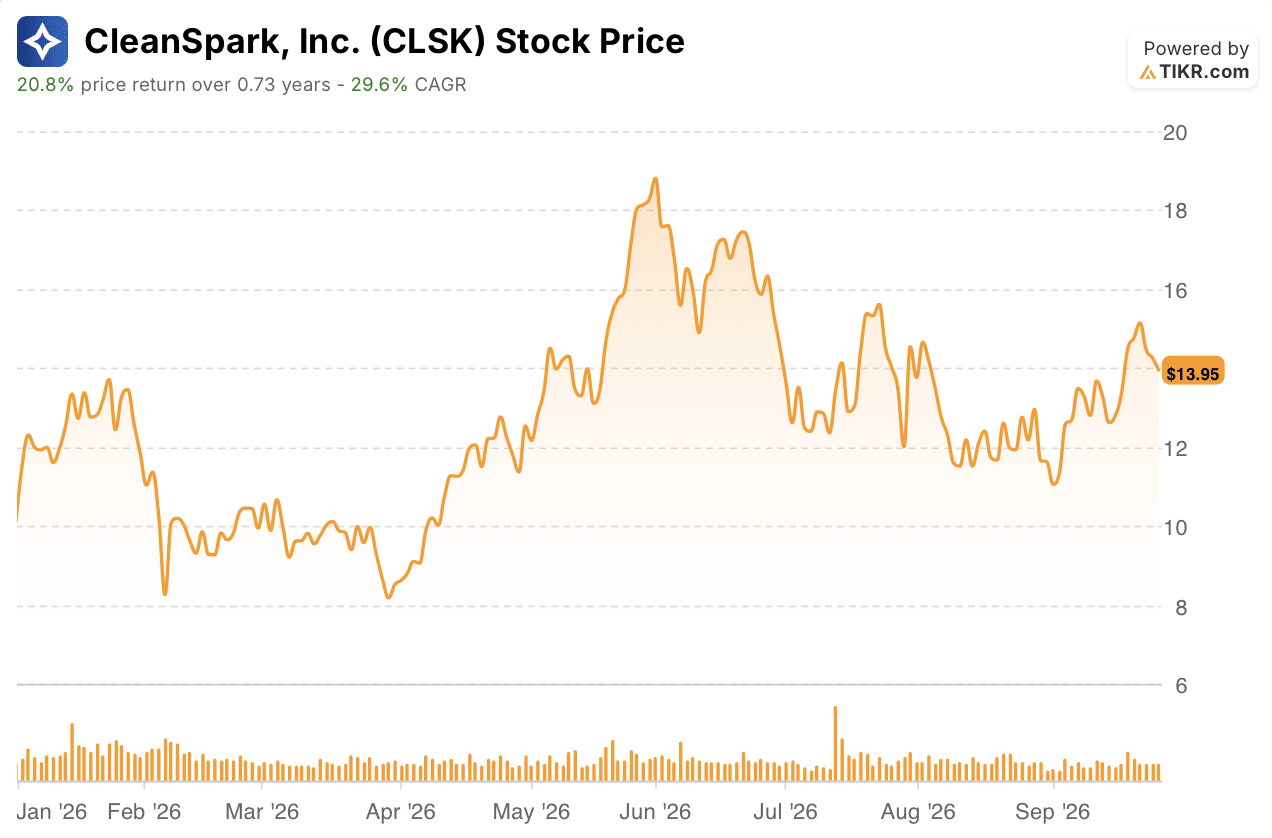
3月31日,CleanSpark (CLSK) 收盘价为8.51美元。比特币挖矿是当时唯一的故事,而且情况不妙:该公司刚刚在其前两个财季各录得约3.78亿美元的净亏损。
该股在春季反弹,于6月初达到近19美元的峰值,随后回吐了大部分涨幅。改变投资逻辑的事件发生在7月14日。CleanSpark与一家高投资级科技公司签署了为期20年的三重净租赁合同,租赁其位于佐治亚州桑德斯维尔的园区:175兆瓦的关键IT负载,基础租期收入66亿美元,若行使两个五年续租权,总收入可达116亿美元。由于租户承担税费、保险和维护,管理层预计该收入将接近100%地转化为净营业收入。
同一租户还获得了德克萨斯州高达885兆瓦容量的独家使用权。这部分确定性较低。州长阿博特在8月初下令对数据中心电网连接进行审计,首席执行官Matt Schultz在2026年第三季度财报电话会议上直言不讳地表示"我们不知道"后续会怎样。该股在9月初一度跌至约11美元。
租赁收入从2027年第四季度开始支付,而挖矿收入则产生于当下。 在TIKR上免费查看CleanSpark的挖矿收入和利润率 →
债务交易使租赁项目得以融资
签署租赁合同后,在第一个数据中心大厅开放之前,仍需投入17.5亿至21亿美元的建设资金。悬而未决的问题是谁来支付这笔费用。
9月17日,CleanSpark提议发行22.27亿美元的票据。9月18日,该公司定价发行了22.76亿美元、票面利率7.875%、2031年到期的优先有担保票据,发行价为面值的98.5%,并于9月25日完成了发行。此次融资减少了即时的股权需求,但如果项目票据收益不足,CleanSpark仍需通过惯常的完工担保承担风险。
募集资金将用于支付剩余的建设费用,偿还已投入的股权,并设立偿债储备金。CleanSpark母公司层面的角色是提供完工担保。管理层曾承诺不会为桑德斯维尔项目进行股权或股权关联融资,此次票据发行兑现了这一承诺。股价在9月25日收盘前攀升至约15美元,最终收于13.95美元。
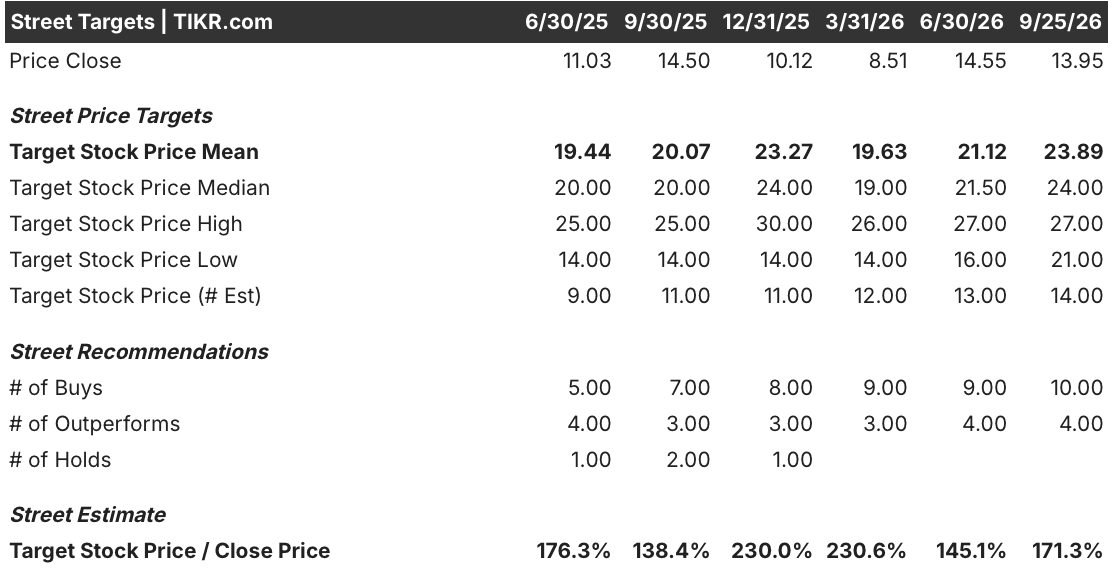
分析师们已经跟进这一故事。截至9月25日,TIKR显示平均目标价为23.89美元,最低目标价为21美元。
此次融资减少了即时的股权需求,但如果票据收益不足,CleanSpark仍需通过惯常的完工担保承担风险。截至8月,持仓量降至13,703枚比特币,因为CleanSpark生产了593枚比特币,但卖出了821枚。在这些余额中,有3,951枚比特币被用作衍生品交易的抵押品或应收款项。德克萨斯州是下一个考验。租户持有的是对该资产组合的独家使用权,而非已签署的租赁合同,同时最终的ERCOT(德克萨斯州电力可靠性委员会)决定和商业条款仍未确定。签署德克萨斯州租赁合同将证明租赁模式可以扩展到桑德斯维尔之外。若交易停滞,CleanSpark将只剩下一份合同、一个2027年的交付日期,以及一项仍与比特币价格挂钩的挖矿业务。
德克萨斯州是租赁模式的下一个验证点。 在TIKR上免费关注CleanSpark的债务和比特币持仓 →
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含公司近期新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!