


核心要点
- 2026年上半年,花旗集团实现净利润116.2亿美元,较上年同期的80.8亿美元增长约44%,收入增长约14%。
- 7月份,尽管上半年有形普通股股本回报率(RoTCE)达到13.1%,花旗仍维持其全年10%至11%的RoTCE目标,股价在电话会议期间下跌。9月份,首席财务官Gonzalo Luchetti表示,花旗全年RoTCE很可能超过11%。
- 尽管管理层此后上调了全年RoTCE展望,但花旗的市净率(价格/有形账面价值)在6月下旬达到1.47倍的峰值后,于9月25日回落至1.33倍。
花旗的盈利前景改善,而其估值却从峰值滑落。免费查看花旗集团在TIKR上的估值历史 →
花旗集团股价在强劲季度后下滑
7月14日上午,花旗集团(C)报告了其十年来最高的季度收入。净利润达到58亿美元,RoTCE达到13%,其五大业务中有四个实现了两位数的收入增长。随后,展望幻灯片出现,电话会议的基调发生了变化。
花旗将其全年RoTCE目标维持在10%至11%。富国银行分析师Mike Mayo当场进行了计算:上半年13%,全年11%,这意味着下半年可能接近9%。几个问题后,美国银行的Ebrahim Poonawala指出股价下跌了5%。
管理层提到了宏观经济和市场状况的不确定性、市场业务收入历史上半年到下半年下降20%的趋势,以及如果条件保持强劲,将投资提前的灵活性。"我们着眼长远,"首席执行官Jane Fraser说。但投资者仍然听到了警告。
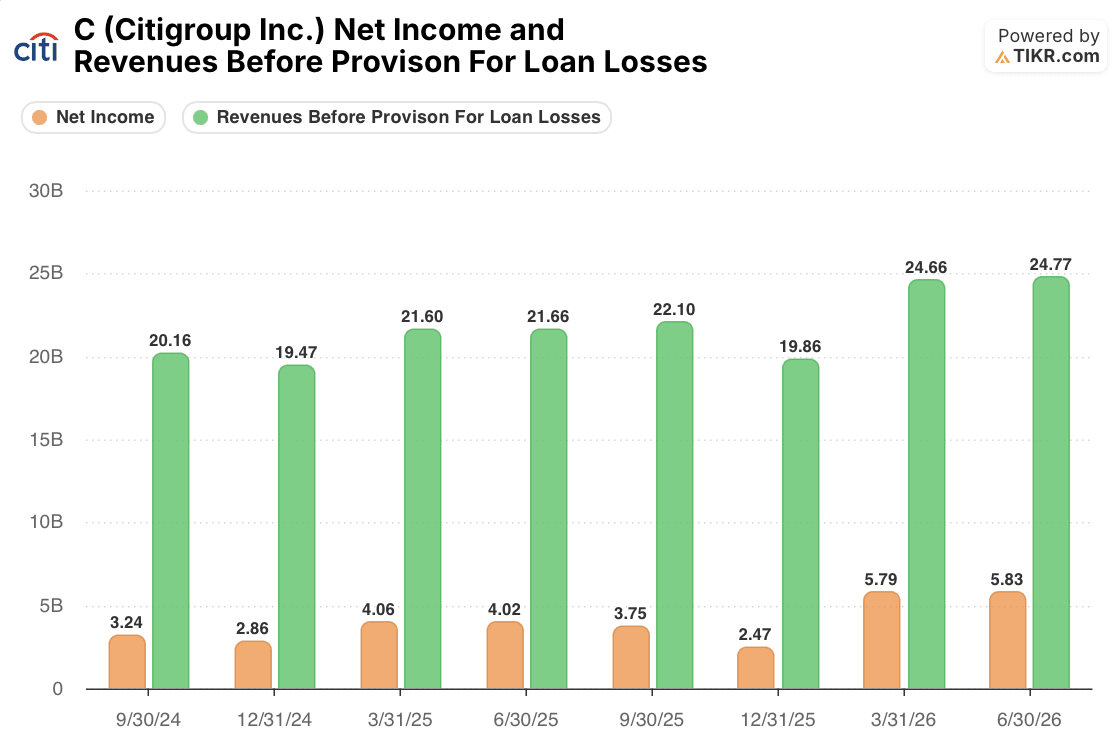
市场怀疑花旗能否复制的上半年确实是一个真正的进步。2026年第二季度,扣除贷款损失拨备前的收入达到247.7亿美元,较上年同期的216.6亿美元增长约14%。净利润增长45%至58.3亿美元。第一季度情况类似:净利润57.9亿美元,上年同期为40.6亿美元。
图表也显示了衡量下半年可能放缓的基准。在2025年第三和第四季度,花旗合计盈利62.2亿美元,其中第四季度降至24.7亿美元。即使是季节性的放缓,也将与上年同期相对温和的业绩进行比较。
花旗第二季度净利润跃升45%,而其全年目标保持不变。免费在TIKR上比较花旗集团的季度收入和净利润 →
展望已上调,但估值倍数尚未跟上——目前如此
两个月后,在9月14日的巴克莱金融服务会议上,Luchetti听起来自信得多。考虑到第三季度的势头,他表示花旗全年RoTCE很可能"略高于我们的11%"。他预计剔除市场业务后的净利息收入将处于其5%至6%区间的顶部或更好,效率比率将略好于60%。这些预测已经包含了约5亿美元提前到下半年的投资和遣散费。
换句话说,7月份的谨慎态度所覆盖的下半年,花旗现在预计即使增加支出也能轻松应对。

估值尚未完全跟上。2025年6月底,花旗的交易价格为有形账面价值的0.93倍,并在2026年6月下旬达到1.47倍的峰值。7月电话会议后,该倍数下滑至1.3倍以下。截至9月25日收盘价134.28美元,该倍数为1.33倍。追踪市盈率从6月底的约17.4倍降至约14.6倍,尽管部分下降反映了盈利基数提高,而非价格下跌。
证据支持一个狭窄的结论。花旗7月的指引反映的是谨慎,而非困境,且股价尚未回到那次电话会议前的交易水平。这并不自动意味着它便宜。在1.33倍的水平上,花旗的交易价格远高于一年前相对于有形账面价值的折价,其转型的大部分成果已经反映在价格中。
展望的上调也依赖于9月份的强劲表现。Luchetti仅指引第三季度投行业务收入增长较低的个位数,并称季度最后几周"非常关键"。市场业务收入可能快速波动,加上第四季度可能放缓以及支出提前,仍可能将全年回报率推回11%附近。
下一个考验是花旗10月份的第三季度财报。关键数字是额外5亿美元支出开始计入后的季度RoTCE。如果回报率稳定地保持在11%以上,那么7月份的抛售看起来就像是市场误读了管理层的谨慎。如果它们滑向个位数,那么市场的担忧就是合理的。
花旗的估值倍数在第三季度业绩公布前低于6月峰值。免费在TIKR上追踪花旗集团的市净率(价格/有形账面价值)倍数 →
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!





