核心要点
- 好市多(Costco)的年费收入从2021财年的38.8亿美元增长至2025财年的53.2亿美元,其中最快的增长发生在2024年9月会费上调之后。
- 此次会费上调的影响现已完全体现,未来会费增长将依赖于新会员和行政会员升级,这在第四季度推动了会费收入增长6.8%。
- 2026财年,好市多的营业利润仍增长了约12.5%,而其远期市盈率已从一年前的48.66倍降至40.53倍。
好市多的会费引擎正失去涨价带来的推动力,而其估值也正在重置。 在TIKR上免费查看好市多的年度会员费收入 →
好市多会费上调的推动力已耗尽
在9月24日好市多第四季度财报电话会议进行到大约一半时,在讨论关税退款和美食广场吉事果回归的间隙,首席财务官加里·米勒奇普(Gary Millerchip)说了一句容易被忽略的话:"第四季度标志着我们将看到会费上调带来的同比利好的最后一个季度。"
这句话很重要,因为它关系到好市多的盈利模式。仓储式门店以微薄的加价销售杂货、汽油和电视,而会员卡贡献了大部分利润。在2025财年,好市多收取了53.2亿美元的会员费,而营业利润约为104亿美元,会员费约占其一半。
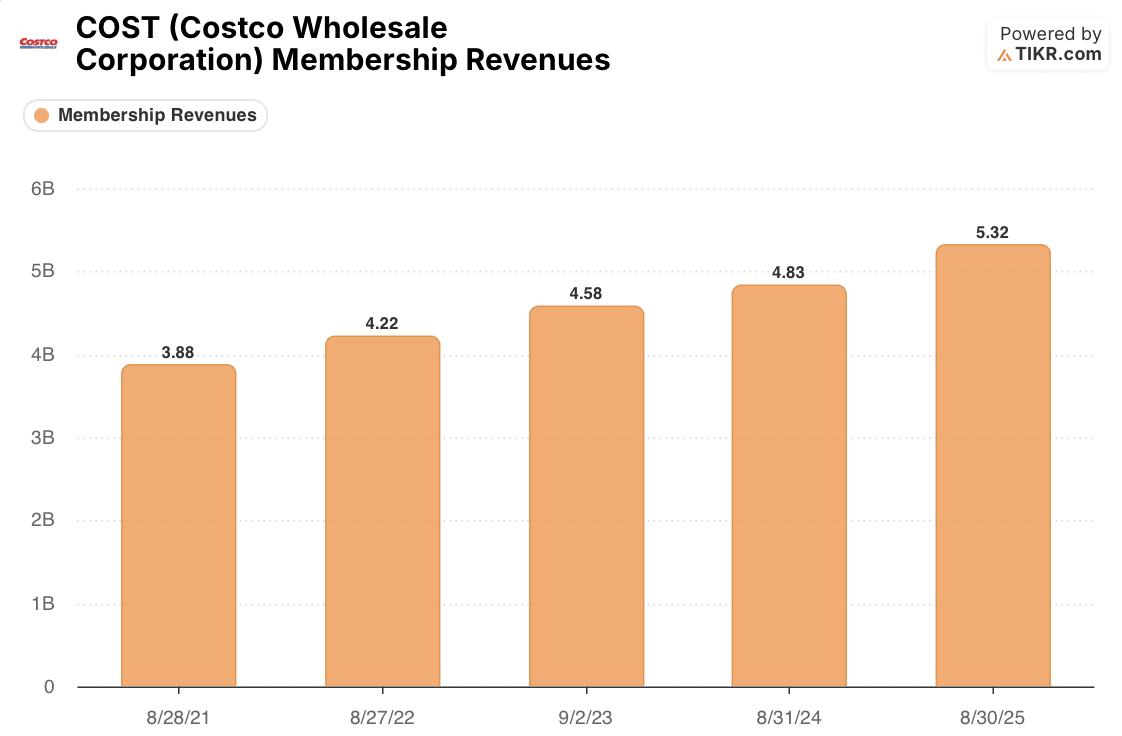
五年图表显示了这一引擎通常的运行方式。会费收入在2022财年增长了8.8%,在2023财年增长了8.5%(该财年包含一个额外周)。到2024财年,即涨价前的最后一个完整财年,由于包含了那个额外周,增长已放缓至5.5%,会费收入达到48.3亿美元。
随后,美国和加拿大的会费上调于2024年9月生效。由于好市多将会费收入在会员年度内按比例确认,这一利好分散在两个财年。会费收入在2025财年跃升10.1%至53.2亿美元,季度业绩显示2026财年约为59亿美元,增长约11%。
这一推动力现已消失。会费上调对第四季度会费增长的贡献不到1%,整体增长放缓至7.3%。剔除涨价和汇率影响,会费收入增长6.8%,这更接近2024财年的增速,而非过去两年的两位数增长。
这6.8%增长内部的结构并不均衡。总付费会员数增长3.8%至8410万,Truist的分析师斯科特·西卡雷利(Scot Ciccarelli)在电话会议上指出,这是连续第八个季度增长放缓。付费行政会员(支付更高年费)增长9.4%至4230万。目前,升级会员比新注册会员贡献了更多增长,米勒奇普称近期的增长率"可能更接近我们预期的典型水平"。
好市多的仓储门店正承担更多重任
如果会费是全部的故事,那么营业利润本应随之降温。但事实并非如此。
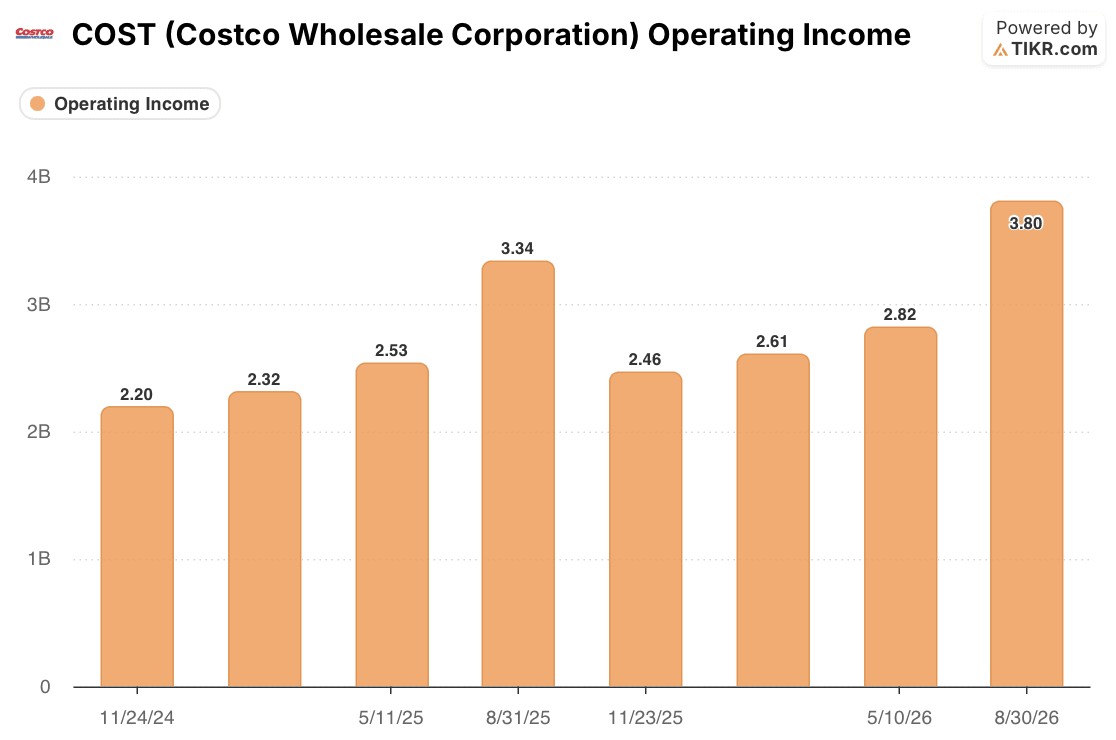
营业利润从2025财年约104亿美元增长至2026财年约117亿美元,增幅约12.5%,且每个季度均实现同比增长。第四季度达到38亿美元,高于33.4亿美元。剔除会员费,其余营业利润在该季度增长了约20%。
这个数字需要附加说明。它包含了来自IEEPA关税退款的9个基点的毛利率净收益,好市多称其为非经常性项目。但基础的改善看起来仍然真实:剔除关税影响,核心对核心毛利率上升了18个基点,这得益于供应链效率的提升以及肉类、烘焙和熟食部门更高的劳动生产率。
好市多的商品利润在会费增长放缓时加速了。 在TIKR上免费比较好市多的季度营业利润 →
为何估值倍数率先下调
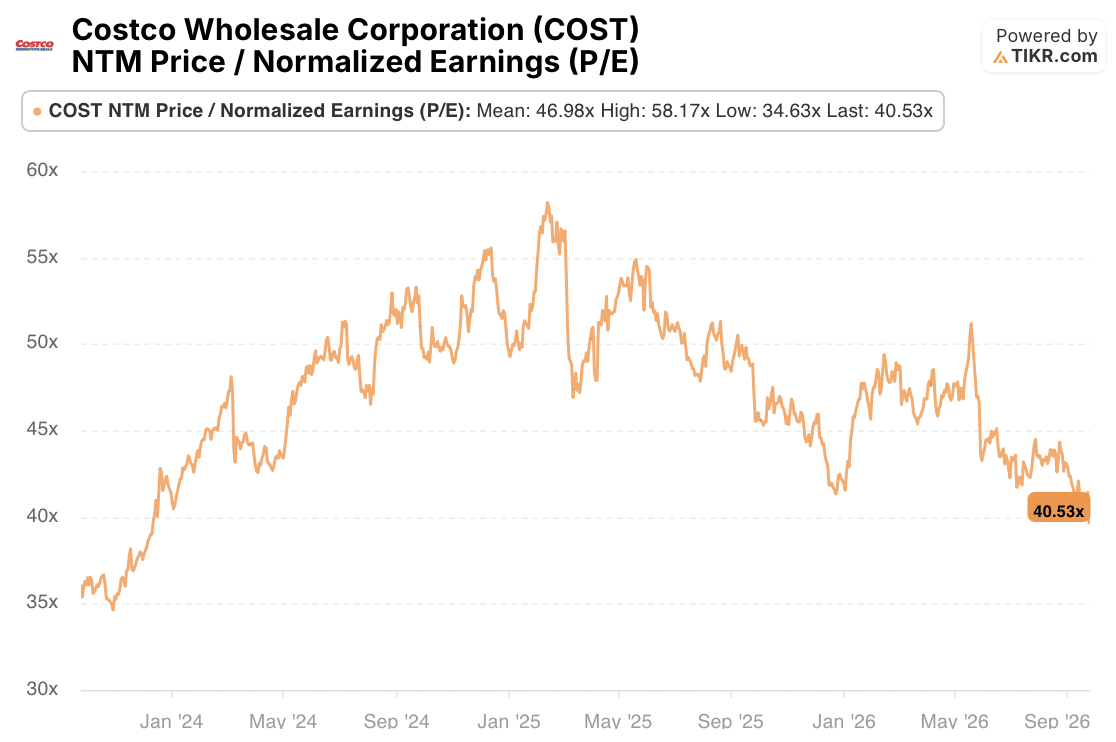
好市多的估值在过去一年已经进行了重置。其NTM(未来12个月)市盈率在2025年8月底为48.66倍,而在上周五收盘价922.77美元时为40.53倍,低于其三年高点58.17倍和46.98倍的平均水平。同一天,尽管股价上涨了2.93%,但几家券商在财报发布后下调了其目标价。
这种估值下调看起来更像是对一个增速放缓的会费引擎的重置,而非对业务走弱的判决。在没有涨价的情况下,会费收入仍以接近7%的速度增长,美国和加拿大的续费率微升至92.3%,商品利润率也在扩大。
但40倍的市盈率仍然假设仓储门店需要继续承担额外工作,而其中部分工作是暂时的。关税退款将持续流入2027财年的业绩,好市多计划将其大部分用于降低价格。资本支出也预计将从64亿美元增至约75亿美元。
最纯粹的考验将是好市多2027财年第一季度的财报,这是第一个完全没有会费上调利好的季度。如果会费收入能保持在接近6.8%的有机增速,且行政会员增长仍远高于总付费会员增长,那么较低的估值倍数看起来是对一个更稳定的资本复利公司(compounder)的合理定价。如果会费增长回落至接近2024财年5.5%的水平,那么仓储门店将需要承担更多的投资逻辑支撑。
好市多的估值现在更依赖于利润率,而会费增长正在重置。 在TIKR上免费追踪好市多的远期市盈率和会员费收入 →
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR终端的投资数据和分析师预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!