AMZN股票关键数据
- 过去一周表现: -3.4%
- 52周价格区间: $196 至 $287
- 估值模型目标价: $381
- 隐含上涨空间: 52.7% (未来2.3年内)
在TIKR上拆解亚马逊各业务板块(AWS、零售、广告)的利润率(免费)>>>
AI支出担忧笼罩繁忙的扩张周
亚马逊公司 (AMZN) 过去一周下跌约3%,周五收盘价接近$250。该股目前交易价格较其52周高点$287低约13%。不断上升的国债收益率对科技股构成压力,同时新的评论对AI数据中心热潮的持久性提出了质疑。投资者并非质疑需求,而是在重新思考满足需求的成本。
公司新闻聚焦于扩张。据报道,亚马逊计划到2030年在印度快速商务市场投资30亿美元,以扩建其由社区仓库组成的Amazon Now网络。快速商务意味着分钟级送达,而本地竞争对手目前在该领域领先。亚马逊尚未确认这些数字。
亚马逊还承诺向印第安纳州的一个机器人制造中心投资超过1亿美元,到2028年新增300个工作岗位。此外,它扩大了与百思买的Fire TV合作伙伴关系,向百思买的广告业务开放Fire TV广告库存。每一项举措都推动着利润率更高的引擎,因为自动化降低了配送成本,而联网电视广告则对亚马逊已触达的屏幕进行了变现。

核心业务运转良好。第二季度,营收增长20%至2006亿美元,营业利润跃升43%至275亿美元。AWS增长了36.7%,这是其18个季度以来的最快增速。首席执行官安迪·贾西在财报电话会议上谈到了支出争议:"我们看到AI的利润率和回报与我们看到的核心业务在相同发展阶段时的情况相当,实际上还略好一些。"展望未来,投资者将在每个季度检验这一说法。
在TIKR上衡量亚马逊AWS加速增长与其资本支出增加的关系(免费)>>>
利润率扩张承担重任

根据截至2028年12月31日实现的估值模型假设,该股票模型使用了以下参数:
- 营收增长率(复合年增长率): 15.3%
- 营业利润率: 15.7%
- 退出市盈率倍数: 27.1倍
基于这些输入,模型估计目标价为$381,这意味着从当前每股$250的价格计算,总回报率为52.7%,未来2.3年的年化回报率为20.5%。
这是一个利润率扩张的故事。该模型假设营业利润率为15.7%,高于去年的10.8%和五年平均的5.9%。这个跃升听起来很大,但第二季度已经实现了13.7%的营业利润率。AWS、广告和机器人业务都在将业务组合转向利润率更高的领域。
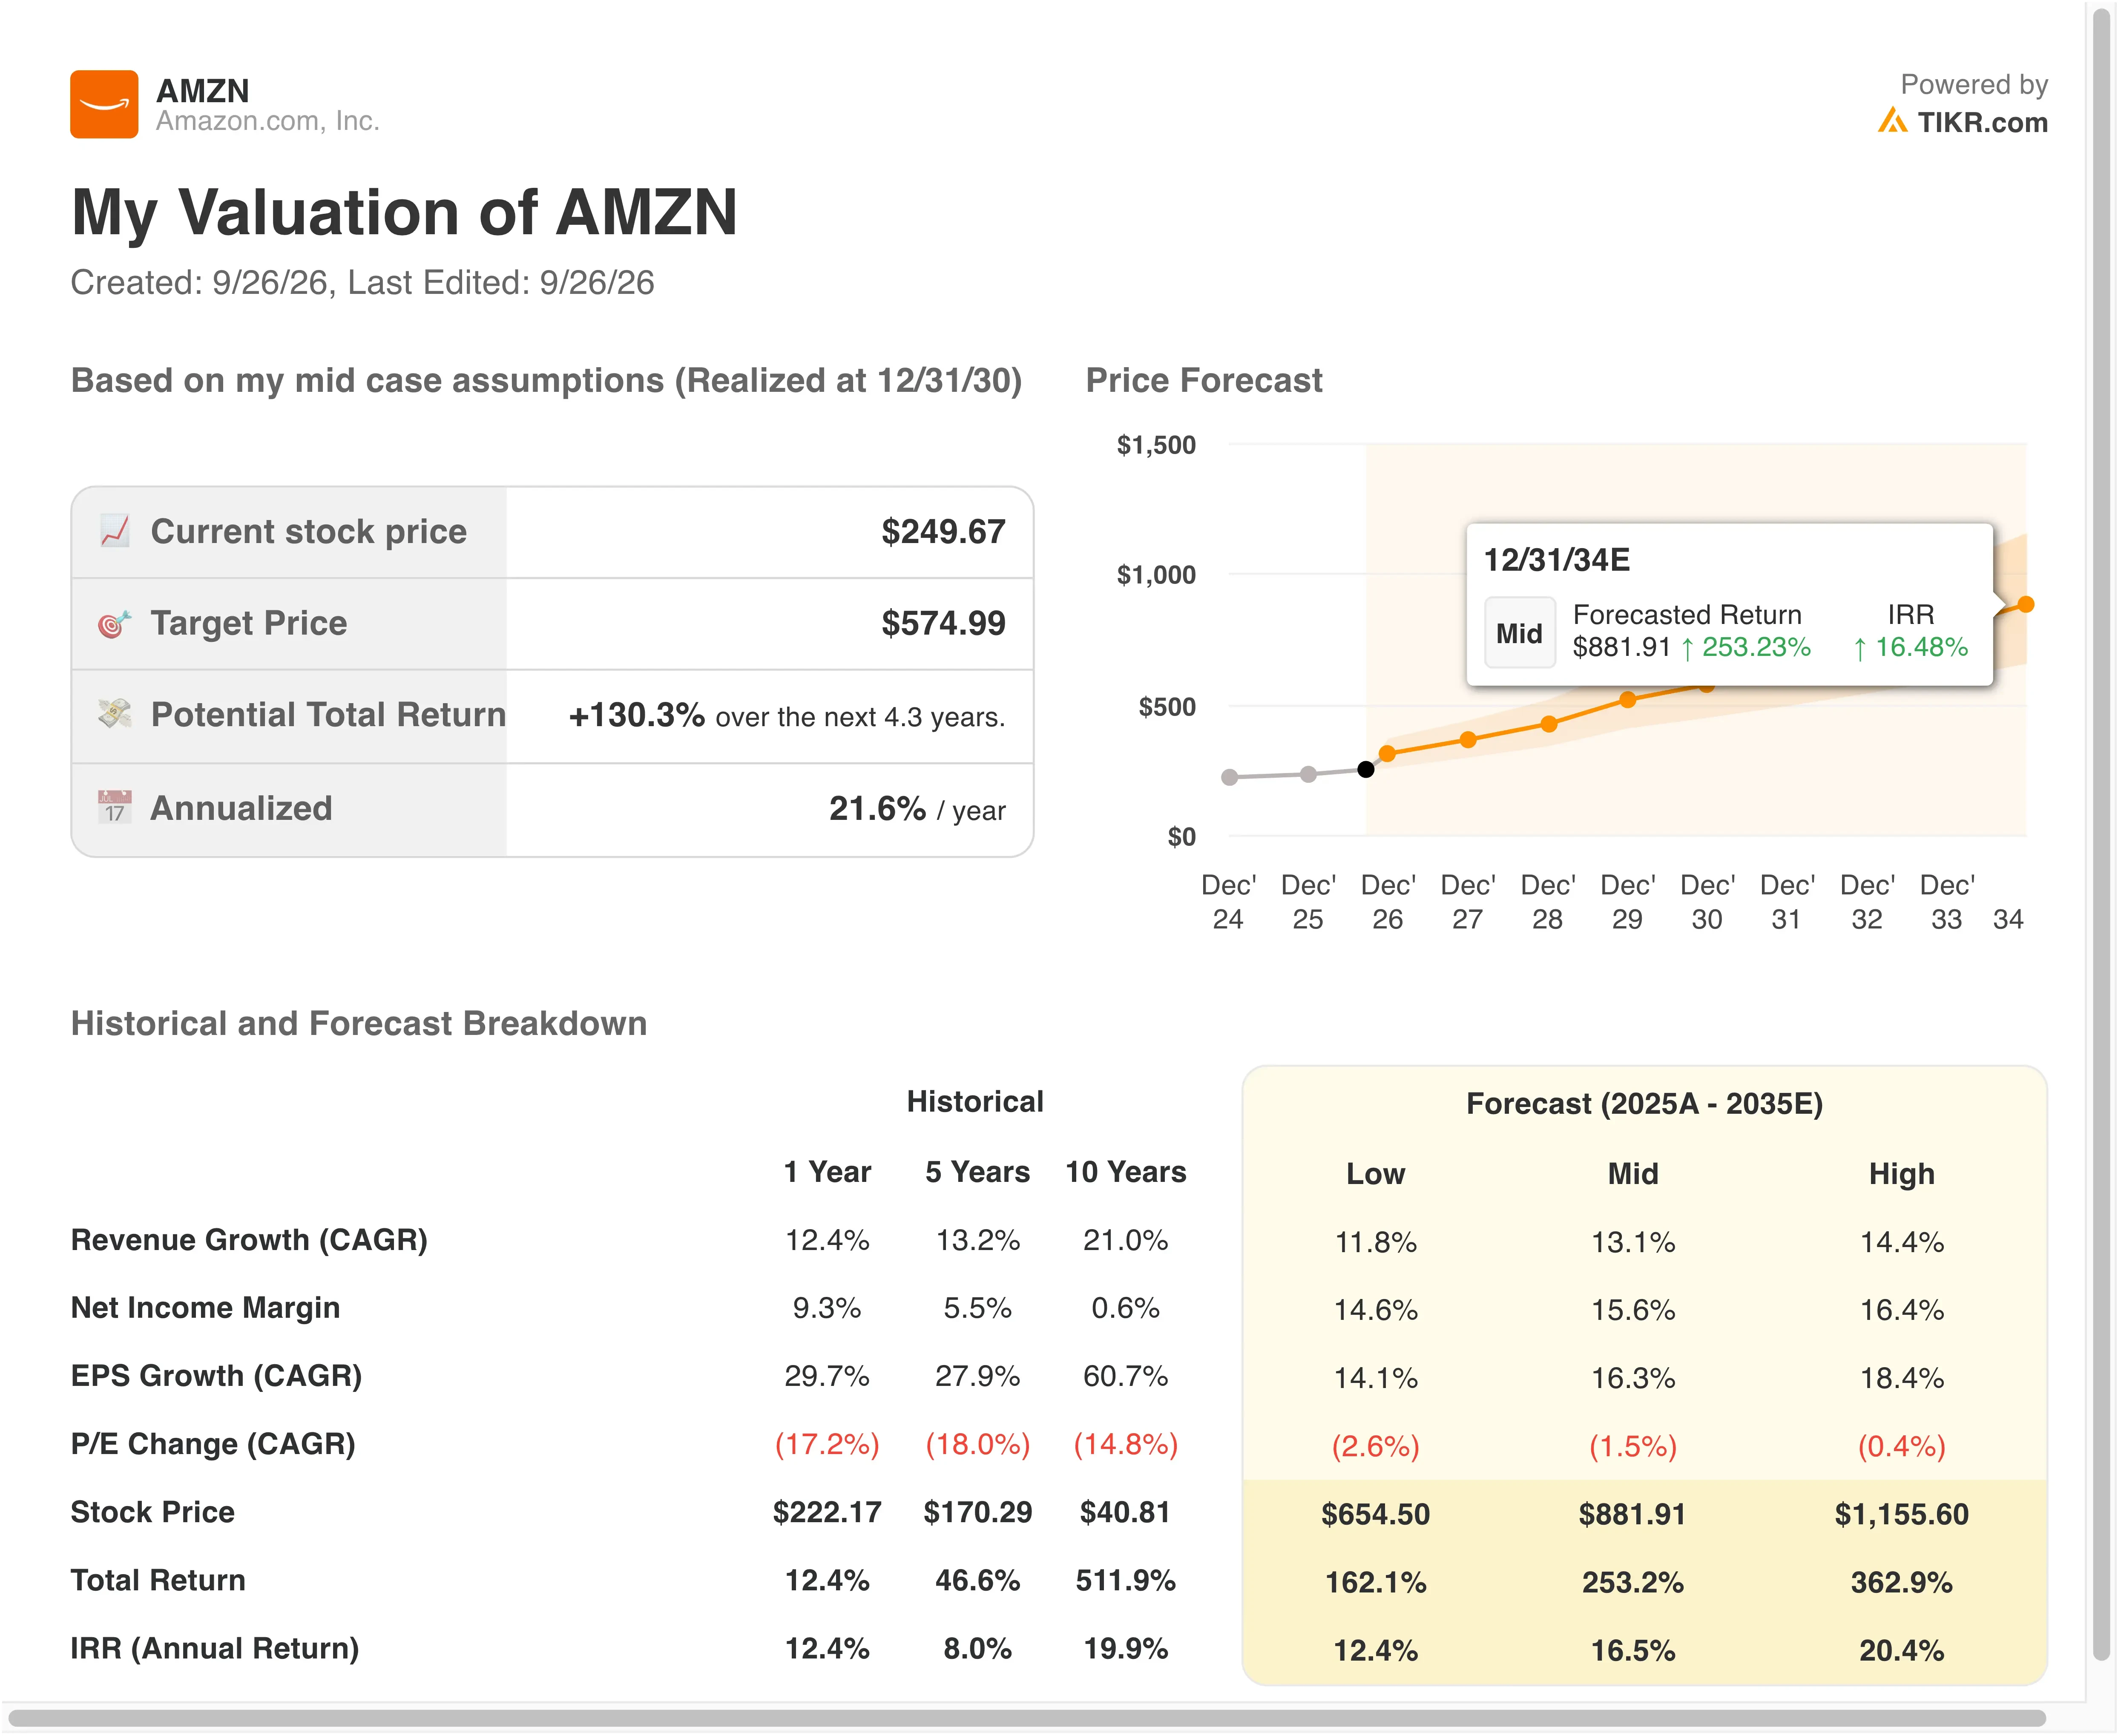
营收假设看起来合理。15.3%的增长率高于去年的12.4%,但低于21.0%的10年平均水平。分析师预测未来两年年增长率约为15.0%,因此该模型与市场共识紧密吻合。
估值倍数是模型中最保守的输入。27.1倍的退出市盈率与当前远期市盈率相当,低于去年的30.0倍和49.2倍的5年平均水平。20.5%的年化回报率超过了15%的真正低估门槛。然而,支出是风险所在,因为2026年的现金资本支出应达到约2200亿美元。如果在新产能上线前AWS需求降温,利润率可能会停滞。
将您自己对AWS增长和利润率的假设代入亚马逊的估值模型(TIKR免费使用)>>>
AWS面临更快的谷歌和更饥渴的微软
微软 (MSFT) 正在逼近。Azure和其他云服务在其6月季度增长了43%,管理层预计下一季度增长45%。Azure年收入首次突破1000亿美元,但仍落后于AWS的1690亿美元年化营收。
Alphabet (GOOGL) 增长最快。谷歌云收入在第二季度激增82%至248亿美元,其5140亿美元的积压订单现在略高于AWS的4960亿美元。不过,AWS在盈利能力方面保持领先,营业利润率为39.4%,而谷歌云为35.6%。
两家公司的估值看起来相似。亚马逊的远期市盈率约为27.1倍,而Alphabet约为25.7倍。Alphabet 33.1%的过去12个月营业利润率远超亚马逊的12.1%,但这一差距正是利润率扩张论点旨在缩小的目标。
亚马逊的护城河超越了云计算。广告收入在第二季度增长26%至198亿美元,其定制芯片业务现在年化收入超过250亿美元。没有竞争对手能在物流、广告和云计算的规模上与之匹敌。
权衡 AWS、广告和零售利润率能否推动亚马逊在2027年前达到$327>>>
未来推动AMZN股票的因素是什么?
第三季度业绩指引设定了明确的标准。亚马逊预计净销售额为1970亿至2020亿美元,营业利润为225亿至265亿美元。结果应在大约10月29日公布。今年Prime Day移至第二季度,因此环比比较将显得较为疲软。
产能是决定性主题。贾西表示,即使有2200亿美元的资本支出,亚马逊"在2026年仍将没有足够的产能来满足所有需求"。每一个新上线的数据中心都应直接转化为AWS收入。
监管可能对广告引擎构成压力。FTC和20多个州起诉亚马逊涉嫌隐藏广告附加费,亚马逊称这一指控"明显错误"。由于广告是其增长最快的利润来源之一,投资者将密切关注此案。
劳动力成本也在上升。亚马逊将全职运营员工的最低起薪提高到每小时20美元,并向其配送合作伙伴计划额外投资19亿美元。像印第安纳州这样的机器人中心是长期的抵消因素,因为自动化降低了每个包裹的成本。
通过实时共识预测,领先于亚马逊第三季度财报(TIKR免费使用)>>>
你应该投资亚马逊吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答该问题的相同机构级财务数据。
调出AMZN,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以创建一个免费观察列表来跟踪AMZN以及您关注的所有其他股票。无需信用卡。只需您自己做决定所需的数据。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!