新思科技股票的关键数据
- 新思科技股票过去6个月的价格变动: 6%
- 截至9月25日的$SNPS股价: $426
- 52周高点: $539
- $SNPS股票目标价: $554
现已上线:使用TIKR的新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费)>>>
发生了什么?
新思科技 (SNPS) 股价上周走高,此前汇丰银行将其评级从持有上调至买入。
汇丰银行还将其目标价从490美元上调至700美元。该行称这是华尔街最高的目标价。以目前约426美元的价格计算,这意味着大约65%的上涨空间。
计算很简单。汇丰预计新思科技在2027财年每股收益将达到20.01美元。这比华尔街平均水平高出13%,也是最高的预期。
汇丰随后应用了35倍的市盈率倍数,从而得出700美元的目标价。
汇丰指出了两个主要的增长驱动力。
第一个是特许权使用费。新思科技销售芯片设计构建模块,称为IP。它通常收取一次性许可费。现在它正转向许可加定制芯片特许权使用费的模式。
首席执行官Sassine Ghazi称之为"工厂2.0"。大型科技公司构建自己的AI芯片需要新思科技的技术,特许权使用费可能带来长期的稳定收入。
第二个是智能体AI。这些是能够自主处理芯片设计工作的AI智能体。
新思科技表示,它拥有超过30个活跃的客户项目。当智能体承担更多工作时,它们会更频繁地运行新思科技的设计软件。这可能意味着更多的收入。
市场对新思科技股票的看法
此次评级上调建立在一个强劲的季度之上。在第三季度,得益于对Ansys的收购,收入跃升42%至24.8亿美元。调整后每股收益为3.91美元,超过了3.67美元的预期。
核心业务也在好转。芯片设计软件收入增长了8.5%,新思科技预计第四季度及全年将实现两位数增长。IP业务在经历了一段困难时期后增长了11%。
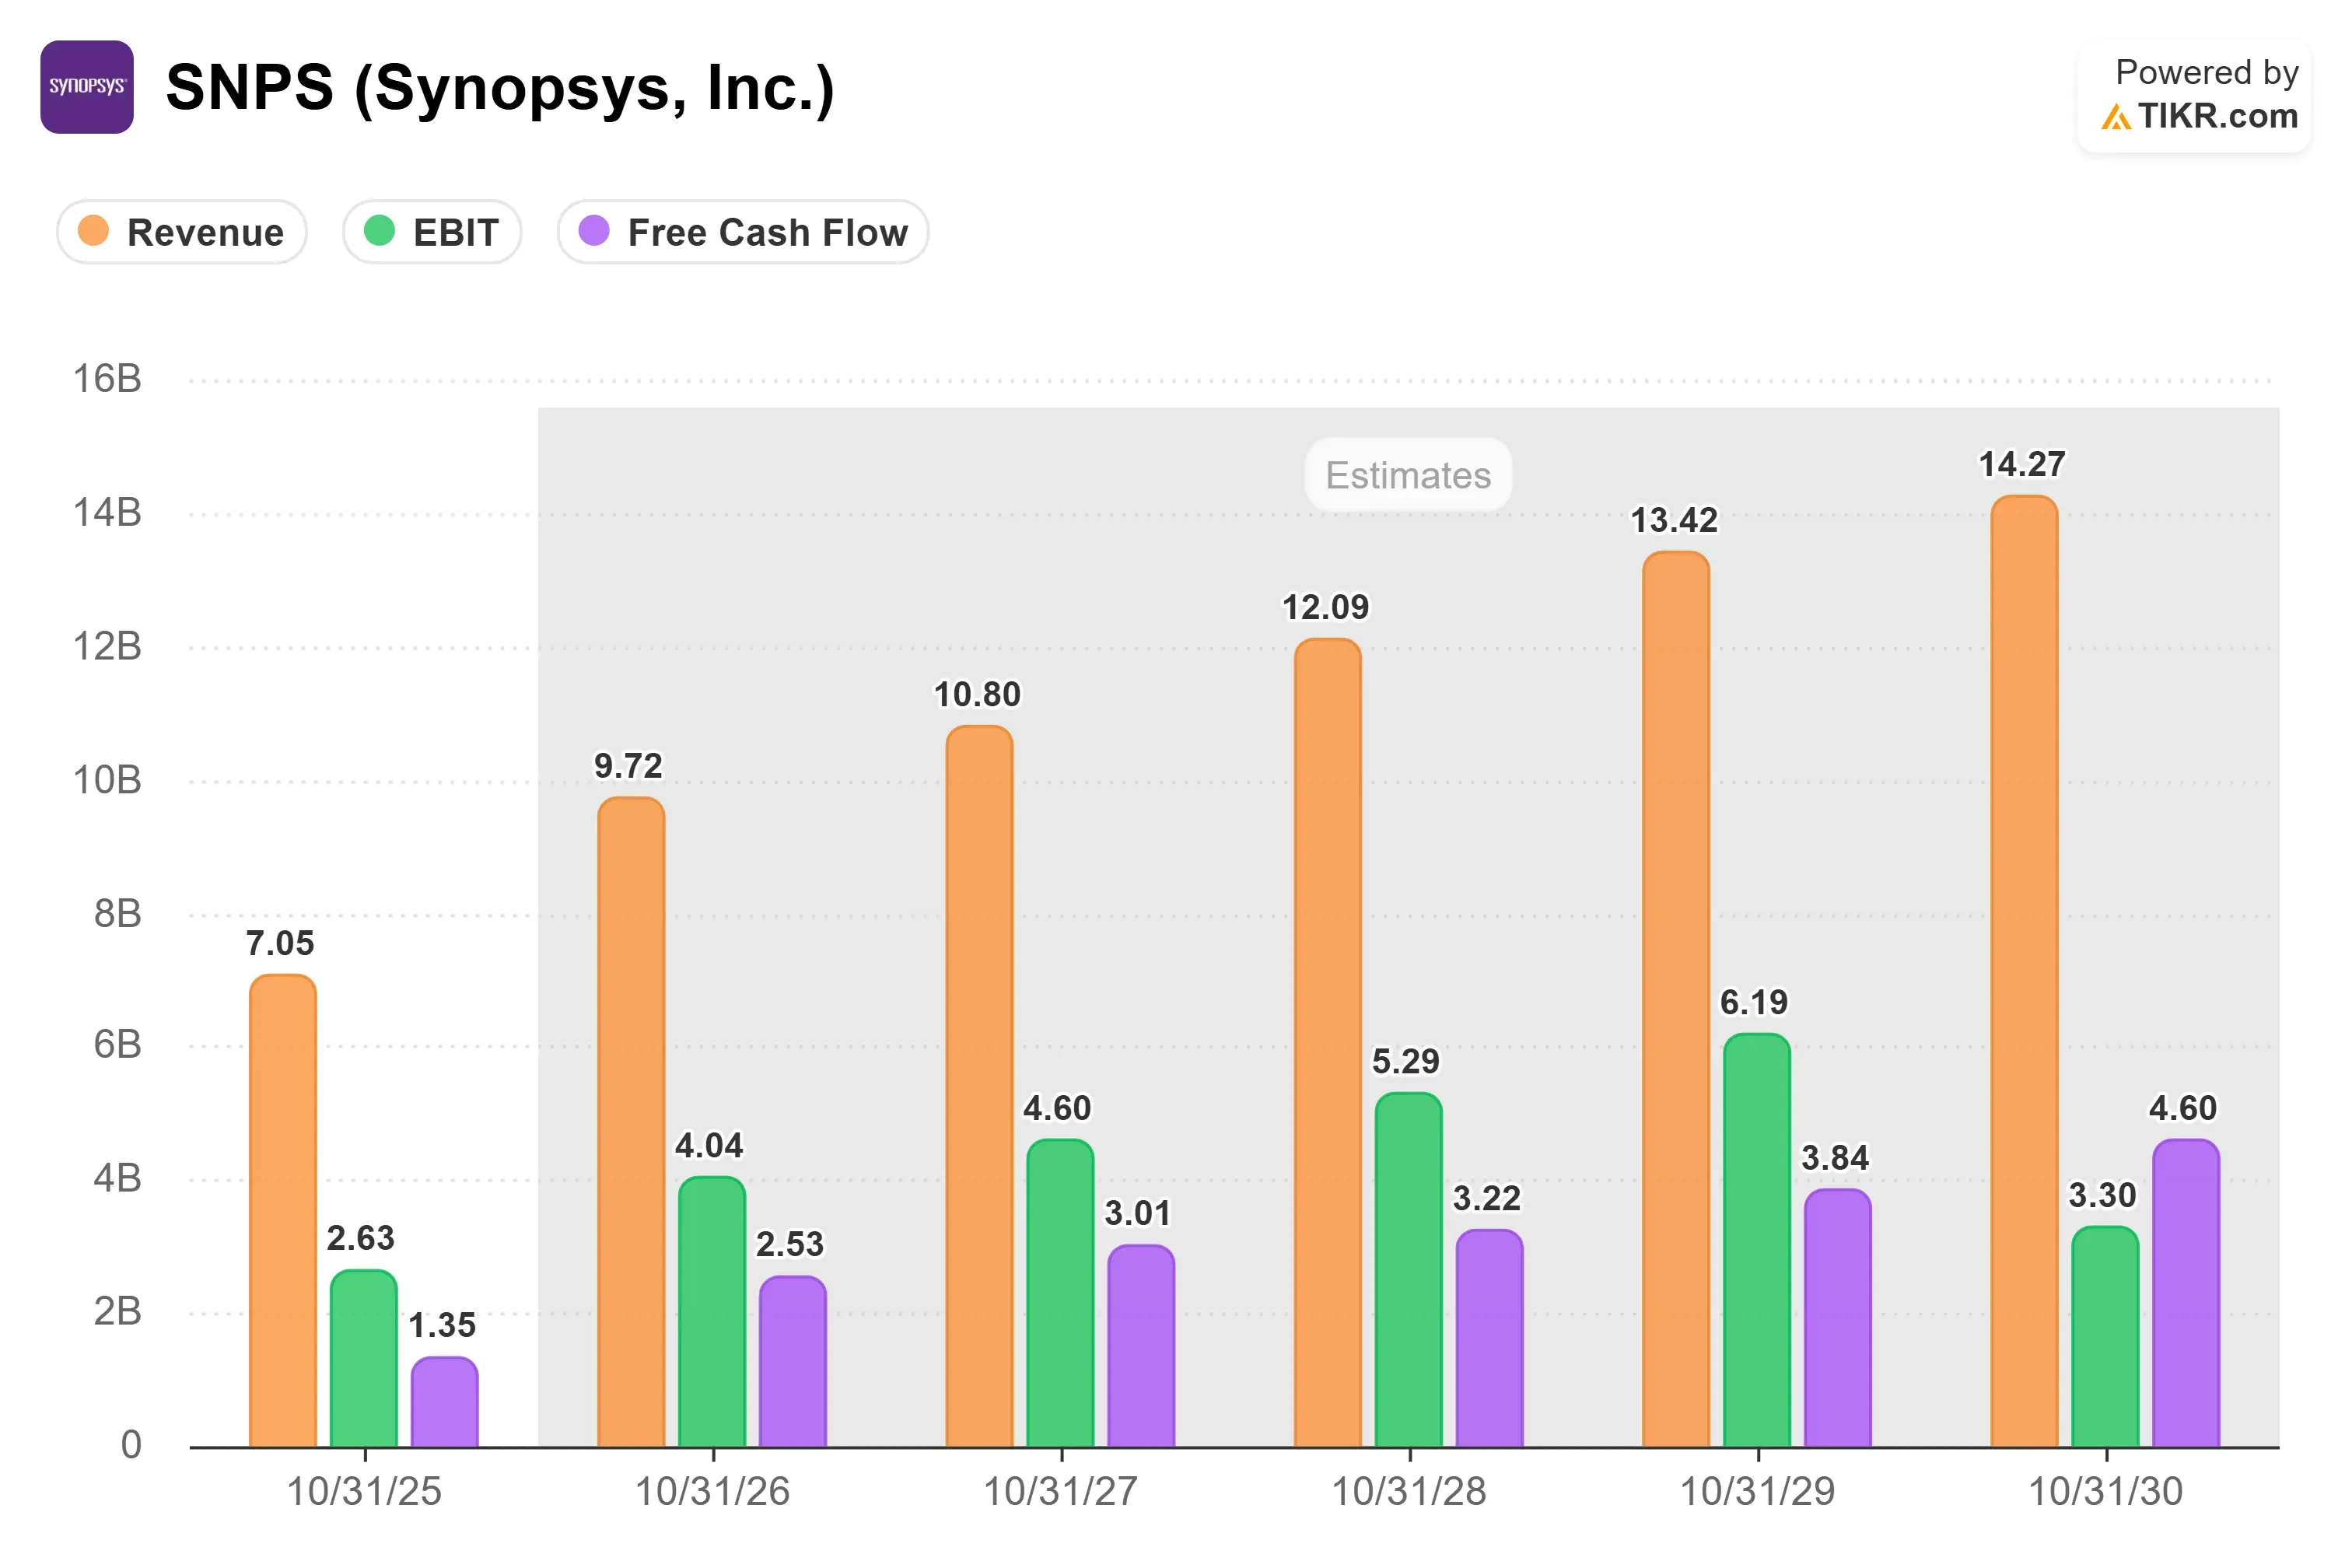
新思科技还上调了全年展望。目前预计收入在96.9亿美元至97.4亿美元之间。它将自由现金流预测上调了6亿美元,至约26亿美元。
汇丰并非孤例。Baird和摩根士丹利最近都上调了新思科技股票的评级,而Benchmark则维持其买入评级。
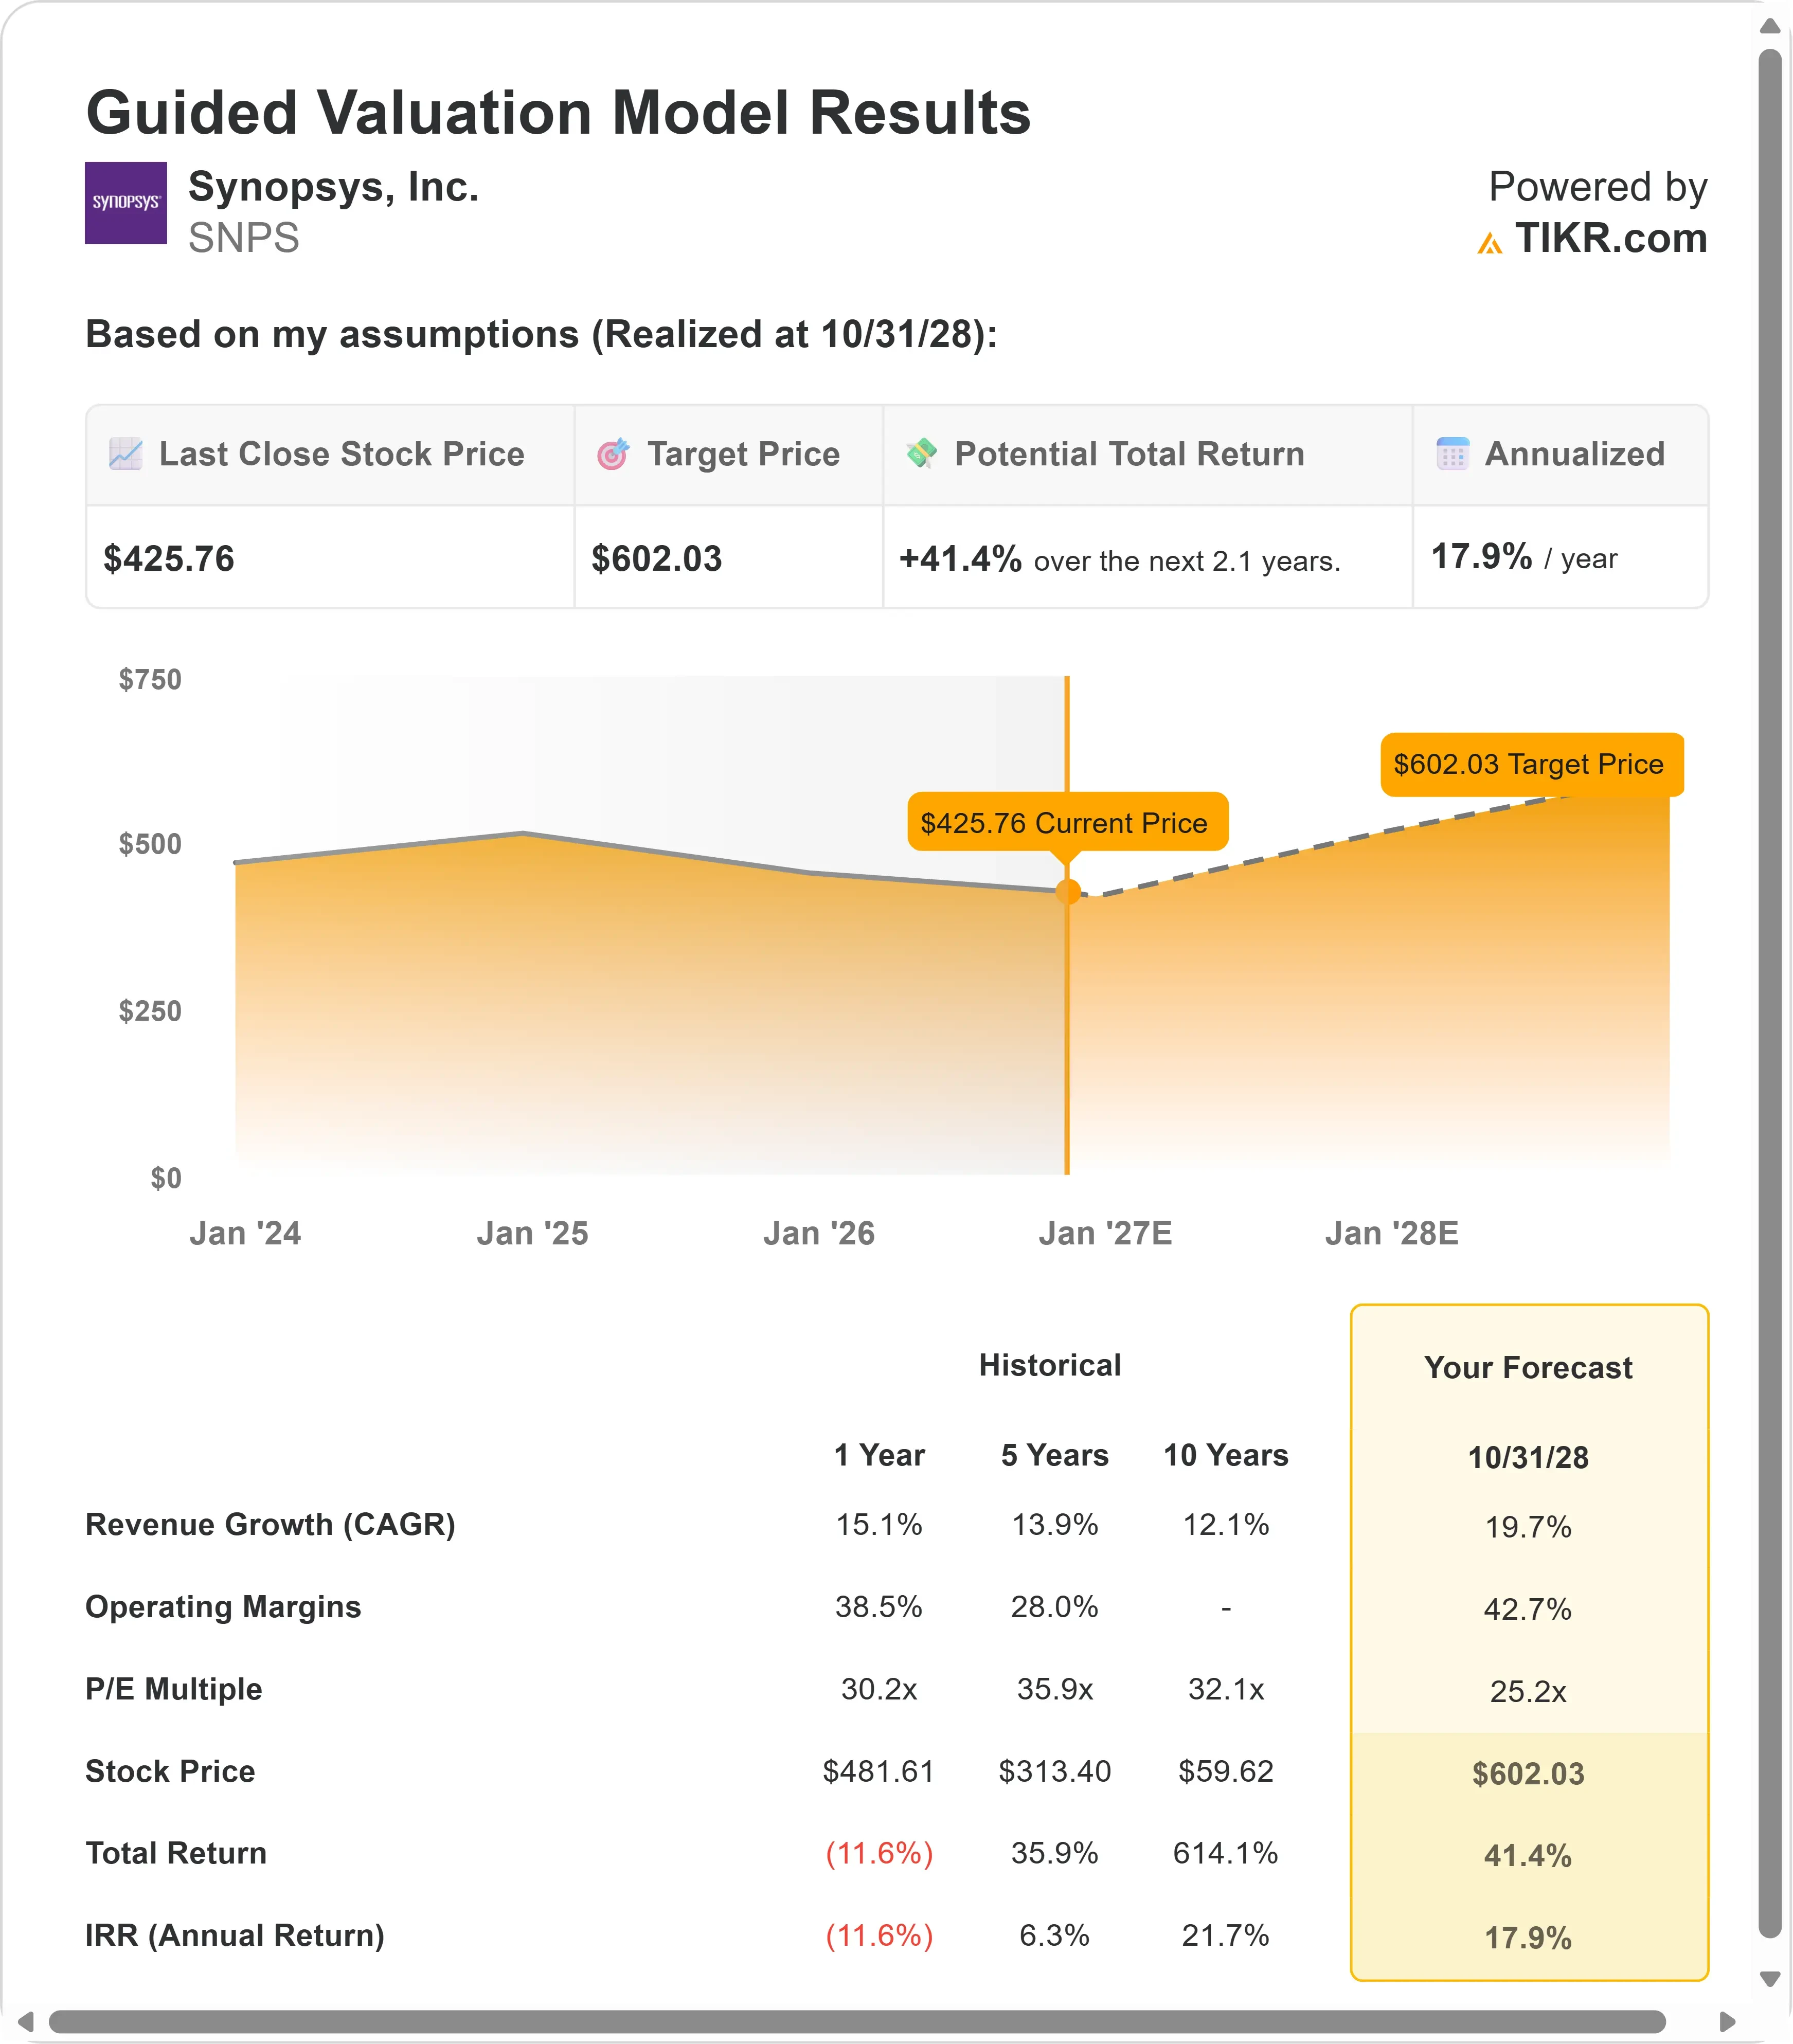
估值是主要风险。新思科技股票的市盈率为75倍,这很昂贵。InvestingPro的数据表明,与其公允价值相比,该股票看起来估值过高。
下一个重大考验是新思科技的投资者日。管理层计划分享更多关于特许权使用费和AI定价的信息。如果这些计划看起来可靠,新思科技股票可能还有更多上涨空间。
新思科技股票从这里还有多少上涨空间?
使用TIKR的新估值模型工具,您可以在不到一分钟的时间内估算股票的潜在股价。
只需要三个简单的输入:
- 收入增长
- 营业利润率
- 退出市盈率倍数
如果您不确定输入什么,TIKR会自动使用分析师的共识预期填充每个输入,为您提供一个快速可靠的起点。
然后,TIKR会计算在牛市、基准和熊市情景下的潜在股价和总回报,让您可以快速判断一只股票看起来是低估还是高估。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票,以便跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 翻开的石头越多……发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!