COIN股票关键数据
- 过去一周表现: -3.0%
- 52周价格区间: $139 至 $402
- 估值模型目标价: $245
- 隐含上涨空间: 25.3% (4.3年内)
用5年分析师预测衡量Coinbase复苏概率(免费) >>>
比特币冲高回落拖累Coinbase走低
Coinbase Global (COIN) 股价在过去一周下跌约3.0%,周五收于$195附近。本周初,在比特币创下数月新高后,加密货币股票一度上涨。然而,随着比特币回落,这些涨幅也随之消退。由于Coinbase在客户交易时收取费用,其股价往往与加密货币价格同步波动。
监管方面传来喜忧参半的消息。美国证券交易委员会(SEC)批准了一项为期五年的豁免,允许符合条件的平台交易代币化美国股票(即普通股票的区块链版本)。Coinbase曾表示,一旦获得许可,希望提供此类产品。与此同时,纽约州对Polymarket的预测市场提起诉讼,这场斗争在四月份已波及Coinbase。
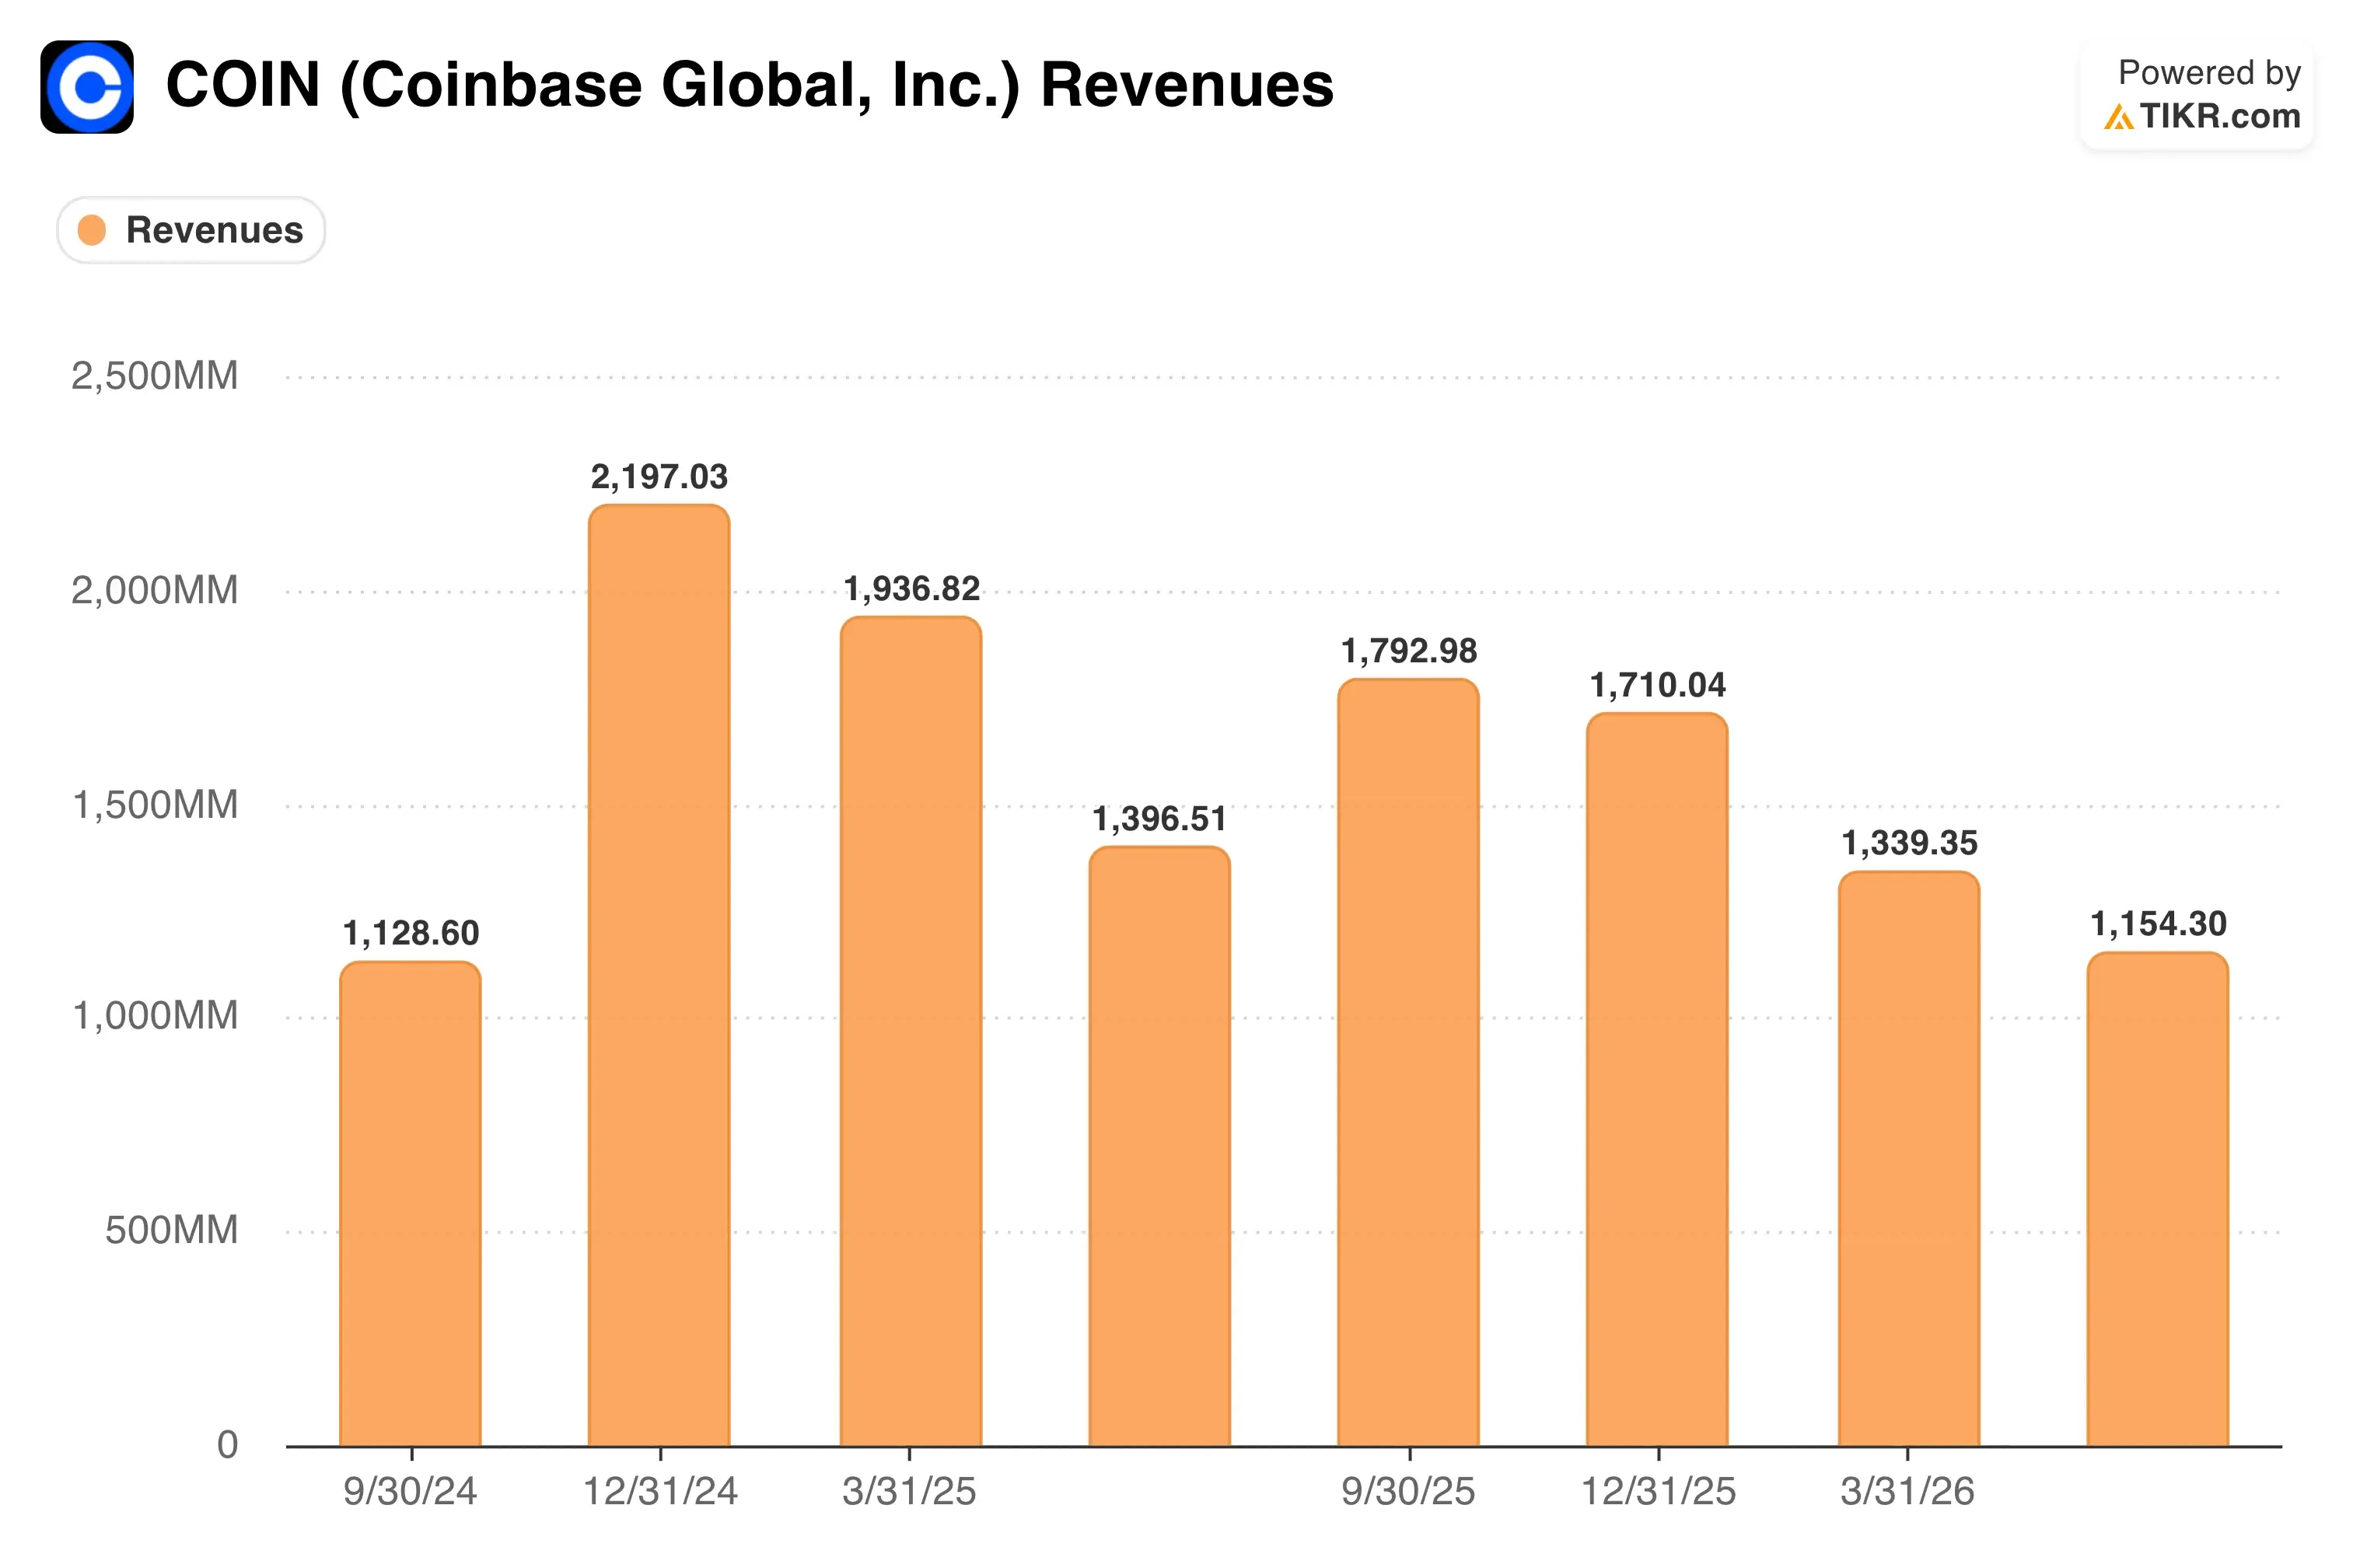
2026年的背景依然艰难。第二季度营收下降19%至12.2亿美元,公司净亏损3.59亿美元。尽管如此,首席执行官Brian Armstrong在财报电话会议上指出了进展。他表示:"我们正在实现收入多元化,既包括交易费方面,也包括订阅和服务方面的非交易费收入。"
投资者正在重新评估形势,而非恐慌。Coinbase在第二季度占据了全球加密货币交易量的10.3%,创下历史新高。如果COIN股票要复苏,那么一旦交易活动恢复,这些市场份额的增长必须转化为更高的收入。
追踪分析师在疲软Q2后如何重新设定Coinbase目标价(免费) >>>
更便宜了,但还不是便宜货
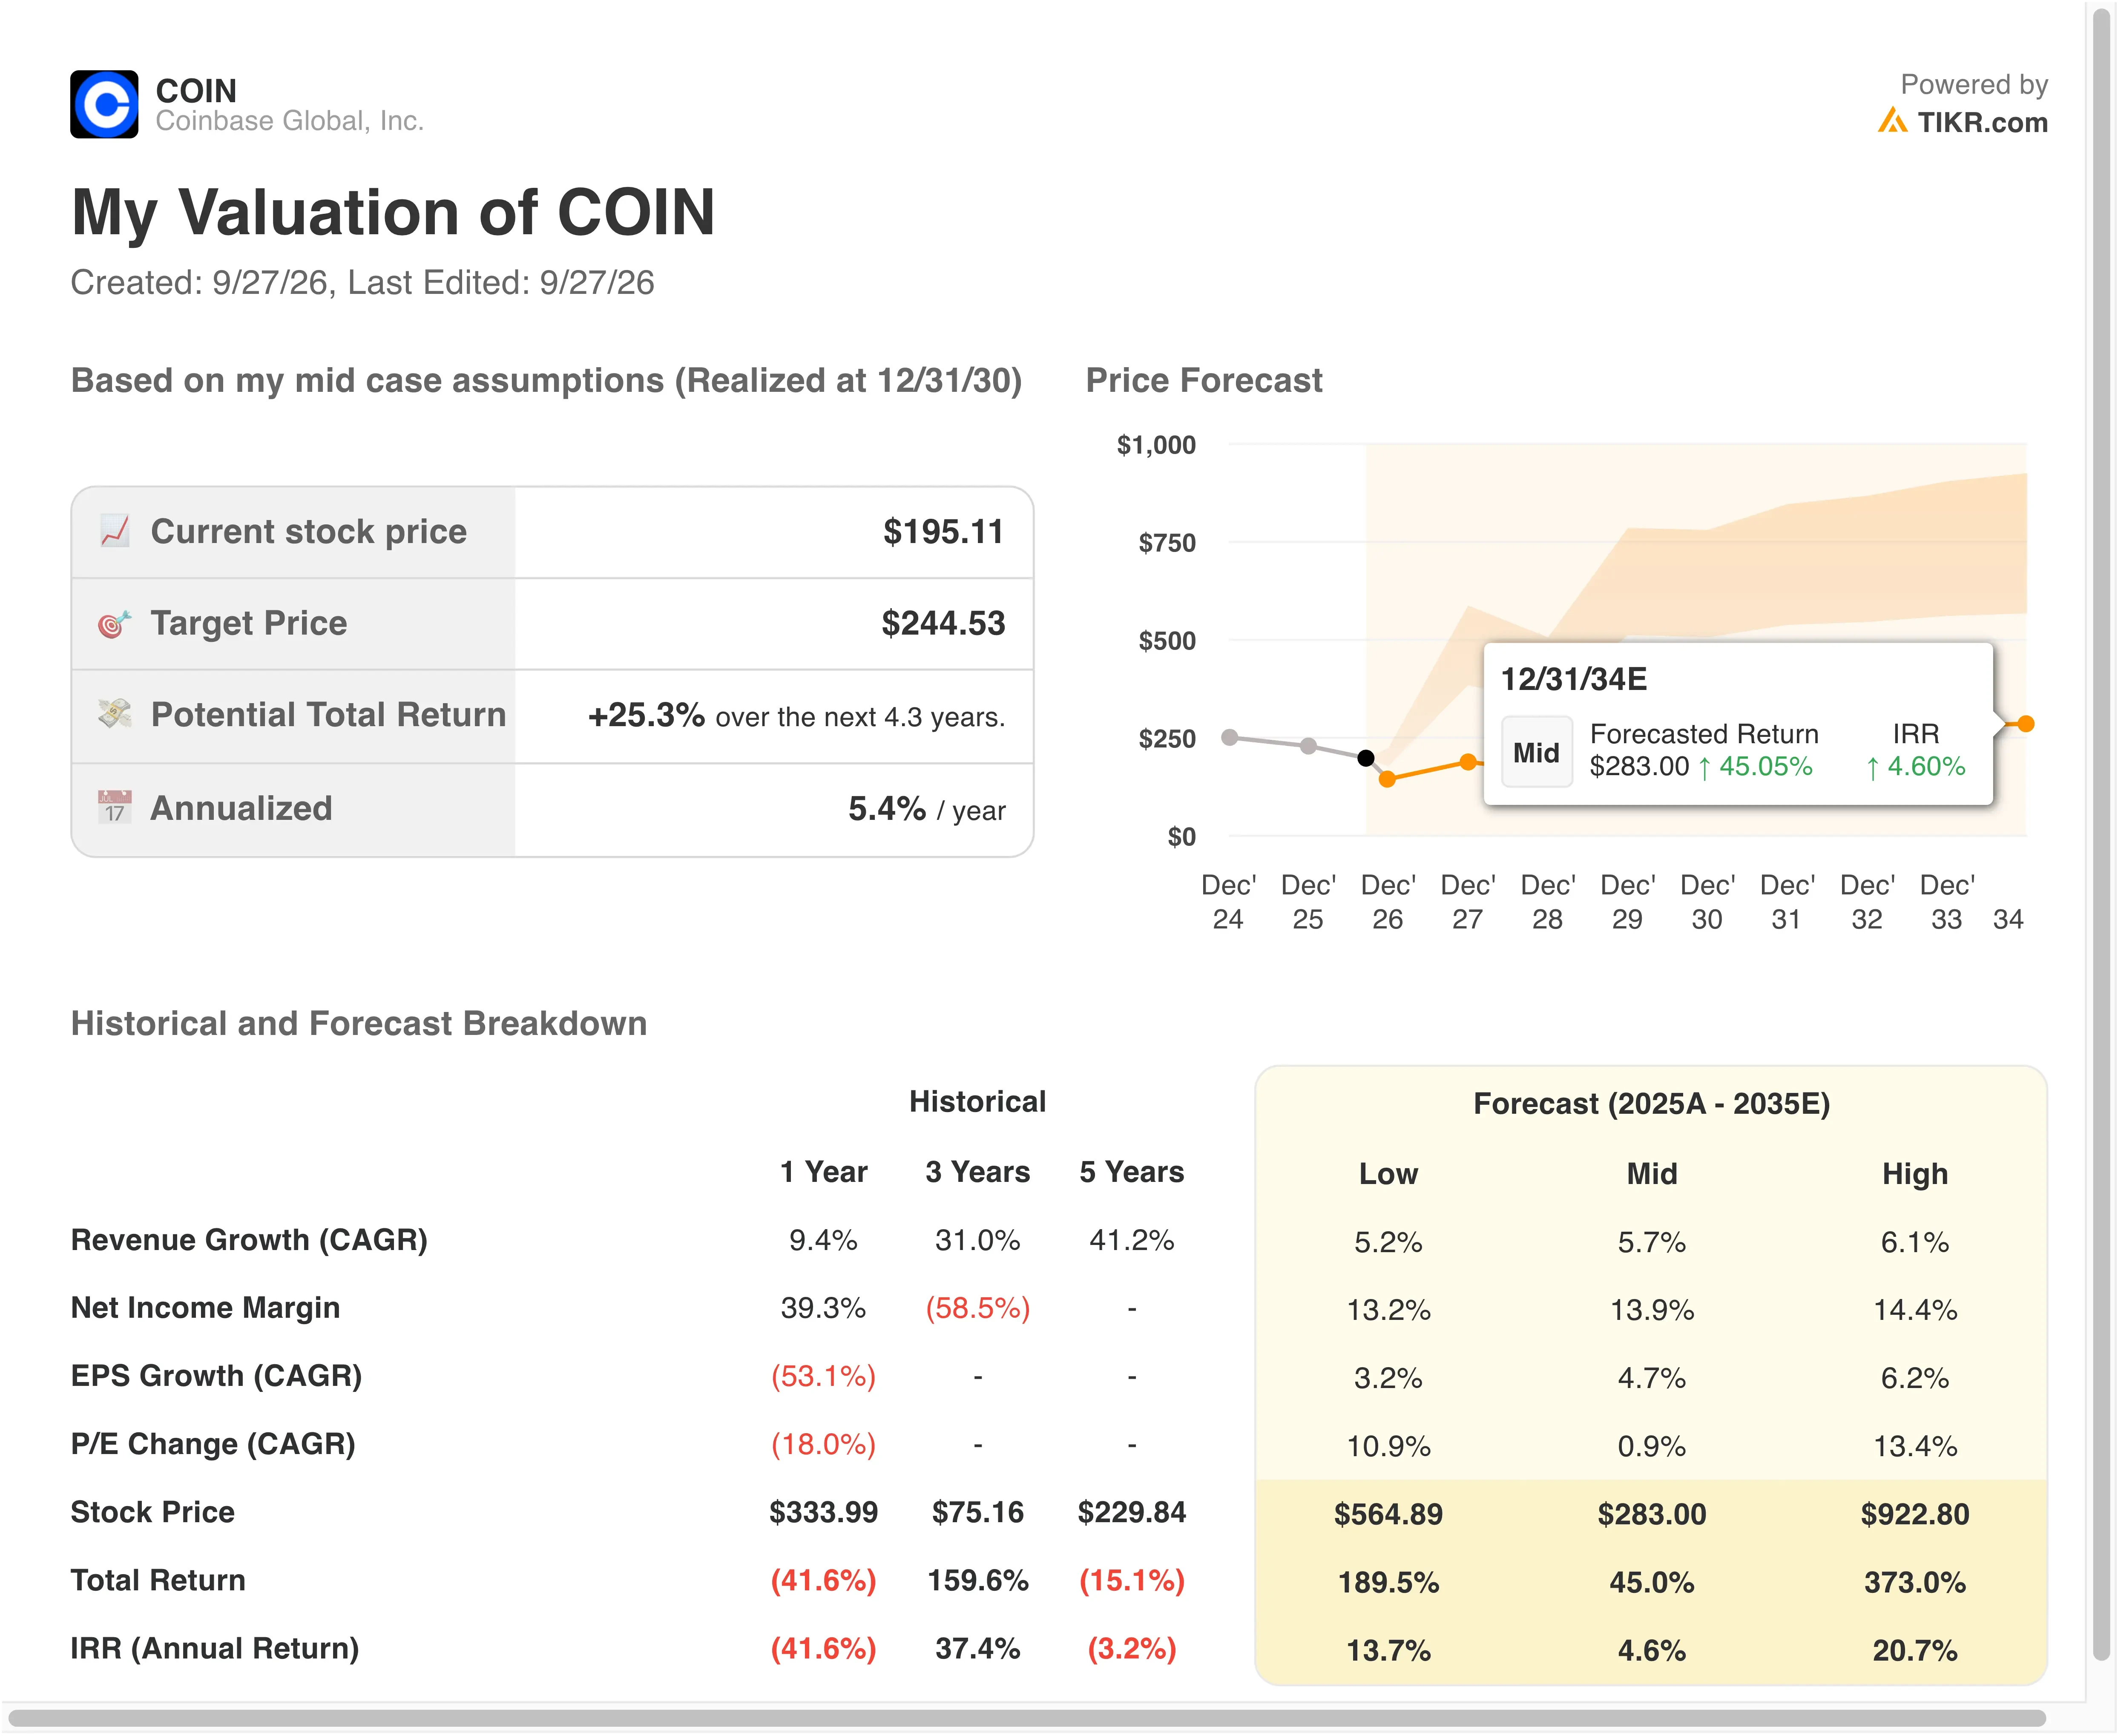
- 营收增长率(复合年增长率): 5.7%
- 净利润率: 13.9%
- 市盈率变化(复合年增长率): 0.9%
基于这些输入,模型估算出的目标价为$245,这意味着从当前股价$195起有25.3%的总回报,以及在接下来4.3年内年化5.4%的回报。
这是一个回调的故事。Coinbase的交易价格比其52周高点$402低约51%。然而,该模型预测到2030年仍只有每年5.4%的回报,这表明即使在下跌之后,上涨空间也有限。
增长假设解释了这种谨慎态度。过去三年营收每年增长31.0%,但去年仅增长9.4%。分析师现在预计未来两年销售额每年将收缩约2.1%,因此到2030年5.7%的增长率假设了一个逐步的反弹。
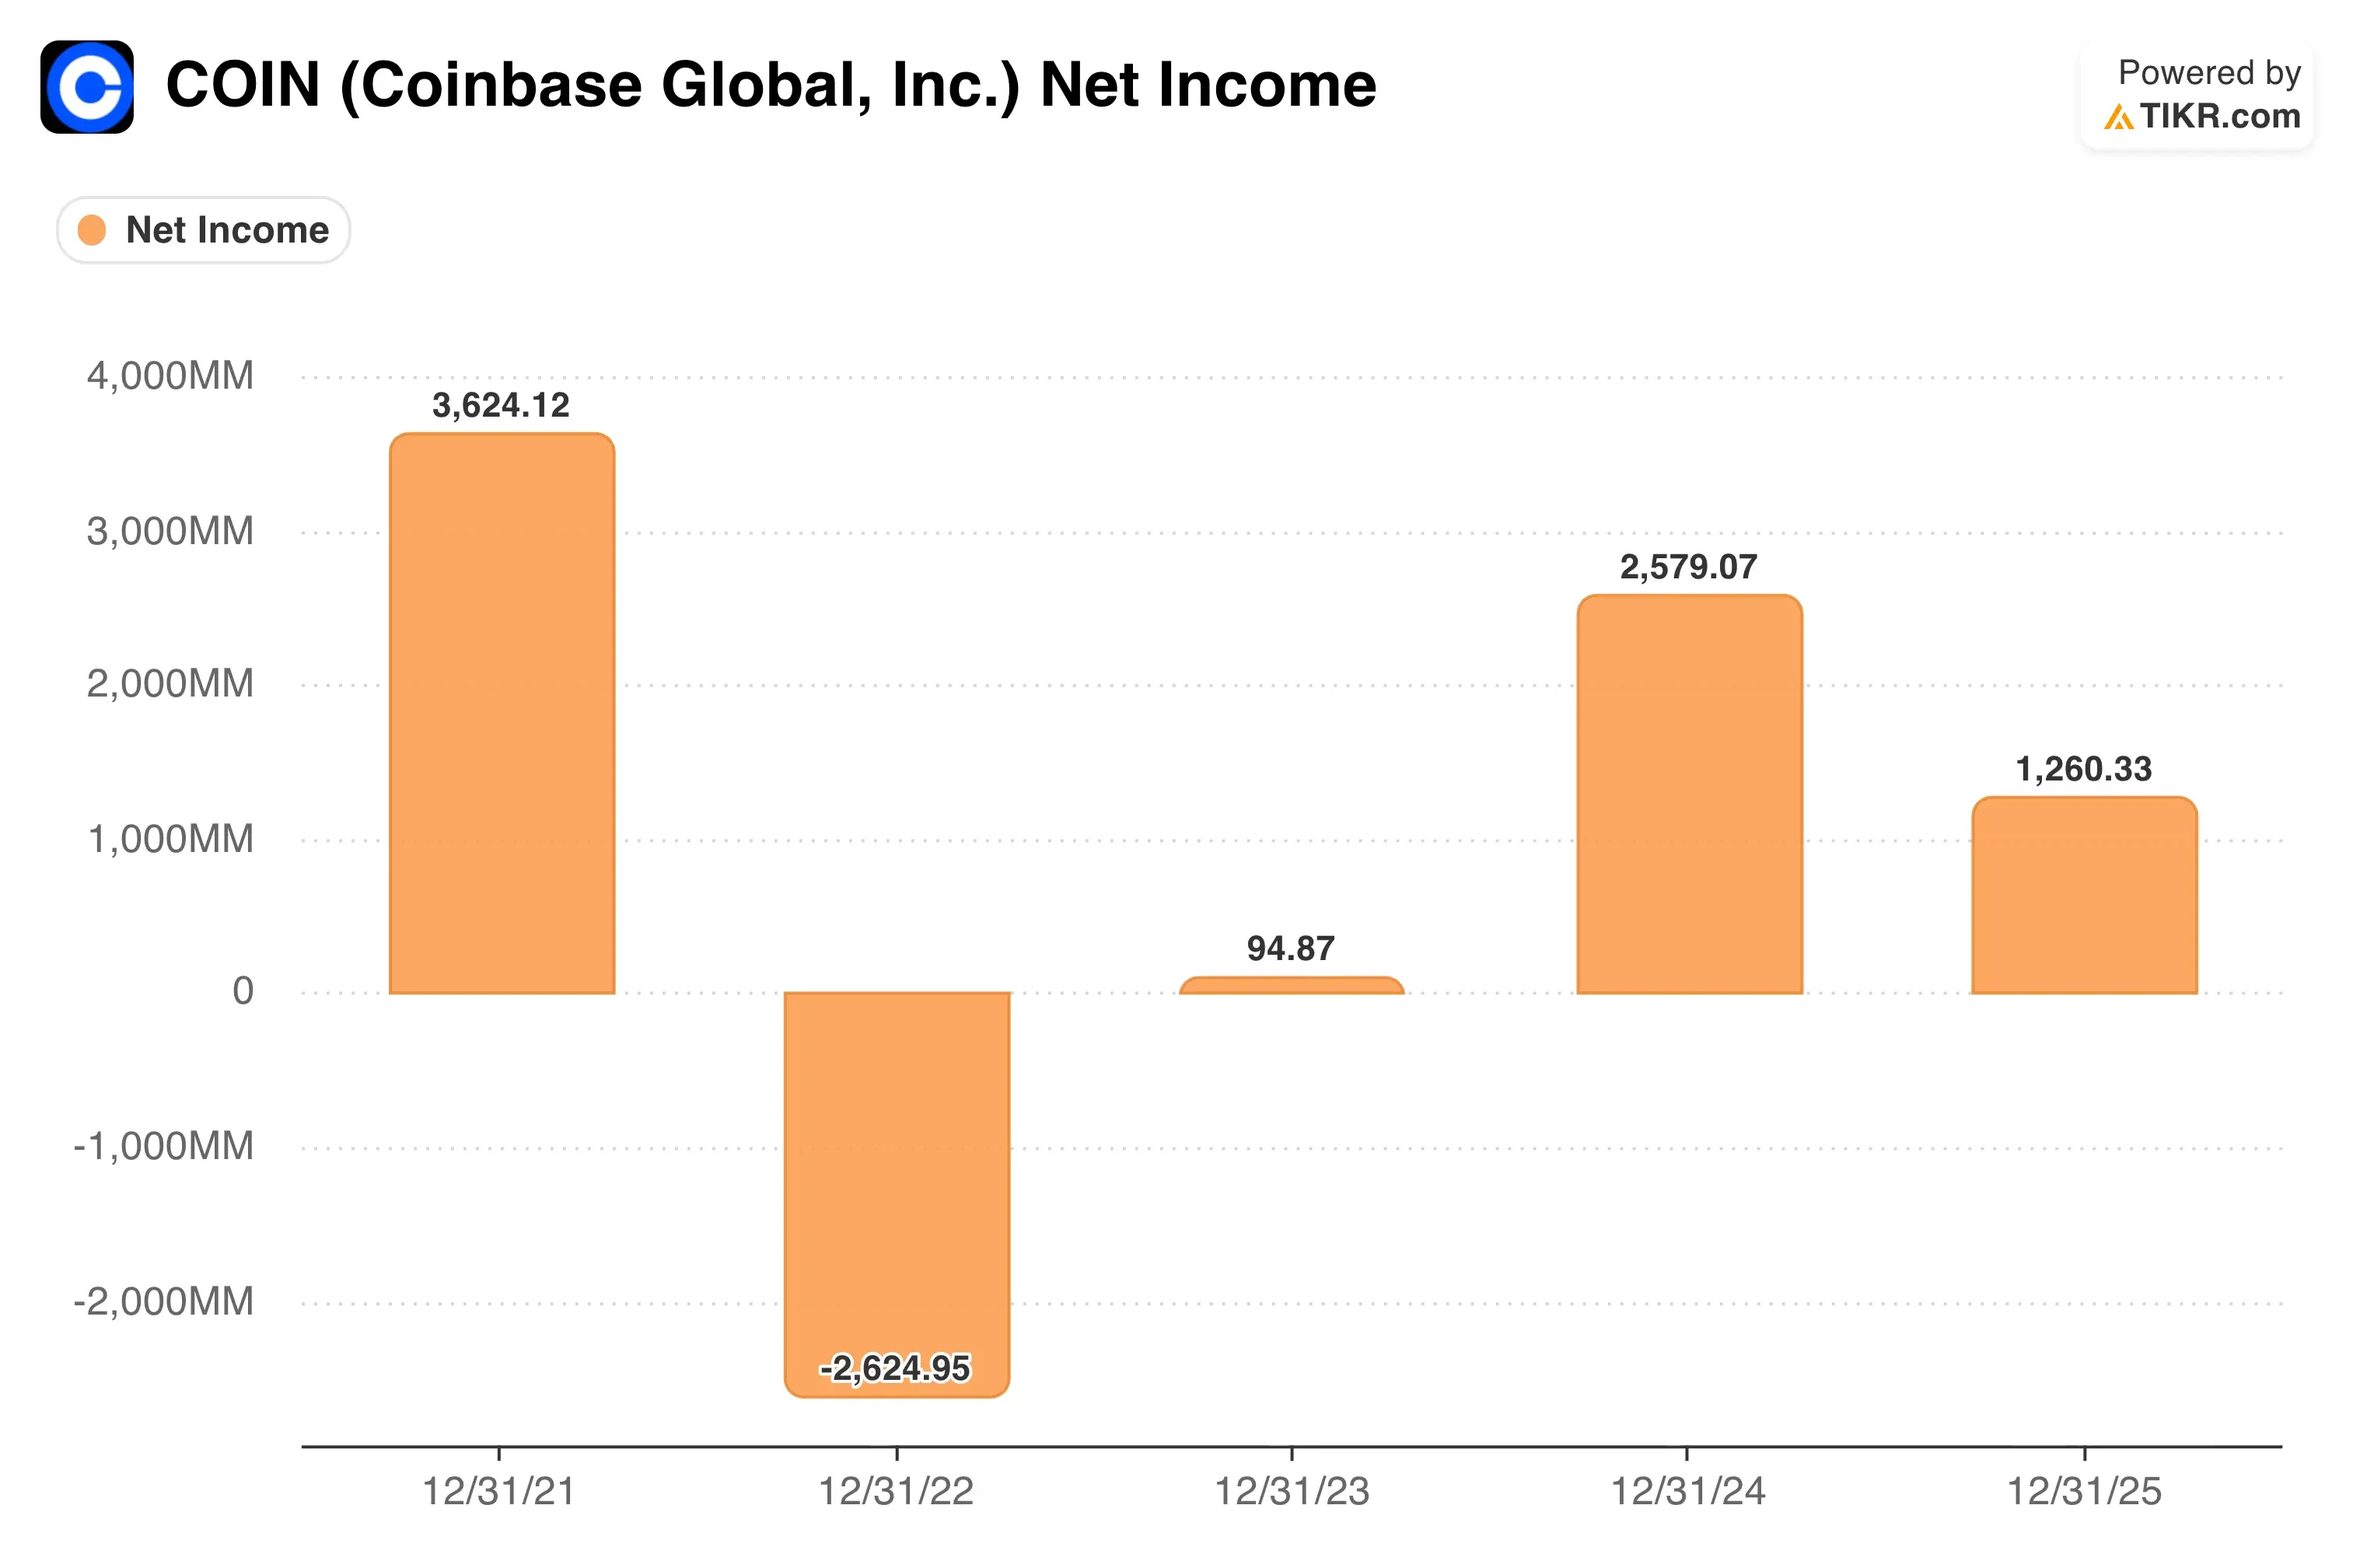
盈利能力是关键变量。该模型假设净利润率为13.9%,远低于Coinbase去年39.3%的水平。这种保守性反映了当交易放缓时利润消失的速度有多快,正如第二季度的亏损所显示的那样。
产品广度可能会改善这些数字。订阅和服务收入(包括稳定币收入和质押奖励)在第二季度占净收入的48%。相比之下,Robinhood Markets凭借更广泛的产品组合实现了总收入32%的增长。尽管如此,Coinbase的远期市盈率仍接近194倍,因此投资者已经为复苏支付了高昂的代价。
测试如果加密货币交易量反弹,Coinbase的上涨空间(TIKR免费使用) >>>
Coinbase vs. 涌入加密货币领域的经纪商
Robinhood (HOOD) 是Coinbase在零售交易者方面最接近的竞争对手。其第二季度营收增长32%至创纪录的13.1亿美元,而Coinbase的营收则下降了19%。差异在于业务组合。Robinhood的大部分交易收入来自期权、股票和事件合约,而非加密货币。
加密货币业务对两家公司来说都很疲软。Robinhood的加密货币收入同比下降38%至1亿美元。同期,Coinbase的交易收入下降22%至5.99亿美元。因此,Coinbase在加密货币领域失地较少,尽管Robinhood的其他业务支撑了其整体表现。
预测市场是新的战场。这些平台允许用户交易基于现实世界结果(如选举或体育赛事)的合约。Robinhood在第二季度从事件合约中产生了1.56亿美元的收入,是一年前的十倍多。Coinbase的预测市场收入比第一季度增长了一倍多,年化收入超过1亿美元,虽然仍落后但增长迅速。
Gemini Space Station (GEMI) 是一家面临同样纽约诉讼的小型交易所竞争对手。Coinbase的优势在于监管和稳定币。它获得了联邦信托牌照的有条件批准,其产品中持有的平均USDC达到创纪录的200亿美元,占所有USDC的30%以上。经纪商很难复制这一地位。
追踪Coinbase的衍生品、稳定币和托管业务是否能实现交易费之外的收入多元化 >>>
未来驱动COIN股票的因素是什么?
加密货币价格仍然是最大的近期驱动因素。截至7月26日,Coinbase产生了约1.3亿美元的交易收入,但管理层警告不要对早期数据过度解读。公司指引第三季度订阅和服务收入在5亿至5.8亿美元之间。
代币化股票可能开辟一个新市场。SEC的豁免期为五年,每个代币必须拥有与基础股票相同的权利,包括股息和投票权。推出此类产品将使Coinbase更直接地与传统经纪商竞争。
法律风险是主要的**压力**。纽约州认为预测市场是未经许可的赌博,而联邦监管机构则将其视为受监管的合约。在法庭上的败诉可能会使Coinbase在一个主要州被排除在一个快速增长的产品之外。
成本是最后的杠杆。Coinbase在5月份裁减了约14%的员工,并收窄了2026年的费用区间。展望未来,更精简的成本基础意味着任何交易反弹都可能迅速转化为利润。
将Coinbase与Robinhood和其他交易平台进行并排比较(TIKR免费使用) >>>
你应该投资Coinbase Global吗?
真正了解的唯一方法是自己查看数据。TIKR为您免费提供专业分析师用来回答这个问题的相同机构级财务数据。
调出COIN,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化,以及目标价是呈上升还是下降趋势。
您可以建立一个免费观察列表来跟踪COIN以及您关注的所有其他股票。无需信用卡。只需您自己做决定所需的数据。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!