核心要点
- 通用汽车的加权平均稀释股数从2024年第三季度的11.3亿股降至2026年第二季度的9.1亿股,在七个季度内减少了约19.5%。
- 在过去四个季度,根据TIKR的测算,通用汽车产生了144亿美元的合并自由现金流,并花费了68亿美元回购股票,即使在其为电动汽车重组支付现金的同时也是如此。
- Cox Automotive预计通用汽车在美国的市场份额将从去年同期的17.4%下滑至第三季度的16.7%,这是其追踪的13家汽车制造商中跌幅最大的两家之一。
通用汽车正在失去美国买家,同时其股票注销速度更快。免费在TIKR上追踪通用汽车的稀释股数和回购速度 →
通用汽车股票正面临双向收缩
预测发布于9月24日。Cox Automotive预测,由于高油价提振了目前通用汽车(GM)尚未提供的燃油经济型车辆和混合动力汽车的需求,该公司第三季度在美国的市场份额将从去年同期的17.4%降至16.7%。在Cox追踪的13家汽车制造商中,预计只有福特会失去更多市场份额。
就在前一天,首席财务官保罗·雅各布森在摩根大通的一次会议上谈论了另一种收缩。他说,通用汽车正在"以两位数的自由现金流收益率,非常、非常便宜地注销股票。"
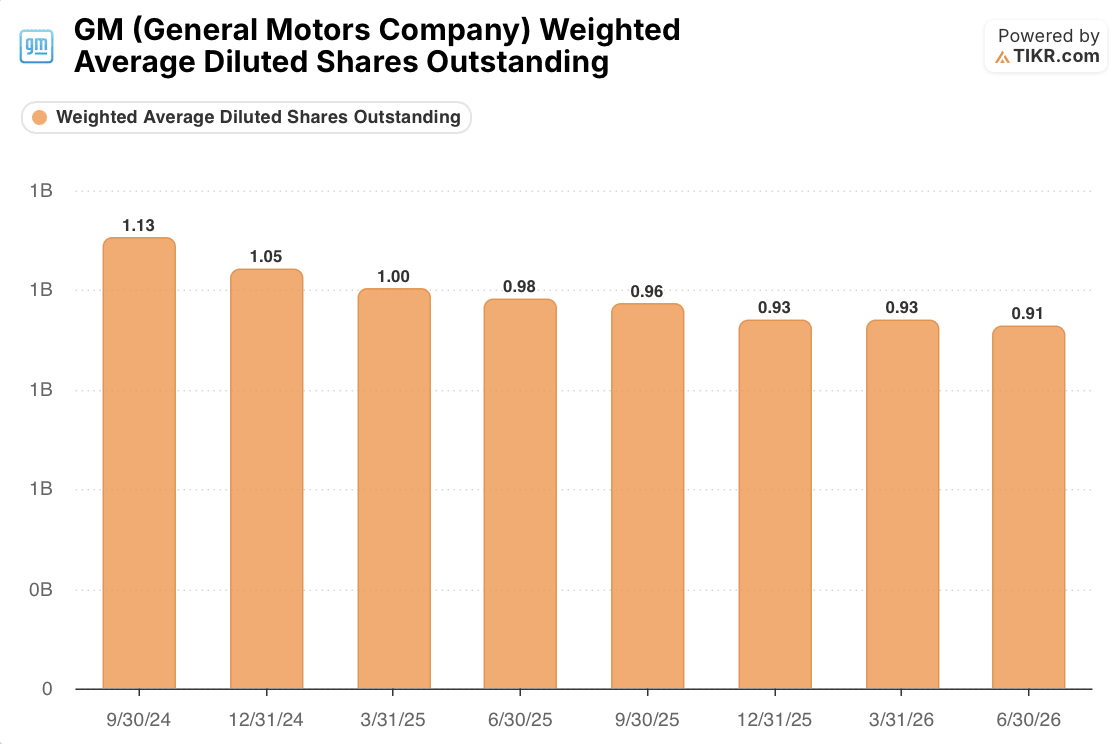
第二个故事发展得更快。通用汽车的加权平均稀释股数从2024年第三季度的11.3亿股降至2026年第二季度的9.1亿股,在七个季度内减少了约19.5%。在盈利持平的情况下,仅此一项就能使每股收益提升约24%。

支撑这些回购的现金流在混乱的一年中保持了稳定。自2025年下半年以来,通用汽车已记录了109亿美元的电动汽车相关费用,其中约72亿美元将以现金支付,截至6月已支付了45亿美元。即便如此,TIKR显示过去四个季度的自由现金流为144亿美元,几乎与之前四个季度的145.5亿美元持平。根据TIKR的合并测算,144亿美元的自由现金流覆盖了68亿美元的回购支出约两倍。
TIKR的数据包含了通用汽车金融公司,因此高于通用汽车偏好的指标。管理层预计2026年调整后汽车业务自由现金流在95亿至115亿美元之间。相对于725亿美元的市值,这大约是13%至16%的收益率,这支持了雅各布森关于"两位数"收益率的说法。
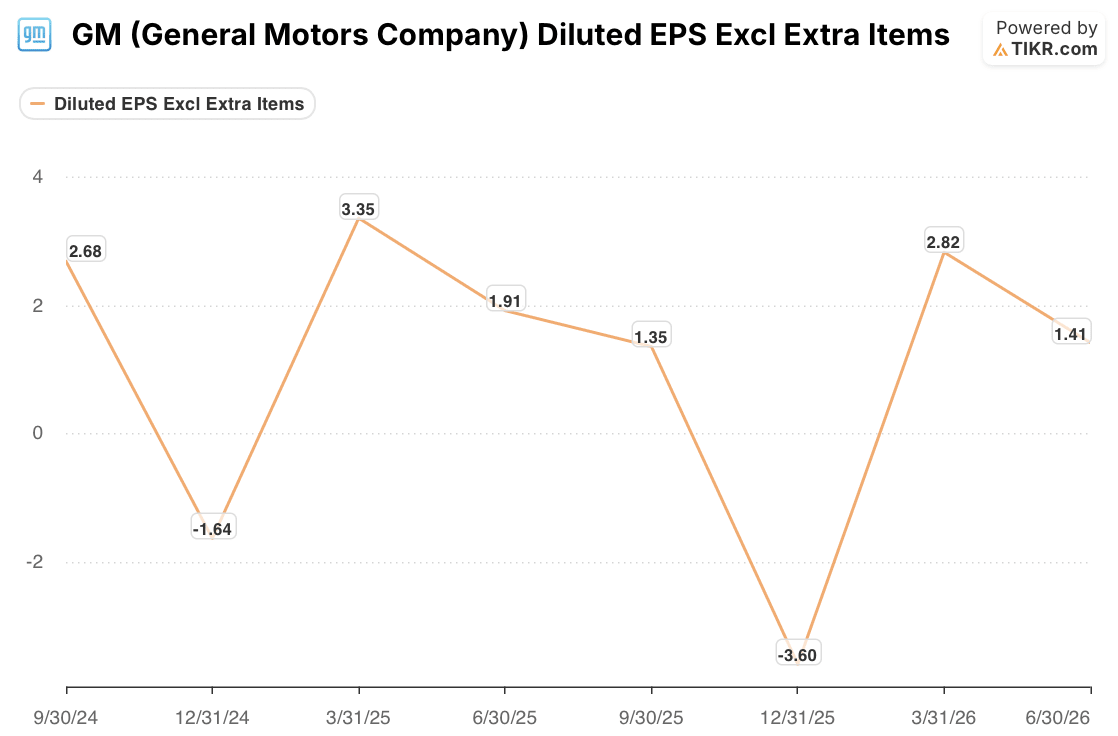
会计噪音有助于解释为什么这个故事被忽视了。GAAP稀释每股收益从2025年第一季度的3.35美元降至2025年第四季度的负3.60美元,然后在2026年第二季度为1.41美元,而调整后每股收益为3.57美元。重组费用掩盖了在报告的GAAP每股收益中股数减少的影响。
在华尔街其他市场跟风之前,洞察其升级股票的确切时刻 — 免费使用TIKR实时追踪分析师评级变化 →
廉价股票是回报,缺失混合动力车型是风险
到目前为止,通用汽车股数的减少幅度远大于其在美国市场份额的下降。管理层将上半年约60个基点的份额损失主要归因于雪佛兰迈锐宝等车型的停产、较小的电动汽车市场以及年初紧张的库存。在同一时期,北美地区的调整后息税前利润率上升了2.5个百分点,在第二季度达到8.6%。
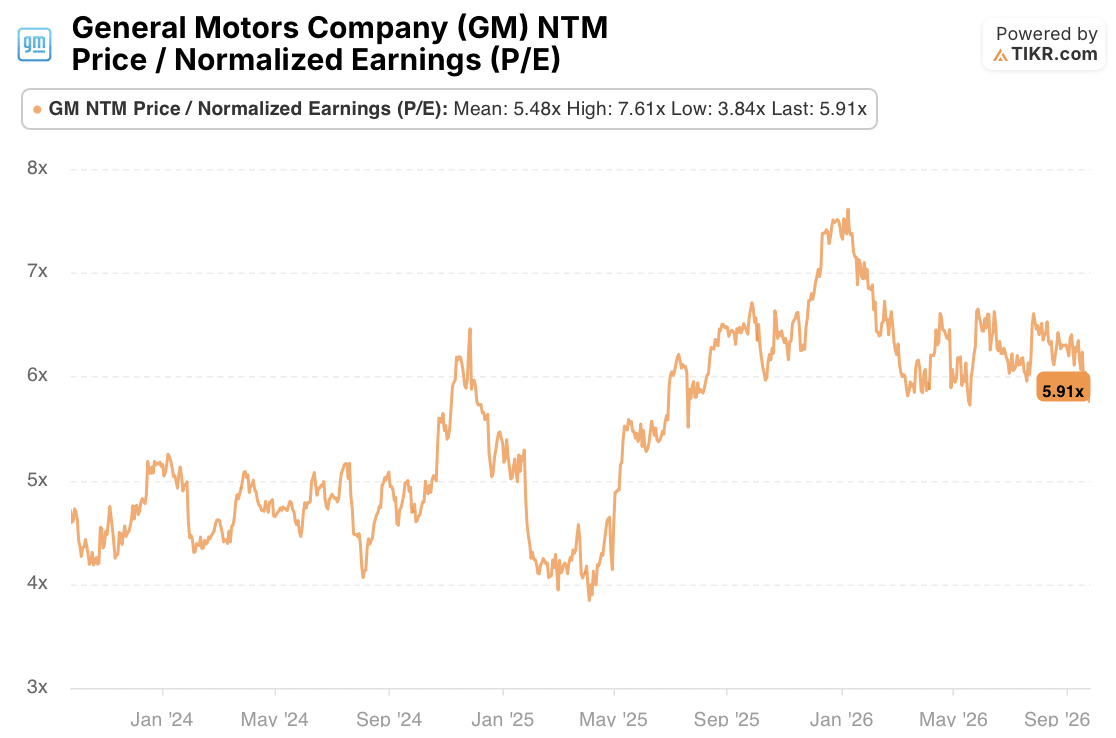
市场并未对此给予回报。通用汽车的交易价格为未来十二个月正常化收益的5.91倍,略高于其三年平均的5.48倍,远低于2025年底达到的7.36倍。低市盈率恰恰使得每一美元回购能够注销更多股票,而且通用汽车在6月底时,其当前授权下仍有35亿美元的回购额度剩余。
风险在于Cox对原因的判断是正确的。如果买家离开是因为通用汽车缺乏混合动力车型,那么市场份额的压力可能会持续存在,直到通用汽车填补这一产品缺口,而不仅仅是随着库存正常化而逆转,并且12月推出的下一代Silverado和Sierra皮卡并未解决这一缺口。特朗普政府放松燃油经济性法规减轻了通用汽车以皮卡为主的产品线面临的监管压力,但这并未解决想要混合动力车型的买家的需求。
下一个检查点是通往2027年的路径。雅各布森预计,一旦电动汽车重组支付完成,通用汽车的现金流将"大幅改善"。第三季度报告应能显示回购是否继续保持在通用汽车第二季度花费的20亿美元附近,而1月份的业绩指引将显示这一现金流的提升是否能经受住大宗商品通胀的影响。如果能够,通用汽车可能继续以快于其在美国市场份额流失的速度减少其股数。
通用汽车的回购优势依赖于5.91倍的市盈率和2027年的现金流提升。免费在TIKR上监控通用汽车的估值倍数和盈利预测 →
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或其内容团队的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含公司的最新新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!