

核心要点:
- 本轮上涨基于AI代理-CPU的论点。 Meta的Muse AI代理让交易员押注服务器CPU需求将大幅增长。高通CEO支持这一观点,称"CPU需求将持续上升"。
- AMD的预期增长巨大,但其估值也极高。 分析师预计到2030年AMD营收将增长近7倍。AMD股票交易于约57倍未来十二个月市盈率,大约是英伟达18.7倍市盈率的三倍,尽管其数据中心营收仅为英伟达的一小部分。
- 英特尔股价可能已跑在基本面之前。 分析师预计英特尔未来两年营收将增长约15%至20%。这与年初至今223%至245%的涨幅相比显得温和,且CPU在AI支出中仍只是GPU的一小部分。
现已上线:使用TIKR全新估值模型,发现您最喜爱股票的潜在上涨空间(免费)>>>
发生了什么?
高通 (QCOM) CEO Cristiano Amon表示,CPU将是运行AI代理的核心。在9月23日的 TBPN播客 上,他说:"CPU需求将持续上升。"
交易员正在押注他是对的。Meta的Muse AI代理引发了芯片股上涨。 Stocktwits报道,英特尔 (INTC) 股价本周上涨17.3%,Arm上涨12.4%。
AMD (AMD) 市值也已突破1万亿美元。
问题在于,盈利预期是否支撑这一走势,还是上涨已跑在了预期之前。
为什么Muse对CPU很重要
聊天机器人一次回答一个提示。Muse在其自己的基于云端的虚拟机内运行,因此会持续消耗计算能力。
Wccftech报道称,个人AI代理可能需要 每块GPU对应四到四十个CPU。更多的代理可能意味着英特尔、AMD和Arm需要更多的服务器CPU。
周四,AMD股价上涨2.4%,英特尔股价上涨3.9%。年初至今,英特尔上涨212%,AMD上涨182%。iShares半导体ETF (SOXX) 上涨超过80%。
Amon说了什么
Amon表示,CPU将是协调代理的关键。他还表示,供应链正满负荷运转。他补充说,高通才刚刚进入数据中心领域,所以他也是以竞争对手的身份发言。
AMD的营收是否支撑其走势?
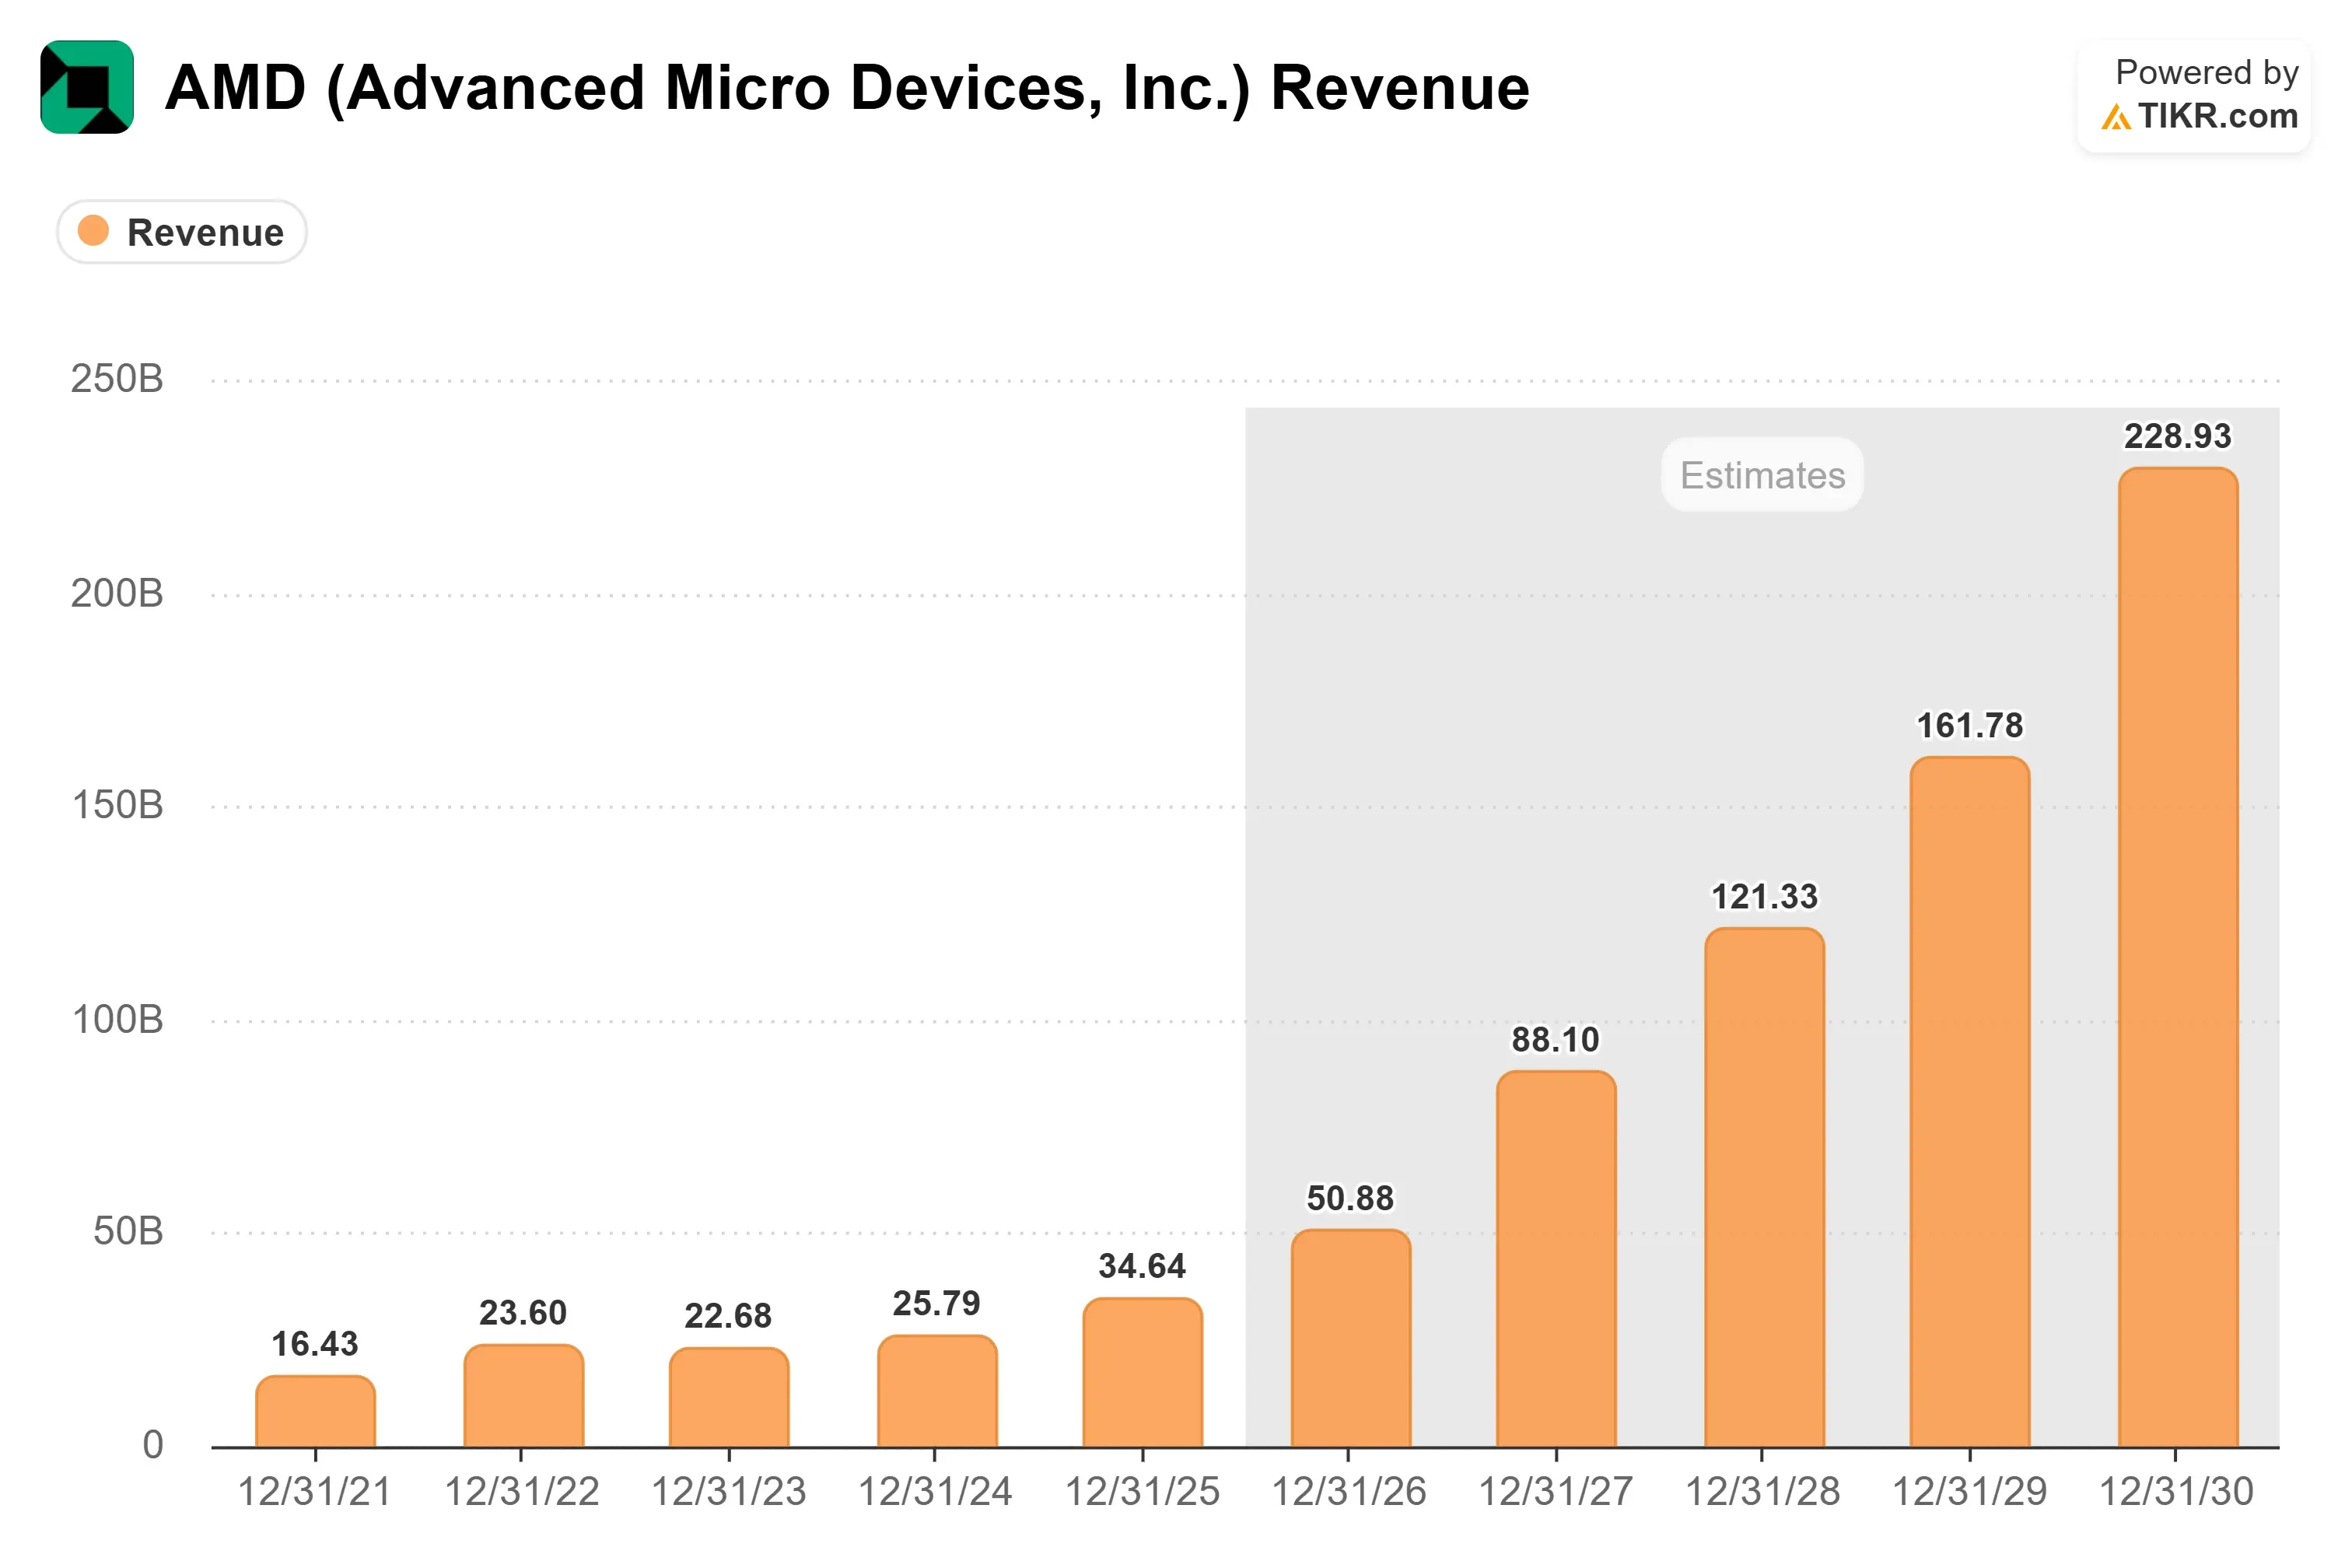
AMD的营收在2021年为164.3亿美元,2025年为346.4亿美元。这大约是四年翻了一番。
分析师预期更高:
- 2026年:508.8亿美元,增长约47%
- 2027年:881.0亿美元,增长约73%
- 2030年:2289.3亿美元,是2025年水平的六倍多
这些是公司整体数据,不仅仅是数据中心。即便如此,这些预期已经假设了巨大的增长。AMD股价已为这种增长定价。
英特尔股价是否领先于其预期?
英特尔2025年营收为528.5亿美元。分析师预计2026年为630.8亿美元,增长约19%。2027年预计为720.1亿美元,增长约14%。
图表未显示这些数字是否近期被上调,因此我们无法判断分析师是否已跟上。
14%至19%的增长是稳健的。但根据 247 Wall St 的数据,截至9月24日,英特尔股价年初至今上涨超过200%。
9月24日,在没有公司特定消息的情况下,英特尔股价下跌3%至120美元以下。其交易价格约为销售额的11.5倍,48位分析师中有32位给予其"持有"评级。
与GPU相比,CPU在AI支出中也只是一小部分。综合来看,这表明英特尔股价已跑在基本面之前。

AMD的估值是否像一个"遥远的第二名"?
这是 The Motley Fool 对AMD相对于英伟达的描述。其第二季度数据中心营收为67亿美元,而英伟达为890亿美元。据估计,其在GPU市场的份额也仅为5%。
估值图表讲述了同样的故事。
AMD交易于约57倍未来十二个月市盈率。英伟达交易于约18.7倍,接近其17.5倍的低点。
AMD自身的平均市盈率为37.9倍,英伟达为30.6倍。
因此,AMD股票现在的市盈率约为英伟达的三倍。

AMD股票从这里还有多少上涨空间?
使用TIKR的全新估值模型工具,您可以在不到一分钟内估算股票的潜在股价。
只需三个简单的输入:
- 营收增长
- 营业利润率
- 退出市盈率倍数
如果您不确定输入什么,TIKR会自动使用分析师的共识预期填充每个输入,为您提供一个快速可靠的起点。
然后,TIKR会计算牛市、基准和熊市情景下的潜在股价和总回报,让您快速判断一只股票看起来是低估还是高估。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票,以便跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR终端的投资数据和分析师预期创建内容。我们的分析可能未包含近期公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


