Arista Networks 股票关键数据
- 当前价格: $206.55
- 目标价(中值): ~$428
- 华尔街目标价: ~$242
- 潜在总回报率: ~107%
- 年化内部收益率: ~19% / 年
现已上线:使用 TIKR 的新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
Arista Networks (ANET) 于 2026 年 9 月 25 日收于 $206.55,较 8 月 12 日创下的收盘纪录 $210.50 低 1.88%。在 9 月 10 日的花旗全球 TMT 大会上,首席财务官 Chantelle Breithaupt 被问及当前递延收入周期已进行到何种程度。她表示云周期"大约为 3 年",并补充说:"从重要性角度来看,我认为我们正进入 AI 周期的第 2.5 到 3 年。"
根据 TradingKey 的数据,Arista 于 9 月 21 日加入标普 100 指数,此次调整还新增了其他三家公司,该股当日上涨 3.05%。Breithaupt 认为"这个周期可能会更长。"她的言论(存档于 Arista 的投资者关系材料中)将这一情况与 2026 年业绩指引之外的产品联系起来。
规模化以太网业务未计入 2026 年业绩指引,预计收入将于 2028 年实现
Breithaupt 表示"我们的指引中未计入规模化以太网业务的任何收入,Arista 在 2026 年也没有该业务的收入",并且"2028 年我们才会在该业务上获得收入。"云与 AI 网络高级副总裁 Tyson Lamoreaux 将早期 XPO 部署安排在 2027 年下半年,"真正在 2028 年加速",而共封装光学器件的加速可能比这晚 12 个月。这些是管理层的计划,并非已确认订单。
企业市场可能进一步拉长周期。Lamoreaux 引用了"Mythos 和 Glasswing"(Anthropic 的漏洞搜寻 AI 模型和安全计划)以及"不断增长的安全漏洞发现率"。Breithaupt 表示,新接触 Arista 的企业客户已在其"更新周期之前"接洽,以便他们只需进行一次修补,她预计园区网络收入将从 2025 年的 8 亿美元增长到 2026 年的 12.5 亿美元。
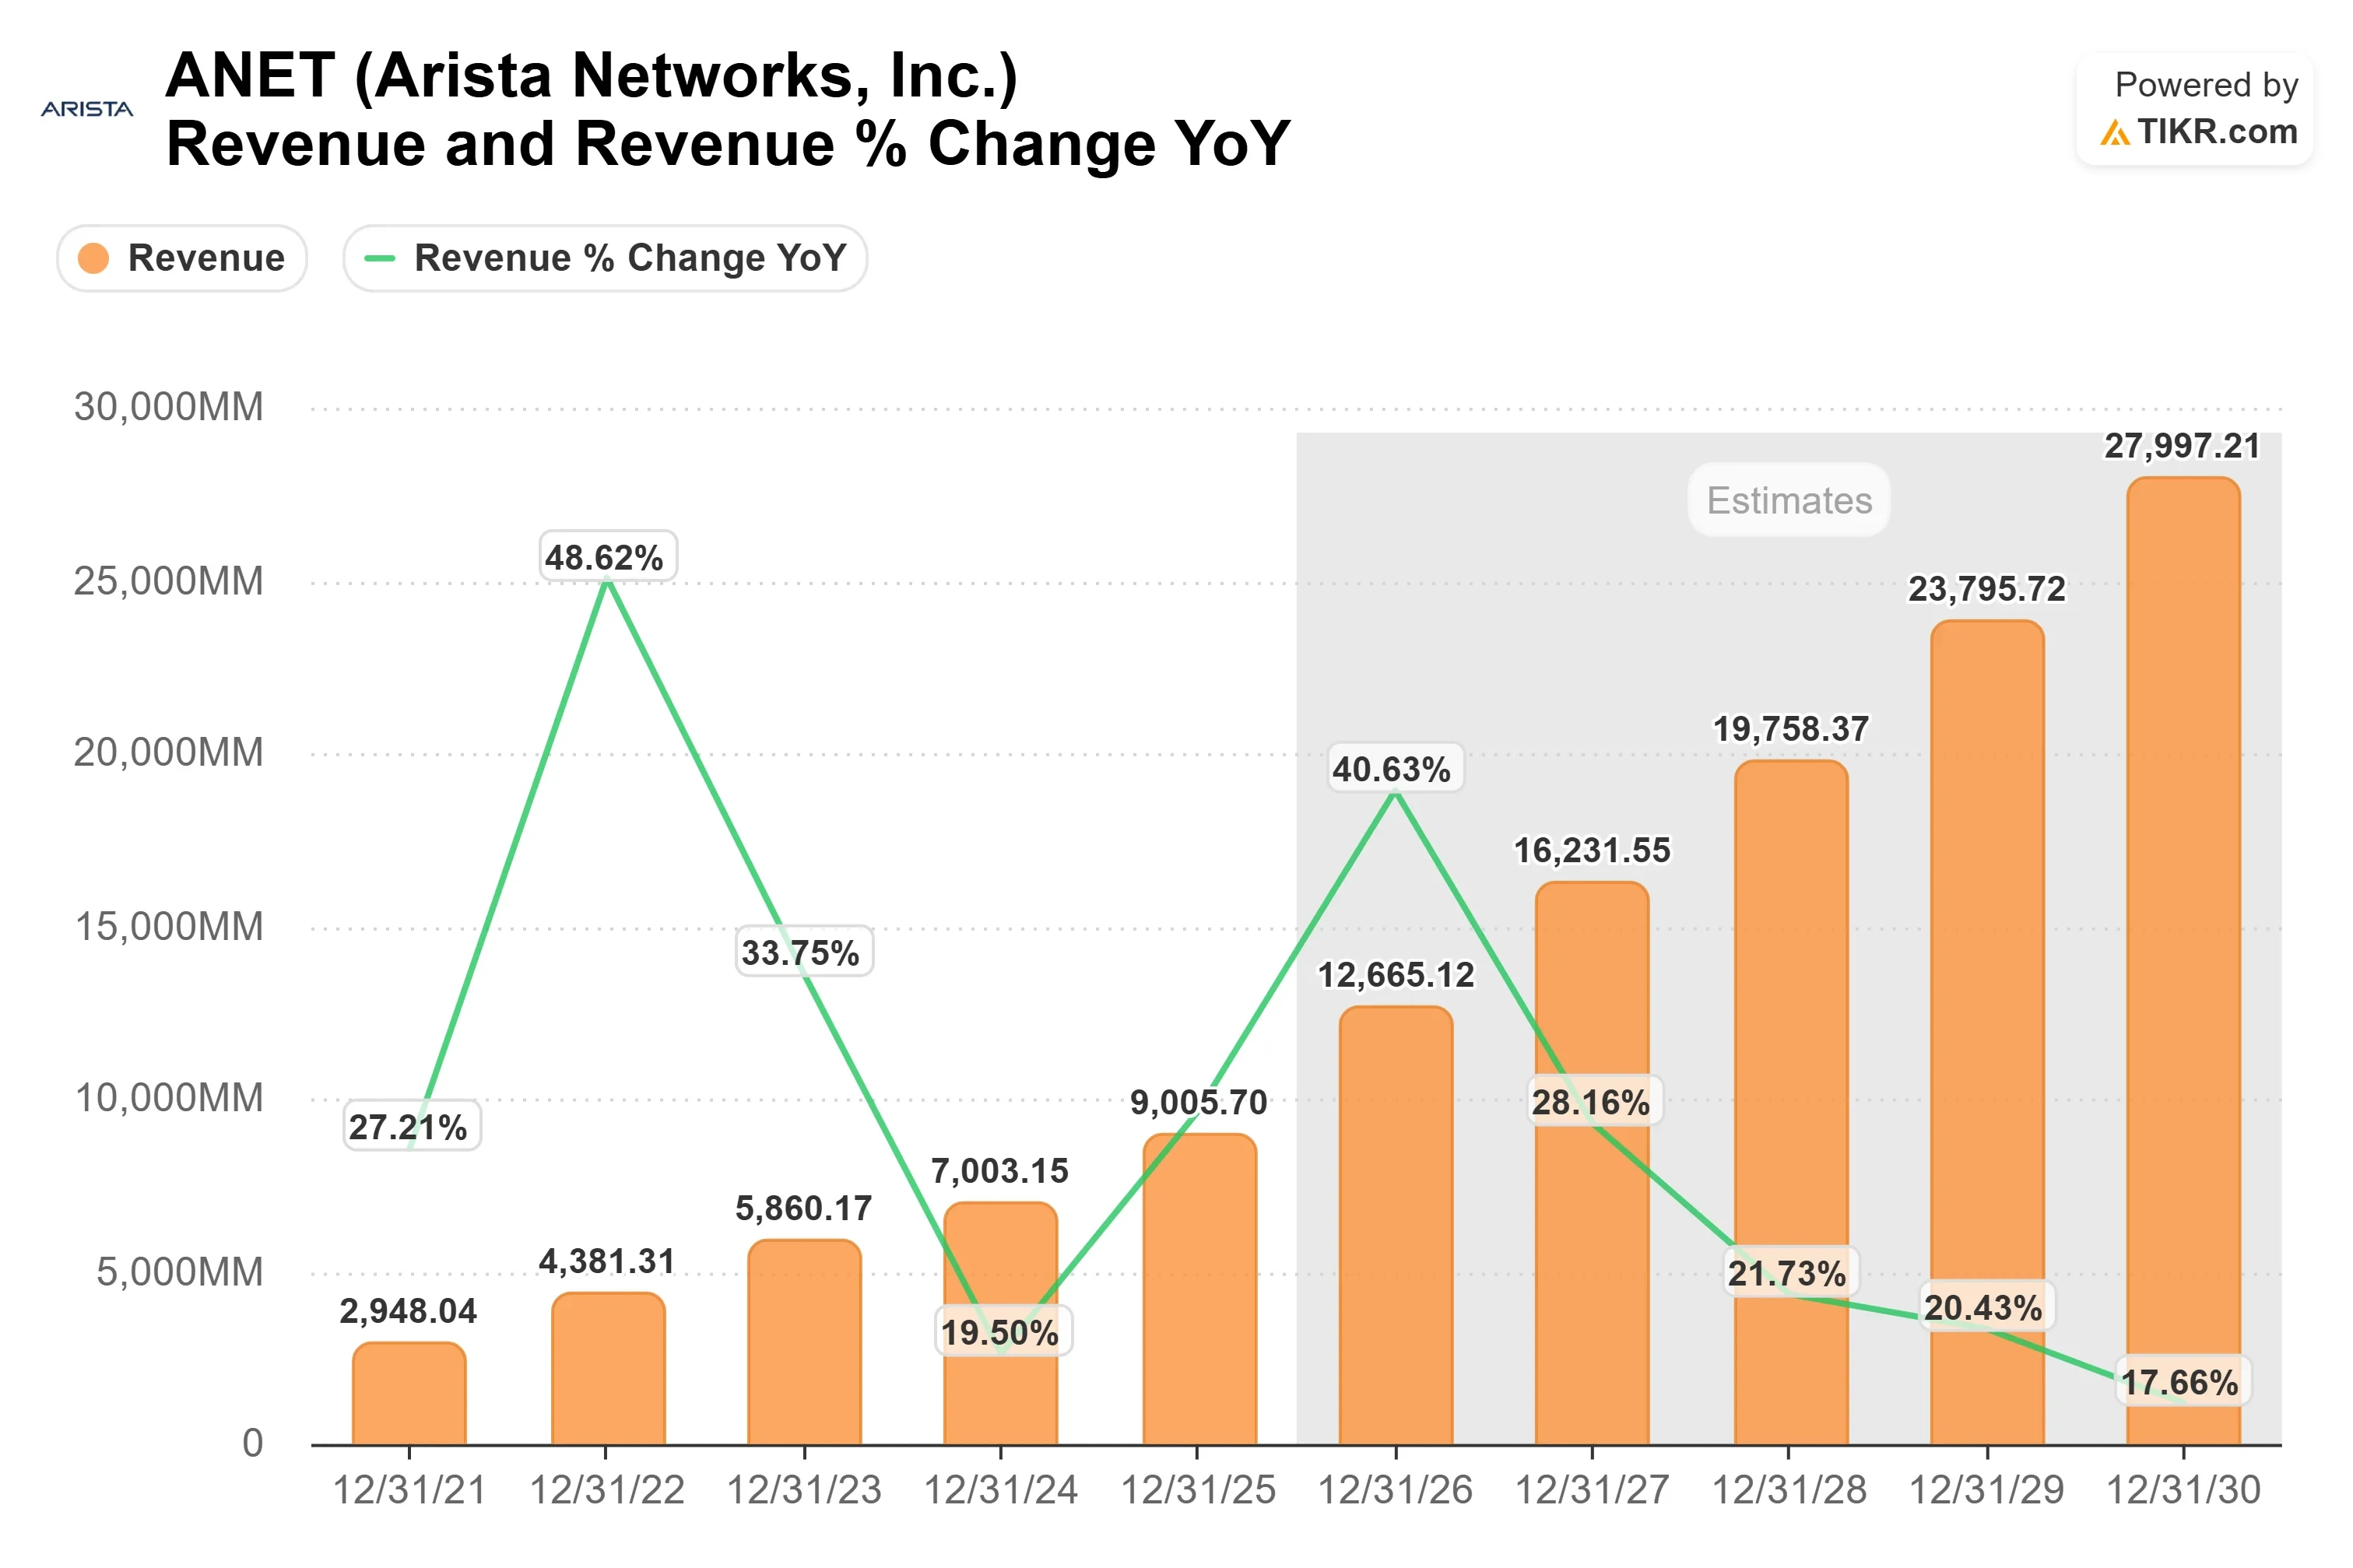
Arista 还计划修订其 2025 年 10 月作出的 1050 亿美元市场规模预估,"希望"在 2026 年晚些时候进行。自 6 月 30 日以来,市场对 2027 年收入的共识预期已上升约 13%至约 162 亿美元,对 2028 年的预估则攀升约 14%至约 198 亿美元。
查看 Arista Networks 股票的历史及前瞻预估(免费!) >>>
第二季度自由现金流下降,尽管收入增长 37.69%
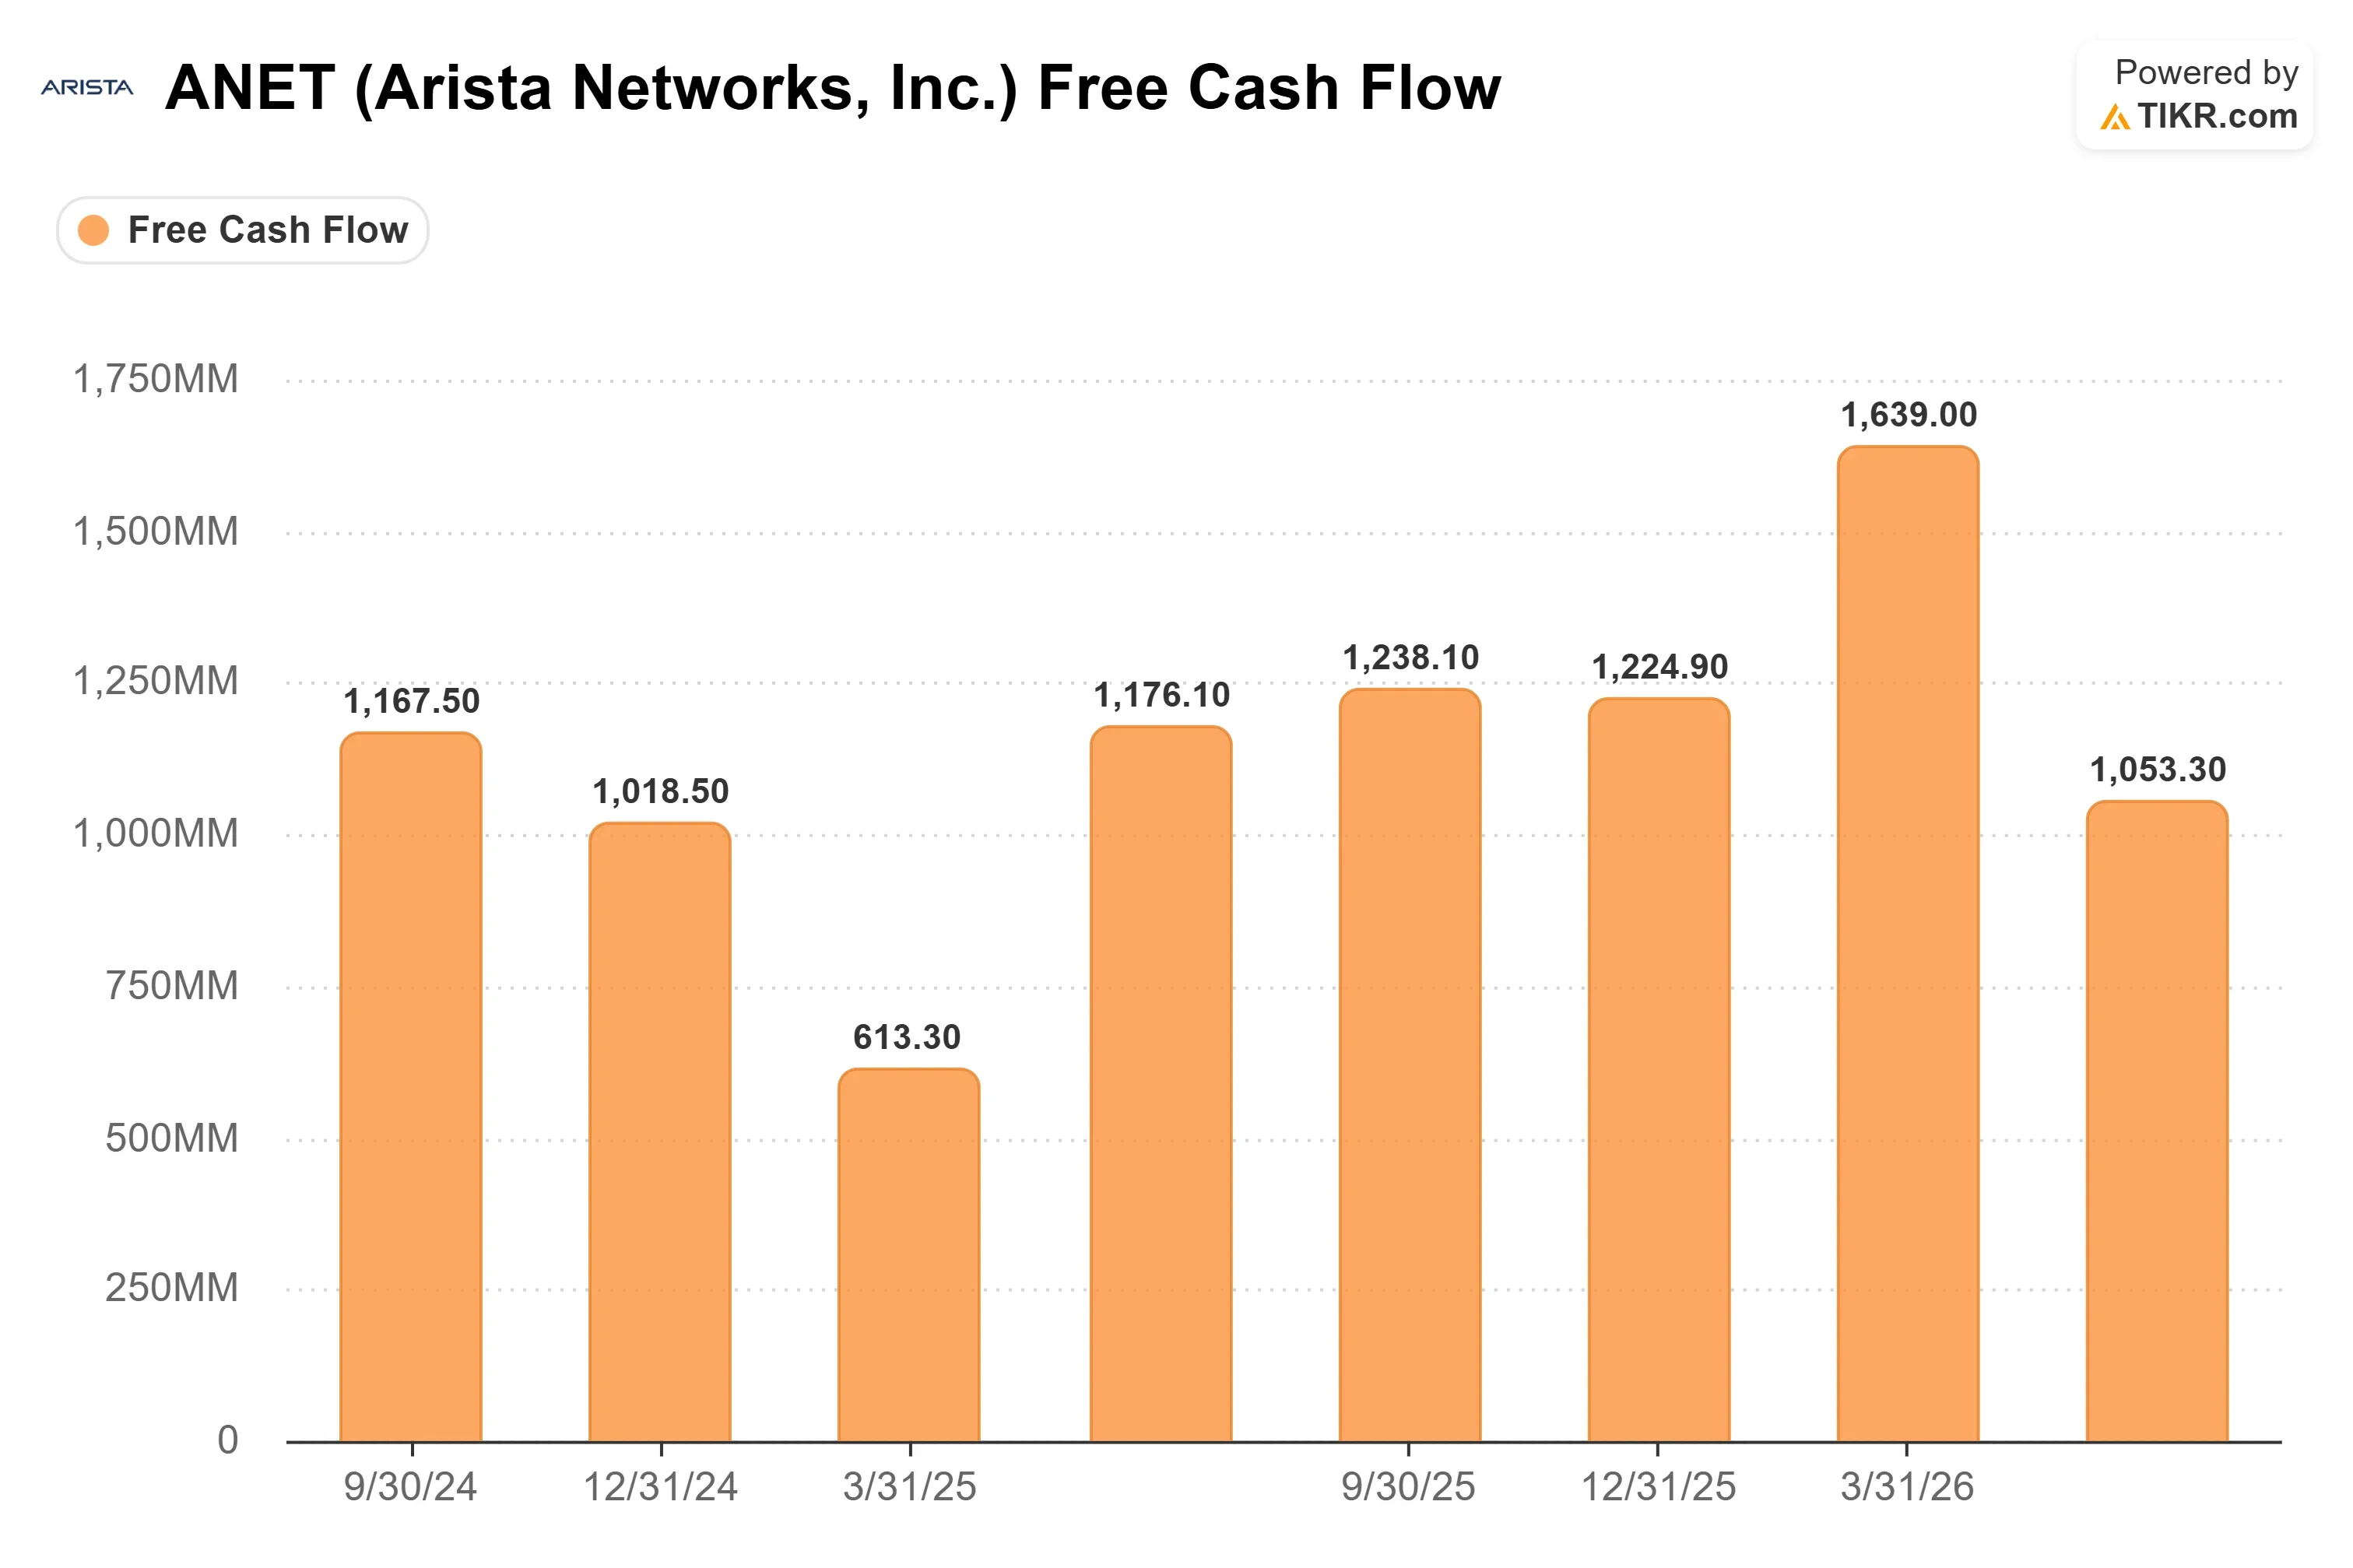
第二季度自由现金流为 10.533 亿美元,低于华尔街预期 17.15%,同比下降 10.44%,尽管收入增长了 37.69%。此前第一季度自由现金流为 16.390 亿美元,因此单季度数据尚不能构成趋势。已报告销售额也可能滞后于周期,因为 Breithaupt 表示"其中一些部署可能需要 18 到 24 个月才能达到验收标准。"
Arista 在 2026 年早些时候的一次提价针对内存密集型产品,旨在"至少保持我们的利润率中性",Breithaupt 说,并补充道:"我们并不寻求提升利润率。"她表示,晶圆厂产能和内存看起来在 2027 年前都已安排妥当,而 PCB 和电容器等部件仍然是"打地鼠"状态。
以未来十二个月市盈率 44.47 倍计算,相对于思科 (CSCO) 的 20.73 倍和 Ciena (CIEN) 的 34.36 倍,该股股价已经计入了更长周期的大部分预期。首席执行官 Jayshree Ullal 也于 9 月 25 日提交了 144 表格,通知拟出售 62,622 股,价值约 1320 万美元。该通知并未确认交易已完成。
在 TIKR 中查看 Arista Networks 相对于同行的表现(免费!) >>>
TIKR 高级模型分析
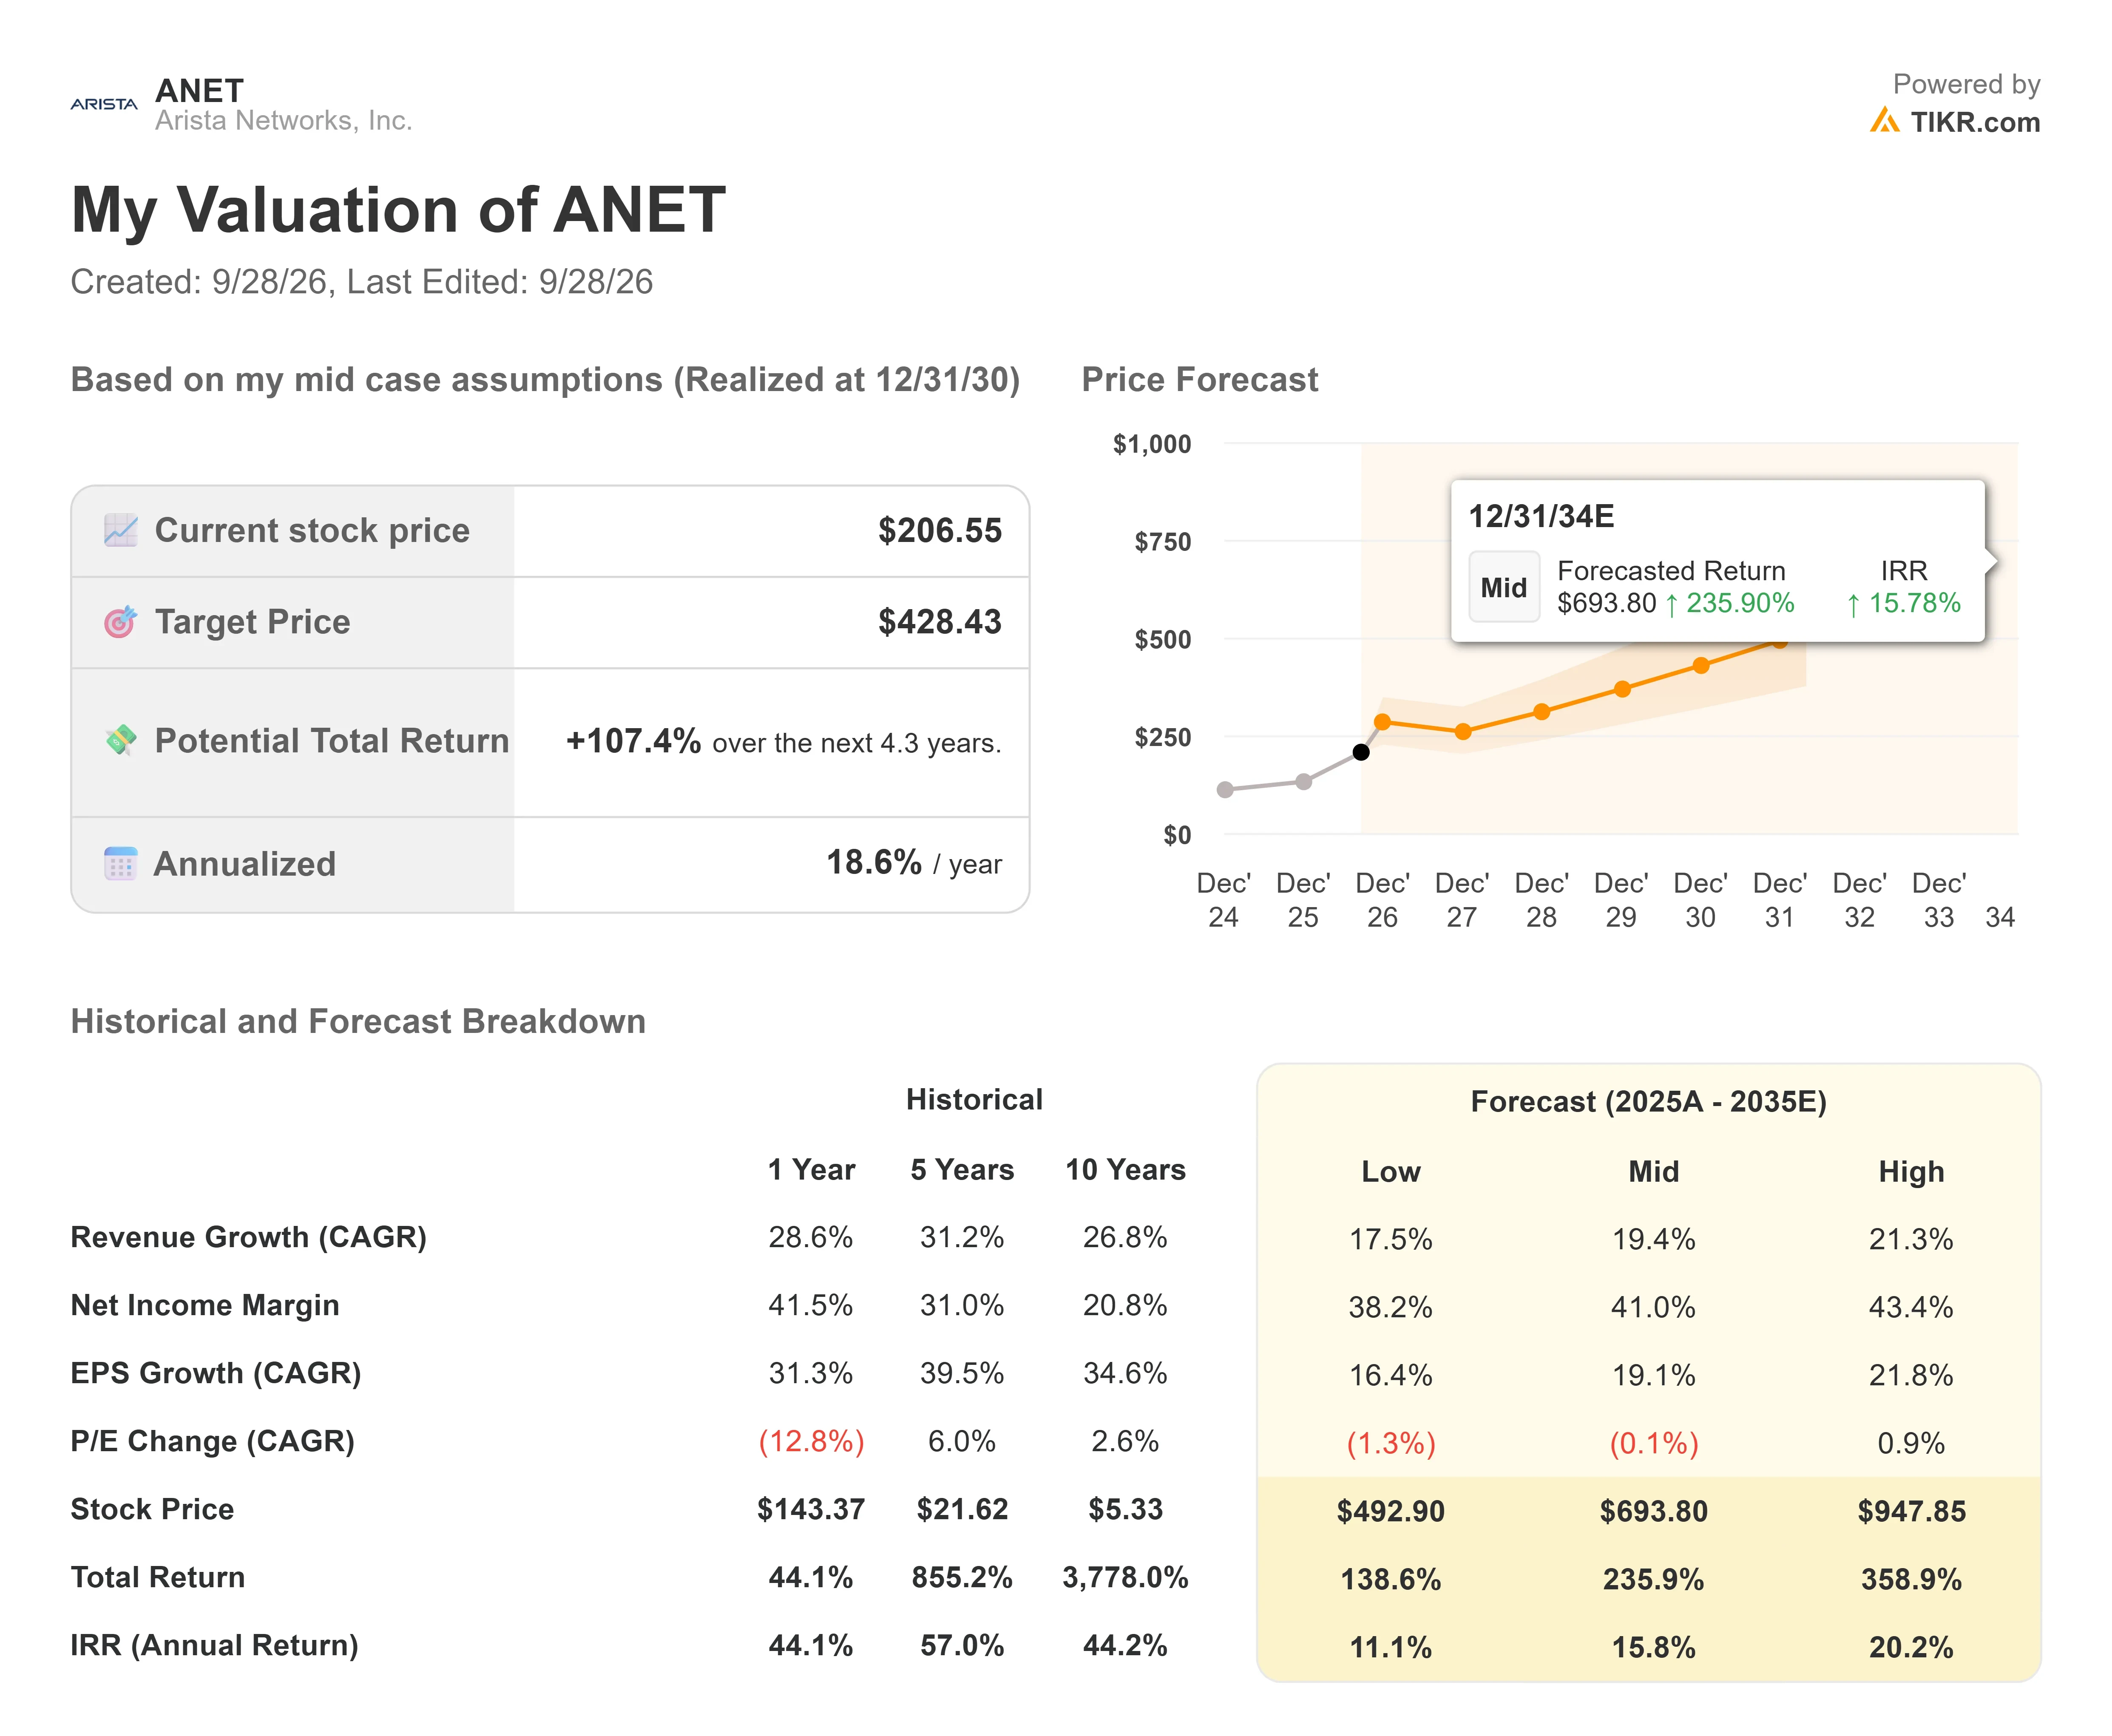
- 当前价格: $206.55
- 目标价(中值): ~$428
- 潜在总回报率: ~107%
- 年化内部收益率: ~19% / 年
查看分析师对 Arista Networks 股票的增长预测及目标价(免费!) >>>
TIKR 的中值情景是基于既定假设构建的。该模型预计到 2030 年 12 月 31 日股价将达到约 $428,总回报率接近 107%,或在 4.3 年内年化回报率约为 19%。在其 2025 年至 2035 年的预测窗口内,该模型假设收入年增长率约为 19%,净利润率接近 41%(接近 Arista 过去一年实现的 41.5%),因此利润率需要保持而非扩张。
两个增长驱动力是 2028 年启动的规模化以太网业务和安全驱动的企业设备更新周期。主要风险是时机:如果在规模化以太网收入到来之前周期见顶,那么该模型假设的市盈率大致持平的预期将难以在当前溢价水平上得到支撑。
增长有超越中值情景的空间,因为约 19% 的增长率低于华尔街对 2026 年至 2029 年每年的共识预期,尽管 2029 年的预估仅基于四位分析师。如果周期按照云周期的大约三年时间表结束,将同时削减增长和估值倍数。
结论
Arista 预计在 11 月初发布的第三季度财报是下一个考验。管理层给出的指引是收入约 33 亿美元,非 GAAP营业利润率为 48% 至 49%。自由现金流若能回升至第二季度 10.533 亿美元之上,将支持周期运行超过三年。如果第四季度展望低于华尔街预期的约 36 亿美元,则表明周期更接近云周期的长度。
查看亿万富翁投资者正在买入哪些股票,以便您能通过 TIKR 跟随聪明钱。
您应该投资 Arista Networks 吗?
唯一真正了解的方法是亲自查看数据。TIKR 为您免费提供专业分析师用来回答该问题的机构级财务数据。
调出Arista Networks,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和盈利的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,以跟踪Arista Networks以及您关注的所有其他股票。无需信用卡。只需您做决策所需的数据。
在 TIKR 上免费分析 Arista Networks →
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票 ,以便您能跟随聪明钱。
- 使用 TIKR 一体化、易于使用的平台,在短短 5 分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用 TIKR 搜索 10 万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预估来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!