博通股票的关键数据
- 当前价格: $352.81
- 目标价(中值): ~$1,160
- 华尔街目标价: ~$530
- 潜在总回报率: ~229%
- 年化内部收益率: ~34% / 年
现已上线:使用TIKR的新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
9月23日,路透社转述了《金融时报》的一篇报道,称北京的国家资产监管机构一直在调查国有数据中心内使用的博通(AVGO)交换机,路透社无法核实此消息。关于当天交易的描述存在矛盾,但截至9月25日,股价收于$352.81,较TIKR一年期回撤图表上的峰值下跌了26.74%。
TIKR的分部数据显示,包括香港在内的中国市场收入占比从2023财年的32%下降至2025财年的17%。博通的投资者关系材料没有单独列出国有数据中心的销售额,因此问题的关键在于此次审查能够触及和不能触及的范围。
北京审查能触及和不能触及的范围
据《金融时报》引述的消息人士称,在某些国有企业中,博通交换机可能占到设备总量的90%。国资委可能会非正式地指导国有数据中心减少使用,并且据报道也在审查博通是否利用其市场地位捆绑销售产品或要求大量购买交换机芯片。此次调查是初步的,捆绑销售问题也只是询问,并非定论;两者都不是禁令。
国有背景的数据中心已经禁止使用英伟达(NVDA)产品,如果后续有指导性意见,华为等国内供应商将有望受益。据称,任何行动都不会影响私营运营的站点,例如阿里巴巴或字节跳动的数据中心。博通的10-K文件主要按交付地点记录收入,并指出运往中国的产品中有相当一部分最终进入了在美国和欧洲销售的设备中。
中国收入从2023财年的115.3亿美元降至2025财年的111.6亿美元,而总收入则从358.2亿美元增至638.9亿美元,因此所有增长都来自其他地区。在9月8日高盛的Communacopia + Technology会议上,分析师Jim Schneider询问CEO Hock Tan,像DeepSeek或Moonshot这样的中国开源权重开发商是否会成为客户。Tan没有直接回答,而是说:"我相信封闭的前沿模型。"

Tan为现金决策设定了日期
"我们通常在12月的董事会会议上进行年度资本配置,"Tan说,并补充道,博通将在财年结束时"账面上有创纪录的现金"。由于"大约560亿美元的总债务是在利率低得多的时候承担的",他反对提前偿还,留下两个选择:"增加股息,并可能进行股票回购。"
100亿美元的回购授权将持续到2026年12月31日。TIKR数据显示,过去12个月净债务(扣除现金后)为354.4亿美元,市场普遍预测到2027财年末净现金约为480亿美元。
在TIKR上,未来十二个月的标准化每股收益预期从2025年11月2日的大约$8,翻倍多至2026年9月25日的大约$17,而股价则从$369.63下滑至$352.81,使得远期市盈率从44倍降至20倍。这部分反映了12个月窗口期向前滚动的影响。
管理层对第四季度毛利率的指引为73%,而一年前约为78%,并且自由现金流在过去五个季度均低于华尔街预期。差距在第三财季收窄至2.50%,而一年前为16.25%,实际交付136.7亿美元,预期约为140亿美元。

TIKR高级模型分析
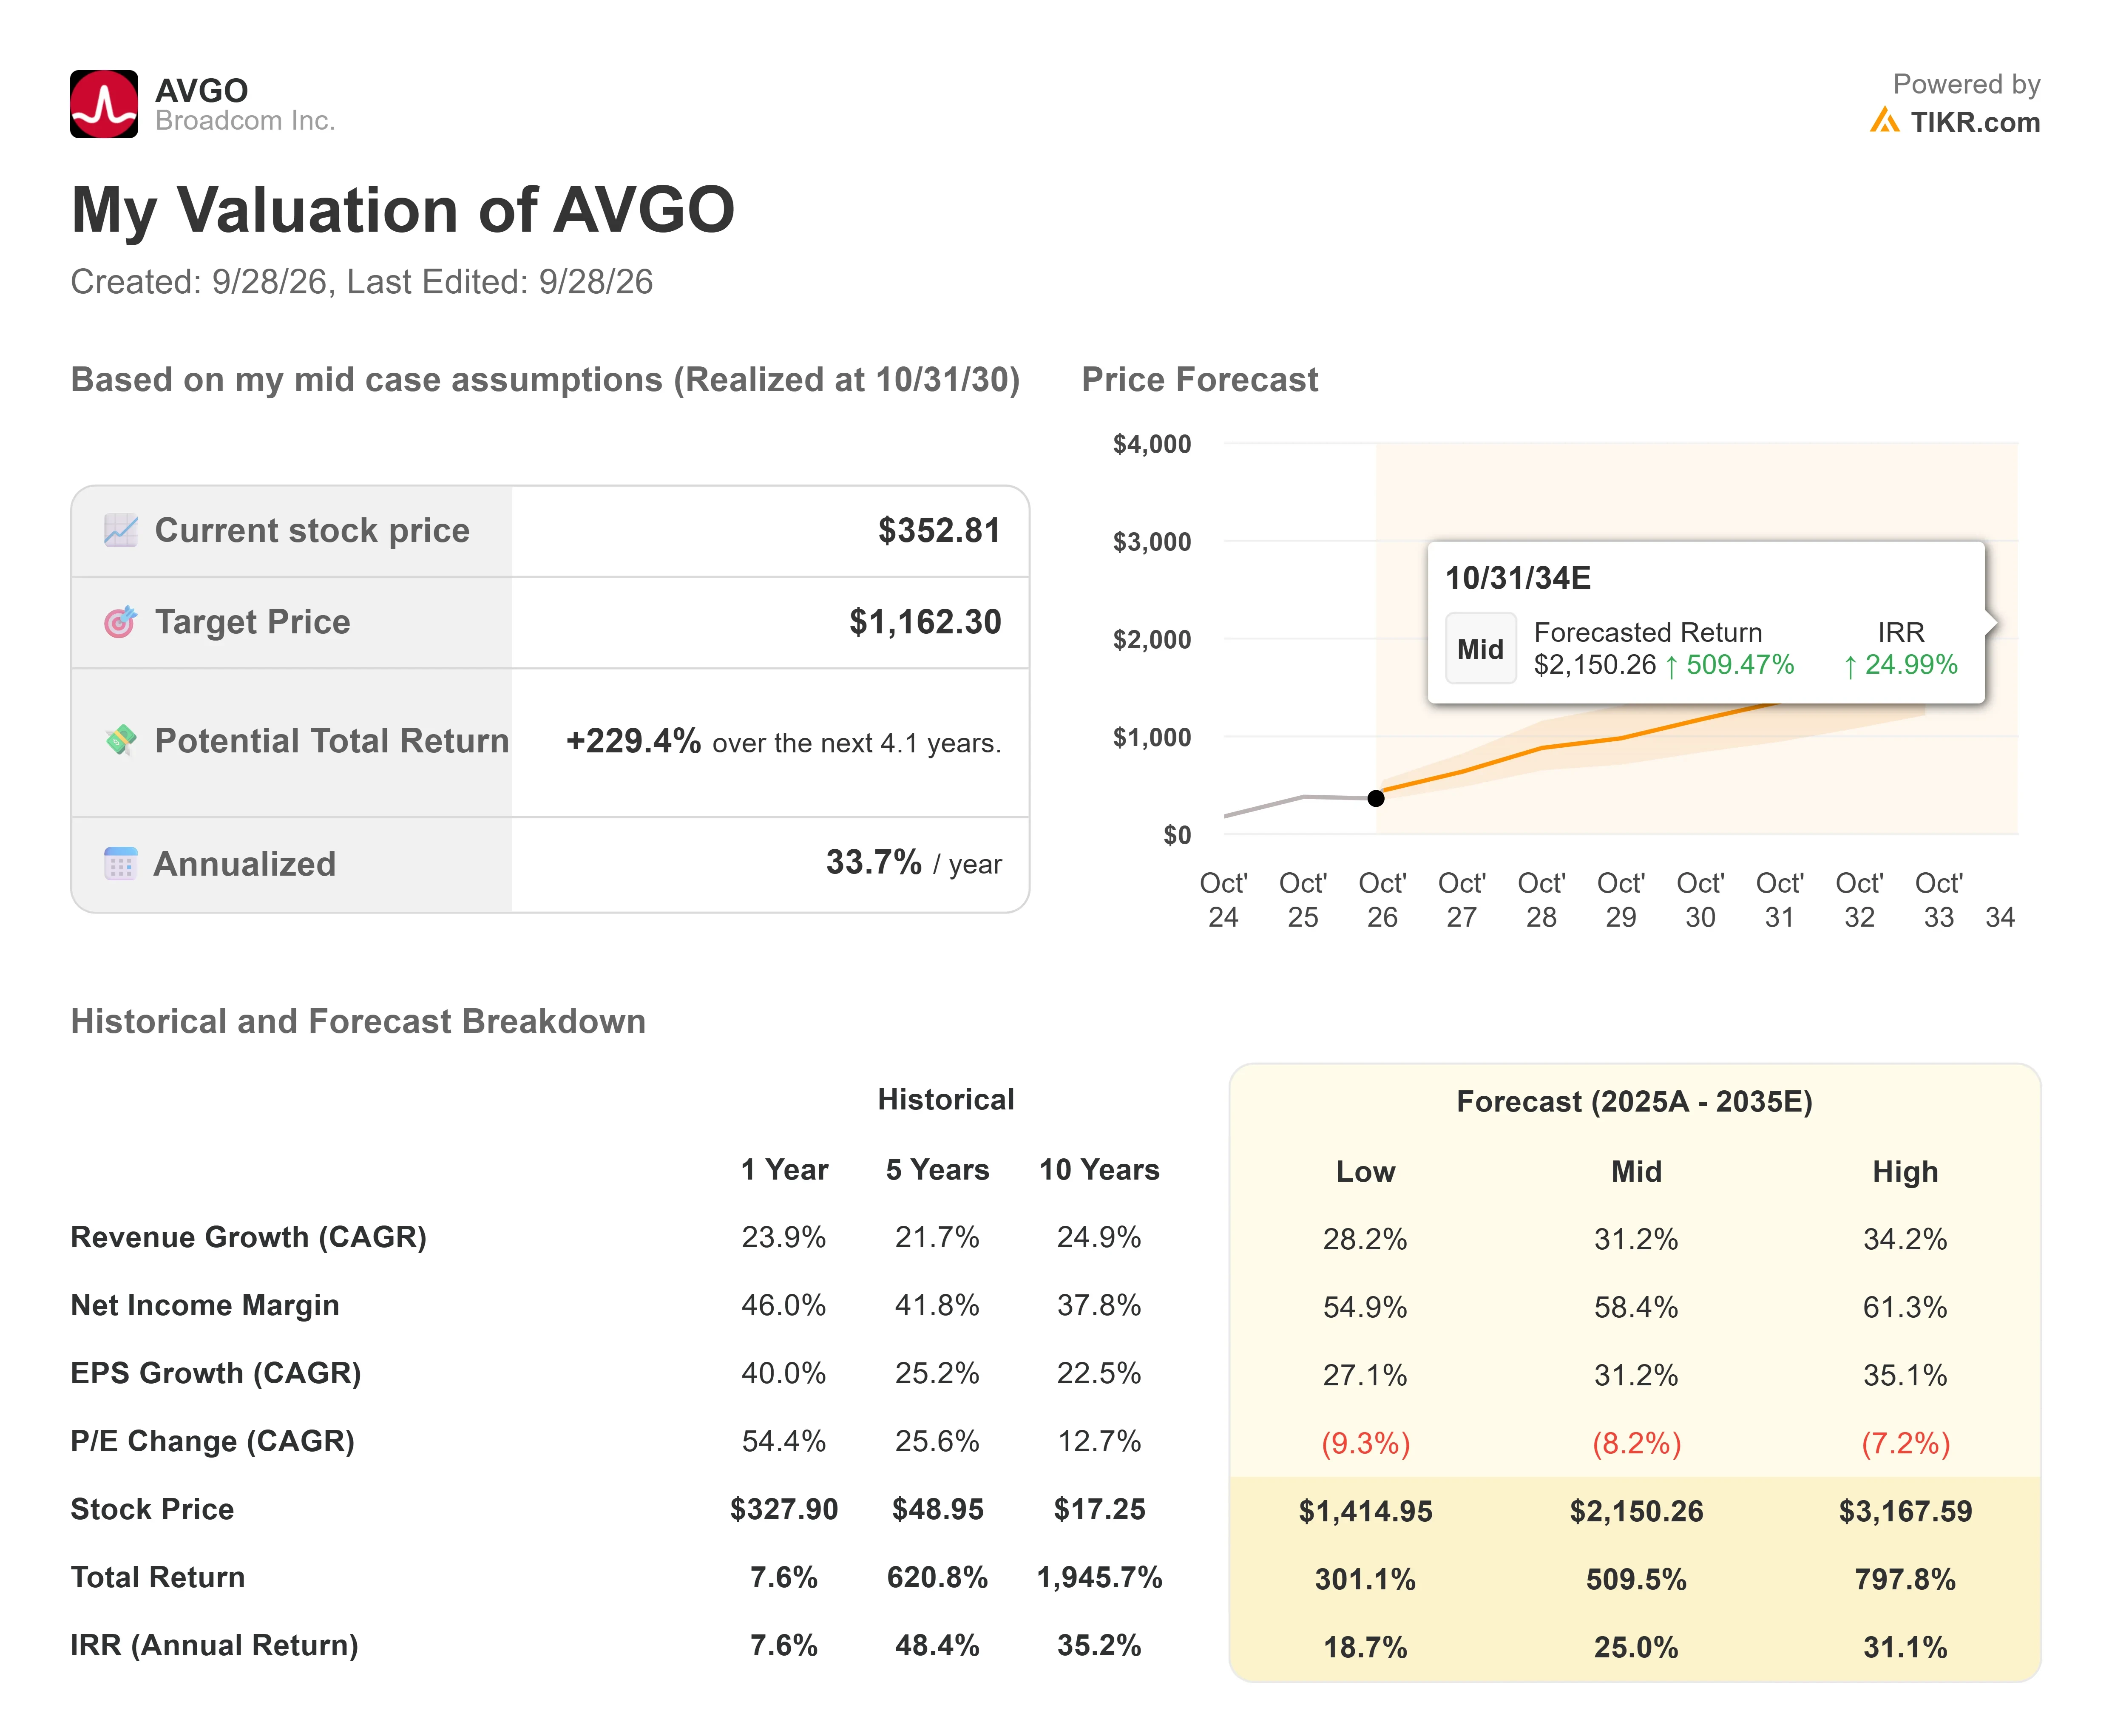
- 当前价格: $352.81
- 目标价(中值): ~$1,160
- 潜在总回报率: ~229%
- 年化内部收益率: ~34% / 年
查看分析师对博通股票的增长率预测和价格目标(免费!) >>>
TIKR的中性情景将博通估值设定在2030年10月31日约为$1,160,这意味着从$352.81起约229%的总回报,或每年约34%。这个2030年情景并非12个月目标价;华尔街的平均目标价约为$530,其中有40个买入评级、7个跑赢大盘评级、3个持有评级,没有跑输大盘或卖出评级。
其输入参数(由TIKR列出,适用于2025年至2035年窗口期)假设年收入增长率约为31%,净利润率接近58%,市盈率每年收缩约8%。人工智能半导体和基础设施软件(后者在2025财年为270.3亿美元)推动收入增长,而运营杠杆抵消了较低的毛利率。
上行空间在于AI收入如期实现,同时回购减少流通股数量。
下行风险在于毛利率进一步侵蚀,或者博通六大定制芯片客户中有一家的业务转移。
结论
第四财季于11月1日结束,董事会通常在12月设定资本配置;2025财年业绩于2025年12月11日公布。一个积极的信号是收入达到或超过348亿美元的指引,毛利率接近73%,以及回购授权超过100亿美元。较小的回购授权,或者国资委的指导性意见超出国有站点范围,将预示着更大的下行风险。
查看亿万富翁投资者正在买入哪些股票,以便您能跟随聪明资金,尽在TIKR。
您应该投资博通吗?
唯一真正了解的方法是亲自查看数据。TIKR为您免费提供与专业分析师用来回答该问题相同质量的机构级财务数据。
调出博通,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和收益的预期、估值倍数随时间的变化情况,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表,以跟踪博通以及您关注的所有其他股票。无需信用卡。只需您自己做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票 ,以便您能跟随聪明资金。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!