关键要点
- Kodiak Sciences 股价上涨约 141%,因其药物 Zenkuda 在湿性年龄相关性黄斑变性的关键性 DAYBREAK 三期试验中达到了主要终点。
- Zenkuda 的优势在于持久性:在视力改善方面与阿柏西普相当,同时根据严格的再治疗规则,其 54% 的患者实现了 6 个月给药一次。
- Kodiak 计划在 2026 年第四季度提交上市申请,其依据是五项积极的三期研究结果。
- Kodiak 仍处于商业化前阶段,因此接下来需要关注的是 FDA 的批准、其如何为上市筹集资金,以及 KSI-101 在 12 月公布的三期数据。
Kodiak Sciences (KOD) 今日上涨约 141%。开盘前,该公司宣布其领先的眼科药物 Zenkuda 在湿性年龄相关性黄斑变性的关键性三期试验中取得了成功。
这对公司及其投资者,乃至对患者而言,都是一件大事。让我们深入了解一下。
具体发生了什么
DAYBREAK 研究将 Zenkuda 与阿柏西普进行了对比,后者是Regeneron (REGN) 以 Eylea 品牌销售的药物。结果如下:
- Zenkuda 在第一年的视力改善方面与阿柏西普相当,达到了其主要终点(p 值为 0.0007)
- 54% 的 Zenkuda 患者在第一年实现了 6 个月给药一次
- 眼内炎症发生率为 0% (!),白内障发生率为 0.5%,而阿柏西普为 0.9%
美国视网膜顾问公司首席医疗官 David M. Brown 博士总结道:
"Zenkuda 的 DAYBREAK 结果确实令人印象深刻。在一种密切模拟我们在临床中使用的零积液容忍方法的 AI 引导再治疗算法下,超过一半的患者在第一年通过 24 周给药一次得以维持。"
为何持久性是关键
这些药物需要直接注射到眼睛。没有人希望接受比必要次数更多的注射。
正如 Brown 所说,"圣杯始终如一:强大的解剖学疾病控制和最大的视力改善,并通过更少的给药频率得以维持。"
关键在于:DAYBREAK 的规则很严格。Zenkuda 患者只要"在 OCT 上检测到任何积液"就需要再次注射。(OCT 是医生用来发现疾病活动的视网膜扫描技术。)
即便如此,超过一半的患者仍然实现了两次注射间隔六个月。
这是一个巨大的成果。
接下来是什么
Kodiak 计划在第四季度提交上市申请。其申请将基于在湿性年龄相关性黄斑变性、糖尿病视网膜病变和视网膜静脉阻塞方面五项积极的三期研究。
这堪称一次强势回归。"在我们首次三期数据读出四年零七个月后,"首席医疗官 J. Pablo Velazquez-Martin 说,"Zenkuda 的轮廓已完全清晰。"
当然,Kodiak 仍处于商业化前阶段。它需要获得 FDA 的批准(这绝非确定无疑,不过……我认为其胜算很大,市场也这么认为!),然后它需要资金来上市,以对抗根深蒂固的标准疗法。(而且在视力改善方面,Zenkuda 只是与阿柏西普相当。)
正如你所见,现金消耗得很快:
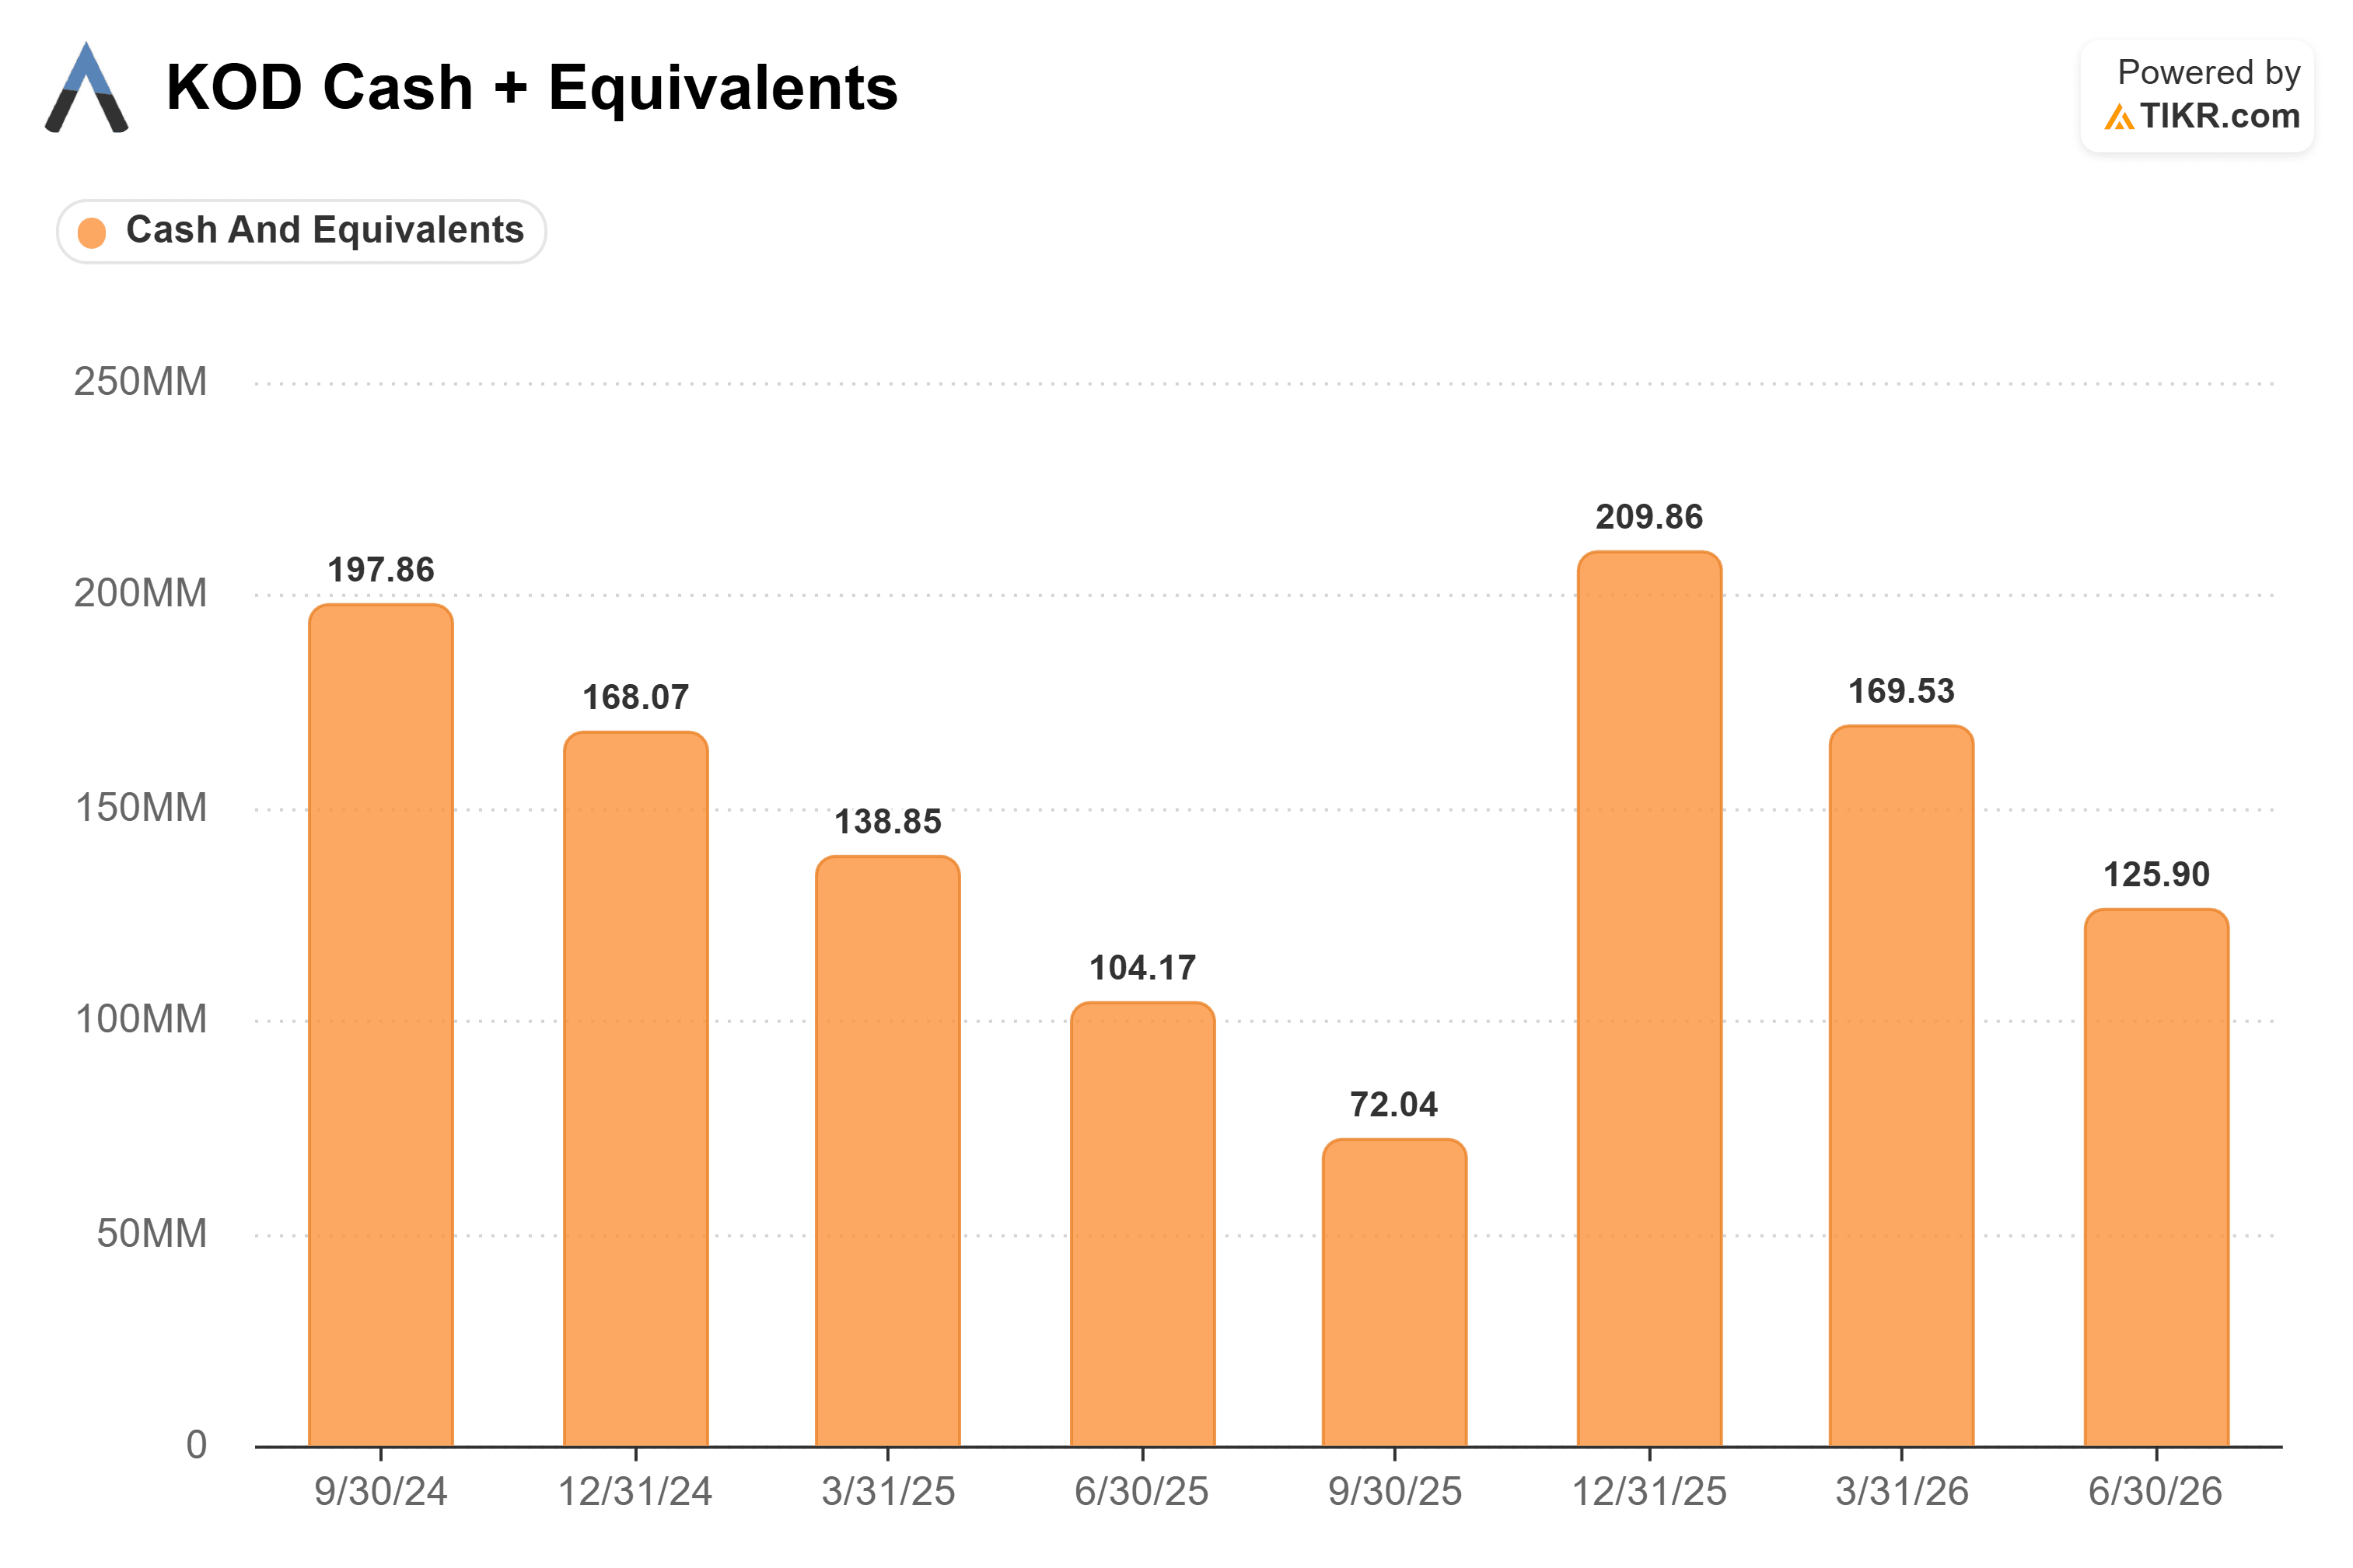
我预计管理层会尽快通过稀释现有股东权益来进行一轮融资。
这是参与生物科技游戏的代价——而如果 Zenkuda 最终能达到类似 Eylea 的销售额(2024 年为 60 亿美元),那么 Kodiak 未来将面临巨大的机遇——即使在今天大涨之后,其股价看起来仍然便宜。
下一个考验很快到来:针对不同眼部疾病的 KSI-101 的三期数据将于 12 月公布。
那么 Kodiak 的实际价值是多少?
目前,一切都取决于 Zenkuda 能达到多大的市场规模。
我喜欢使用 TIKR.com 的专有建模工具,它只需要三个输入,就能获得一个完整的财务模型,用以评估该股票三年后的潜在价值。
它简单、直接且稳健——使用机构级数据……而且你可以免费构建它。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师的预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!