核心要点
- 微软在7月份将其2026日历年度的资本支出指引从约1900亿美元下调至约1750亿美元,但管理层表示支出预期并未改变,下调源于对未来数据中心租赁的会计处理方式变更。
- 2026财年资本支出激增约80%至1159.5亿美元,而运营现金流增长约34%至1829.4亿美元,因此计算出的自由现金流从716.1亿美元下滑至669.9亿美元。
- 微软的NTM市值/自由现金流比率高达116.92倍,而其历史平均值为42.44倍,尽管该股今年仅上涨约7%。
微软的资本支出指引下调了约150亿美元,但实际支出并未削减一美元。 在TIKR上免费追踪微软的现金流 →
微软150亿美元的资本支出“削减”实为支出转移而非缩减
在2026财年第四季度财报电话会议上,艾米·胡德简短地解释了一项听起来像是会计内务处理的事项。从2027财年开始,微软将把其数据中心和办公楼的预计使用寿命从15年延长至25年。
其影响在几句话后显现。未来更多的数据中心租赁将被视为经营租赁而非融资租赁,而微软将融资租赁计入资本支出,但不计入经营租赁。胡德表示:“除了这个使用寿命变化的影响外,我们对2026日历年度资本支出的投资预期保持不变。”指引从4月份的约1900亿美元降至约1750亿美元。实际支出并未减少。
成本总要体现在某个地方,经营租赁付款将通过运营现金流体现。胡德在描述第四季度时也指出了这一点,该季度运营现金流增长30%至554亿美元,“部分被经营租赁付款的增加所抵消”。自由现金流下降了23%至196亿美元。

全年的模式更为明显。资本支出从2024财年的444.8亿美元增至2026财年的1159.5亿美元,其占运营现金流的比例从38%攀升至63%。计算出的自由现金流在此期间从740.7亿美元下降至669.9亿美元,尽管运营现金流从1185.5亿美元增长至1829.4亿美元。折旧和摊销为390.0亿美元,其增长速度远低于背后的支出,而更长的资产寿命将进一步拉大这一差距。
管理层称这对2027财年营业利润的益处微乎其微。更大的影响在于资本支出数据的呈现方式。
微软2026财年资本支出增长约80%,而自由现金流却下滑。 在TIKR上免费比较微软的资本支出和运营现金流 →
微软的自由现金流倍数现在承载着市场的预期
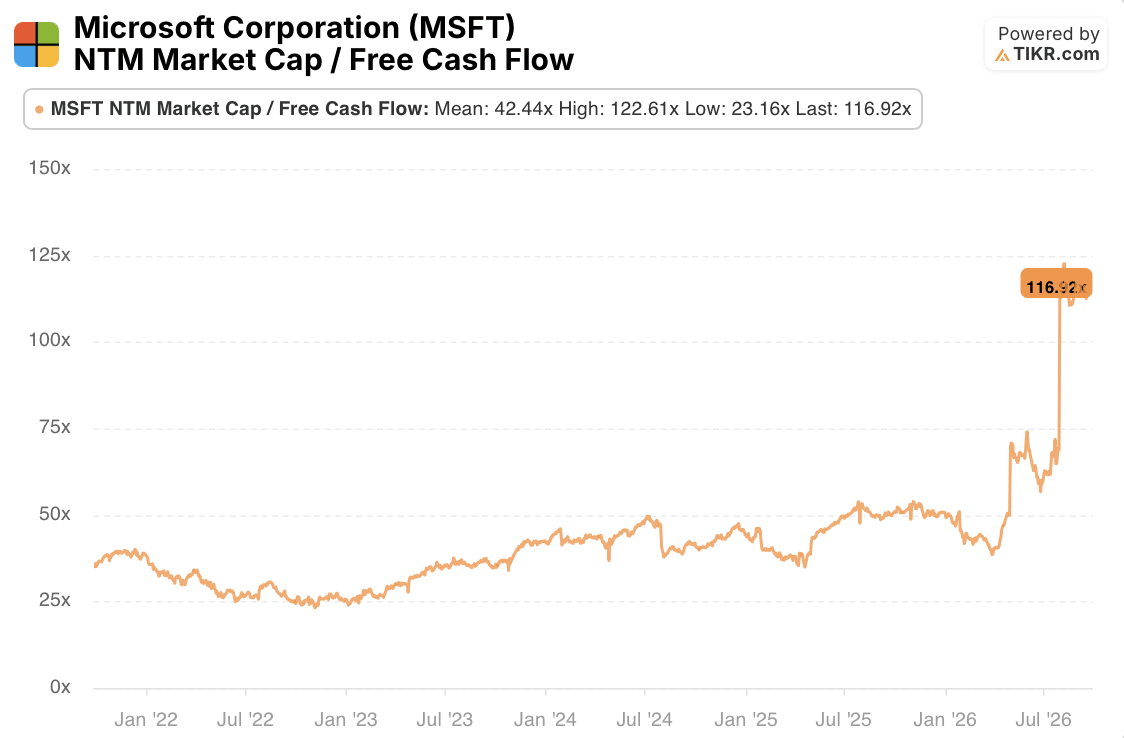
市场已经注意到了这一点。TIKR数据显示,微软的NTM市值/自由现金流比率为116.92倍,而其历史均值为42.44倍,最低为23.16倍,最高为122.61倍。
该股并非因翻倍而达到此水平。路透社数据显示,截至9月下旬,其年内涨幅约为7%,因此比率的跃升看起来更像是分母(即预期的未来自由现金流)在缩小。这是一种推断,因为图表显示的是倍数,而非其背后的估算值。
需求并非担忧所在。Azure增长了43%,且下一季度指引增长约45%;商业未完成履约义务达到6780亿美元;胡德在同一电话会议上表示“客户需求继续超过可用容量”。悬而未决的问题是,在实现增长的过程中,这些容量消耗了多少现金。管理层自己的措辞很谨慎:他们预计在2027财年“将保持自由现金流为正”,资本支出将增长,第一季度支出“超过500亿美元”。
证据支持一个明确的判断。微软的增长是真实的,但下调的指引美化了现金流状况,而116.92倍的估值意味着市场正在为管理层仅承诺将保持在零以上的自由现金流复苏买单。主要风险在于重蹈2026财年的覆辙,即资本支出增长约80%,而运营现金流仅增长约34%,导致远期自由现金流预期持续下滑。
2027财年第一季度财报是下一个考验,也是首次采用新租赁处理方式的财报。自由现金流若高于第四季度的196亿美元,将表明现金流压力正在企稳。若低于此水平,则表明租赁付款和更沉重的资本支出正在以快于运营现金流增长的速度消耗现金。第四季度数据是一个参考点,而非公司目标。
微软第一季度财报将揭示租赁和资本支出如何影响自由现金流。 在TIKR上免费监控微软的季度现金流 →
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!