核心要点
- 百事公司的股息率为4.6%,而可口可乐为2.5%;两家公司今年均将股息提高了约4%,分别将其年度股息连续增长纪录延长至54年和64年。
- 可口可乐目前股息保障空间更大,过去十二个月的现金股息支付率为77%,而百事公司为84%。
- 可口可乐的销量和利润率正在增长,而百事公司的北美业务则面临困境。然而,可口可乐正面临一项持续的IRS(美国国税局)税务纠纷,可能导致约140亿美元的额外税款和利息。
- 百事公司将于10月8日公布第三季度业绩,可口可乐紧随其后于10月27日公布,这将为投资者提供另一个审视两家公司股息故事持续性的机会。
可口可乐 (NYSE: KO) 和百事公司 (NASDAQ: PEP) 是市场上股息连续增长纪录最长的两家“股息之王”,各自连续提高派息已超过半个世纪。
今年2月,可口可乐董事会批准了公司第64次年度股息连续增长,将季度派息从每股0.51美元提高至0.53美元。百事公司则在几周前宣布了其第54次年度股息连续增长,将年化股息从每股5.69美元提高至5.92美元。
但支撑这些股息的业务正朝着不同的方向发展。
可口可乐在7月强劲季度业绩后上调了其2026年业绩指引,而百事公司则维持了其2026财年展望。
对于展望未来十年的收益型投资者而言,这形成了一个有趣的权衡:百事公司目前提供的当期收入显著更高,而可口可乐目前股息保障更强,运营势头也更好。
| 指标 | 可口可乐 (KO) | 百事公司 (PEP) |
|---|---|---|
| 远期股息率 | 2.5% | 4.6% |
| 5年股息增长率 | 年均4.5% | 年均6.9% |
| 2026年增幅 | 约4% | 4% |
| 年度连续增长纪录 | 64年 | 54年 |
| 现金股息支付率 (TTM) | 77% | 84% |
| 净债务 ÷ EBITDA (TTM) | 1.60倍 | 2.07倍 |
| 利息保障倍数 (TTM) | 10.2倍 | 13.1倍 |
来源:TIKR,数据截至2026年9月29日收盘;连续增长纪录及增幅来自公司公告;百事公司股息增长率来自其年度报告。
可口可乐销量增长更强劲
可口可乐第二季度表现强劲。有机收入增长6%,全球单位箱销量增长5%,营业利润率从34.1%扩大至34.9%。
在财报电话会议上,首席执行官Henrique Braun将国际足联世界杯归功于帮助“可口可乐”商标实现了“除新冠疫情复苏期外,17年来最强劲的销量增长”。
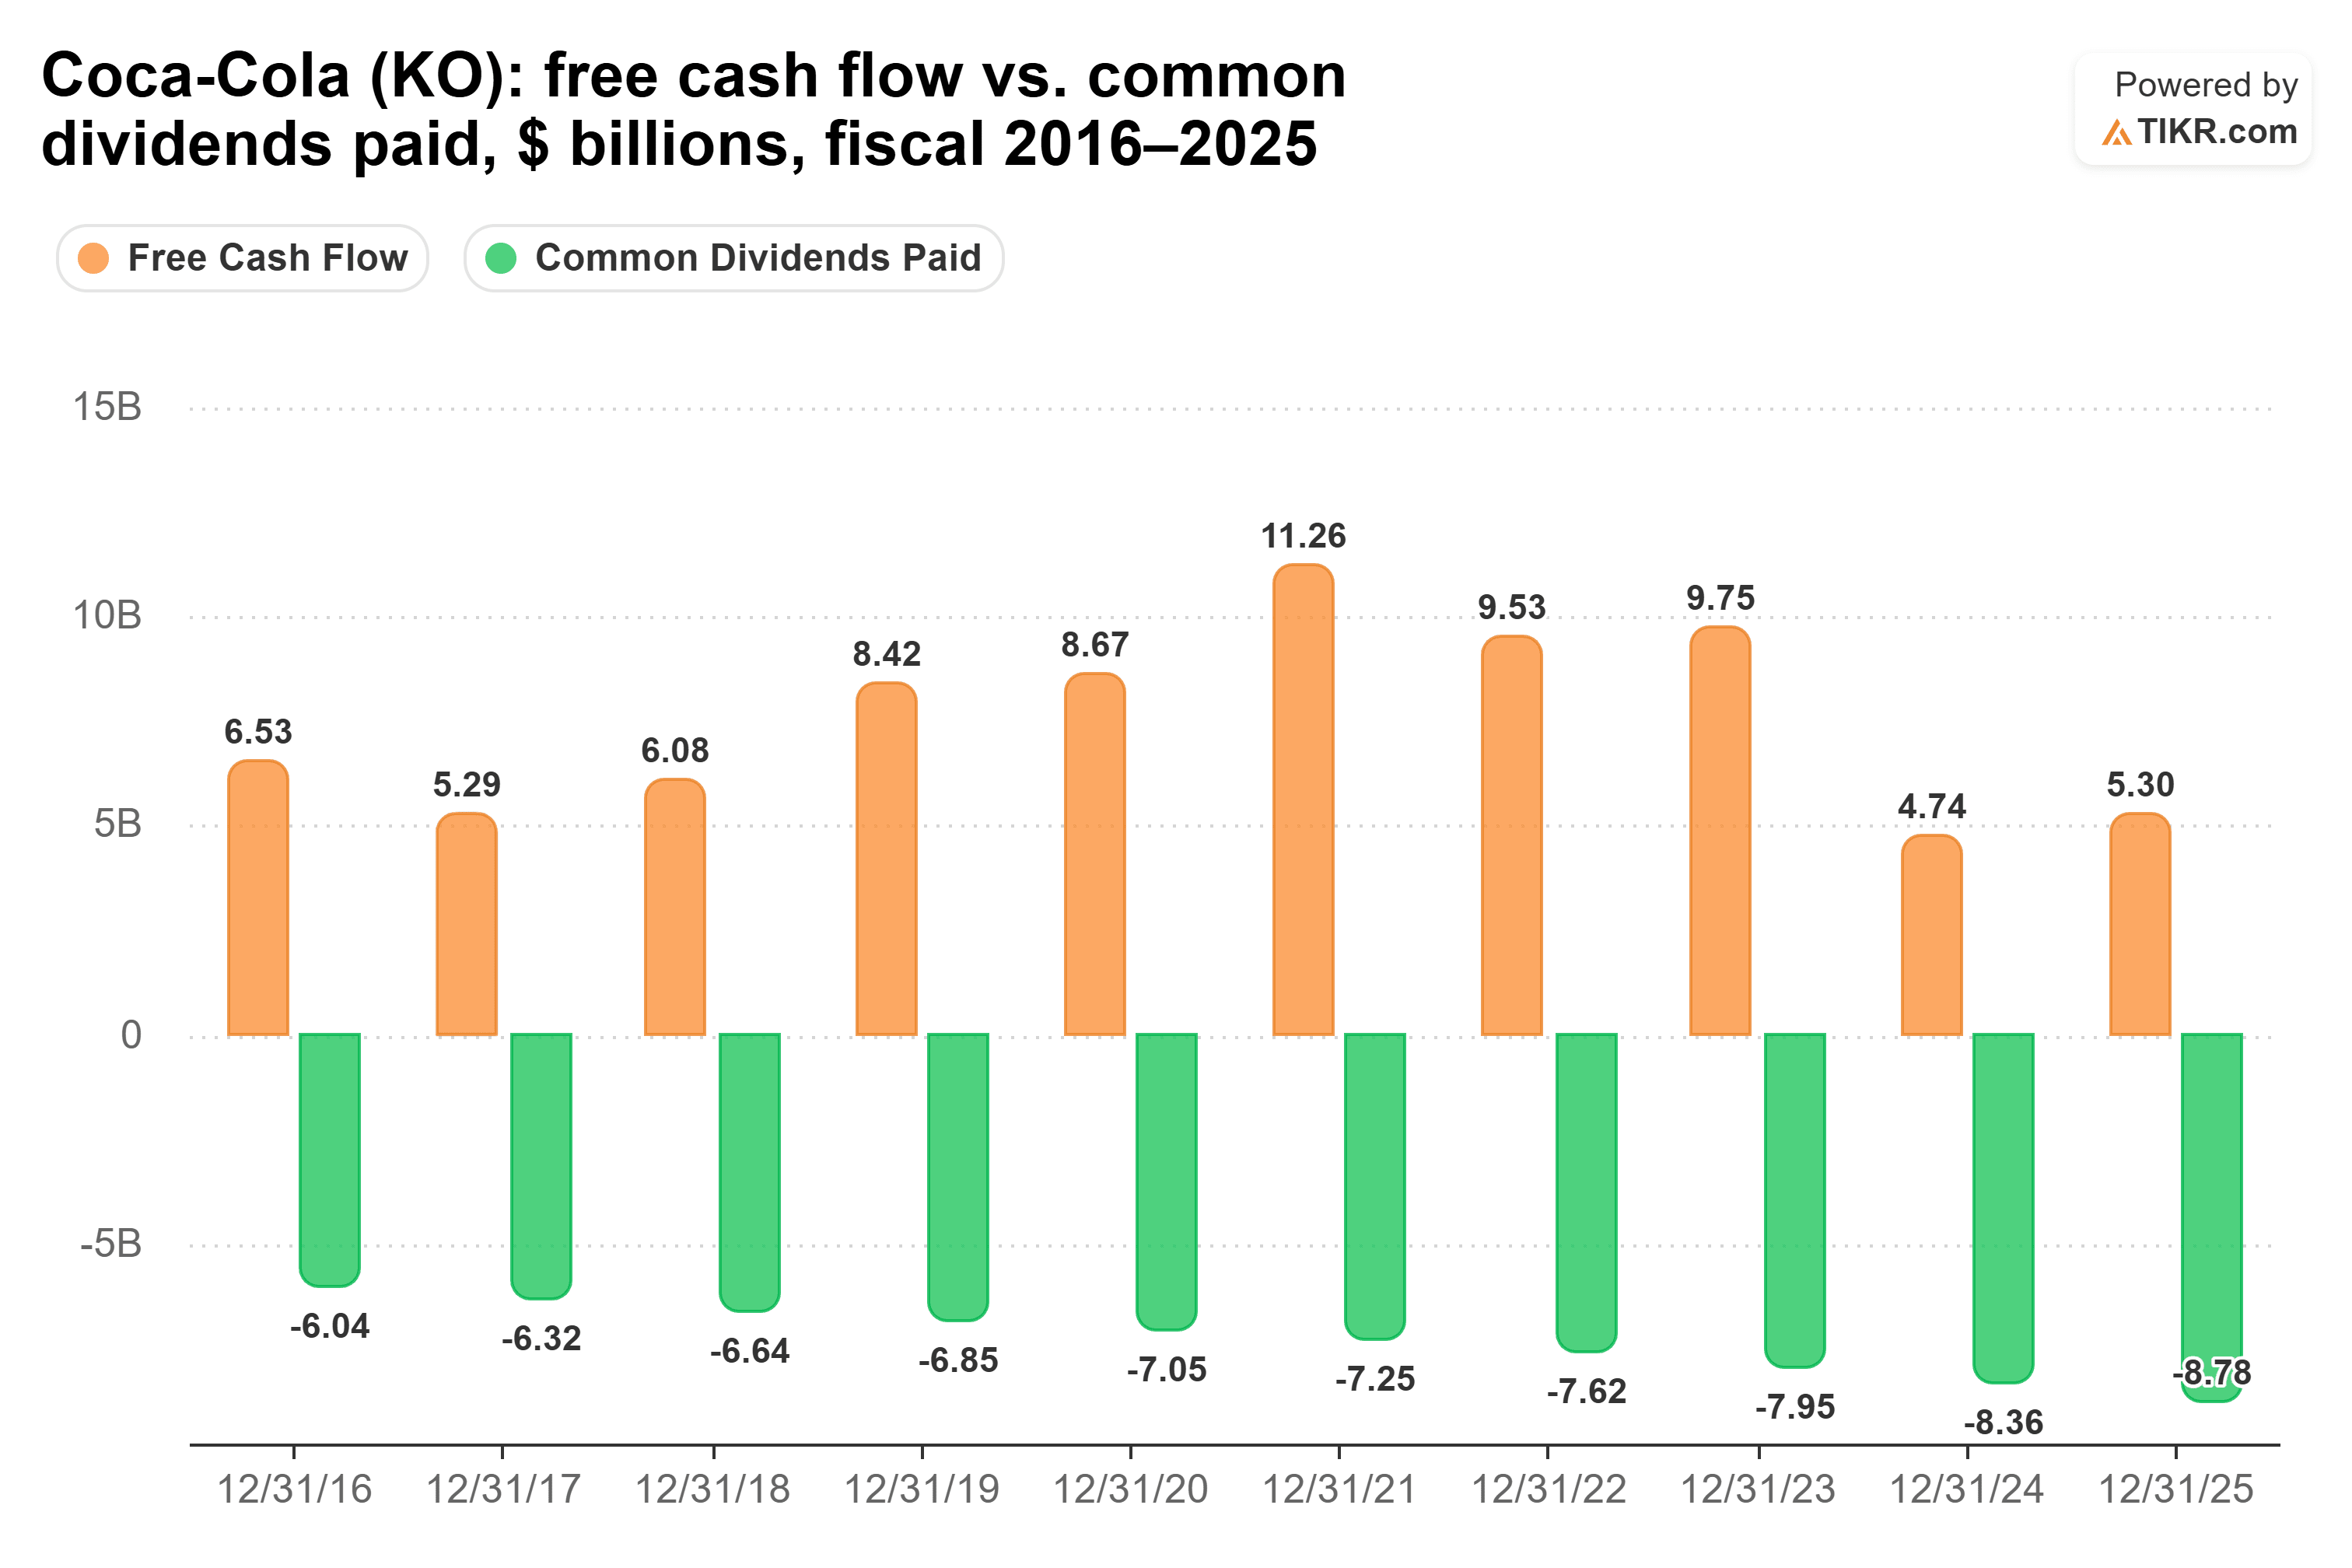
可口可乐的自由现金流在2024年和2025年均低于股息支付额,但这两年包含了异常大的现金支出。
该公司在2024年向IRS支付了约60亿美元的税款预缴,随后在2025年支付了与收购fairlife相关的最终61亿美元或有对价。排除这笔支付,可口可乐报告2025年自由现金流为114亿美元,而股息支付额为87.8亿美元。
根据TIKR的数据,过去十二个月,可口可乐的现金股息支付率为77%。
收益计算很简单。以可口可乐2.5%的远期股息率投资10,000美元,最初每年将产生约250美元的股息收入。如果股息以其五年增长率4.5%的速度增长,该数字在第10年将达到约372美元,相当于原始投资约3.7%的收益率。
可口可乐现金流最大的不确定性是其长期的IRS税务纠纷。在其最新的季度申报文件中,公司估计,如果税务法院的方法最终被维持并适用于2010年至2025年期间,它可能需支付约140亿美元的额外税款和利息。
百事公司派息更高,但保障空间较小
百事公司最新季度的情况几乎相反。
国际有机收入增长7%,而北美地区下降0.5%。百事食品北美收入下降2%,此前乐事、多力多滋等品牌价格下调高达15%,同时北美饮料销量下降4%。
首席执行官Ramon Laguarta在财报电话会议上承认了消费者面临的压力,他说:“我认为消费者的状况比我们预期的要差,这主要是由汽油价格驱动的。”
百事公司也正在进行一项更广泛的北美业务重组。Elliott Management于2025年9月披露了40亿美元的持股,并在后来支持了百事公司12月重塑部分业务的计划。
作为该计划的一部分,百事公司概述了重塑其北美业务的措施,包括产品组合和供应链举措。
股息保障是另一个值得关注的领域。

2016年,百事公司产生了76.2亿美元的自由现金流,而普通股股息支付额为42.3亿美元,根据TIKR的数据,保障倍数约为1.8倍。
最近,这一差距已经缩小。股息在2022年、2024年和2025年达到或超过了自由现金流。根据TIKR的数据,百事公司过去十二个月的现金股息支付率为84%,高于可口可乐的77%。
百事公司最新的股息增幅为4%,这是其至少自2020年以来的最小增幅。
尽管如此,百事公司的起始收益率创造了显著的收益优势。
以4.6%的远期收益率投资10,000美元,最初每年将产生约460美元的股息收入。如果百事公司维持其6.9%的五年股息增长率,年收入将在第10年达到约839美元。
即使未来股息增长放缓至仅4%,该投资在第10年仍将产生约655美元的收入。
未来十年,哪家公司的股息前景更强?
数据指向两种截然不同的收益特征。
对于关注当期股息收入的投资者,百事公司具有显著优势。其4.6%的远期收益率几乎是可口可乐2.5%的两倍,并且这种差异会在十年间产生复利效应。
即使假设百事公司股息从此仅以每年4%的速度增长,可口可乐的股息也需要以每年约11%的速度增长,才能使两项投资在第10年产生相似的年度收入。这大约是可口可乐自2020年以来最佳年度股息增幅的两倍。基础研究数据包支持这一情景计算。
然而,可口可乐目前股息保障更强,运营势头也更好。其单位箱销量和营业利润率在最新季度有所增长,而百事公司则继续应对其北美业务的疲软。
因此,百事公司的论点在很大程度上依赖于其更高的起始收益率,以及其在继续增长股息的同时稳定北美业务的能力。可口可乐的论点则更多地依赖于其近期更强的业务表现、股息保障和持续的现金流生成能力。
两家公司也都有需要关注的重要风险。百事公司的北美业务重组仍在进行中,而可口可乐的IRS税务纠纷可能带来重大的未来现金义务。
下一个检查点即将到来。百事公司将于10月8日公布第三季度业绩,而可口可乐将于10月27日公布。
那么,百事公司股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到百事公司可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非来自TIKR或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!