

核心要点
- All-In 播客联合主持人 Chamath Palihapitiya 表示,像 Meta 的 Muse 这样的 AI 智能体,对 App Store 30% 的收入分成构成了"警告",而此时苹果股价在一个月内上涨了 10%。
- 马克·扎克伯格表示,Muse 的商业模式是从每笔交易中抽取一小部分佣金,因此 Meta 的目标是争夺苹果收取的"过路费"。
- 我的观点:Muse 仍然运行在 iPhone 上,分析师仍预期强劲的盈利增长,因此近期利润看起来是安全的。
- 主要风险在于估值倍数:苹果的远期市盈率约为 37 倍,接近五年高位,这几乎没有给服务业务的疑虑留下空间。
Meta Platforms (META) 及其新的 AI 智能体 Muse 是本周科技界的大新闻。与此同时,苹果 (AAPL) 股价在一个月内上涨了 10%,这引出了一个问题:要达到 350 美元需要什么条件?
亿万富翁投资者 Chamath Palihapitiya 认为,Muse 可能会让这一攀升变得更加困难。
他在 All-In 播客 上表示:"像 GrokBot 和 Muse 这样的东西,确实对 App Store 及其 30% 的收入分成构成了警告。"
他的逻辑是什么?智能体在应用之外为你购物和行动。如果智能体完成购买,苹果到底要从什么上面抽取 30%?
Meta 也想收"过路费"
关键在于:Meta 并不是想让交易免费。
Meta CEO 马克·扎克伯格 在 Decoder 播客上 表示,Muse 的长期计划是"从每笔交易中抽取非常小的一部分佣金。"
所以 Meta 并不是要拆除收费站。它想建立自己的收费站。
这笔佣金有多重要?
苹果的利润率多年来稳步攀升:
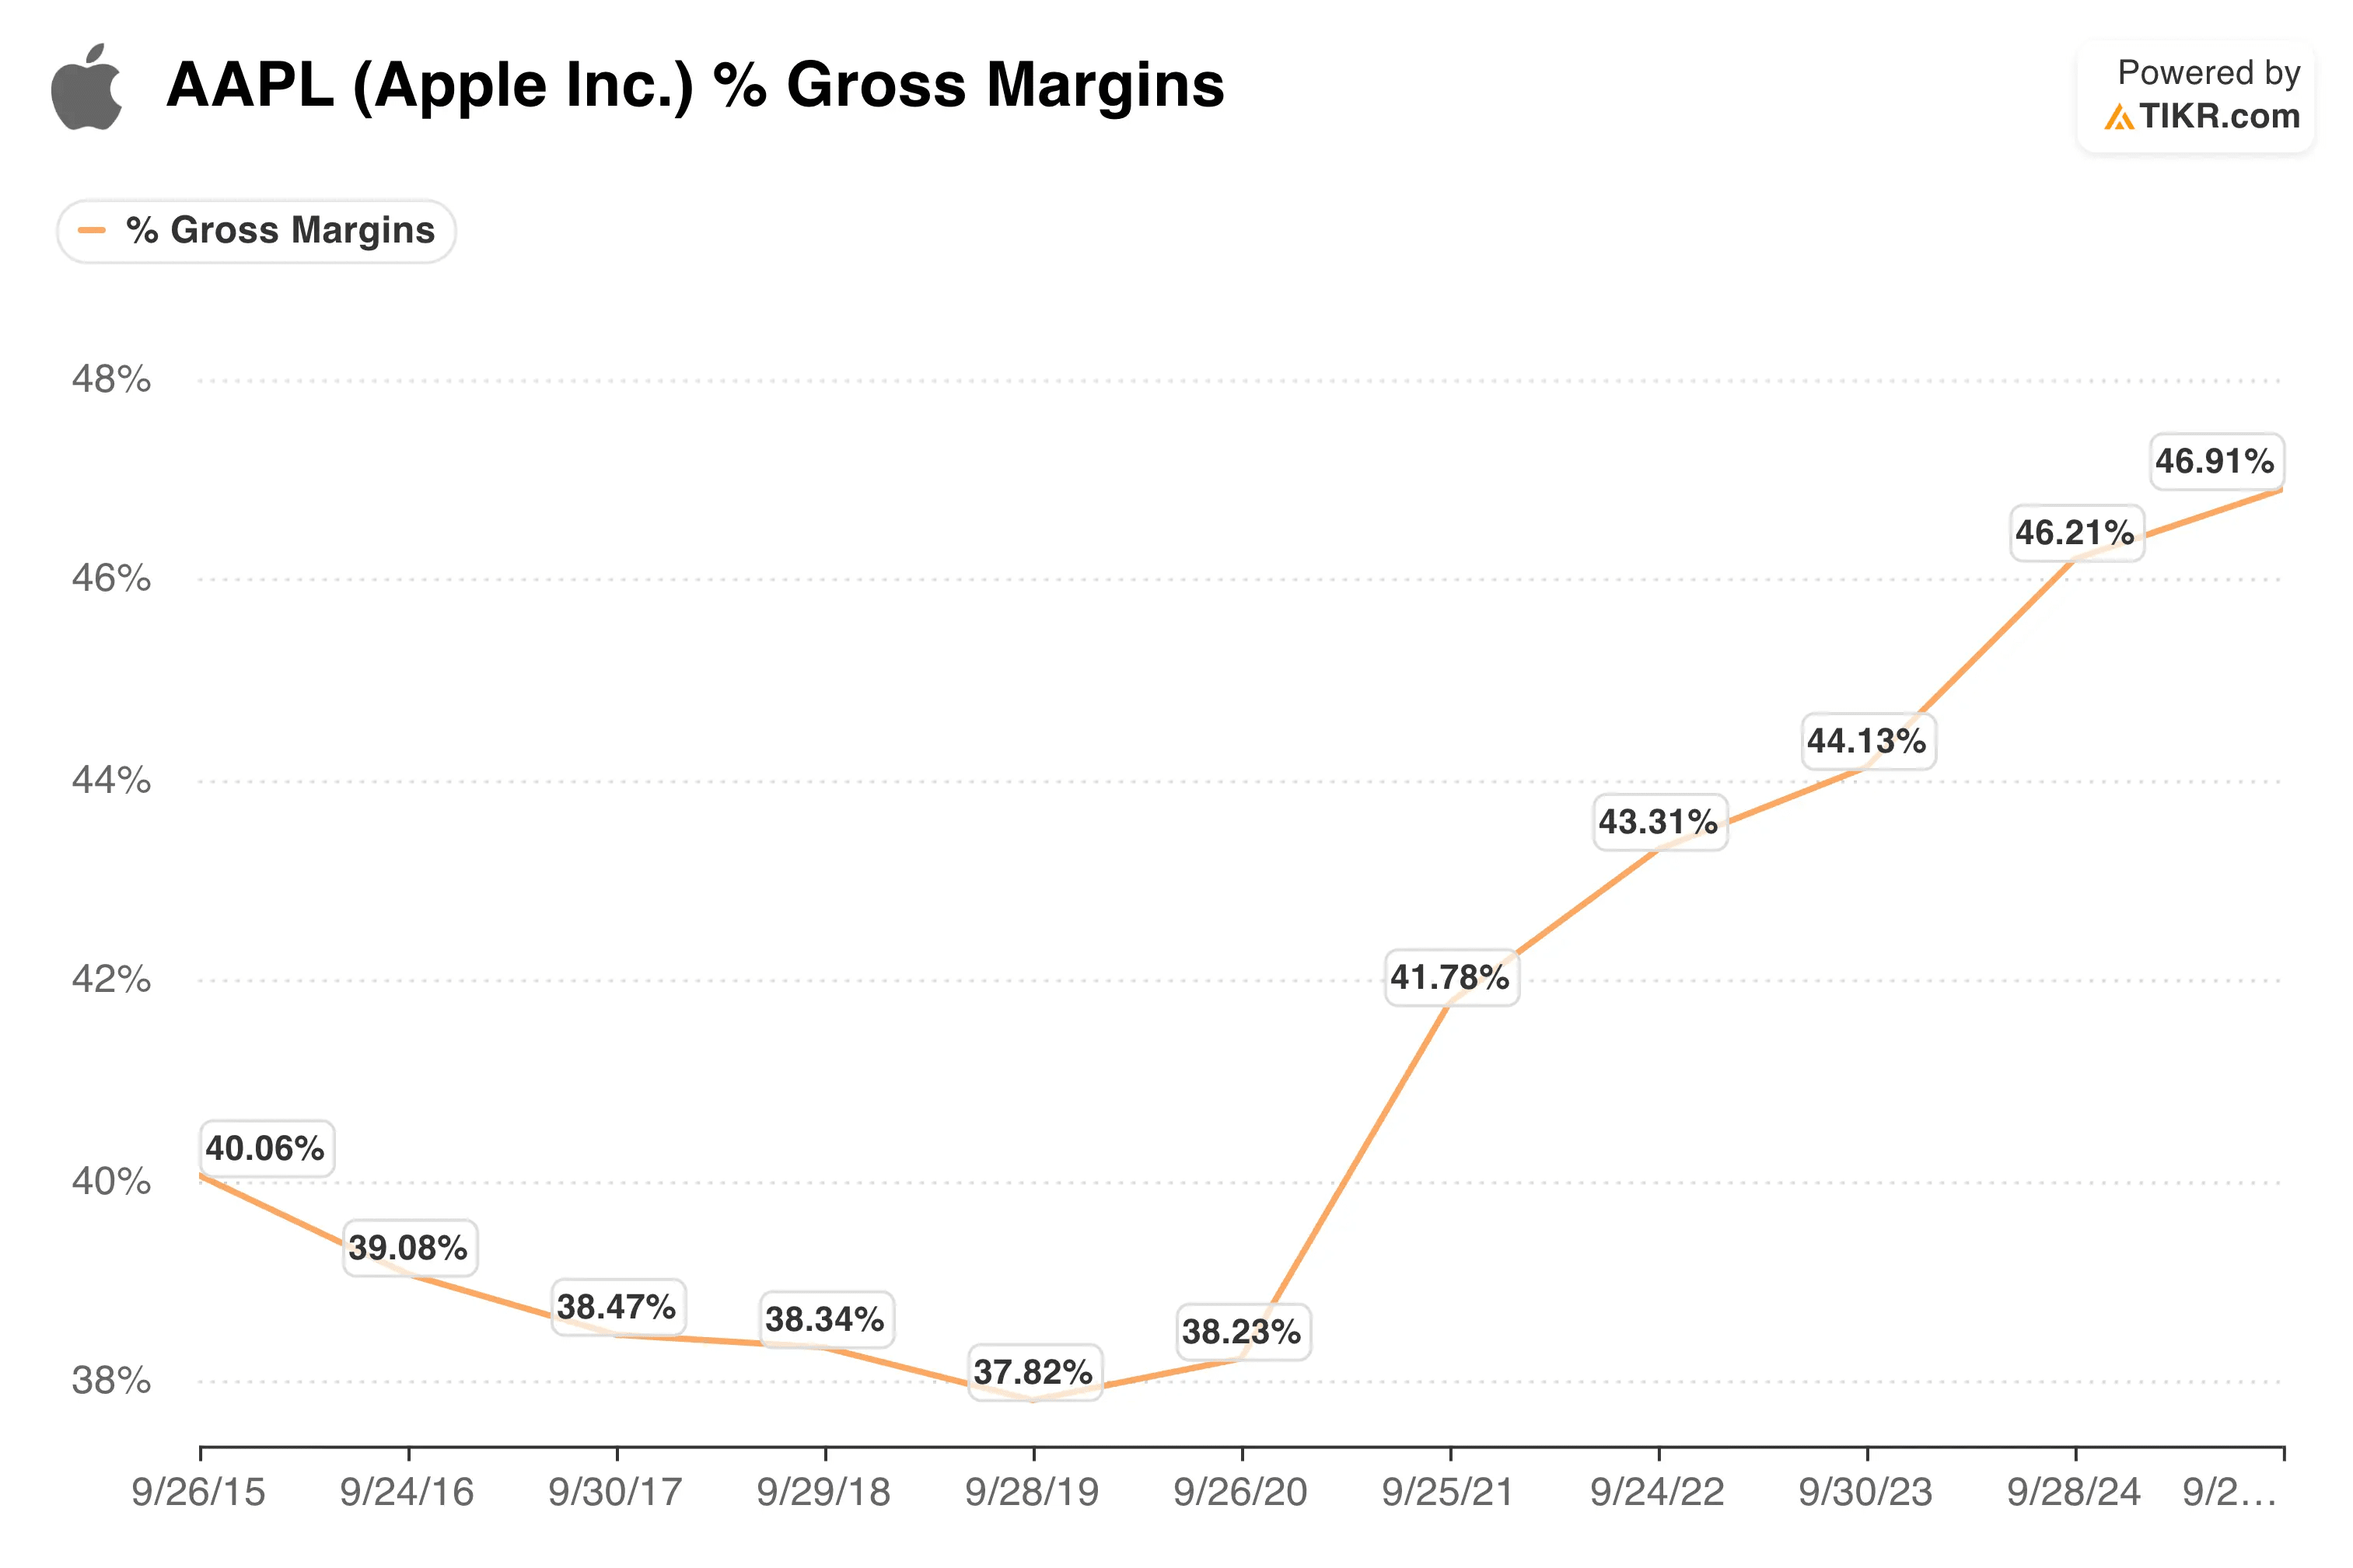
毛利率在 2019 财年触底,约为 38%,之后逐年上升至 2025 财年的约 47%。看涨观点很大程度上将此归功于像 App Store 这样的高利润率服务业务。(销售软件的成本远低于制造手机。)
而投资者也愿意为这种业务组合支付溢价:
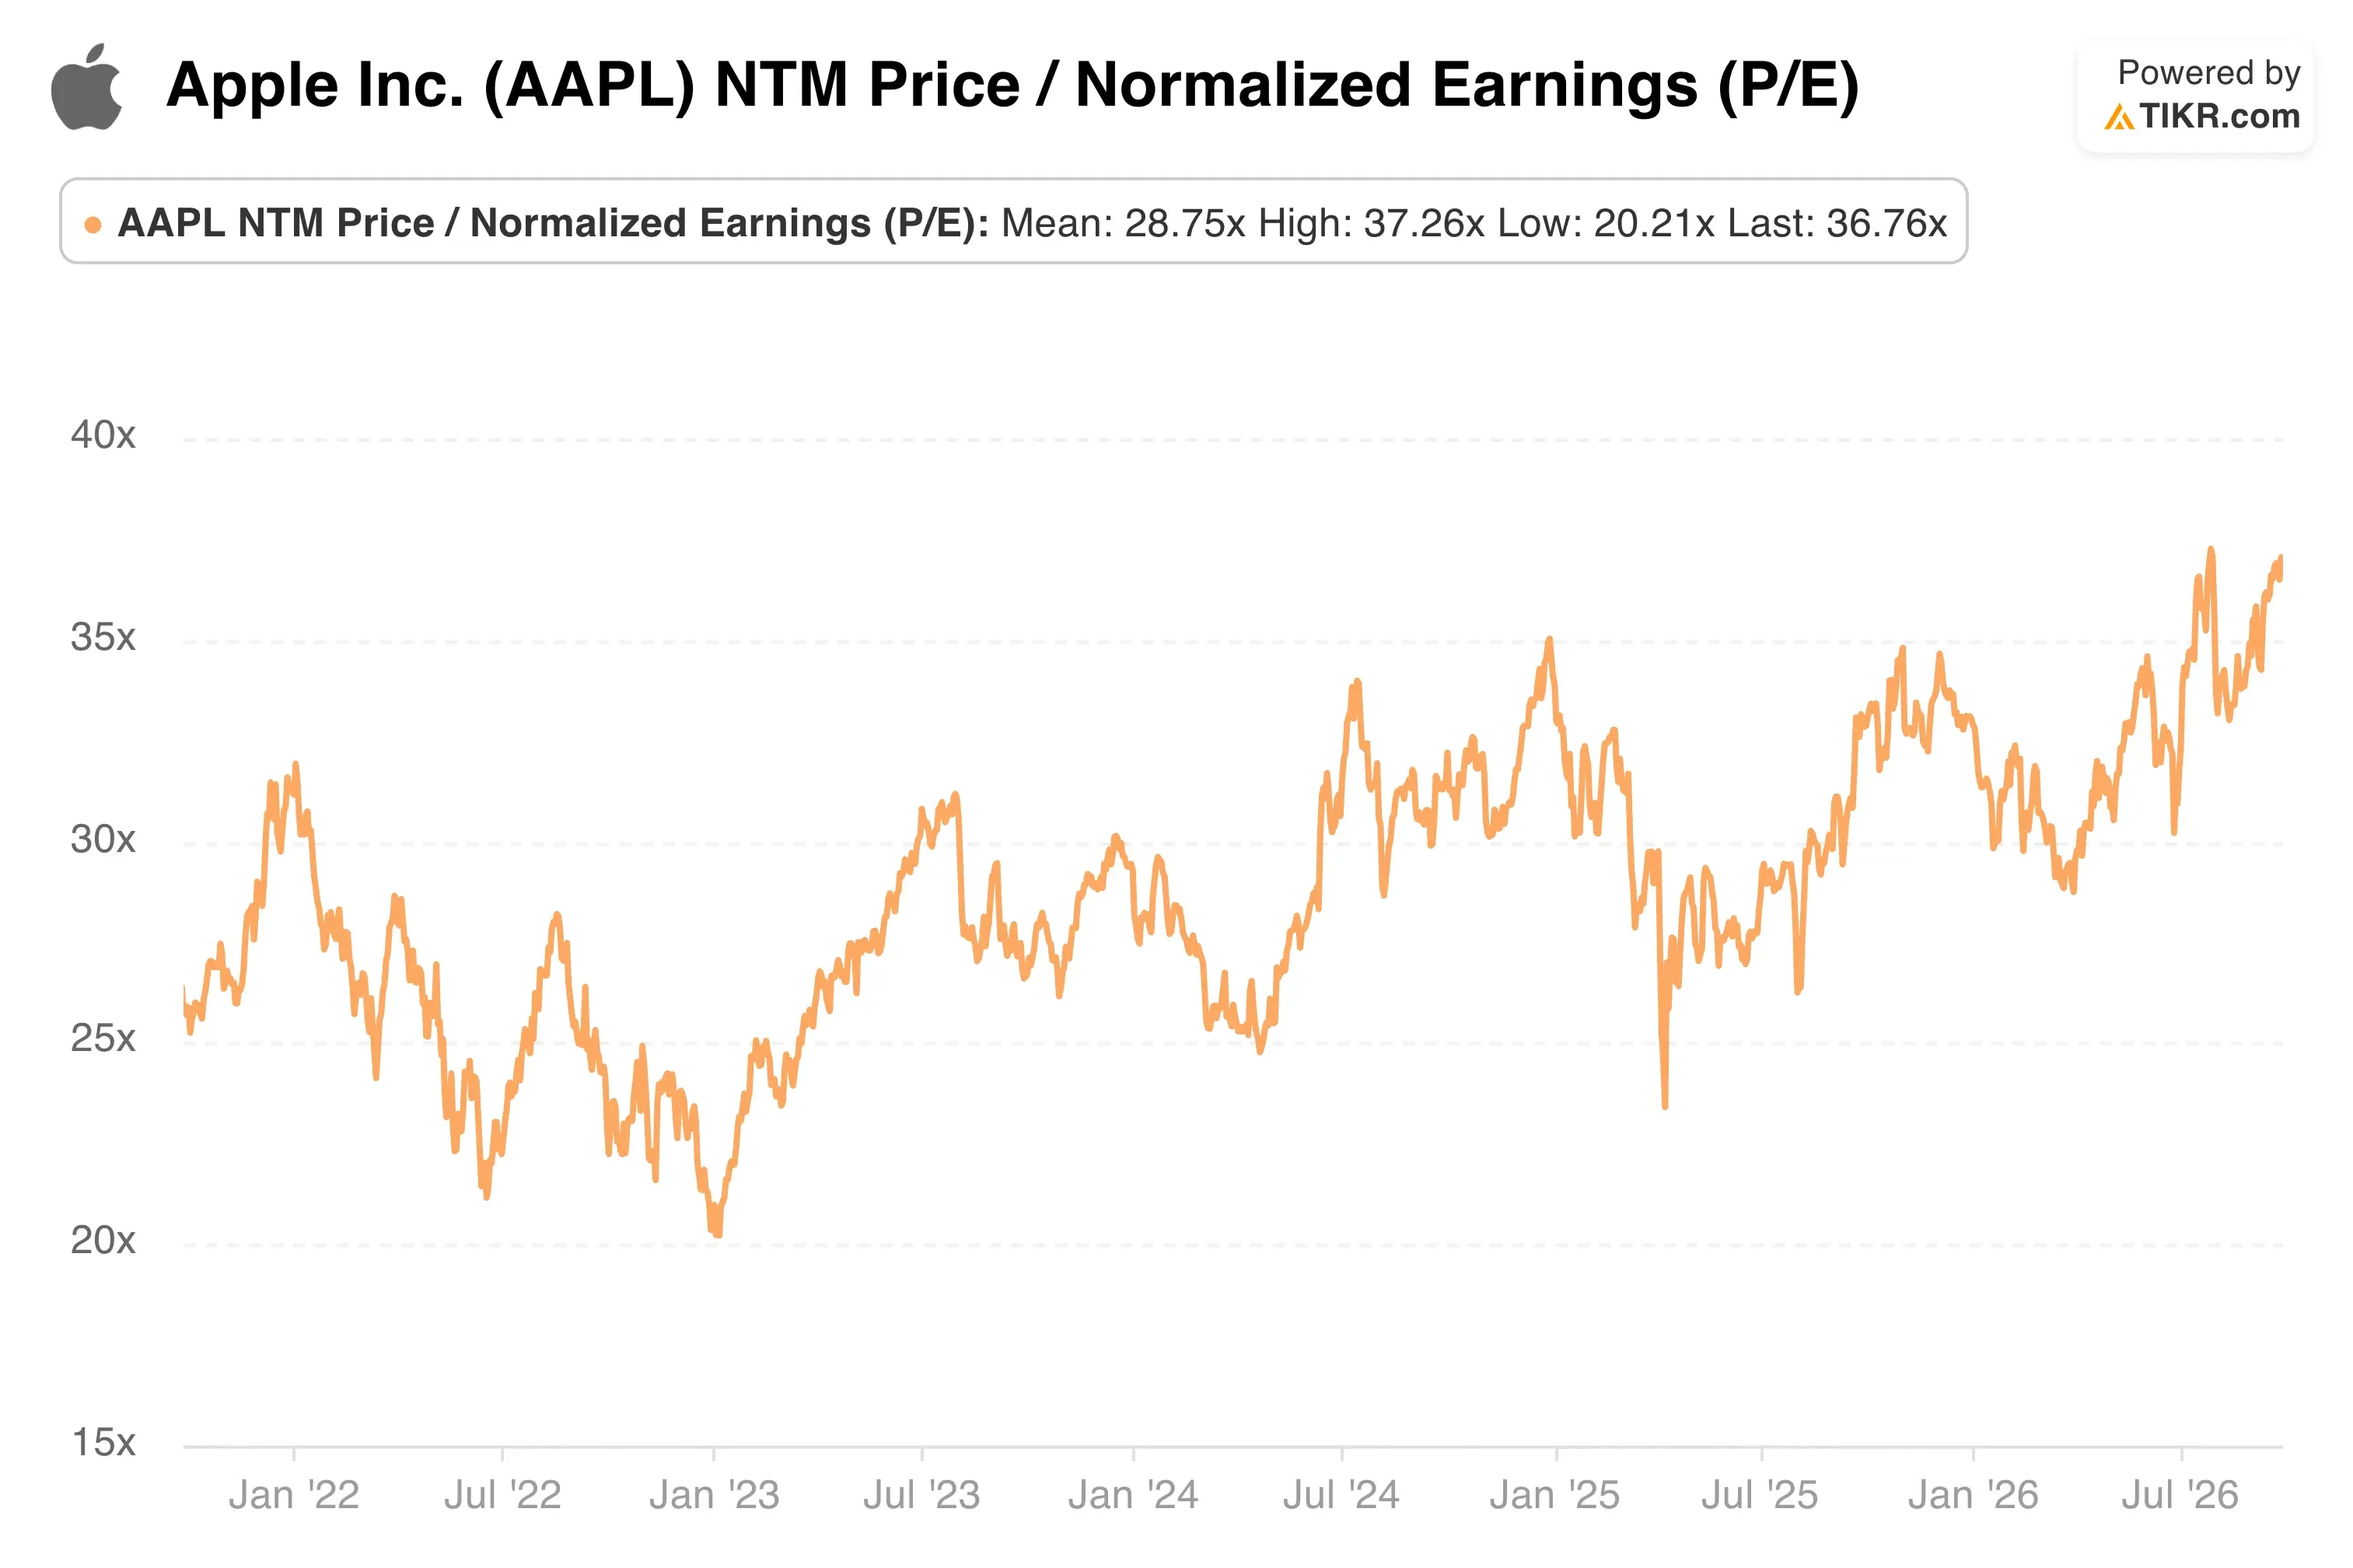
苹果的远期市盈率约为 37 倍,接近其五年高位,远高于其约 29 倍的平均水平。
这体现了市场对服务业务故事的巨大信心。
但这里有个问题
当然,Muse 仍然作为一款应用运行在 iPhone 上。所以苹果仍然控制着 Muse 进出的"大门"。
彭博社的 Mark Gurman 在 Decoder 播客上 表示,他预计"未来几年内 App Store 将迎来一次重塑",围绕 AI 和 Siri 构建。
可以想象一个购物中心。商店可以更换,但房东仍然收取租金。
市场已经消化了什么?
分析师们似乎并不担心:
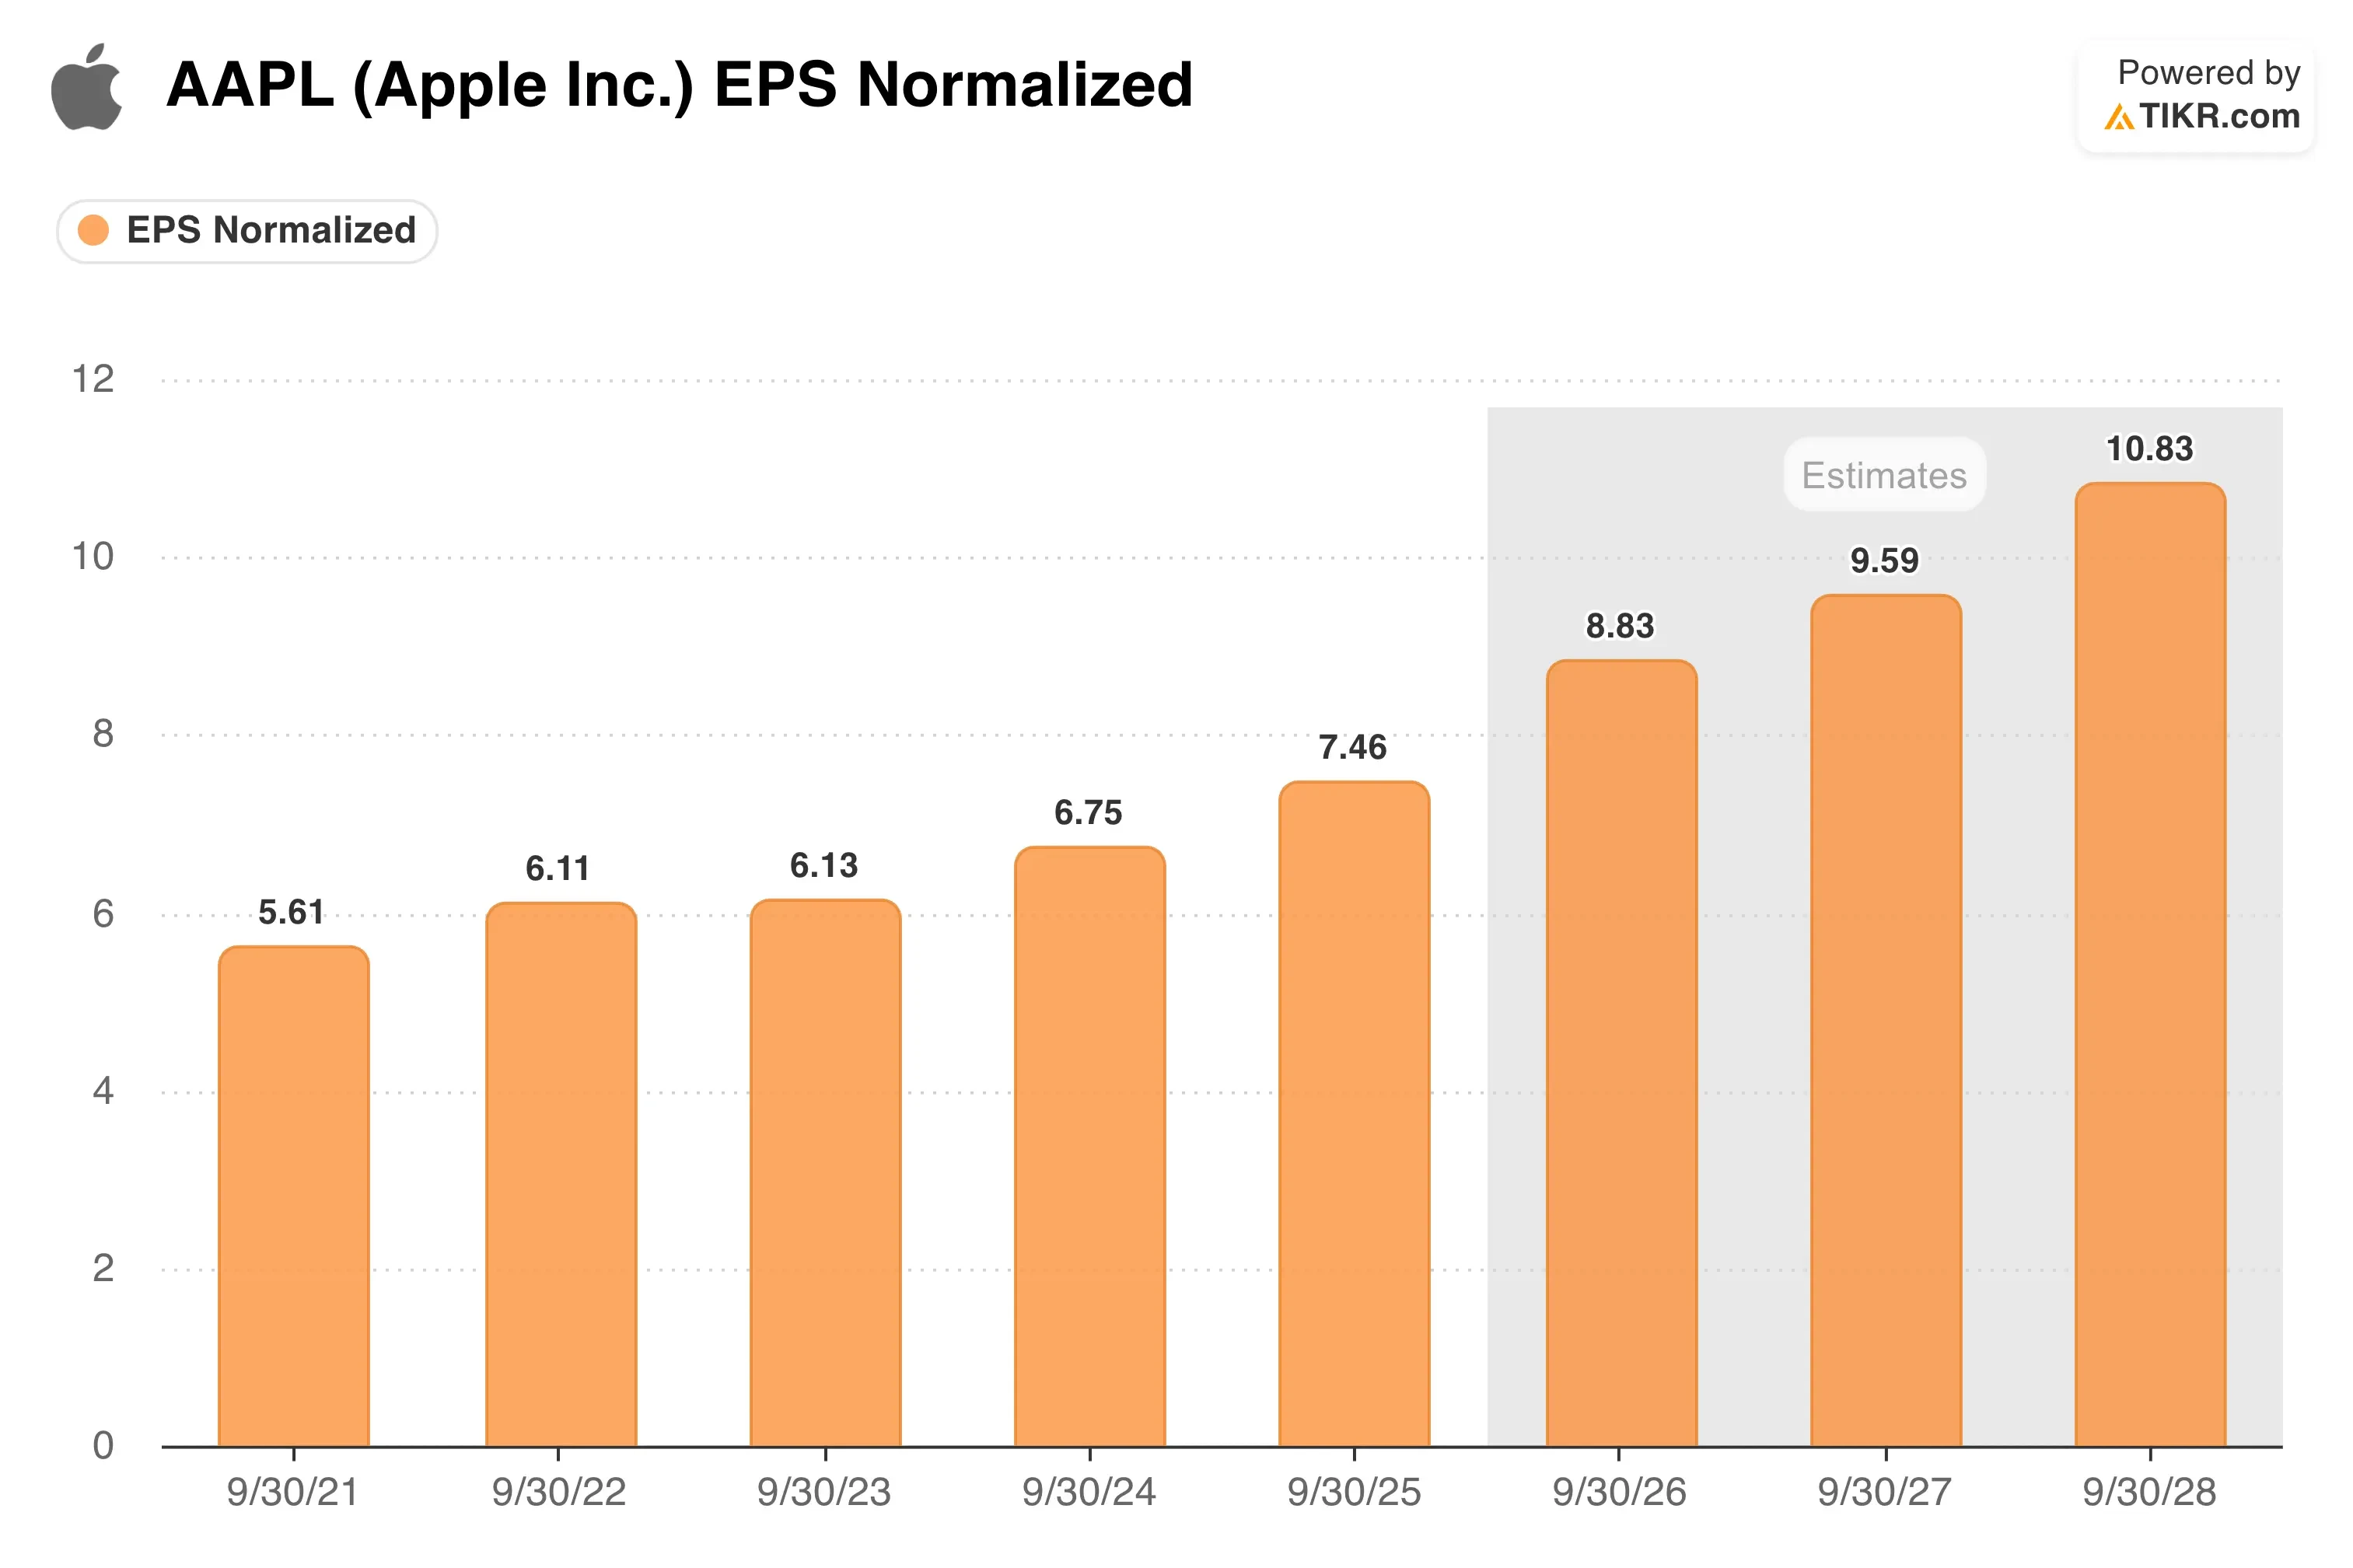
他们预计调整后每股收益将从 2025 财年的 7.46 美元增长到 2028 财年的 10.83 美元,增长约 45%,并且没有看到 App Store 受到明显冲击。
因此,如果智能体侵蚀了这笔佣金,风险首先会落在估值倍数上,而不是近期的盈利。
我的观点:Chamath 提出了正确的问题,但苹果仍然拥有设备控制权,因此近期盈利看起来是安全的。不过,在 37 倍的市盈率下,股价已经为"过路费"将持续下去而定价了。
那么苹果股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 AAPL 可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。免费为 AAPL 估值。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


