核心要点
- 美国银行的存款总额从2024年第三季度的1.93万亿美元增长至2026年第二季度的2.03万亿美元,而季度利息支出则从235.2亿美元下降至178.4亿美元。
- 莫伊尼汉曾提及,人工智能项目以4亿美元的成本带来了约8亿美元的收益,但根据我们的计算,存款基础每变动10个基点,每年价值约20亿美元。
- 短期利率下降解释了融资成本下降的部分原因,因此10月14日的报告将是观察美联储9月加息以及Meta的Muse等AI智能体推出后存款情况的首次机会。
美国银行的季度融资成本下降了56.8亿美元,而存款持续增长。 在TIKR上免费追踪$BAC的存款和利息支出 →
$BAC股票面临比其节省成本更大的AI问题
9月14日,巴克莱会议的主持人问布莱恩·莫伊尼汉,美国银行($BAC)是否会为了赢得市场份额而提高存款利率。他的回答很简短。4%的存单只会让资金以更低的利率在美联储运作,"而我们不做亏本生意。"
同一天,他下调了投资银行业务费用的指引。该股已从8月17日盘中高点65.22美元跌至9月30日收盘价54.43美元,跌幅约16.5%。
大部分争论都集中在那份费用指引上。但一个更安静的争论隐藏在其下。路透Breakingviews本周辩称,AI智能体可能会将客户的闲置现金从低收益的支票账户中转移出去,并引用了数据,显示支票账户平均利率为0.1%,而金融科技新贵的利率在3%到5%之间。相比之下,美国银行第二季度的消费者存款为9570亿美元,成本为48个基点。
莫伊尼汉的AI回报是真实的。他表示,已实施项目带来的收益约为8亿美元,成本为4亿美元,Breakingviews将其描述为年度数据。但规模是不平衡的。2.03万亿美元的存款基础每变动10个基点,每年价值约20亿美元。这是一个假设整个基础重新定价的说明,但它表明AI节省的成本是以亿计,而存款成本是以十亿计。
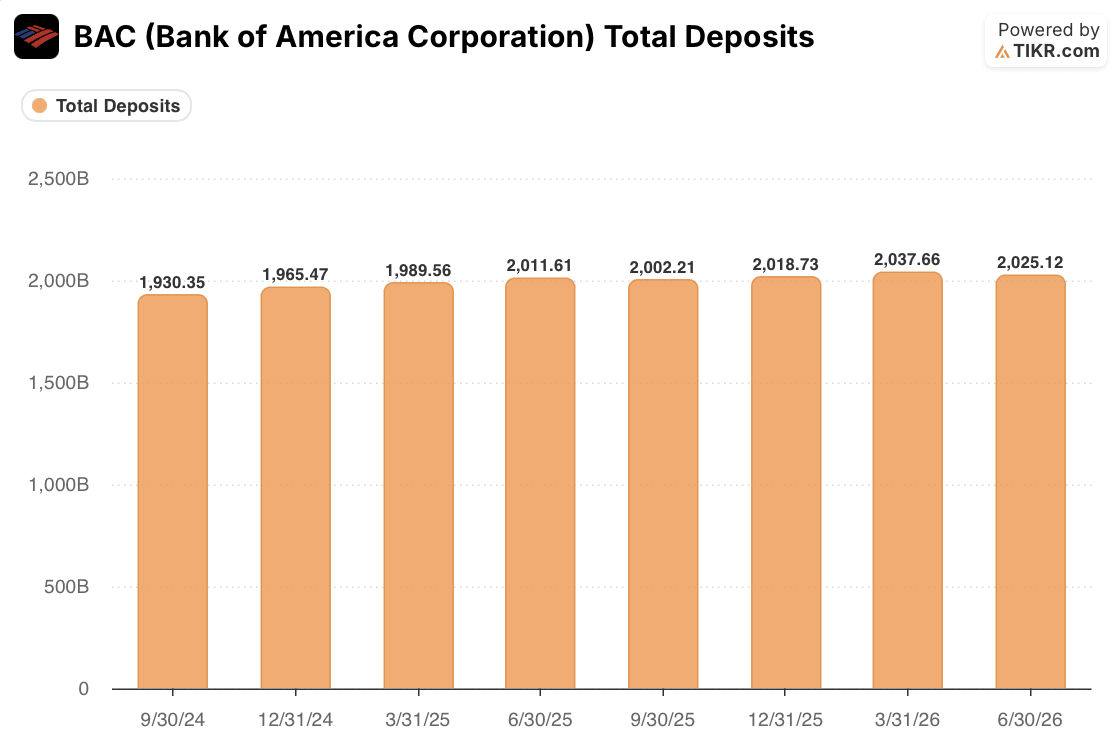
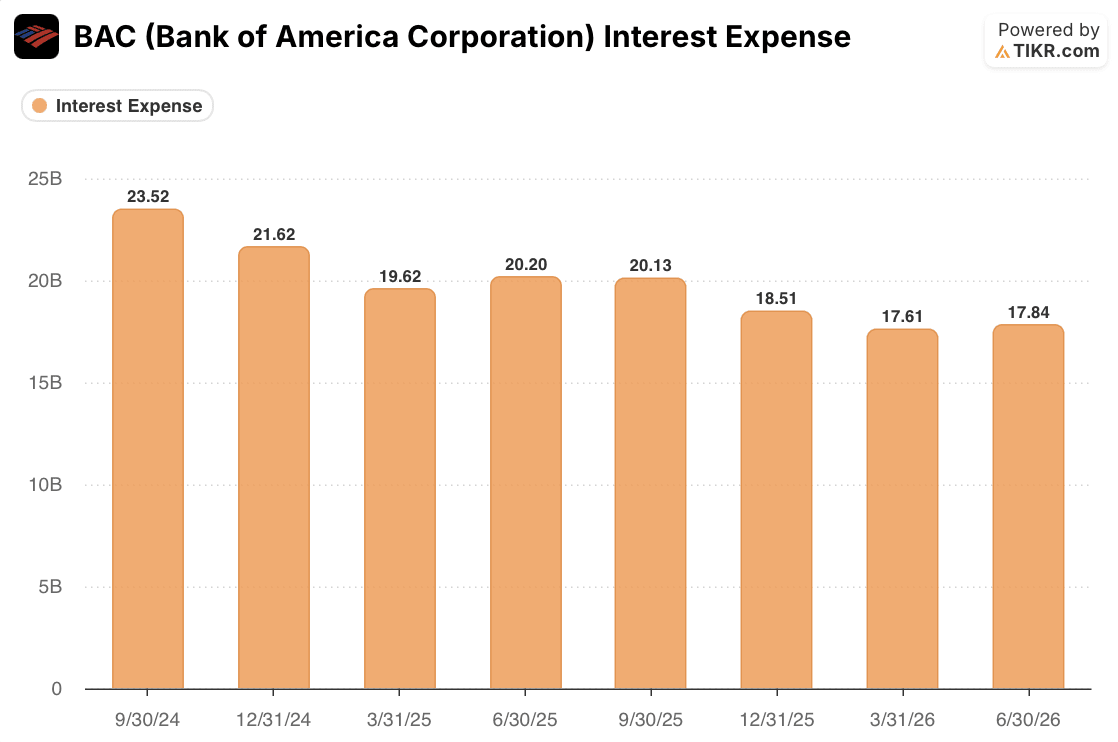
到目前为止,融资成本线的走势是正确的。从2024年第三季度到2026年第二季度,存款增长了947.7亿美元,约合4.9%。同期利息支出下降了约24%。仅在过去一年,存款从20,116.1亿美元增长0.7%至20,251.2亿美元,而利息支出则从202.0亿美元下降11.7%至178.4亿美元。
在AI收益计入之前,第三季度必须展示什么
利息支出的下降并不能证明存款是忠诚的。管理层在第二季度电话会议上表示,短期利率环境略有下降,更便宜的资金以及高成本融资的偿还可能解释了大部分下降。因利率下降而下降的融资成本线,尚未受到追逐收益的智能体的考验。
最新季度的情况好坏参半。存款从第一季度的20,376.6亿美元下滑125亿美元至20,251.2亿美元,利息支出从17.61亿美元微增1.3%至17.84亿美元。管理层将温和的环比增长归因于季节性税收流出,尽管TIKR的数据是期末余额,而管理层的增长数据是平均值。
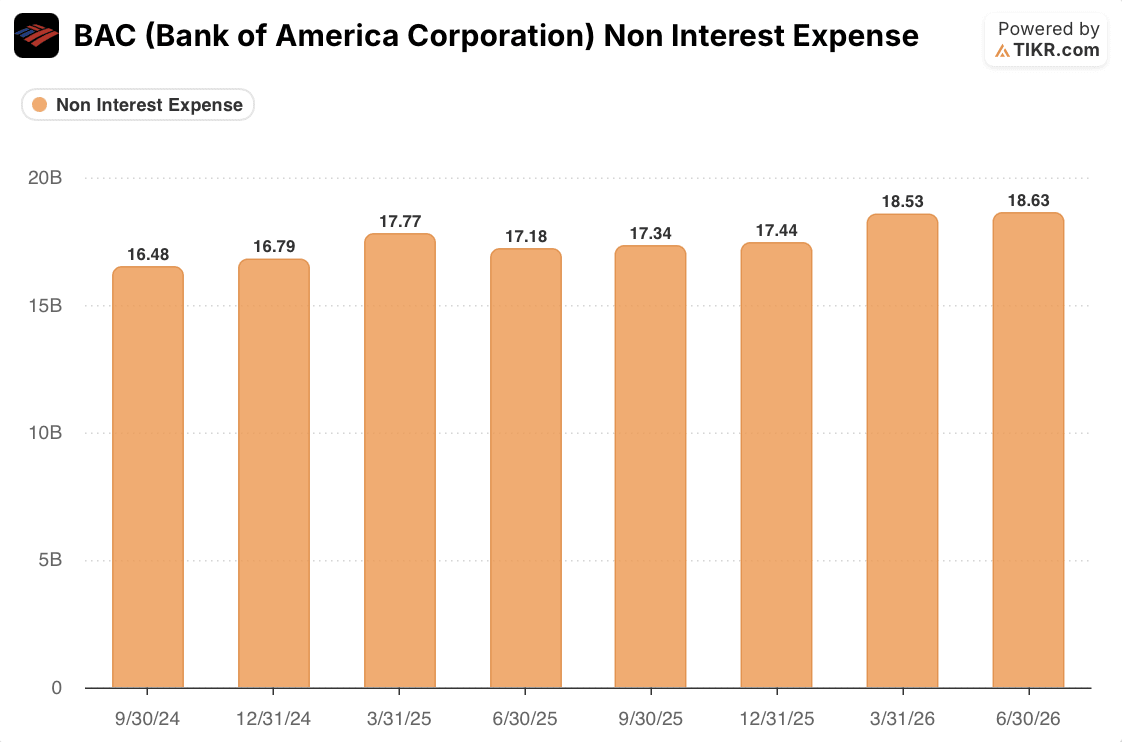
成本基础也尚未显示出AI节省。第二季度非利息支出达到186.3亿美元,较一年前的171.8亿美元增加14.5亿美元,增幅8.4%,较2024年第三季度的164.8亿美元增长13%。管理层将增长归因于激励措施、交易成本和科技投资,且第二季度收入同期增长了15%,因此该成本线是随着业务增长而上升,而非因AI而缩减。
证据支持一个狭窄的判断。美国银行的存款特许经营权在利率下降期间得以维持,这是必要但不充分的条件,而AI收益是真实的,但规模太小,甚至无法抵消融资成本的微小变动。主要的未解决风险是利率上升和追逐收益的智能体同时出现。
10月14日的报告将显示存款余额和利息支出,这些数据几乎未反映加息的影响,因为加息仅在9月中旬发生,因此第四季度是更干净的测试。如果利息支出攀升至超过第二季度的178.4亿美元,而存款保持在2.0万亿美元附近,这将是担忧开始显现的第一个迹象。如果两者都保持稳定,那么抛售看起来就像是定价了一个数字尚未兑现的威胁。
美国银行10月14日的报告将显示存款成本是否保持稳定。 在TIKR上免费关注$BAC的财报 →
那么美国银行公司股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到$BAC股票可能的价值。从华尔街共识预期开始,或调整输入以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!