核心要点
- 第二季度,谷歌云收入增长82%,达到248亿美元,而微软Azure增长42%,亚马逊网络服务增长37%。
- 按此增长率,谷歌云的季度收入将在大约一年内超过Azure,而Alphabet的估值并未反映这一点。
- 主要风险在于成本:Alphabet上季度的资本支出翻倍至449亿美元,其自由现金流转为负值。
- Alphabet和微软均于10月28日发布财报,谷歌云的利润率是需要关注的关键数字。
Alphabet (GOOG) 上季度谷歌云收入增长了82%,达到248亿美元。
在同一三个月期间,微软 (MSFT) 的Azure增长42%至294亿美元,而亚马逊 (AMZN) 的亚马逊网络服务增长37%至422亿美元。
Ranjan Roy 在 最新一期《大科技播客》 中仔细分析了这些确切数字,并表示谷歌云“有相当大的机会”超越Azure。他补充道:“我认为人们还没有认识到这一点。”
我认为他在这两点上都是对的。
差距正在迅速缩小
按上季度的增长率将两家业务向前推算一年。谷歌云的季度收入将达到约450亿美元,而Azure将达到约420亿美元。
当然,Azure并非停滞不前。微软已给出指引,预计9月季度按固定汇率计算增长44%至45%。即使保持这个速度,如果谷歌云增长率保持在82%附近,它将在一年内略微超过Azure。(要追赶季度收入422亿美元的亚马逊AWS,则需要更长的时间。)
TIKR追踪了57位分析师对微软的看法。有多少人给出“买入”评级?
查看微软的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看微软的分析师评级
云业务已开始贡献价值
谷歌云的营业利润率在第二季度升至35.6%,高于一年前的20.7%。与去年同期相比,云业务增加了60亿美元的营业利润。拥有搜索和YouTube的谷歌服务部门增加了65亿美元。
然而,华尔街预计Alphabet的收入增长在2027年前将保持当前速度,之后会放缓。
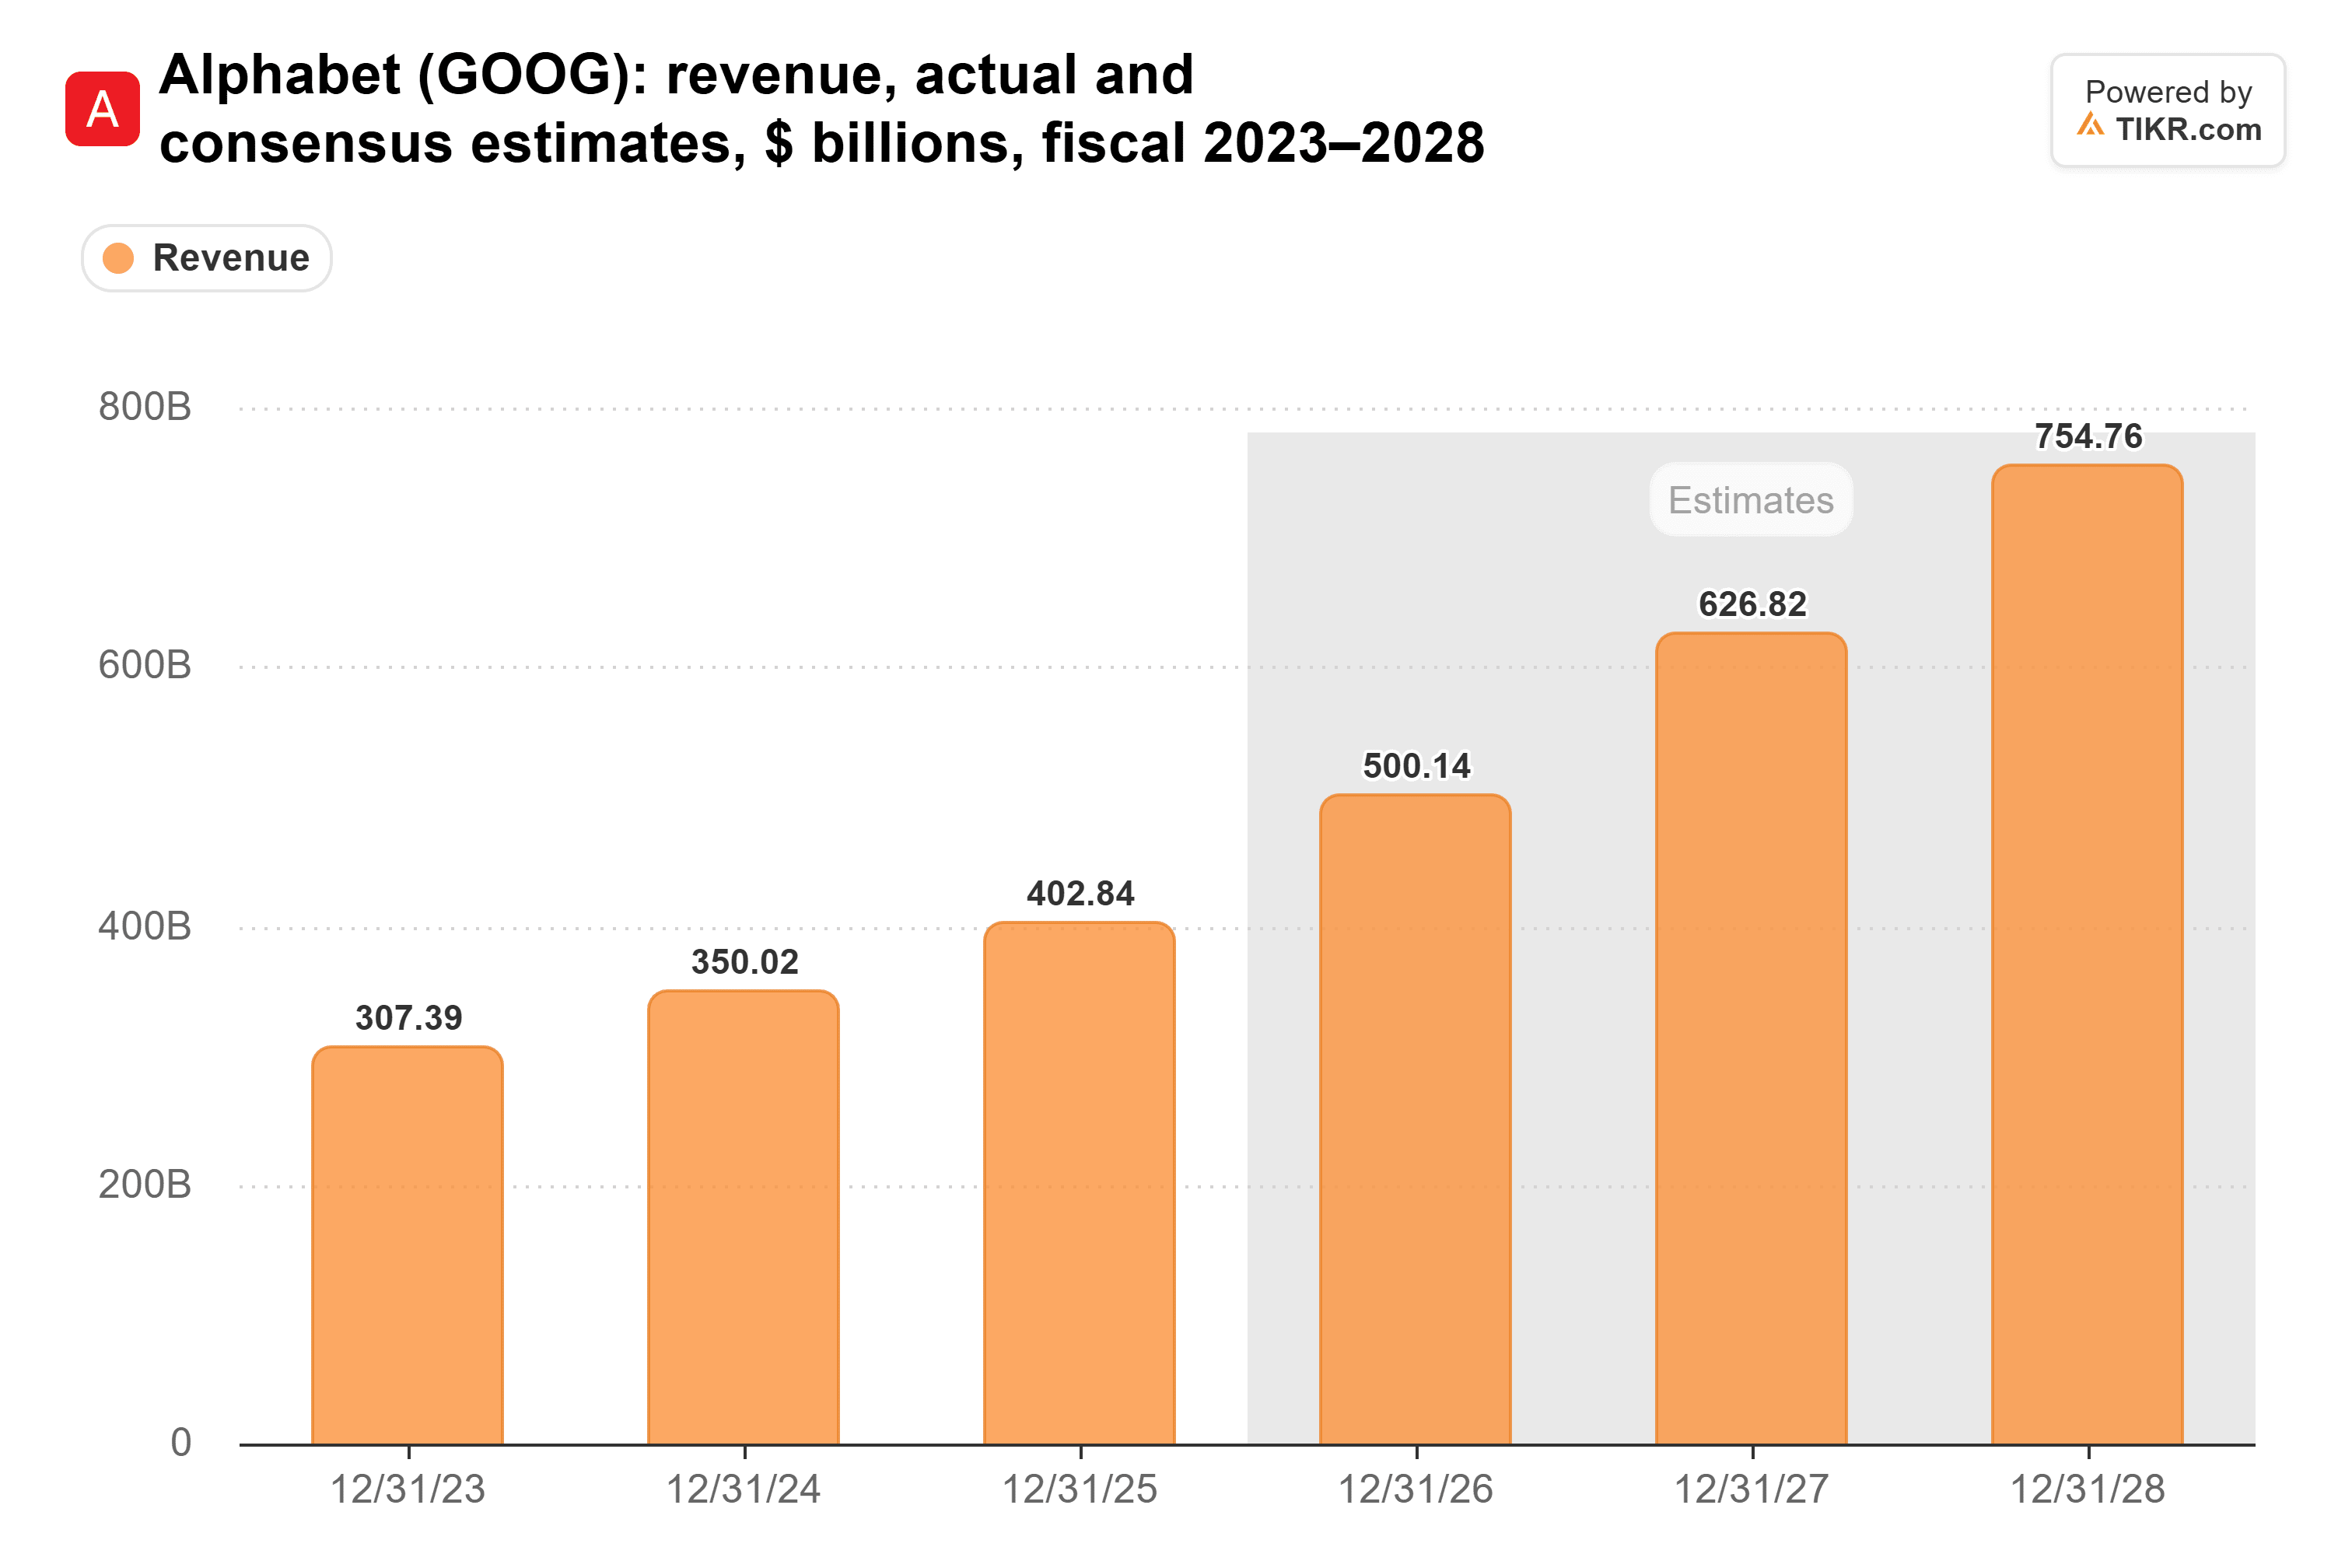
共识预测2026年收入为5000亿美元,2027年为6270亿美元,分别增长24%和25%。随后,2028年增长放缓至20%,达到7550亿美元。如果谷歌云持续从Azure手中夺取市场份额,在我看来,这种放缓显得过于谨慎。
而市场为这一切支付的估值倍数却非常普通。
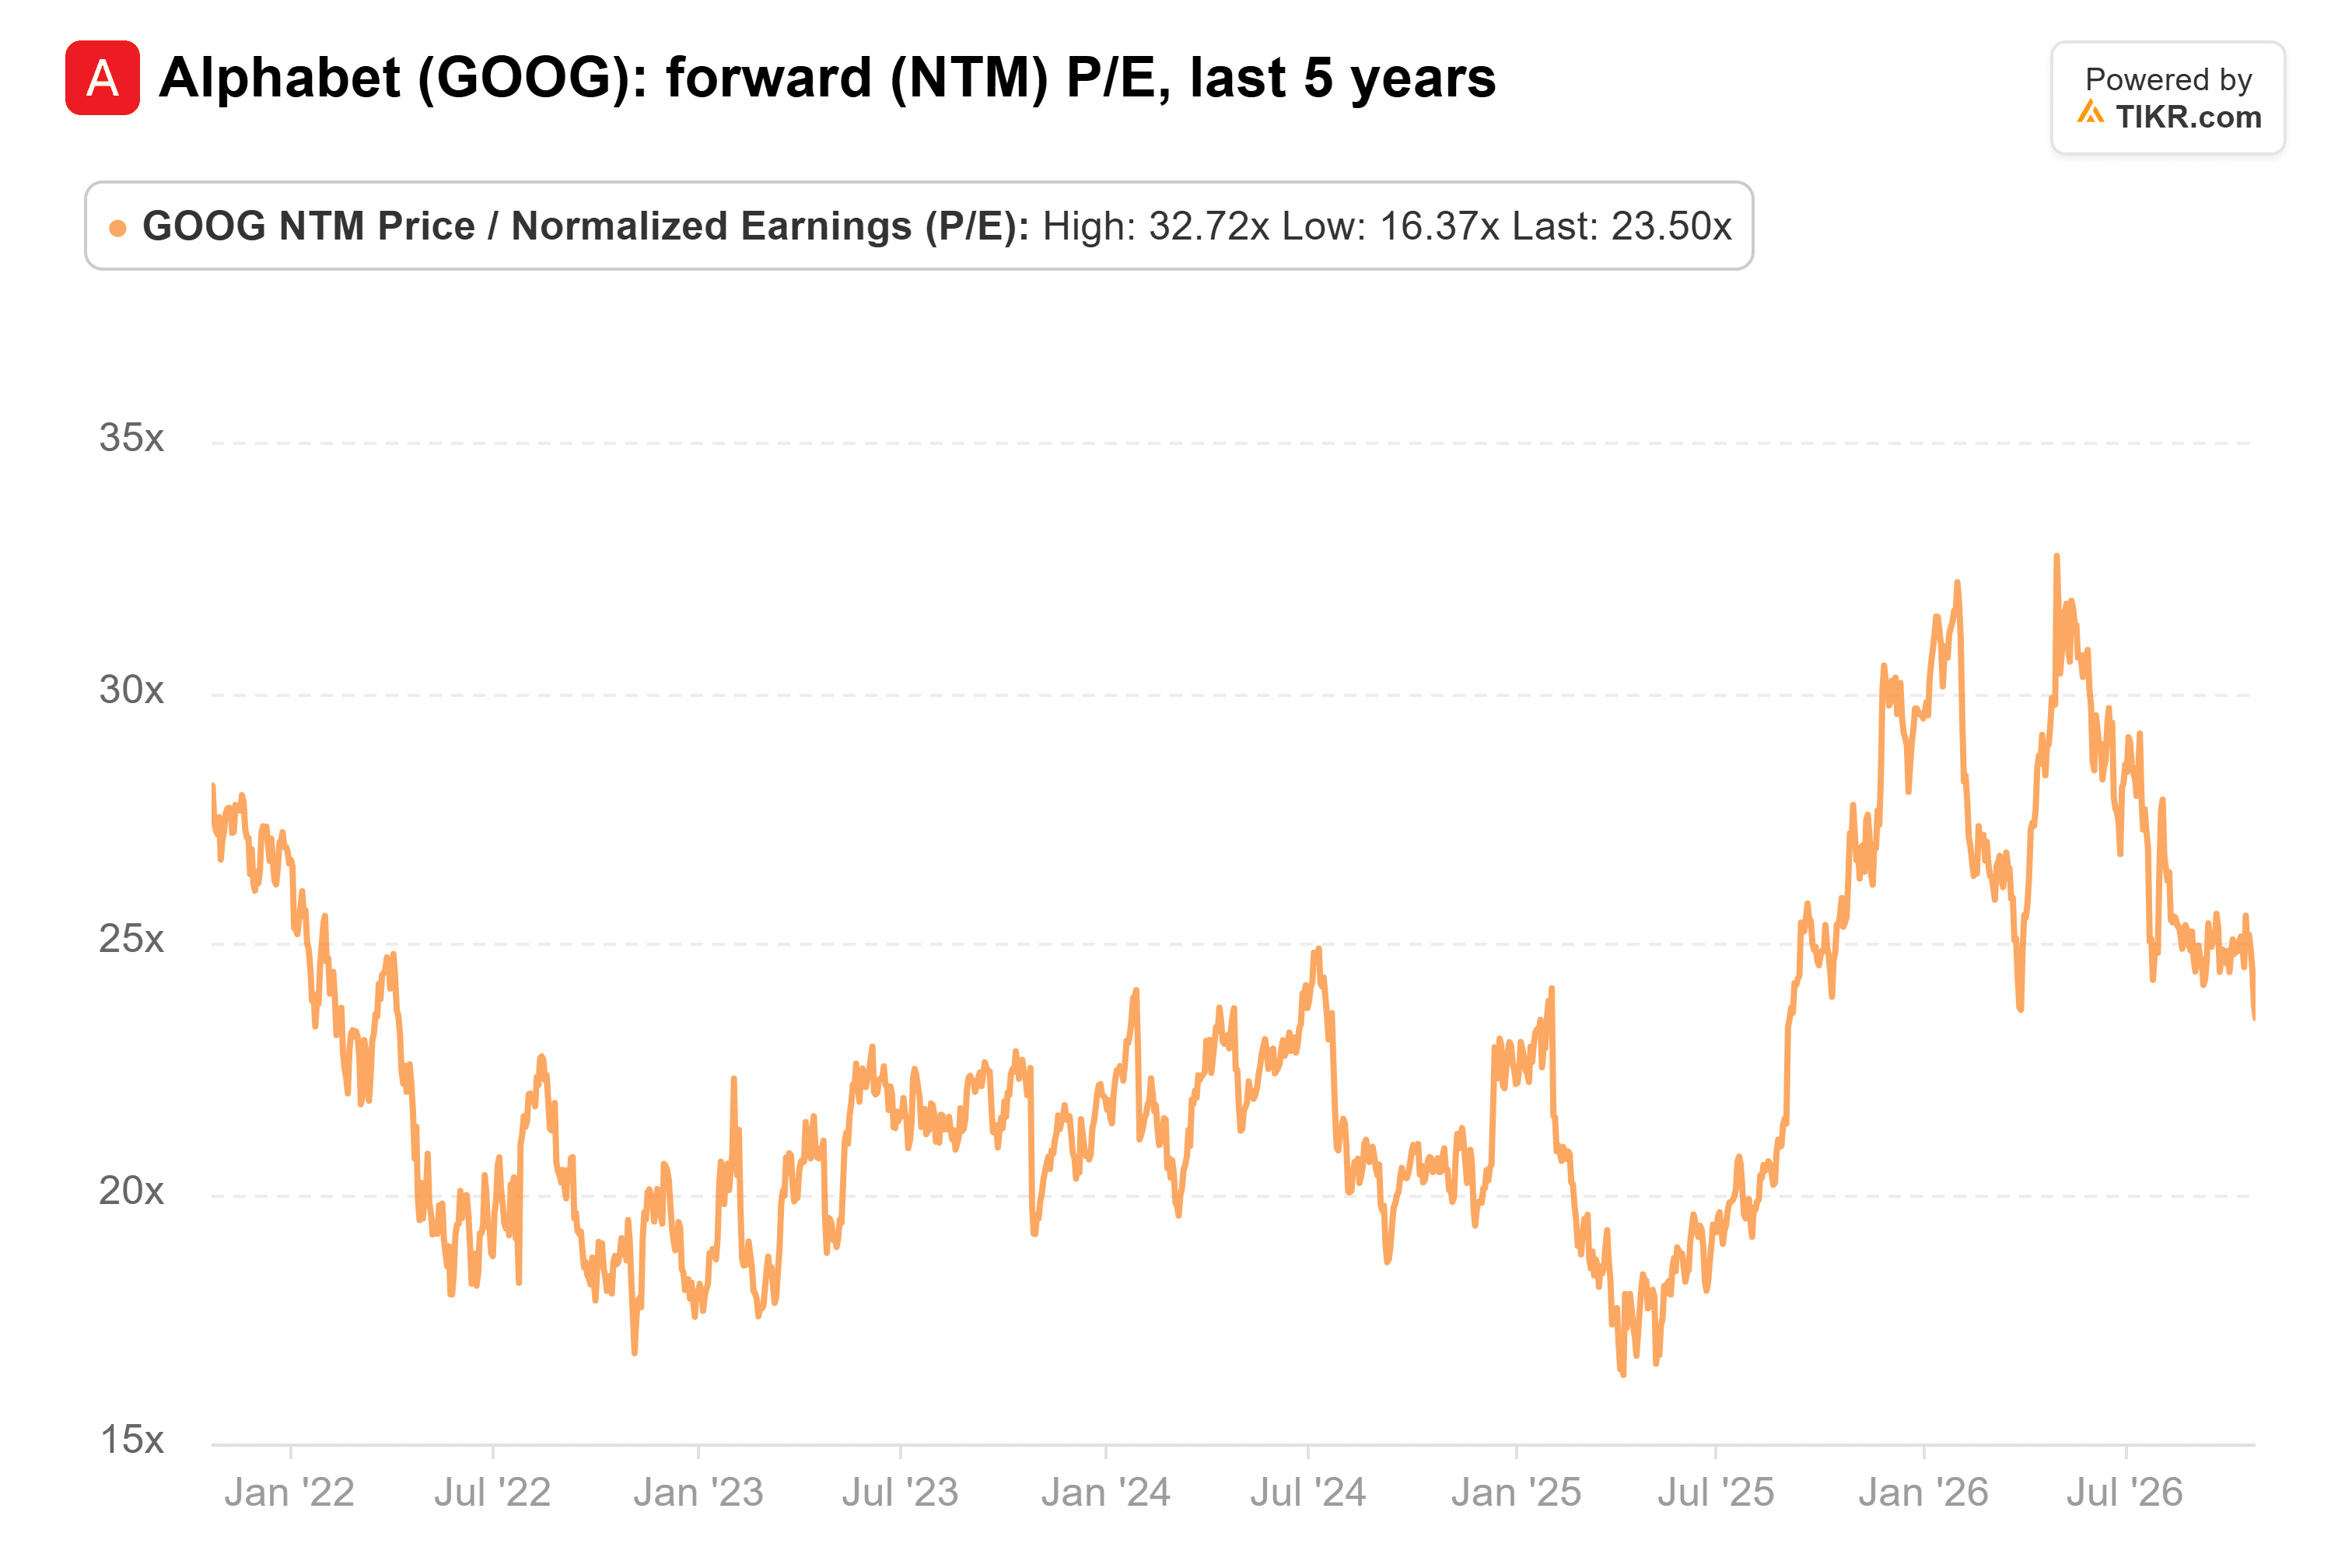
Alphabet目前交易价格约为远期市盈率的24倍,与其五年平均市盈率23倍基本持平。这远低于4月底达到的33倍。
芯片的账单总得有人付
可能的原因在于账单。Alphabet的资本支出从2021年的246亿美元激增至2025年的915亿美元,增长了近四倍。同期,经营现金流从917亿美元增至1650亿美元。
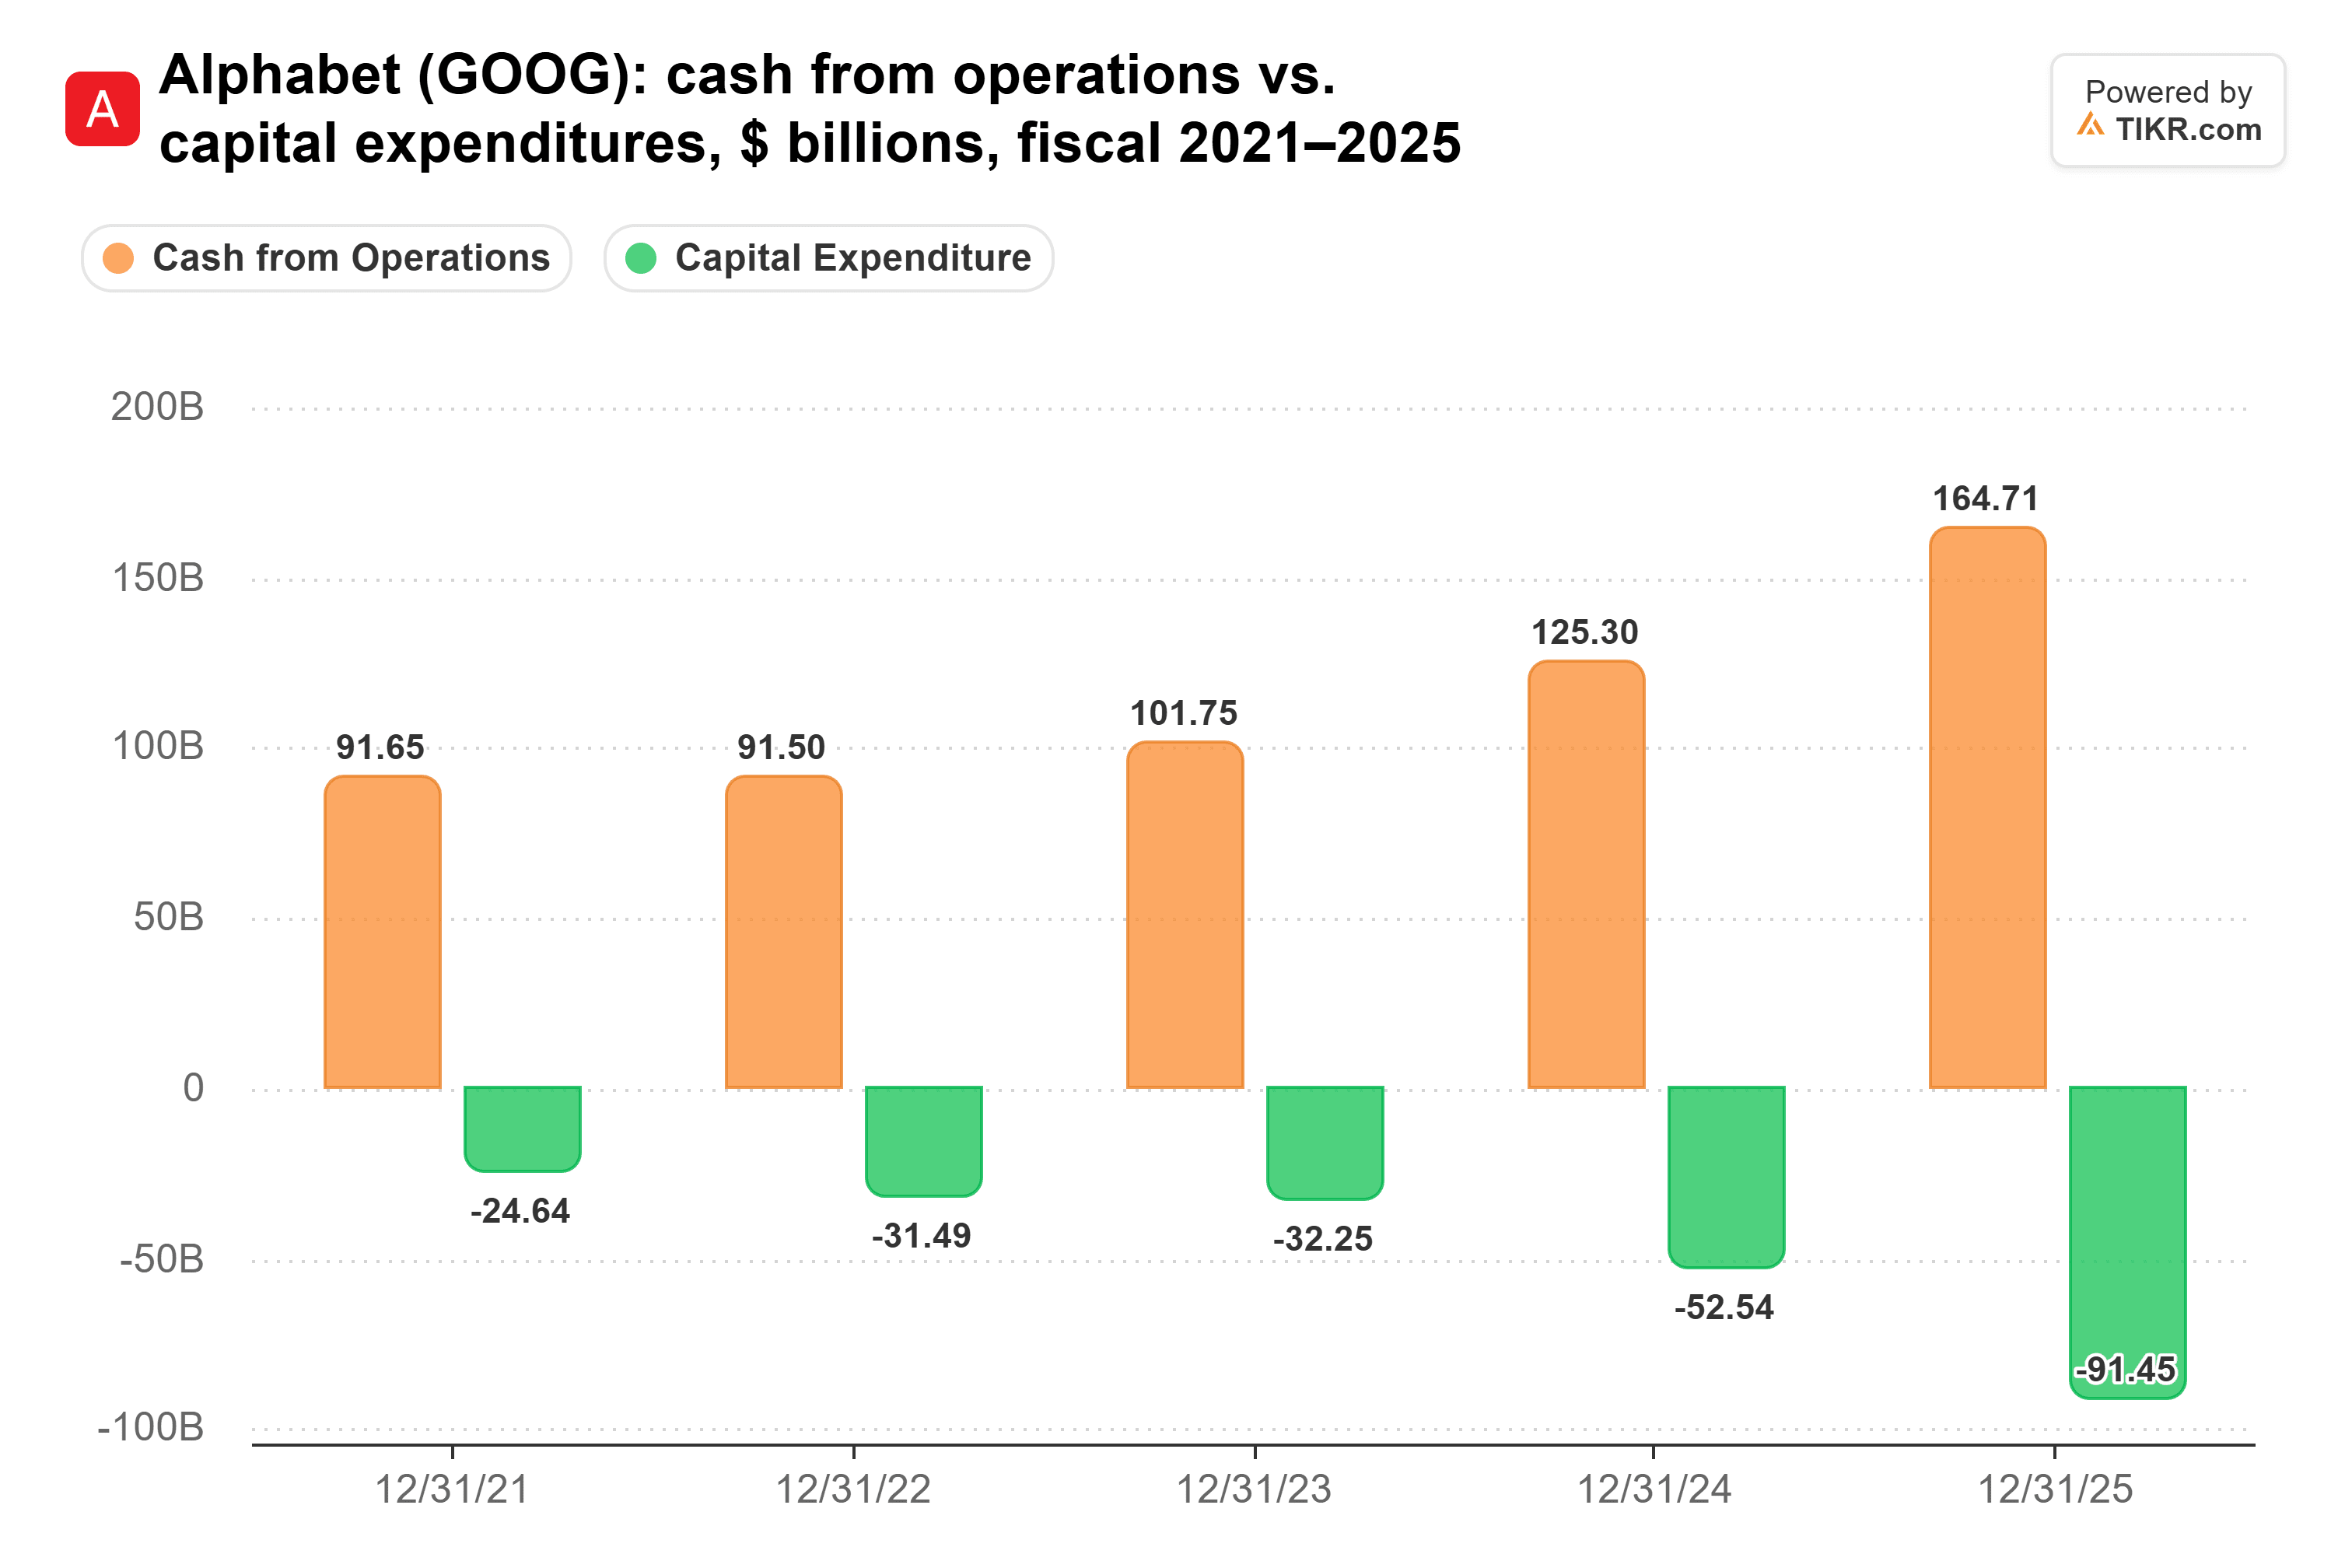
此后情况进一步加剧。第二季度资本支出翻倍至449亿美元,自由现金流为负59亿美元,管理层将2026年资本支出指引上调至1950亿至2050亿美元。Alphabet已停止股票回购,并在六个月内将其长期债务翻倍,财报发布后股价下跌了7%。
但这些支出是为了追逐已经签约的需求。截至6月底,谷歌云的积压订单达到5139亿美元。管理层预计Alphabet超过一半的积压订单将在两年内转化为收入。
而且,所有人都面临算力短缺。谷歌云增长82%的同时,Alphabet正在放弃云收入以支持其自身的人工智能研究。正如节目主持人Alex Kantrowitz所说,这种增长是“在大量计算能力用于人工智能研究的情况下”实现的。他说Sundar Pichai告诉他“每个人都缺算力”。
当供应如此紧张时,建设最多算力能力的云服务商将获得市场份额。Alphabet正在为此买单,以成为那样的云服务商。
首次考验将于10月28日到来
我的看法是:谷歌云在未来几年内确实有机会超越Azure。以24倍的远期市盈率计算,投资者支付的是过去五年Alphabet的估值,几乎没有给予云业务任何溢价。
Alphabet将于10月28日盘后发布财报,与微软同一天,因此两家公司的增长率将并排呈现。我会关注谷歌云的利润率这个数字。这是其首个包含外部租赁算力成本的季度,管理层表示这将在短期内对利润率造成压力。如果利润率保持在35.6%附近,且增长率保持在82%左右,那么资本支出就更容易被证明是合理的。
当然,一个季度无法决定如此大规模的竞争,82%的增长率也不会永远持续。
那么Alphabet股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Alphabet可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR终端上的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!