核心要点
- 亚马逊CEO安迪·贾西表示,AI推理成本目前"仍高出一个数量级",难以广泛普及,而亚马逊自研芯片是降低该成本的关键部分。
- 更便宜的推理成本可能打开AI市场中最大的部分,亚马逊的Trainium芯片使其能够在不完全依赖英伟达的情况下增加算力。
- 风险很高:亚马逊预计2026年资本支出约为2200亿美元,而截至2026年6月30日的过去12个月,其自由现金流为76亿美元的净流出。
- 亚马逊将于10月29日公布第三季度业绩,AWS的运营利润率(相对于第二季度的39.4%)是值得关注的关键数字。
亚马逊 (AMZN) 计划今年在资本支出上投入约2200亿美元,而其CEO安迪·贾西仍然认为AI成本过高。
在周五发布的一期《The a16z Show》节目中,贾西表示,AI推理"在我看来,其成本仍然高出一个数量级,无法实现最大程度的普及。"
这意味着10倍的成本差距。
他的解决方案是?"我们的芯片业务是解决这个问题的关键部分。"
对于一个仍然从英伟达 (NVDA)购买大量芯片的公司来说,这是一个大胆的计划。
TIKR追踪了60位分析师对亚马逊的看法。有多少人给出"买入"评级?
在TIKR平台一站式查看华尔街对亚马逊的买入、持有和卖出评级完整细分,以及营收和盈利预测。超过50万投资者使用TIKR研究此类股票。查看亚马逊的分析师评级
目标在于杠铃的中间部分
贾西将AI需求描述为一个"杠铃"。一端是AI实验室,它们消耗着"我前所未见的海量计算资源"。另一端是企业将AI用于客户服务和欺诈检测等特定任务。
中间部分是尚未广泛采用AI的日常商业软件。贾西认为,一旦推理成本足够低廉,能够围绕AI重建这些软件,这部分可能成为最大的需求来源。
亚马逊目前并不缺少客户:贾西表示,其2026年的算力容量实际上已售罄,2027年的大部分也已预订,并且"2028年也有相当一部分已售出"。更便宜的推理成本关乎的是下一波买家。
AI硬件初创公司Unconventional AI的联合创始人兼CEO纳文·拉奥在最新一期《20VC》播客中直白地指出了利害关系:
"如果我们在交付一个token的效率上降低一个数量级(即成本降低10倍),这在某种程度上相当于将市场规模扩大了10倍。"
拉奥自己也正在研发芯片,所以他在这场竞赛中有自己的利益。但贾西的"杠铃"理论指向了同一个方向。
亚马逊对此早有经验
贾西说,亚马逊多年前在英特尔身上遇到过同样的问题,当时英特尔主导了云服务器的处理器市场。亚马逊希望用同样的钱获得更多的计算能力,但难以让英特尔优先考虑这一点,因此它自研了Graviton处理器。
"我们在AI领域看到了同样的剧情,"贾西说。
Graviton取得了成功。在亚马逊第二季度财报电话会议上,管理层表示,AWS前1000名计算客户中有98%在使用它。
Trainium是续集。贾西表示,与同类处理器相比,它提供了约30%至40%更好的性价比。亚马逊已披露了超过2250亿美元的Trainium营收承诺,包括来自Anthropic和OpenAI的订单,其芯片业务在2026年第二季度的年化营收运行率已超过250亿美元。
(贾西没有点名英伟达,并称这家主导供应商是重要的合作伙伴。)
每一分资本支出都必须发挥更大效用
亚马逊的资本支出已从2023财年的527亿美元攀升至2025财年的1320亿美元。
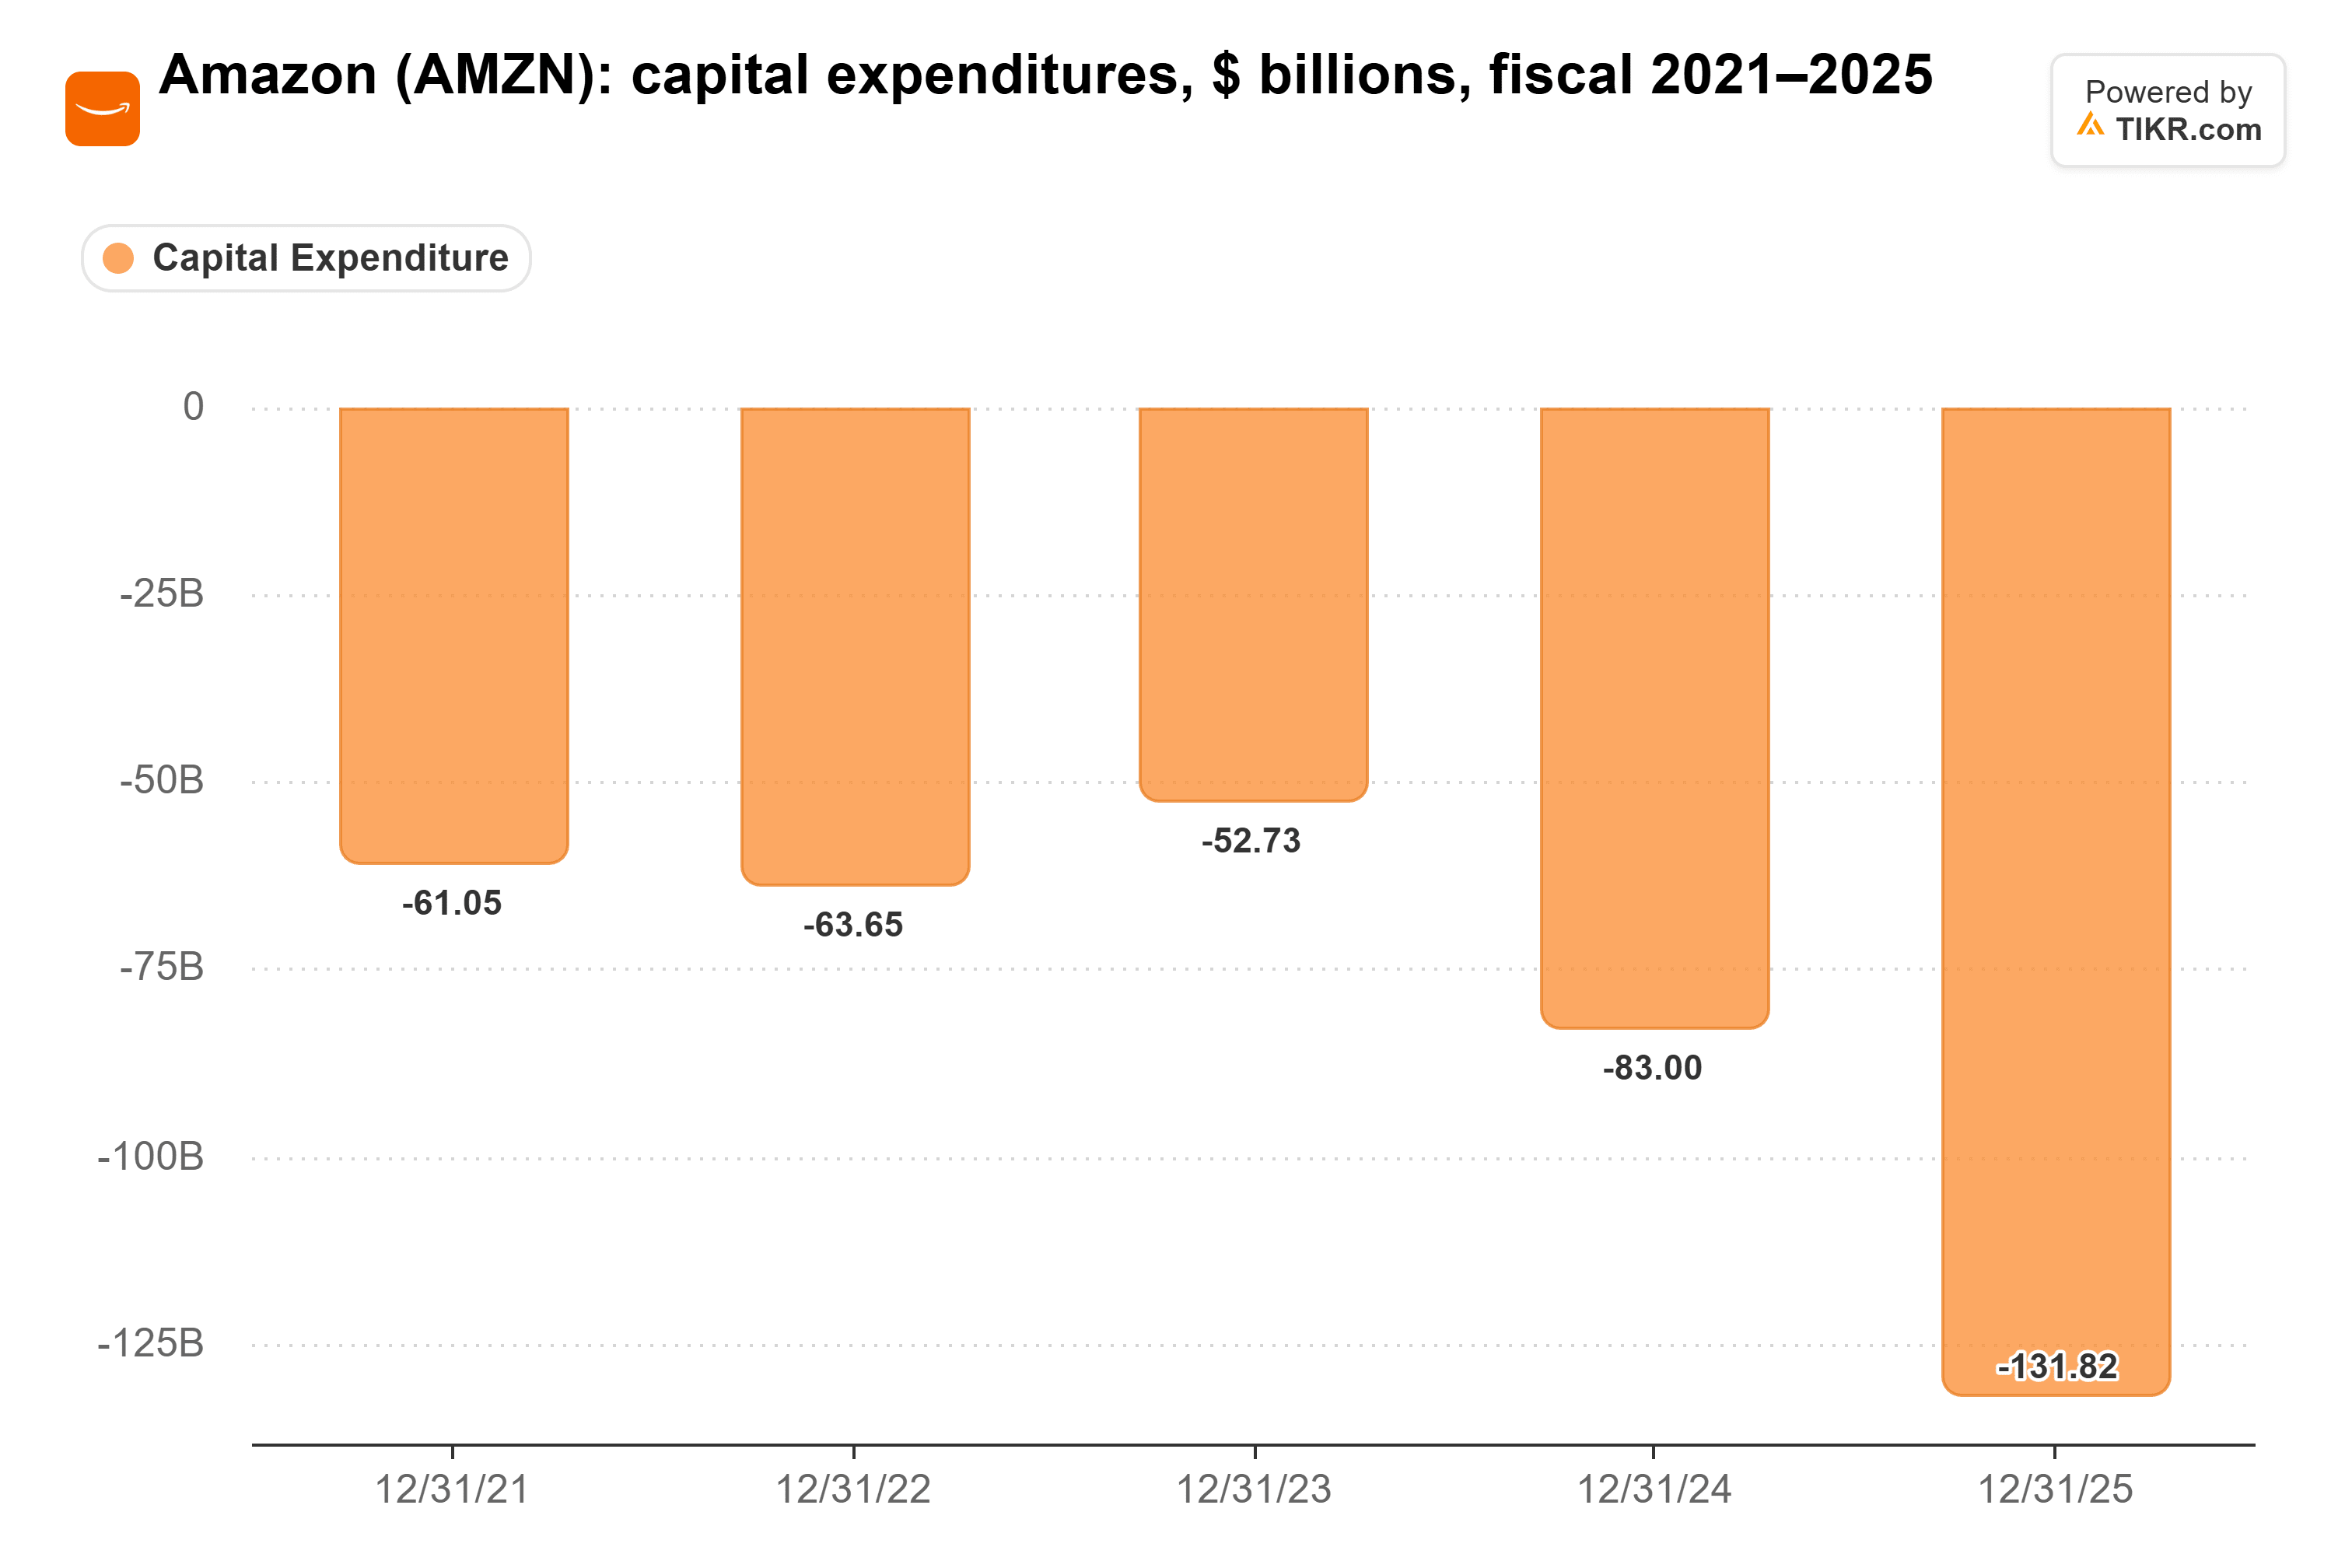
而且这个数字还将大幅上升。除了今年约2200亿美元的支出外,Argent Capital的杰德·埃拉布鲁克告诉《Bloomberg Tech》,他认为明年的数字"当你把AWS和零售业务加起来时,可能将达到3500亿美元。"
这些支出侵蚀了自由现金流,后者从2024财年的329亿美元下降至2025财年的77亿美元。
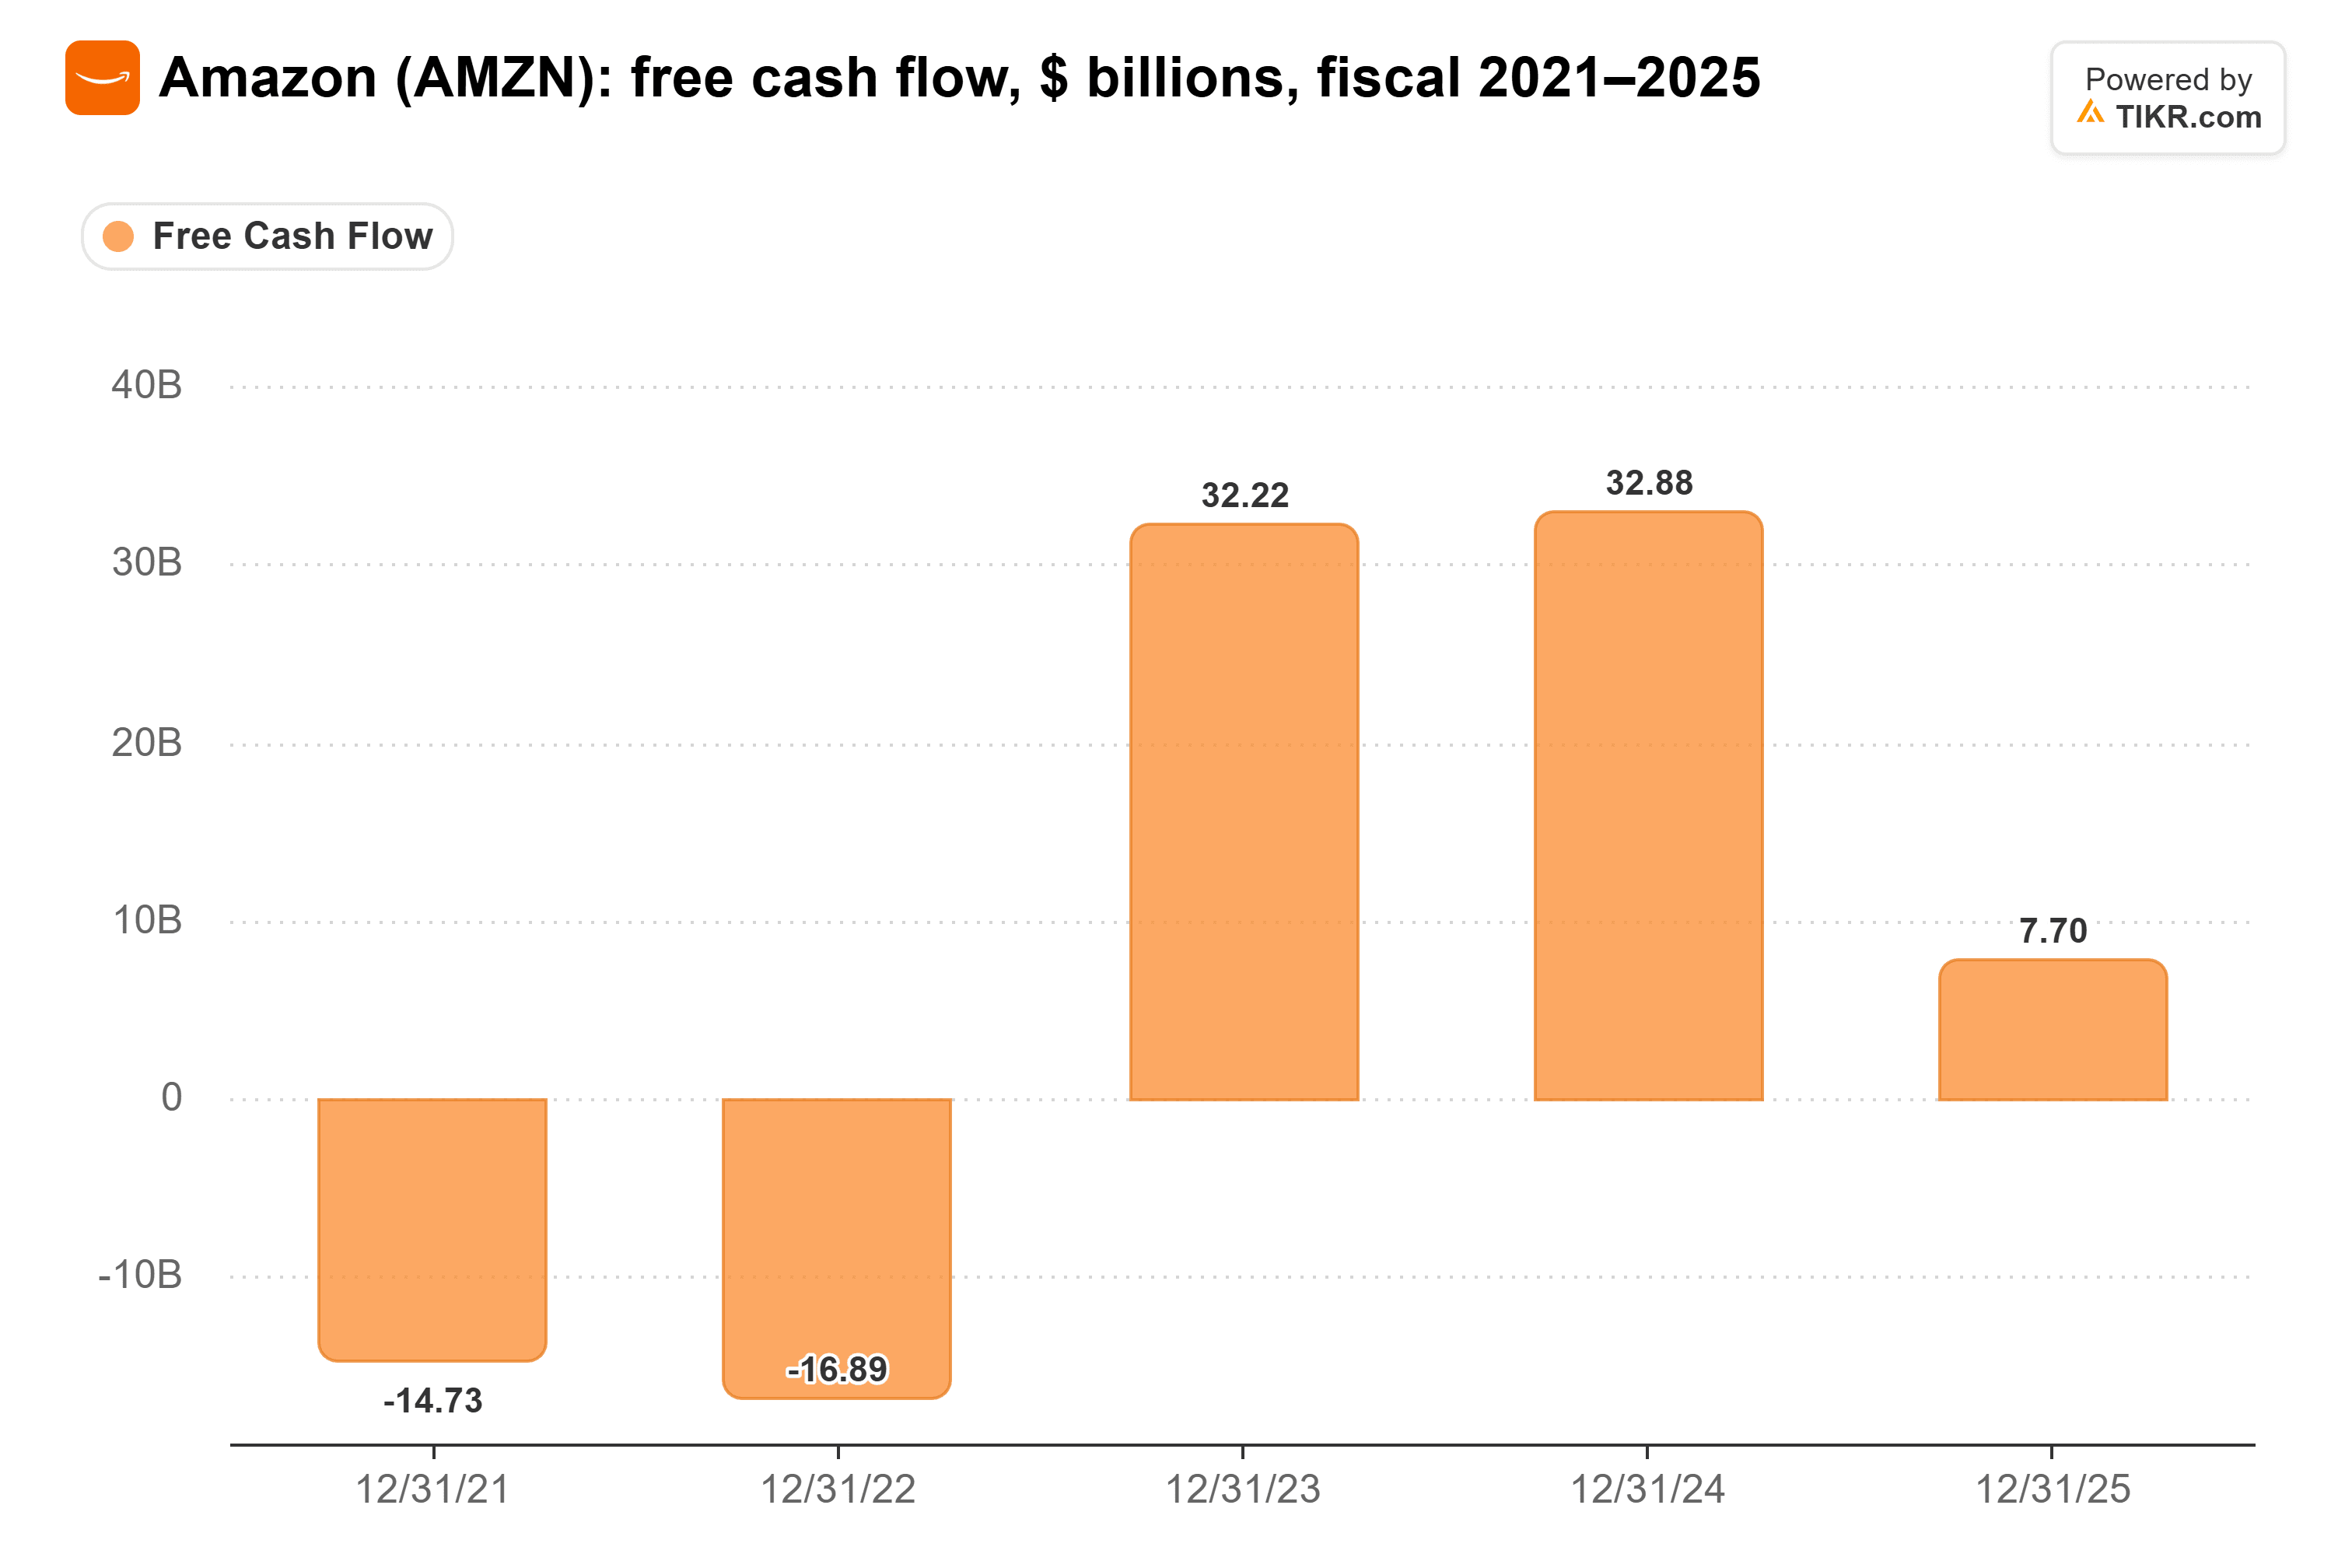
而截至2026年6月30日的过去12个月,自由现金流为76亿美元的净流出。
到目前为止,利润一直保持坚挺。亚马逊的运营利润率从2022财年的2.6%扩大至2025财年的11.2%。
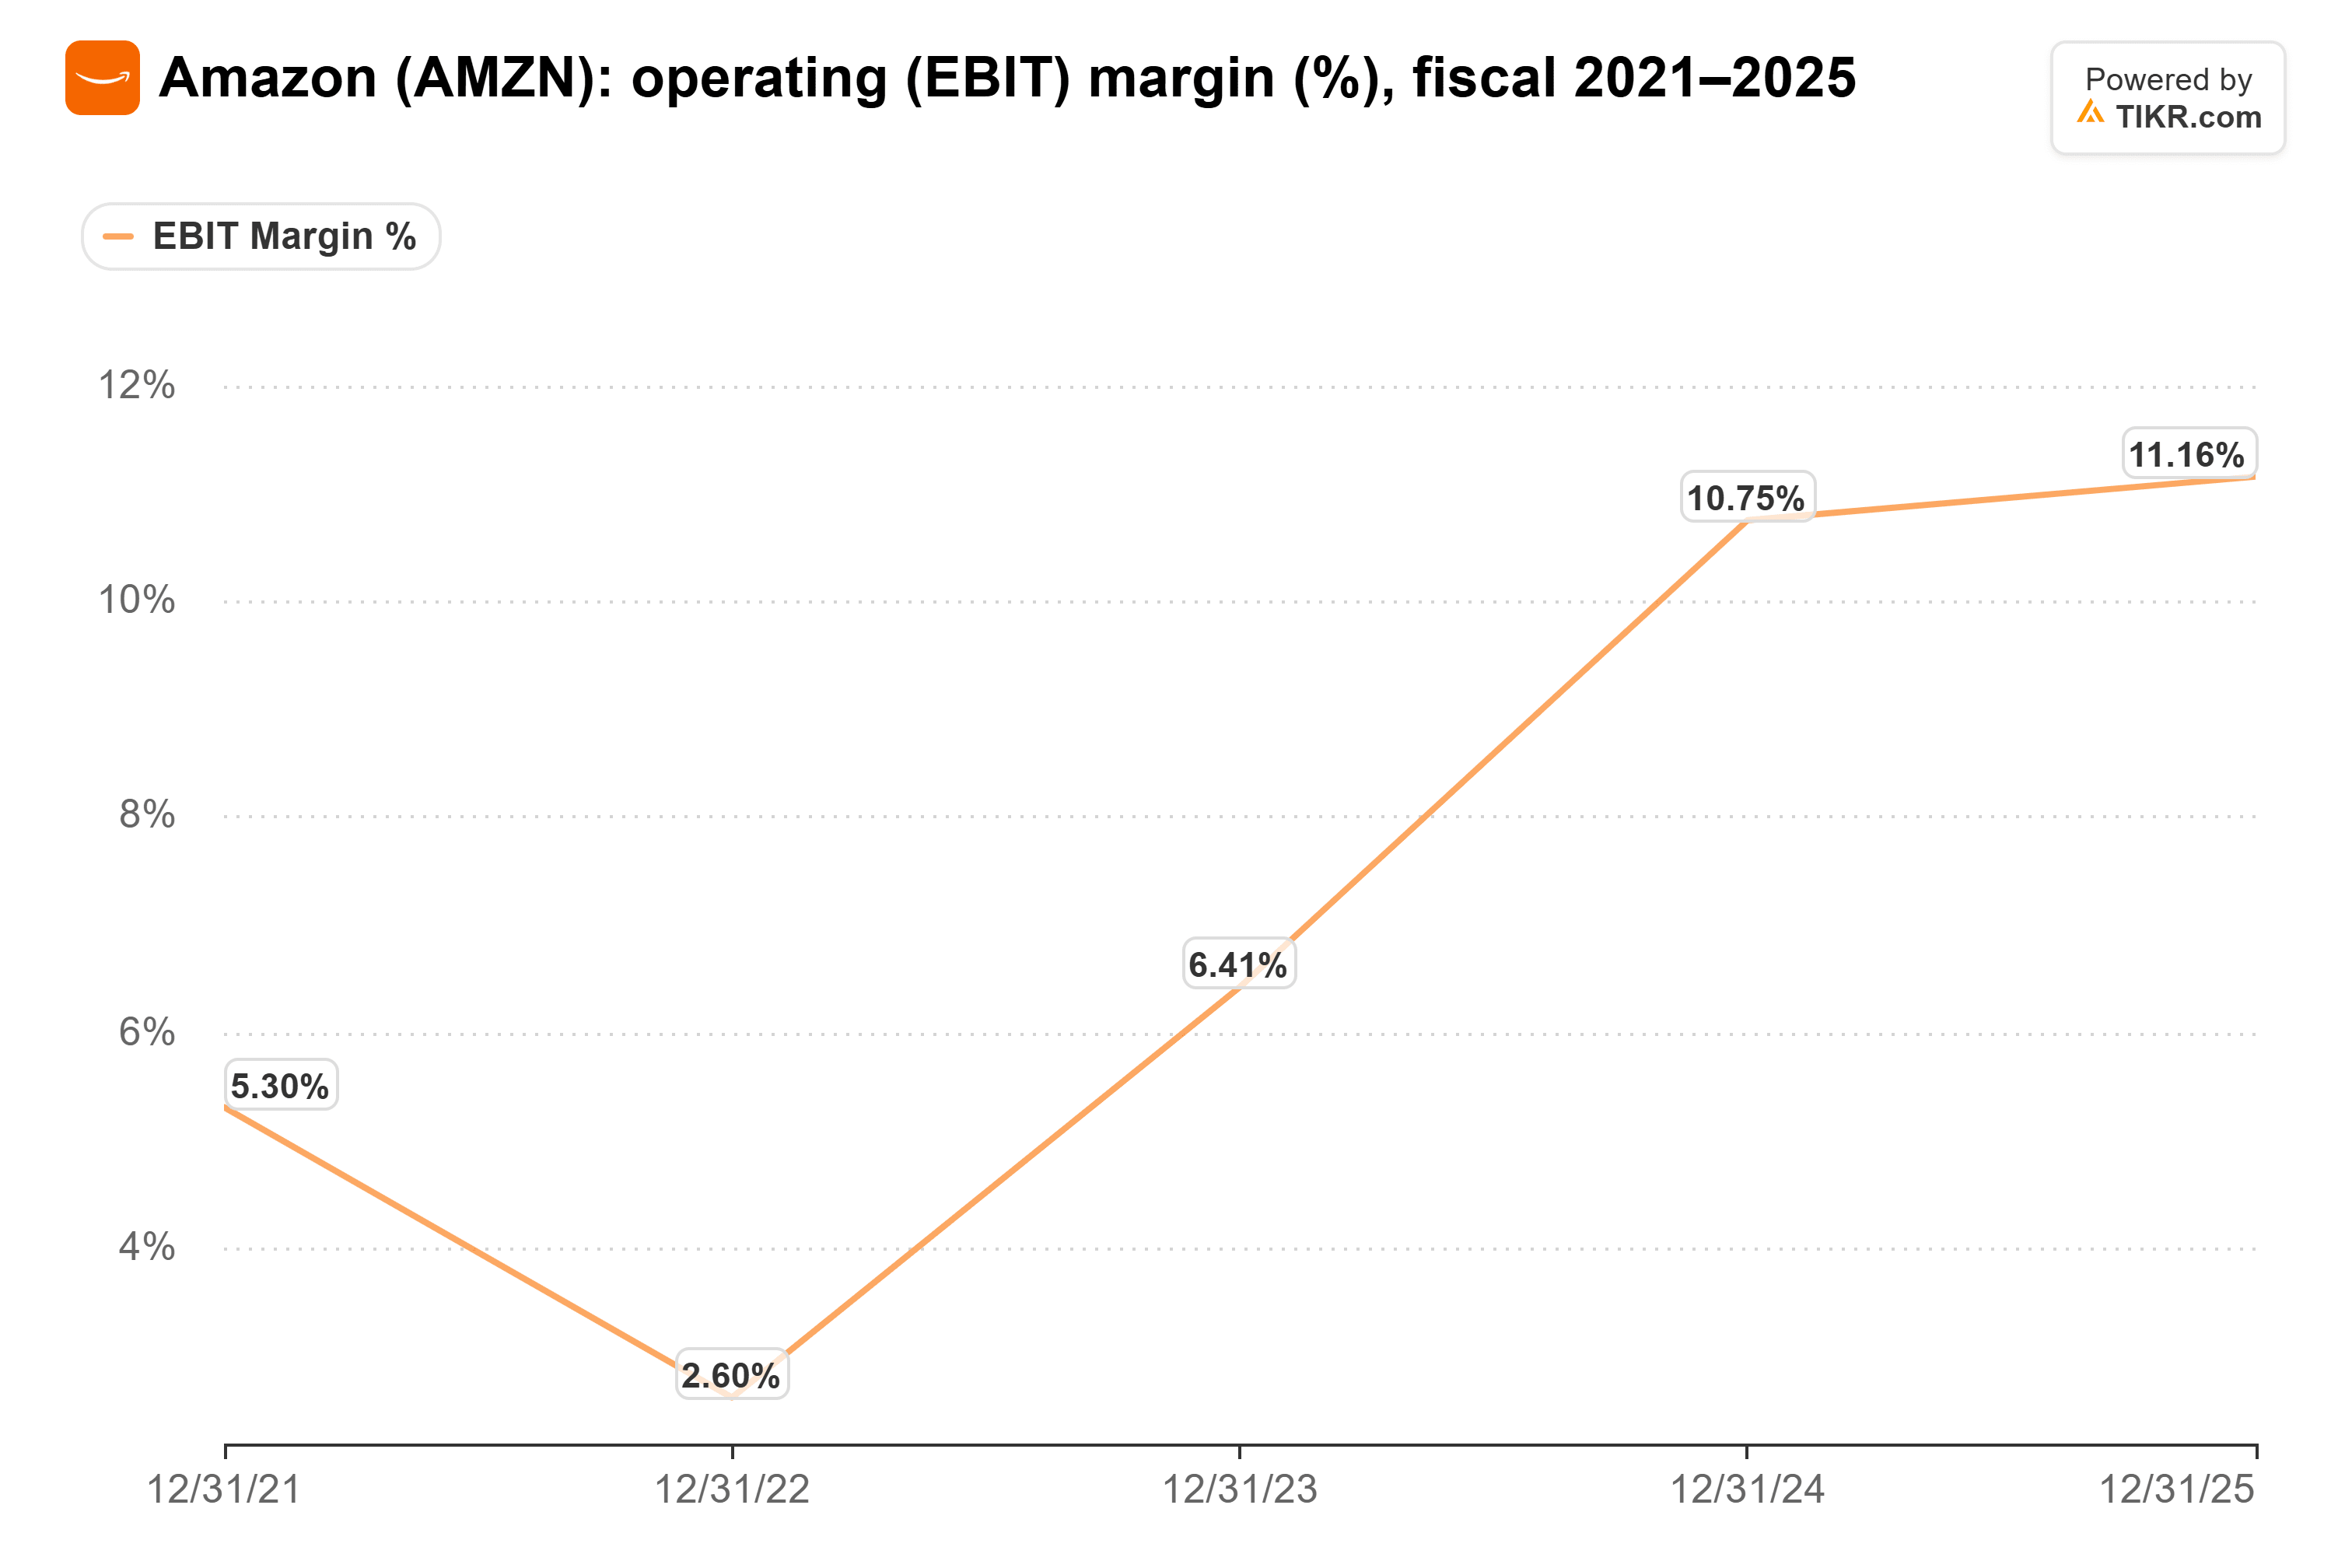
AWS贡献了其中大部分利润,其2026年第二季度的运营利润率为39.4%,高于一年前的32.9%。但随着基础设施建设的推进,折旧也在攀升:在当季,折旧占AWS销售额的19.1%,高于一年前的15.7%。
一款性价比高出30%至40%的芯片,能让亚马逊用同样的服务器支出获得更多的计算能力,且无需支付供应商的额外加价。这就是AWS在资本支出攀升的同时保持利润率的方法。
成本节约需要时间
亚马逊仍然依赖英伟达,其首席财务官在8月份表示,AWS将在2027年和2028年增加200万个英伟达GPU。自研芯片也无法解决内存价格问题:管理层在第二季度财报电话会议上表示,内存成本将2026年的资本支出指引提高了200亿美元。而且据报道,亚马逊的一些新AI服务器正在等待电力供应。
因此,Trainium带来的成本节约需要数年时间才能在整个亚马逊的服务器群中体现出来。
贾西给出了正确的答案
我的看法:亚马逊自研芯片是其应对巨额资本支出的最佳答案。如果Trainium能显著降低推理成本,亚马逊将获得双重胜利:更多企业将应用AI,而AWS能留住客户支出的更大份额。
当然,这些节约必须体现在财务数据中。亚马逊将于10月29日公布第三季度业绩。AWS的利润率(相对于第二季度包含约5.51亿美元能源合同收益的39.4%)将是第一个观察指标。
那么亚马逊股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到亚马逊可能的价值。你可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。该功能免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含公司的最新新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!