核心要点
- SpaceX 正借款 400 亿美元购买 AI 芯片,据报道利率在 7.75% 至 8.3% 之间,比其现有债券的交易利率高出超过一个百分点。
- 在依赖债务驱动的建设竞赛中,SpaceX 较低的借贷成本使其相对于 CoreWeave 和 Nebius 等新兴云服务商拥有真正的资金优势。
- CoreWeave 的 2032 年期票据在 10 月份收益率达到 15%,这意味着同样 400 亿美元的年利息支出几乎是 SpaceX 的两倍。
- SpaceX 自身的借贷成本也在上升,且其资本支出远超任何单次融资规模,因此最终交易条款及其第四季度的现金余额才是关注重点。
SpaceX (SPCX) 正借款 400 亿美元购买 AI 芯片,为此它付出了高昂代价。
Semafor 在 10 月 22 日报道称,由 Apollo 和高盛牵头、评级最低的那部分交易预计利率约为 8.3%。由 SpaceX 芯片担保的更安全部分定价接近 7.75%,比 SpaceX 现有债券的交易利率高出超过一个百分点。
投资者 Chamath Palihapitiya 并不担心。他在 X 上发帖称:“这笔 SpaceX 债券是优质资产,比大多数主权债务都好。这也意味着,除了投资级超大规模公司外,其他所有公司在 2027 年的融资成本都将达到 10-12%。”
这第二句话对 CoreWeave (CRWV) 和 Nebius (NBIS) 来说最为重要。
TIKR 追踪了 38 位分析师对 SpaceX 的看法。有多少人给出“买入”评级?
在 TIKR 一站式查看 SpaceX 的买入、持有和卖出评级完整细分,以及华尔街的收入和盈利预测。超过 50 万投资者使用 TIKR 研究此类股票。查看 SpaceX 的分析师评级
建设竞赛依赖借来的钱
在 AI 算力建设竞赛中,资本支出远超现金流,因此借贷成本决定了谁能实现盈利性建设。
彭博智库科技板块负责人 Mandeep Singh 在 10 月 22 日的彭博智库播客中表示,SpaceX 计划增加高达 10 吉瓦的容量,“这相当于近 4000 亿美元的资本支出,而这家公司甚至无法产生 20 亿美元的自由现金流。”
如果说有什么不同的话,他已经很客气了。SpaceX 在过去两年自由现金流均为负值,并且在 2025 年烧钱规模大幅增加。
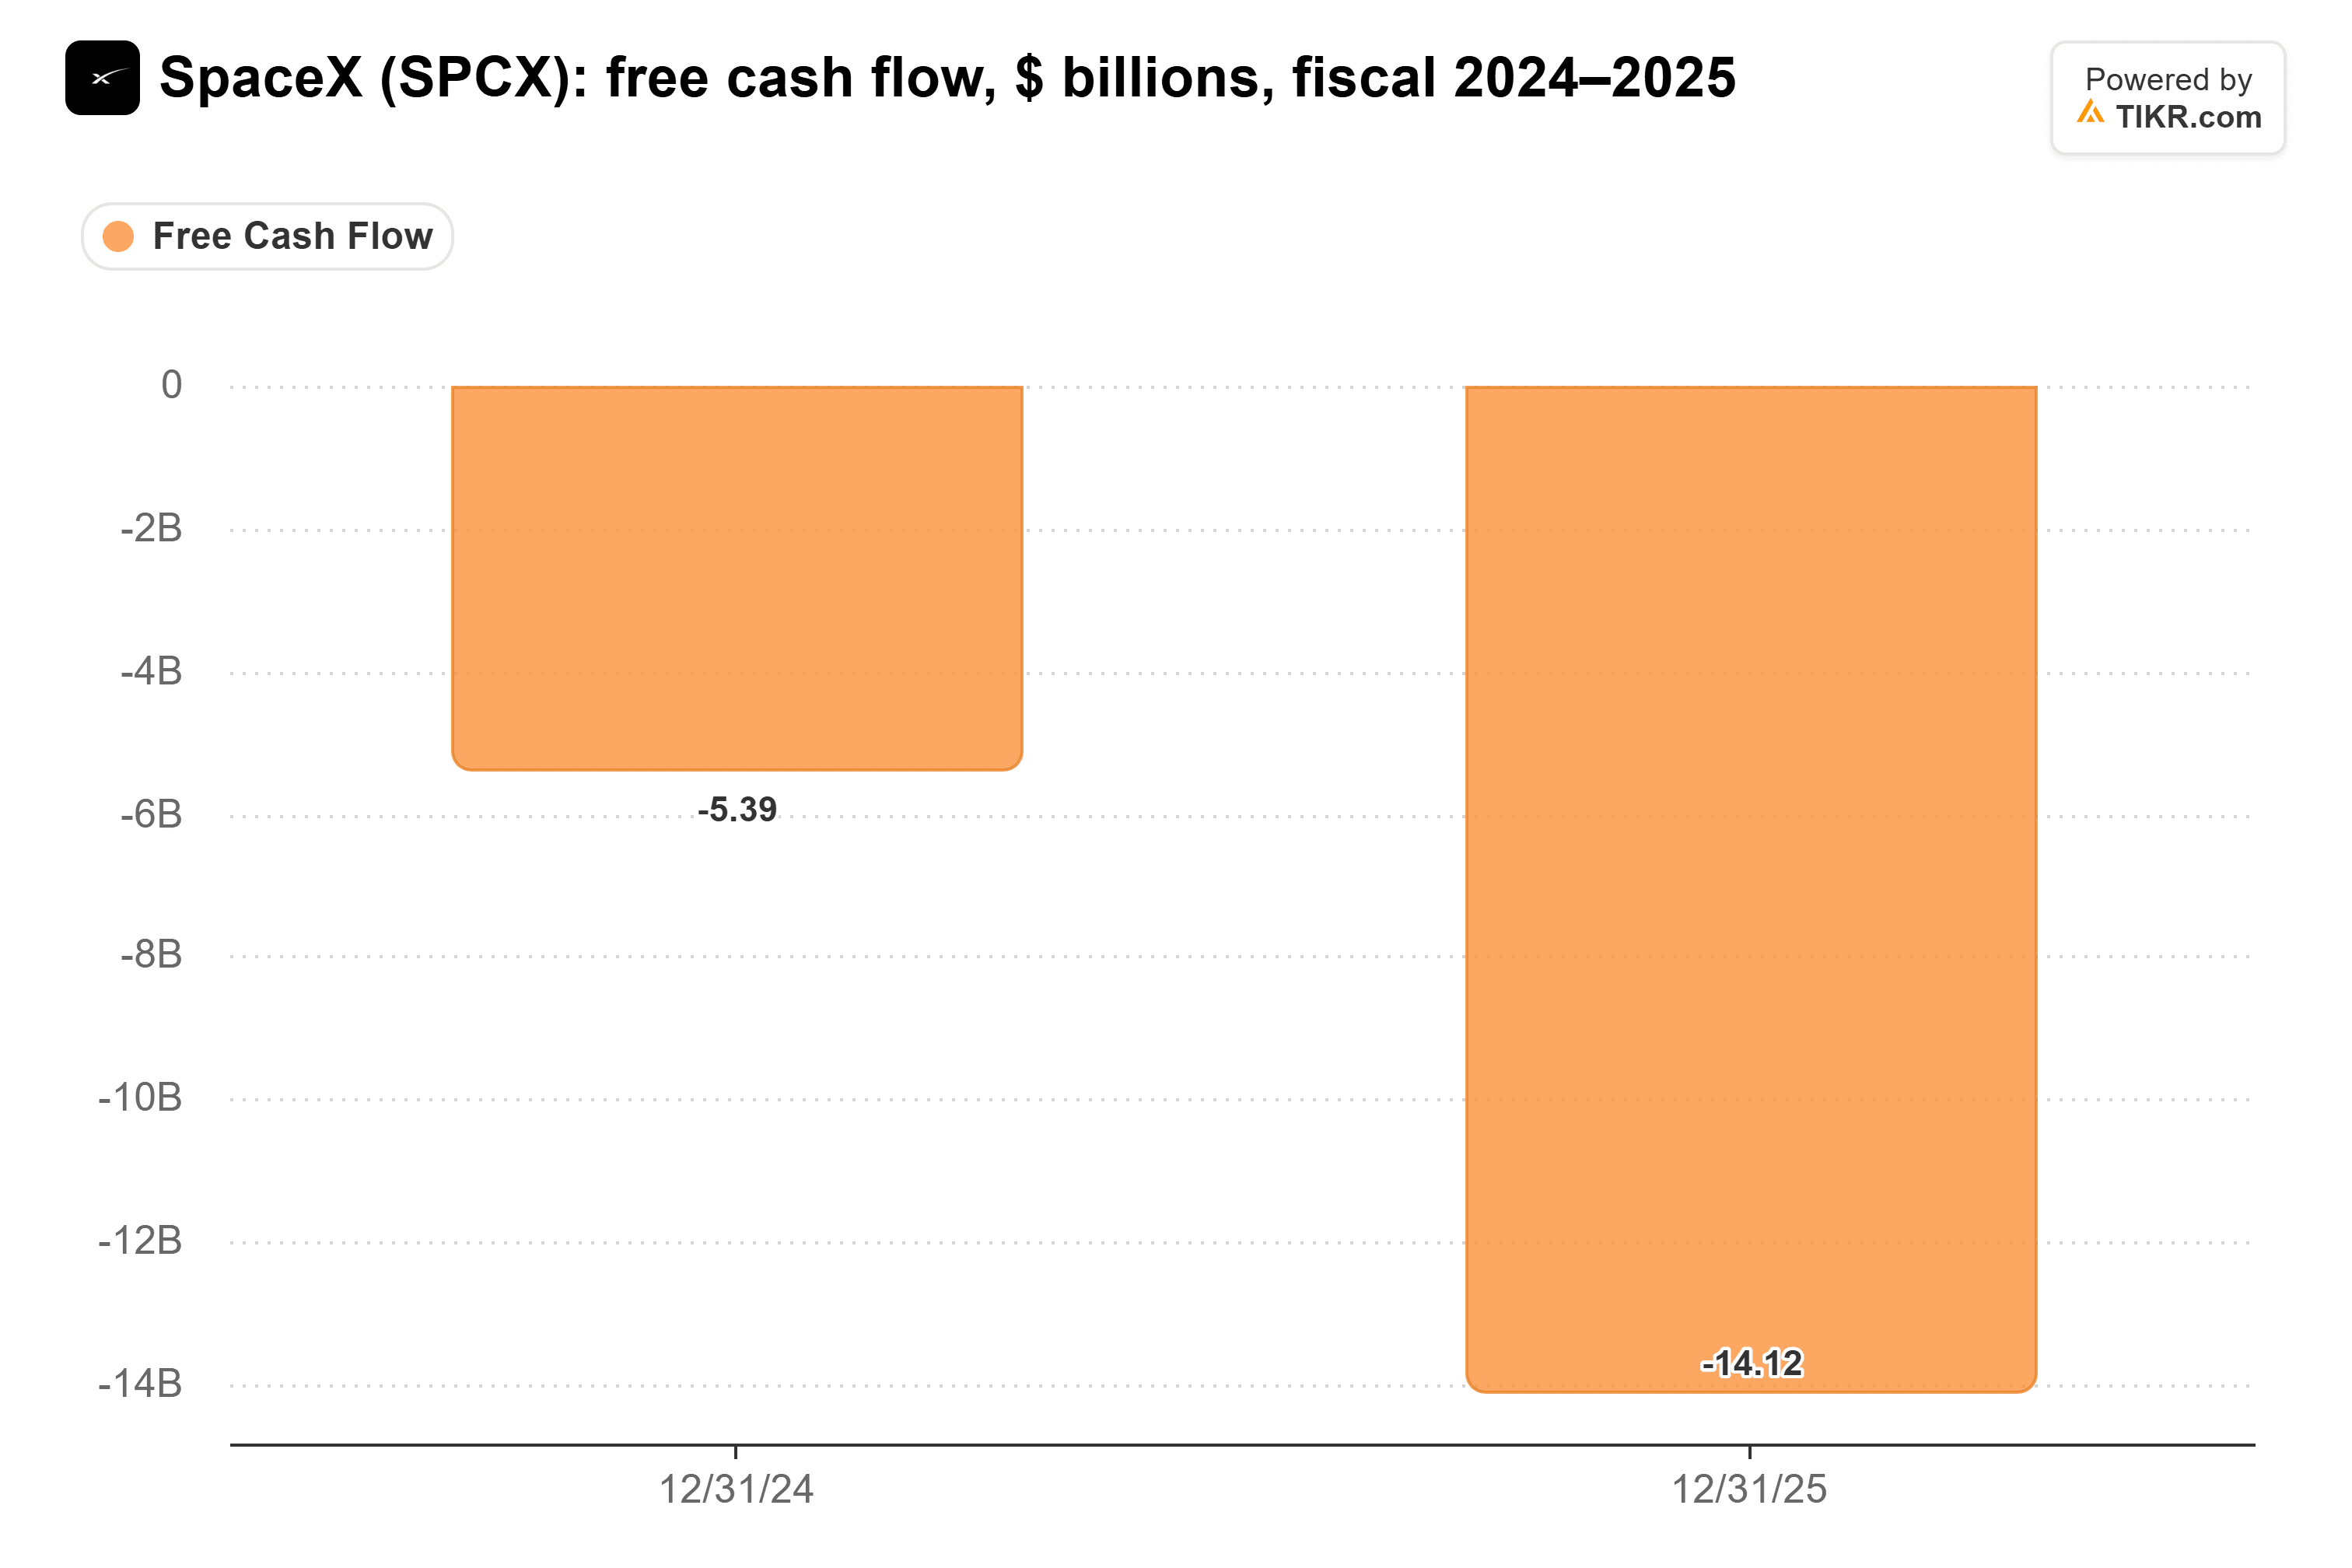
截至 9 月的过去 12 个月,烧钱规模达到 393 亿美元。
SpaceX 也没有通过出售股票来填补缺口。摩根大通的 Doug Anmuth 在财报发布后写道,该公司“不考虑增发股票”,尽管 Meta 已通过 开设新的无投票权股票类别来为其自身建设融资。
这就只剩下债务融资,无论贷款方设定什么价格。
8% 与 15% 之间的差距迅速累积
CoreWeave 的 2032 年期票据收益率在 10 月 20 日达到 15%,高于月初的 13%。
正如 Jim Cramer 在 10 月 19 日的 《Mad Money》节目中所说:“如果你的资金成本是 15%,那么建设数据中心将让你付出巨大代价。”
以下是美元计算的结果。对于 400 亿美元,8% 意味着每年 32 亿美元的利息。15% 则是 60 亿美元。按照 Palihapitiya 预计大多数借款方在 2027 年将支付的 10% 至 12% 计算,则是 40 亿至 48 亿美元。
因此,以 CoreWeave 的利率计算,一家新兴云服务商为同样的芯片融资所支付的利息几乎是 SpaceX 的两倍。CoreWeave 已经背负着沉重的利息负担……
埃隆·马斯克在 10 月 25 日更进一步,表示债务市场几乎已切断了对那些在 AI 数据中心之外没有实质性收入公司的融资。他表示 SpaceX 已敲定其 400 亿美元融资,并给出了原因:“我们是投资级公司,并且有星链和发射收入。”
SpaceX 自身的借贷成本也在上升
但这并不意味着 SpaceX 的资金便宜。据报道,新债务的定价远高于其 6 月份发行的 250 亿美元票据 5.855% 的加权平均利率。
而且 SpaceX 在这笔交易之前就已经背负着不断增长的债务。总债务从 2024 年底的 154 亿美元增加到 2025 年底的 245 亿美元。
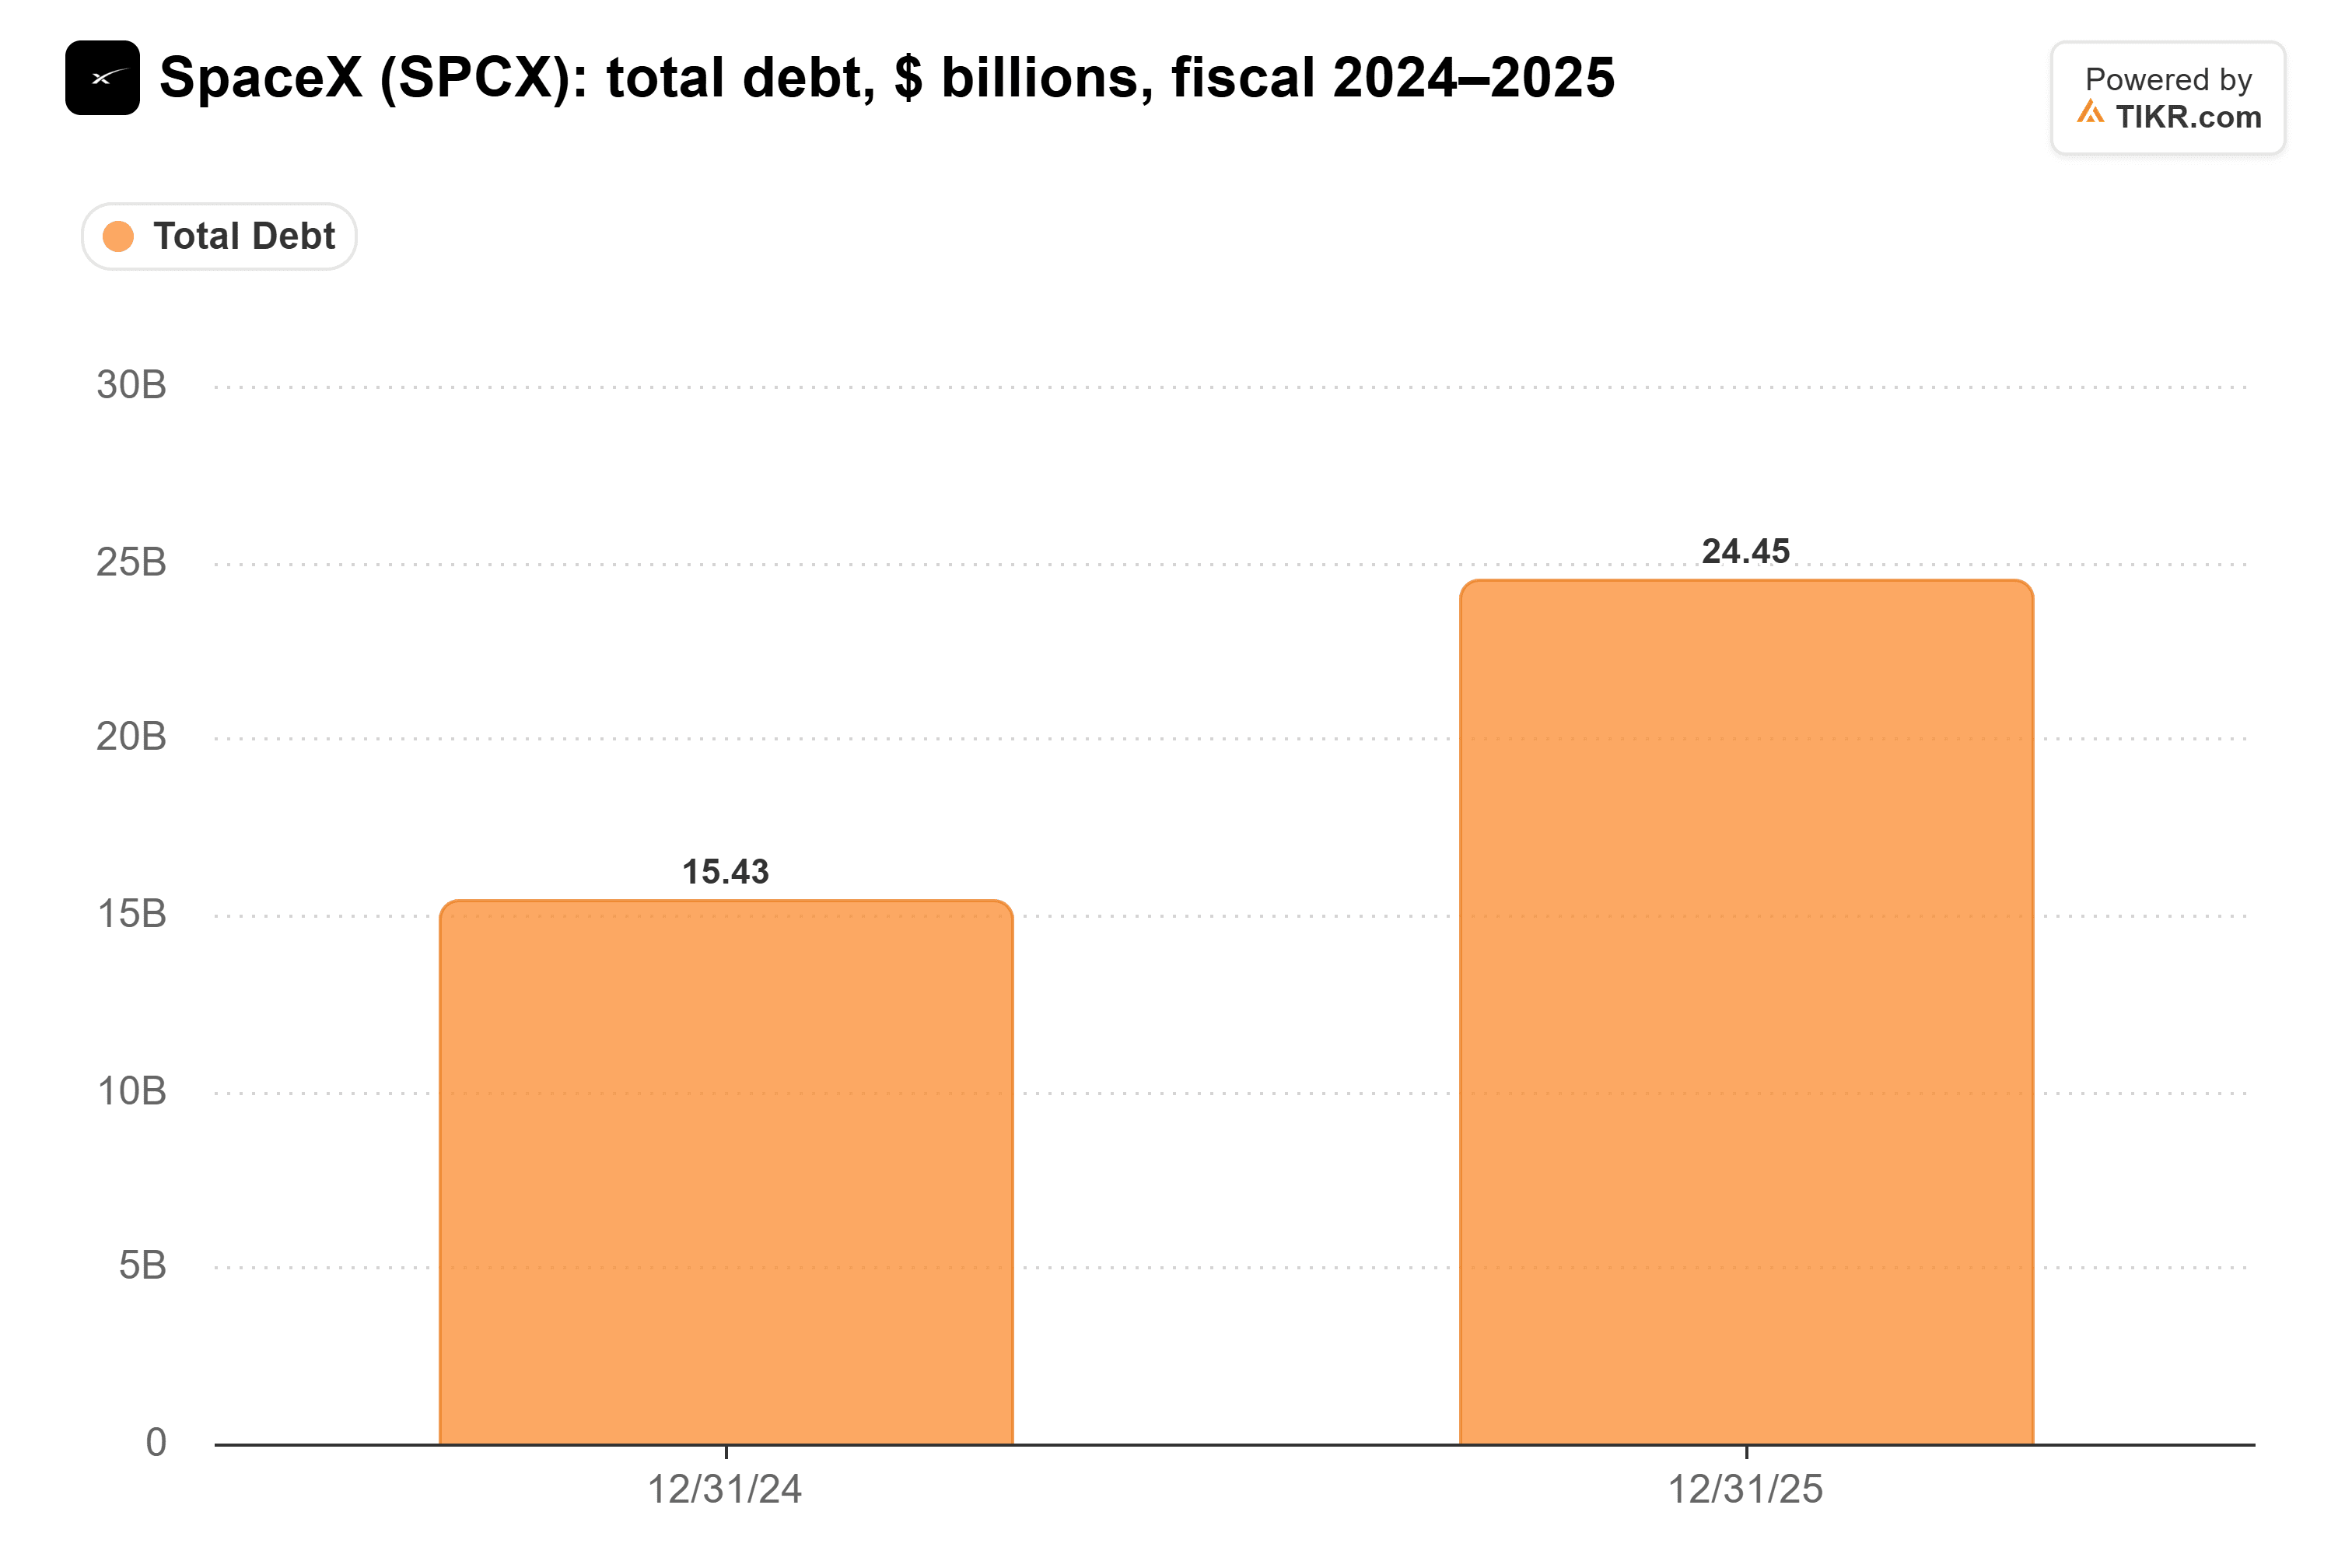
截至 9 月 30 日,债务和融资租赁已达到 388 亿美元。
此外,400 亿美元仅占 Singh 提到的 4000 亿美元的十分之一。分析师预计 SpaceX 仅在 2027 年就将烧掉 1407 亿美元的自由现金流,因此这不会是它的最后一次融资。
Palihapitiya 在 后续帖子中辩称,SpaceX 属于少数交易利率低于美国国债的投资级公司之列。但以约 8% 的利率来看,债券市场尚未认可这一点。
SpaceX 的借贷成本仍远低于新兴云服务商
SpaceX 的资金成本正在上升,但差距才是关键。如果 Palihapitiya 对 2027 年的预测是正确的,CoreWeave 和 Nebius 将支付 10% 至 12% 或更高的成本来建设与 SpaceX 以约 8% 利率融资的相同容量。这相当于每年数十亿美元永远无法到达它们的股东手中。
我的看法是:SpaceX 的资金优势是真实存在的,星链的现金流是贷款方将继续支持它的原因,尽管其 AI 支出远超现金流。
当然,所有这些芯片的回报取决于当前的算力租赁价格。如果随着新产能上线价格下跌,即使是 8% 的利息负担也会变得沉重。SpaceX 在 2027 年初发布的第四季度业绩将显示,一个 350 亿至 400 亿美元的资本支出季度实际消耗了多少现金。
那么 SpaceX 股票的实际价值是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 SpaceX 可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预测。我们的分析可能未包含公司最新动态或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!