Principais Conclusões
- A Verizon oferece um rendimento de 6,2% e a Chevron de 3,4%, e cada uma pagou pouco mais da metade de seu fluxo de caixa livre em dividendos nos 12 meses até 30 de junho de 2026.
- A Chevron aumentou seu dividendo 5,8% ao ano do ano fiscal 2020 ao ano fiscal 2025, contra 1,9% da Verizon, e carrega muito menos dívida.
- A cobertura da Chevron depende dos preços do petróleo: seu fluxo de caixa livre ficou muito aquém de seu dividendo no ano fiscal 2020.
- A dívida da Verizon, em 3,35x EBITDA, é o principal risco a ser observado enquanto ela continua aumentando seu dividendo.
Qualquer pessoa que compre uma ação pagadora de dividendos para manter por uma década tem dois motivos para olhar neste verão. Verizon (VZ) cresceu seu fluxo de caixa livre 24,4% para US$ 6,4 bilhões no segundo trimestre de 2026 em relação ao ano anterior, e espera um crescimento de 9% a 10% no fluxo de caixa livre para o ano inteiro.
Chevron (CVX) foi maior: US$ 18,1 bilhões de fluxo de caixa livre no segundo trimestre de 2026, contra US$ 4,9 bilhões um ano antes, à medida que a produção saltou 20%.
Ambas agora pagam pouco mais da metade de seu fluxo de caixa livre em dividendos. Então, se eu só puder manter uma pelos próximos 10 anos, qual é?
| Métrica | Verizon (VZ) | Chevron (CVX) |
|---|---|---|
| Rendimento de dividendo | 6,2% | 3,4% |
| Crescimento do dividendo, ano fiscal 2020 –2025 | 1,9% ao ano | 5,8% ao ano |
| Anos consecutivos de aumentos (contagem da empresa) | 20 | 39 |
| Índice de pagamento de dividendos em caixa (TTM até 30 de junho de 2026) | 54% | 51% |
| Dívida líquida/EBITDA (LTM) | 3,35x | 0,56x |
| Cobertura de juros (LTM) | 4,36x | 18,93x |
Fonte: TIKR, 9 de outubro de 2026; contagens de aumentos das chamadas de resultados de cada empresa.
Verizon: aumentos lentos, ampla margem
O crescimento da Verizon vem do serviço, com mais clientes assinando sua banda larga e menos desistindo. A receita de serviço de mobilidade e banda larga subiu 2,8% para cerca de US$ 23,4 bilhões no segundo trimestre de 2026, mesmo com a receita total recuando 0,7% para US$ 34,3 bilhões porque menos pessoas atualizaram seus telefones.
Olhando para frente, a administração espera que o crescimento da receita de serviço se aproxime de 4,0% no quarto trimestre, e espera que seu novo negócio de fibra AI Connect comece a adicionar receita em 2027.
Esse caixa cobre o dividendo com folga. A Verizon pagou um bem coberto 54% de seu fluxo de caixa livre nos 12 meses até 30 de junho de 2026, e o fluxo de caixa livre superou o dividendo todos os anos desde o ano fiscal 2018…
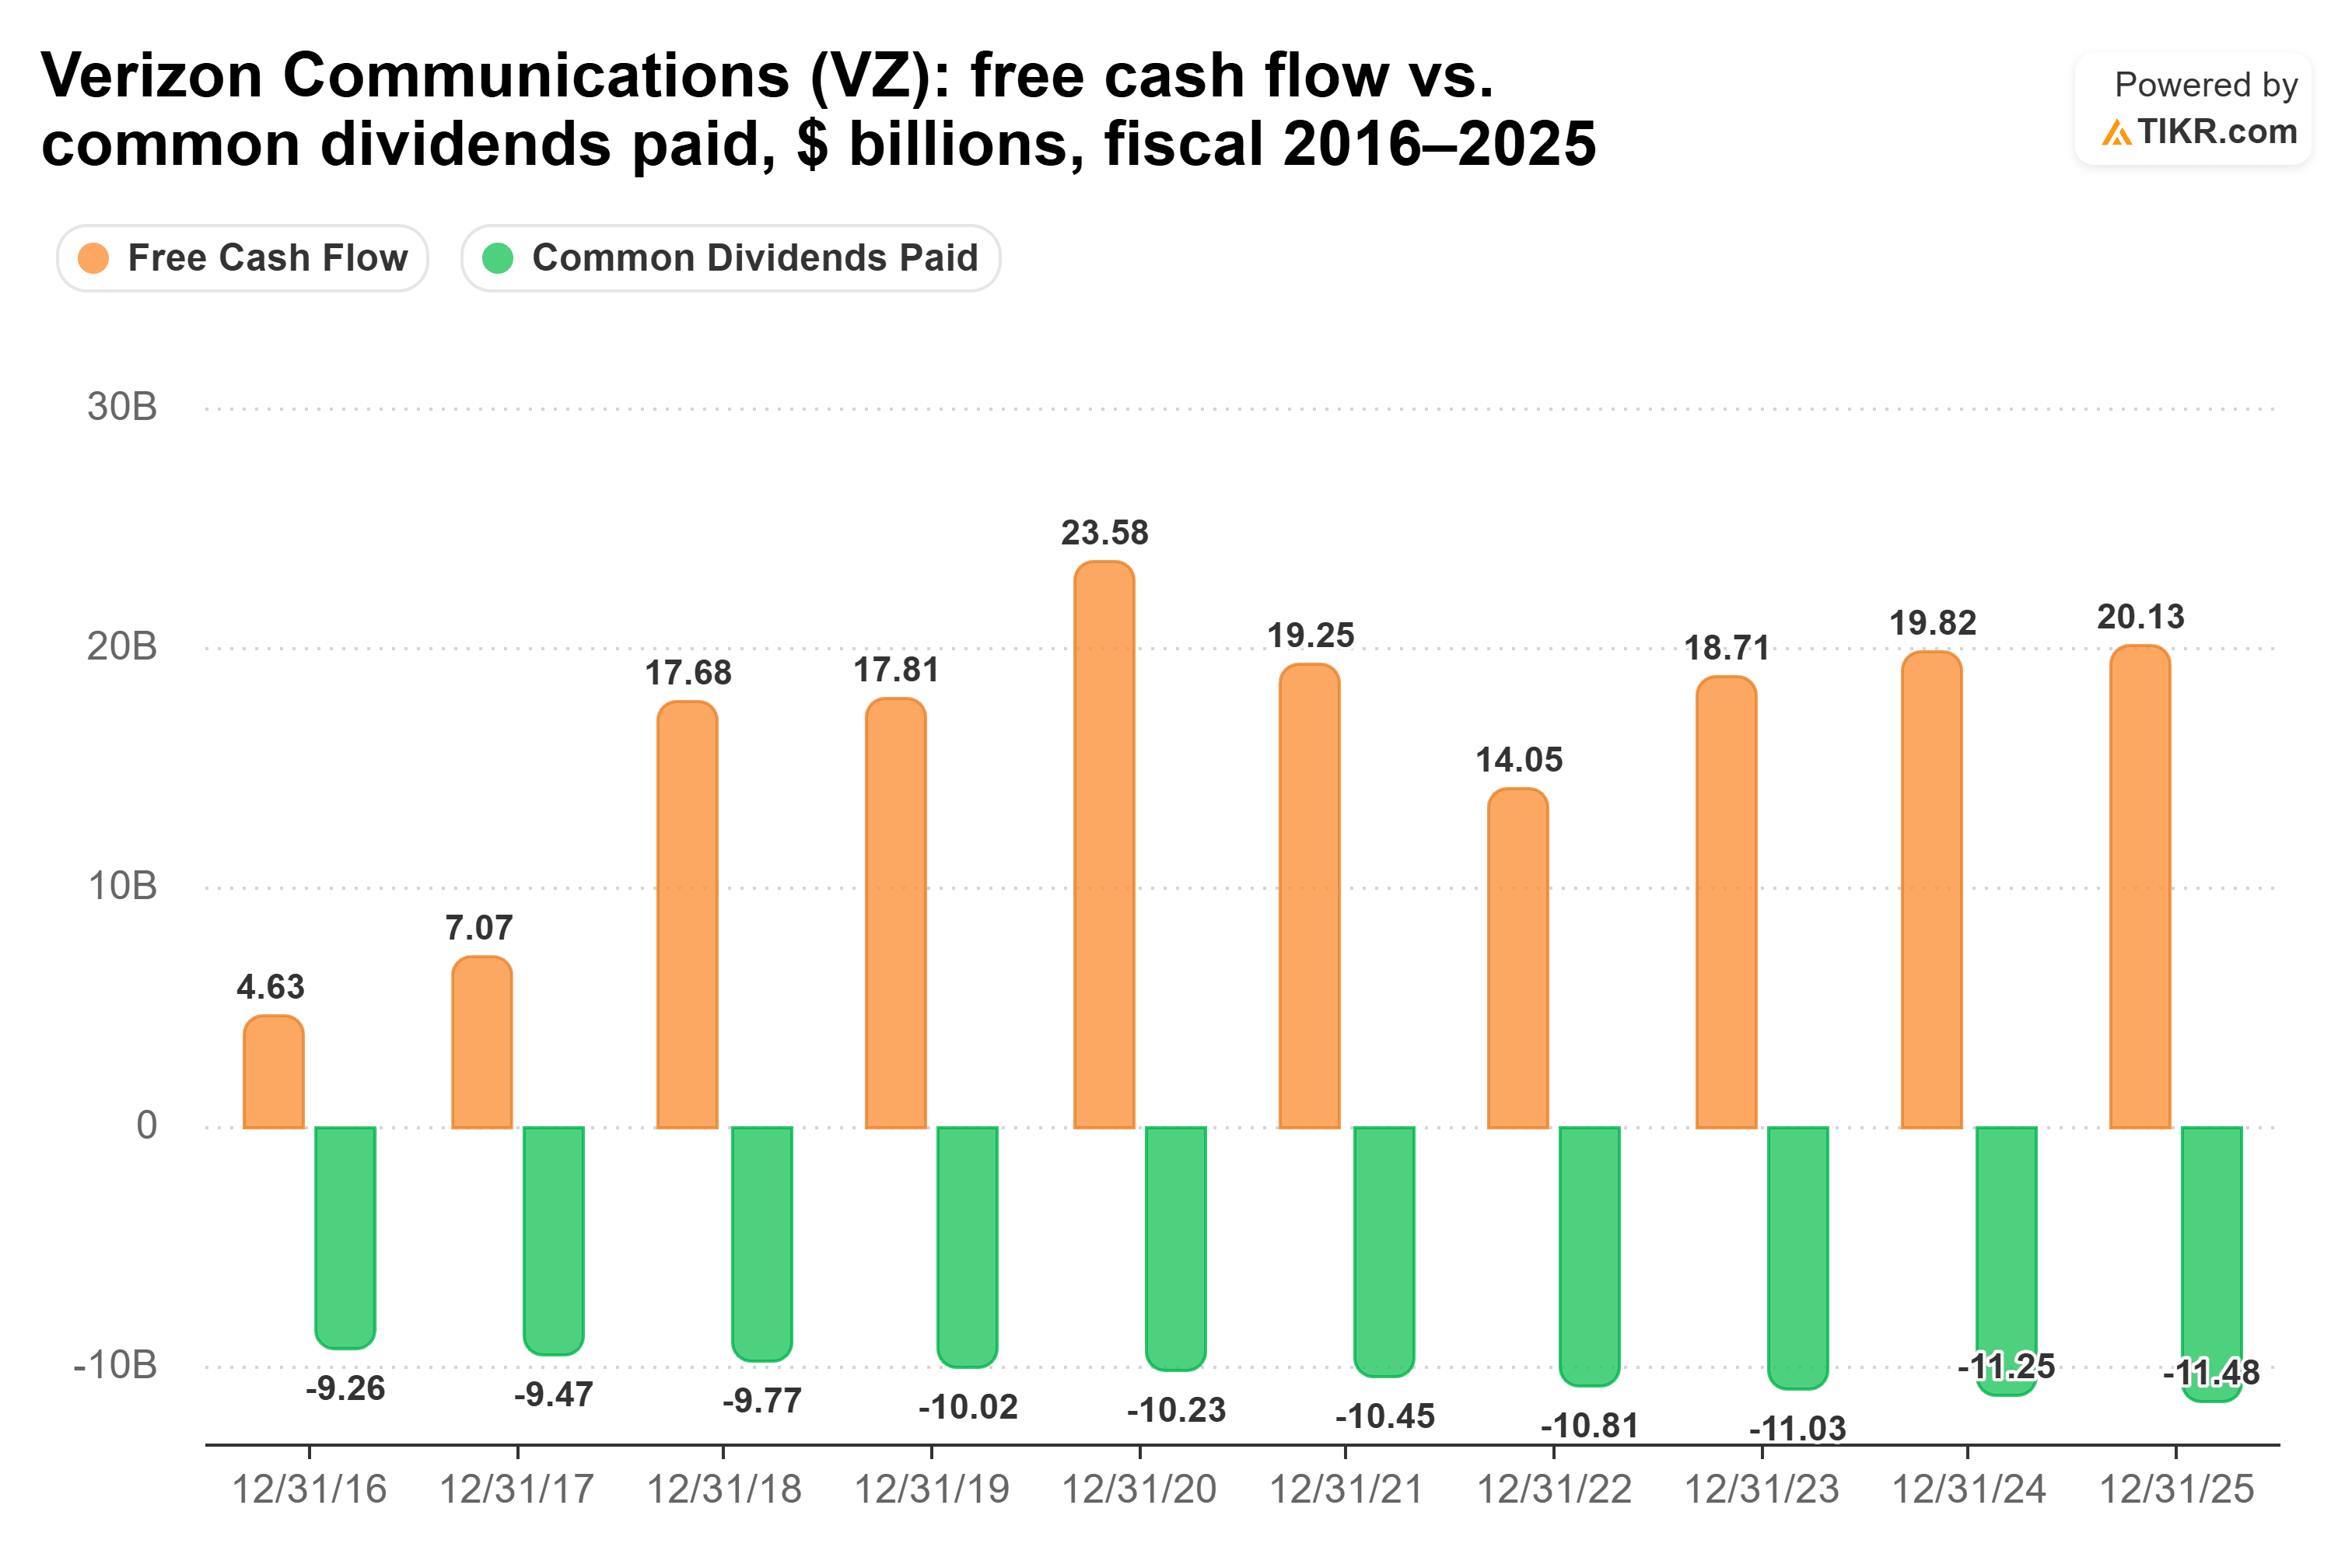
…com o índice de pagamento entre 54% e 77% do ano fiscal 2021 ao ano fiscal 2025.
"Estamos crescendo nosso dividendo e estamos pagando nossa dívida", disse a administração em sua chamada do segundo trimestre. A cobertura respalda a primeira parte: a Verizon aumentou seu dividendo 2,5% em janeiro de 2026, pelo que chama de "o 20º ano consecutivo de aumentos de dividendos".
A segunda parte é o risco. A dívida líquida está em 3,35x EBITDA nos últimos doze meses, e o EBIT cobre os juros apenas 4,36x.
Chevron: aumentos mais rápidos, caixa mais volátil
A vantagem da Verizon é o cheque maior, mas o cheque da Chevron está crescendo mais rápido e está sobre um balanço patrimonial muito mais forte. A dívida líquida é de apenas 0,56x EBITDA, e o EBIT cobre os juros 18,93x. A produção subiu 20% em relação ao ano anterior no segundo trimestre de 2026, ajudada pela aquisição da Hess e pelo crescimento na Bacia Permiana e no Golfo da América. O CEO Michael Wirth colocou assim na chamada do segundo trimestre: "Os ativos da Hess estão gerando forte fluxo de caixa livre, que tem sido aproximadamente o dobro dos dividendos incrementais."
A Chevron pagou um bem coberto 51% de seu fluxo de caixa livre nos 12 meses até 30 de junho de 2026. Esse número, porém, depende de um segundo trimestre enorme, e o histórico anual é mais volátil: um esticado 78% no ano fiscal 2024 e 77% no ano fiscal 2025, e no ano fiscal 2020, fluxo de caixa livre de US$ 1,66 bilhão contra US$ 9,65 bilhões em dividendos…
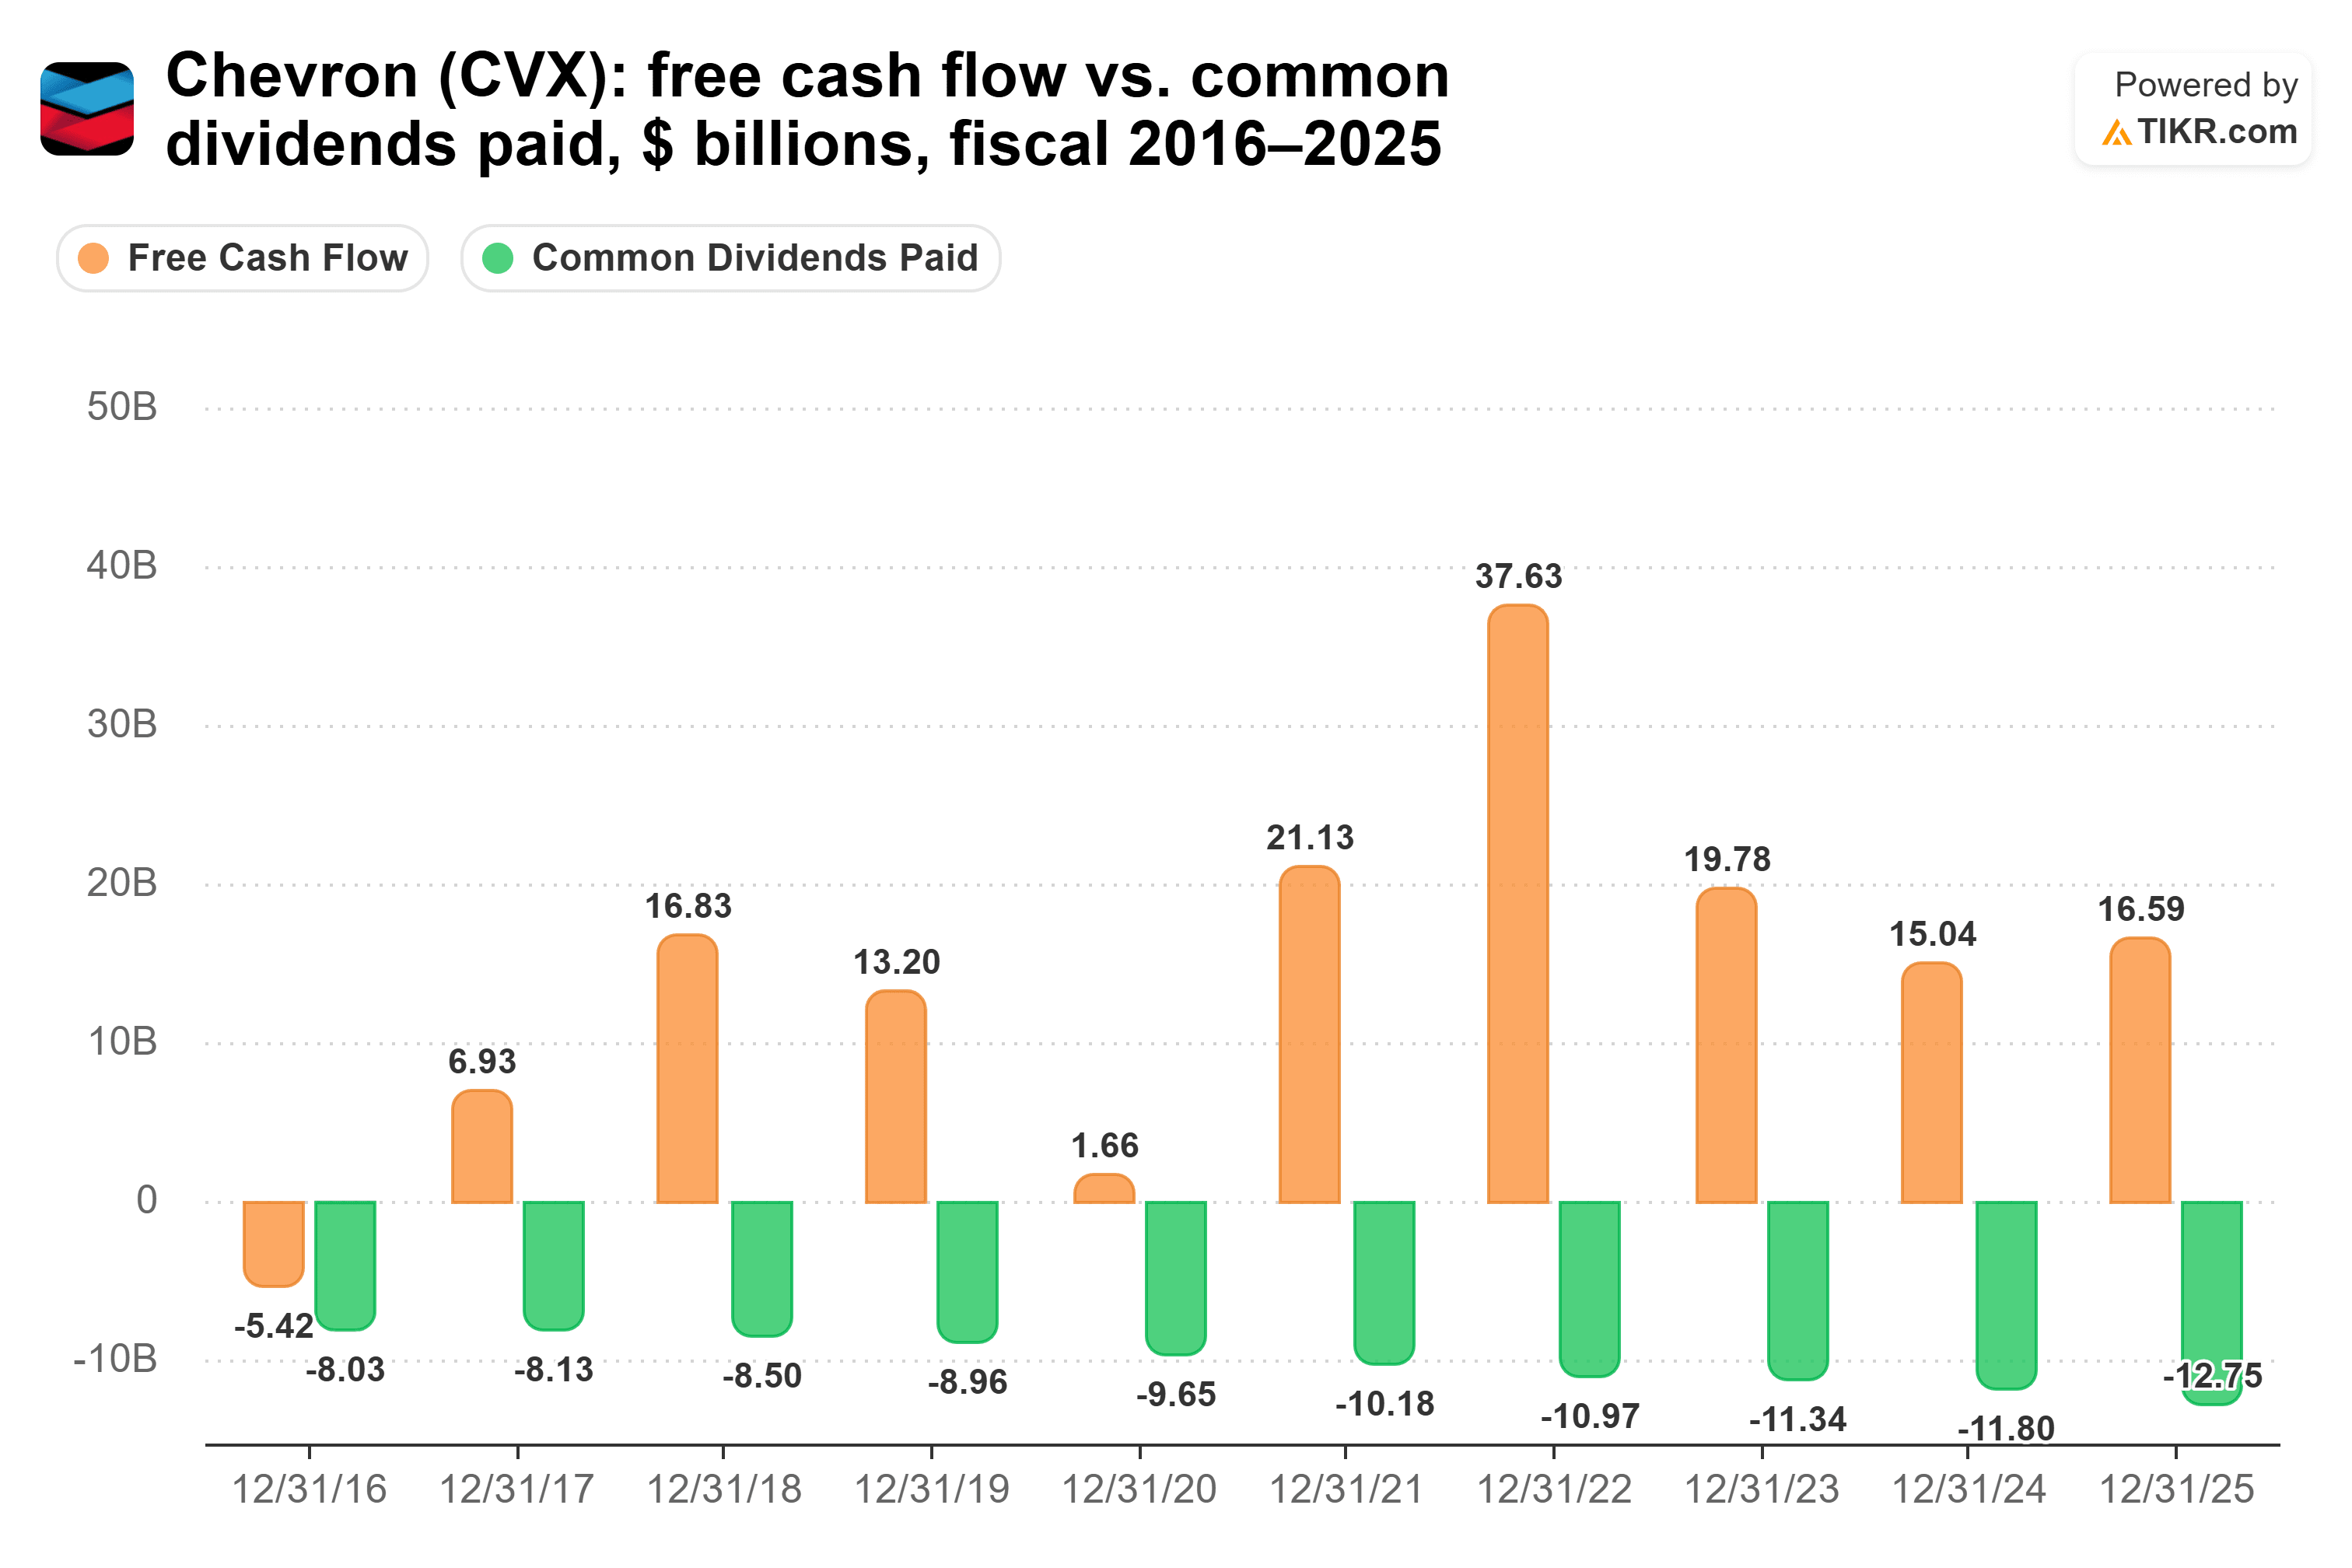
O dividendo continuou crescendo mesmo assim. Como a administração colocou em sua chamada do primeiro trimestre, "crescemos ele pelo 39º ano consecutivo".
O principal risco para a Chevron é o preço do petróleo. O objetivo da administração de crescer o fluxo de caixa livre ajustado em mais de 10% ao ano em média até 2030 assume que os preços das commodities permanecem estáveis em níveis abaixo dos atuais, e o conflito no Oriente Médio já está segurando parte de sua produção.
Então, qual dividendo vence?
Vou manter a Verizon pelos próximos 10 anos. Nos rendimentos atuais e no ritmo de aumento de cada empresa do ano fiscal 2020 ao ano fiscal 2025, US$ 10.000 na Verizon pagam cerca de US$ 6.770 ao longo da década, contra cerca de US$ 4.439 na Chevron. Isso é cerca de US$ 2.331 a mais, e o cheque anual da Chevron não passaria o da Verizon até por volta de 2043.
O ritmo de 1,9% da Verizon também parece fácil de manter. Ela paga 54% de seu fluxo de caixa livre, espera que esse fluxo de caixa cresça 9% a 10% em 2026, e não ultrapassou 77% em nenhum dos últimos cinco anos fiscais. O ritmo de 5,8% da Chevron depende mais dos preços do petróleo, e se ele desacelerar, a liderança da Verizon só aumentaria.
Isso não quer dizer que o dividendo da Chevron seja instável. Trinta e nove anos seguidos de aumentos e muito pouca dívida líquida fazem dele um dividendo em que eu confiaria durante uma recessão. É só que, para uma manutenção de 10 anos, eu preferiria receber o cheque maior da empresa cujo fluxo de caixa não depende do petróleo.
Claro, a Verizon ainda precisa pagar essa dívida enquanto cresce seu dividendo. O quarto trimestre, quando a administração espera crescimento da receita de serviço próximo de 4%, é o primeiro teste.
Então, quanto vale realmente a ação da Verizon?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Verizon poderia valer. Comece a partir das estimativas de consenso de Wall Street, ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Verizon gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não se destinam a servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!