Principais Conclusões
- A Upstart caiu 7,3% para $23 na sexta-feira, deixando a ação 4% acima de sua mínima de 52 semanas antes do relatório do terceiro trimestre na terça-feira.
- As originações do terceiro trimestre atingiram US$ 4,12 bilhões, alta de 42% em relação ao ano anterior, mas 2,6% abaixo do segundo trimestre.
- Para atingir a meta de EBITDA ajustado de US$ 294 milhões, são necessários cerca de US$ 177 milhões no segundo semestre, após US$ 117 milhões no primeiro.
- Fique de olho na receita em relação ao consenso de cerca de US$ 365 milhões e se a Upstart reafirma sua previsão de receita anual de US$ 1,4 bilhão.
A Upstart Holdings (UPST) entra no resultado da terça-feira próximo ao fundo de sua faixa de negociação. A ação caiu 7,3% para $23 na sexta-feira, apenas 4% acima de sua mínima de 52 semanas de $22 e muito abaixo de sua máxima de $52.
Volume não é o problema. A Upstart já informou que as originações do terceiro trimestre atingiram US$ 4,12 bilhões, ante aproximadamente US$ 2,9 bilhões no ano anterior.
A direção é. Esse número recuou 2,6% em relação ao segundo trimestre, e a meta de lucro anual agora depende fortemente do segundo semestre.
Com um múltiplo de 7,6x sobre os lucros futuros, o mercado está precificando muita dúvida.
Volume manteve-se, o momentum estagnou
Os números preliminares do terceiro trimestre contam uma história mista:
- Orientações de US$ 4,12 bilhões ficaram abaixo dos US$ 4,23 bilhões do T2.
- Setembro registrou US$ 1,38 bilhão, ou US$ 53,1 milhão por dia de originação, ligeiramente acima do ritmo trimestral.
- O Upstart Macro Index estava em 1,49, uma leitura que ainda sinaliza risco de crédito elevado.
O T2 estabeleceu uma barra alta. A receita subiu 42% para US$ 365 milhões, e o lucro líquido mais que dobrou para US$ 16,5 milhões. No entanto, o LPA de US$ 0,16 ficou abaixo do consenso de US$ 0,18, enquanto a taxa de conversão caiu para 19,2% de 21,0%.
Veja como a receita se moveu nos últimos dois anos…

O consenso prevê receita do T3 estável em cerca de US$ 365 milhões, então o mercado já espera uma pausa.
O segundo semestre tem que carregar o peso
A Upstart reafirmou US$ 294 milhões de EBITDA ajustado para 2026 em agosto. O EBITDA do primeiro semestre foi de US$ 117,4 milhões, o que deixa cerca de US$ 177 milhões para o segundo semestre.
Compare isso com o que os analistas projetam para cada trimestre restante.
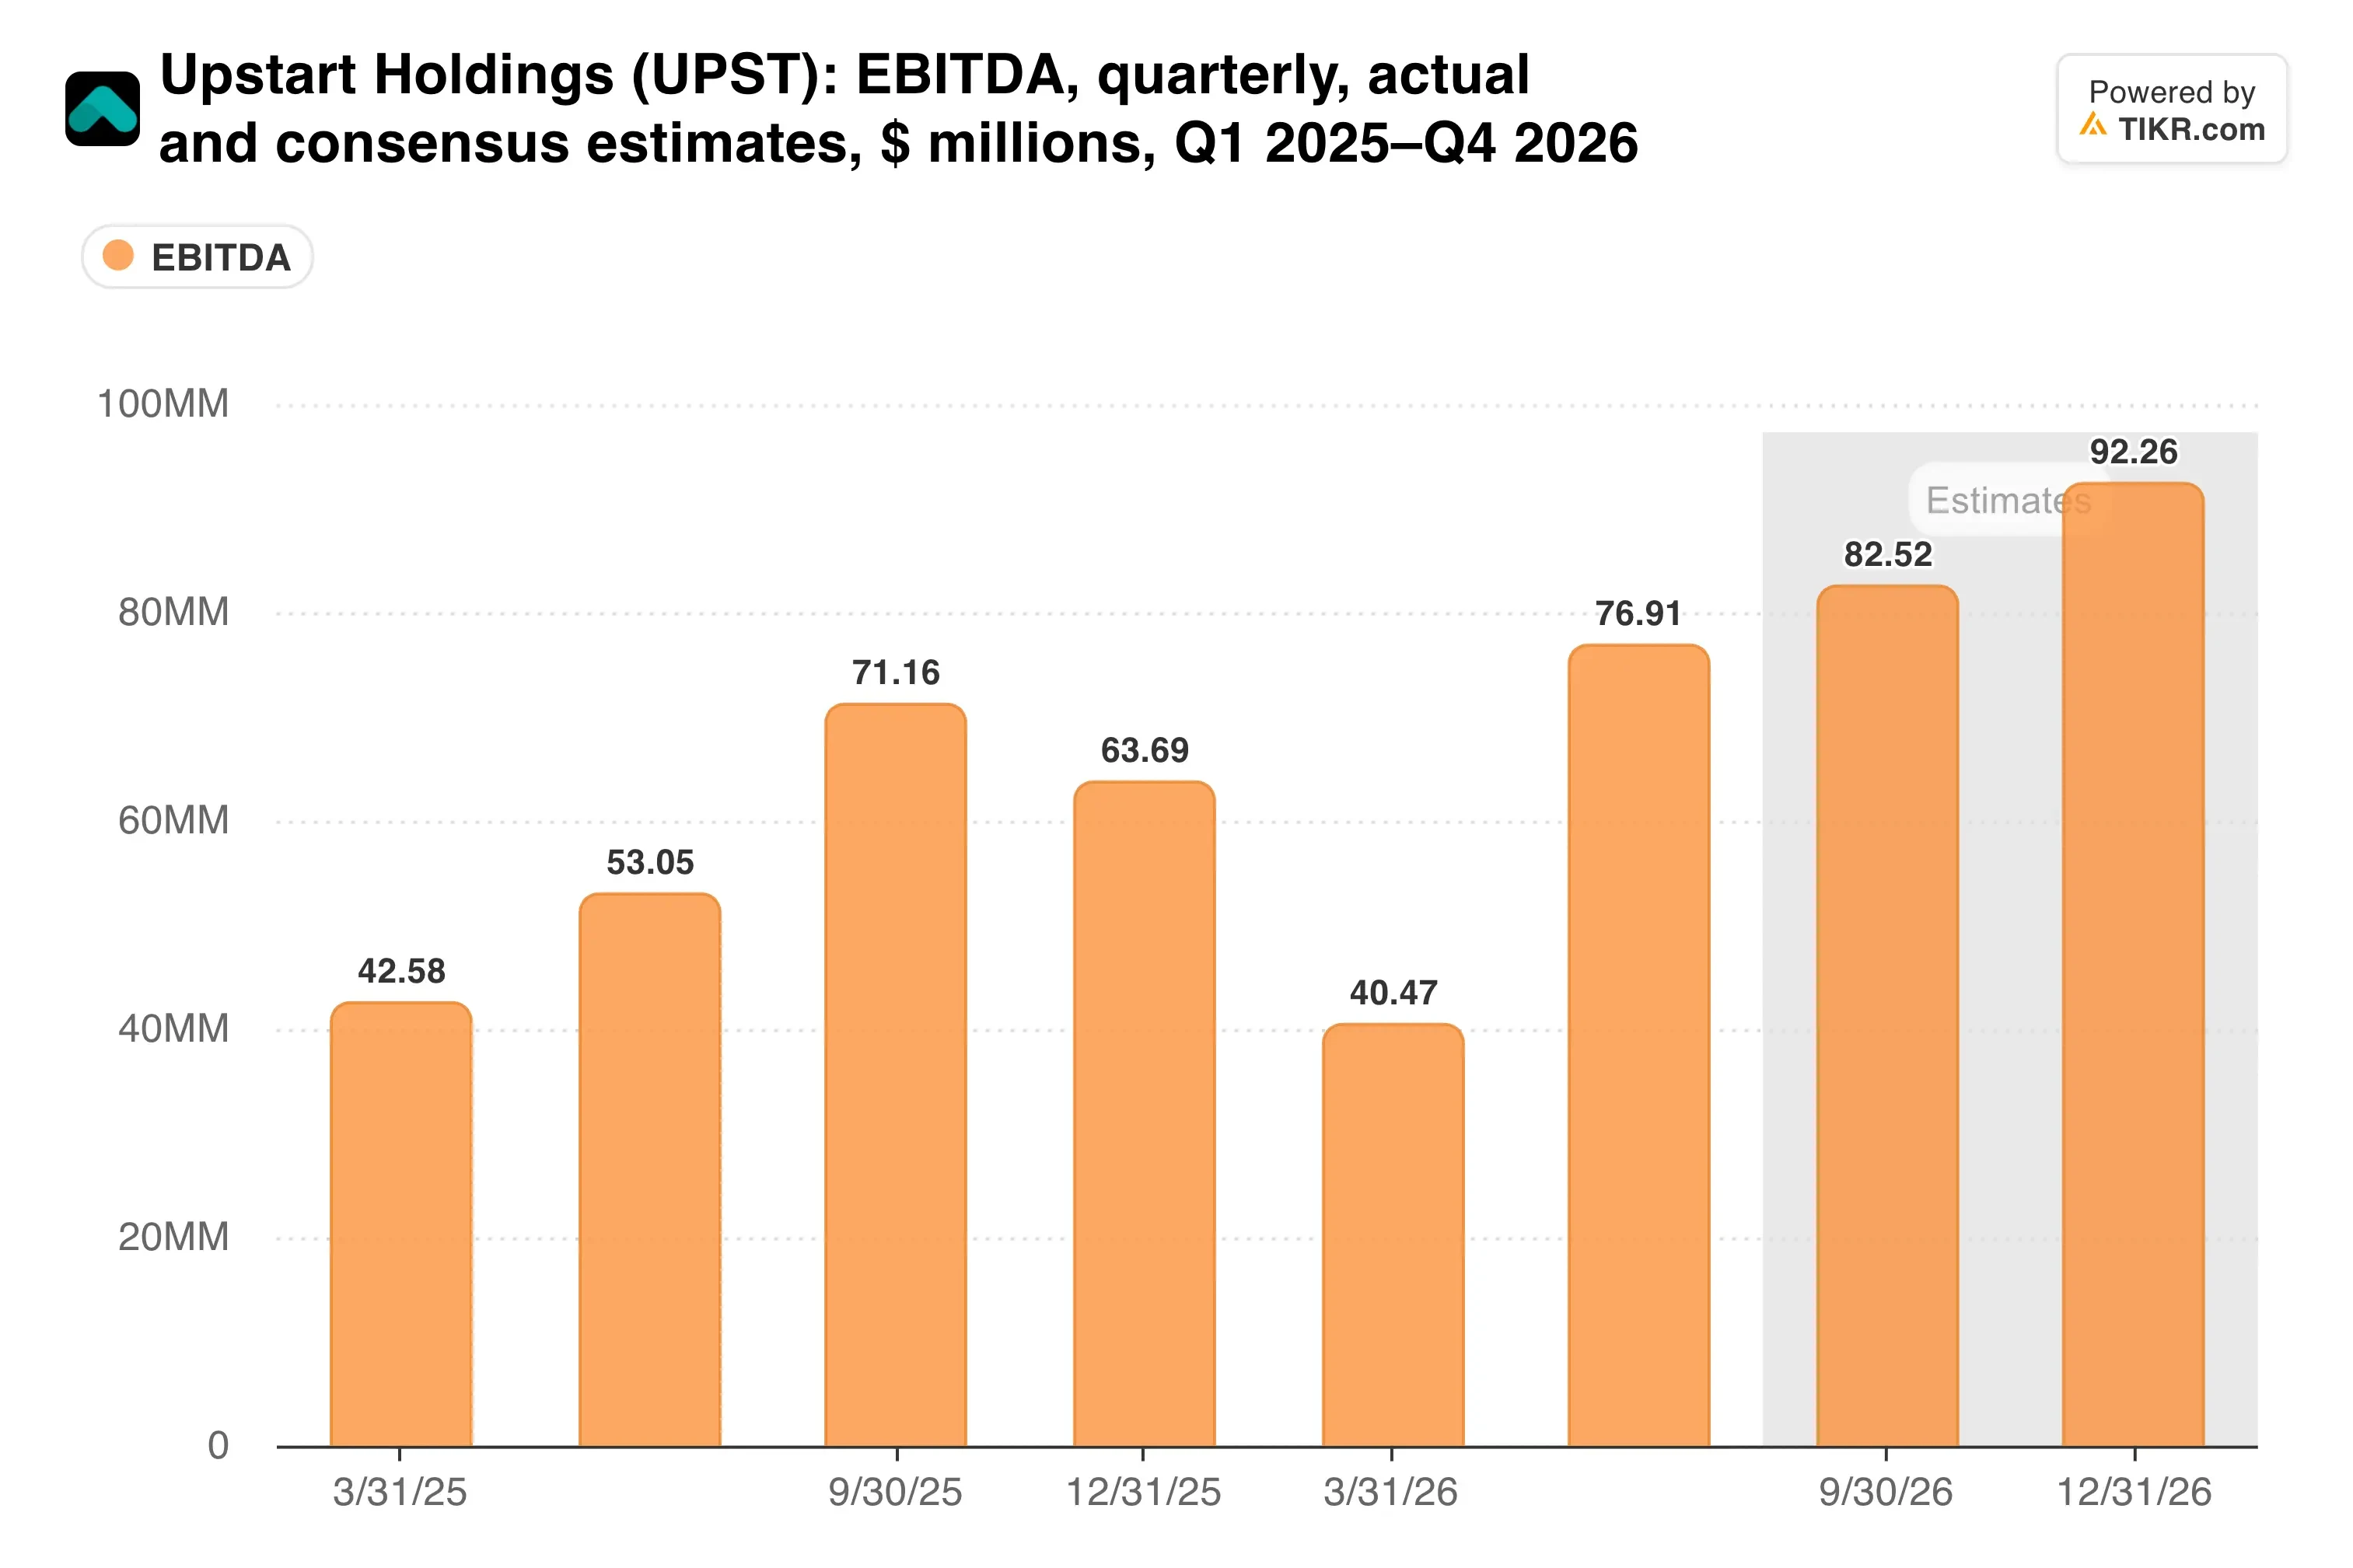
Os US$ 83,2 milhões do mercado para o T3 e US$ 93,9 milhões para o T4 somam a meta total, o que deixa pouco espaço para um trimestre fraco.
O financiamento parece mais estável do que há um ano. A Upstart assinou uma linha de crédito rotativo de US$ 200 milhões com credores liderados pelo MUFG em outubro, e cooperativas de crédito em Denver, Massachusetts e além continuam adicionando produtos.
Escala não é a diferença com os pares. A LendingClub projetou originações de US$ 11,6 bilhões a US$ 12,6 bilhões para todo o ano de 2026, enquanto a Upstart fez cerca de US$ 8,35 bilhões apenas no T2 e T3. No entanto, a LendingClub se financia com depósitos bancários, e a Upstart ainda depende de parceiros e mercados de capitais.
O TIKR acompanha 16 analistas na Upstart. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender na Upstart, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Avaliações dos Analistas da Upstart
Um múltiplo baixo com alavancagem
Então, por que uma empresa de crédito crescendo originações a 42% negocia como uma ação de valor?

Parte da resposta está no balanço patrimonial. A Upstart carrega cerca de US$ 1,6 bilhão de dívida líquida, ou 12,1x o EBITDA passado, porque mantém empréstimos próprios. Os empréstimos para automóveis e imóveis também ainda operam com margens negativas.
Os *insiders* estão divididos. O CEO Paul Gu comprou 50.000 ações por US$ 1,28 milhão em setembro, a cerca de US$ 26 cada. O presidente Sanjay Datta vendeu 116.000 ações por US$ 3,17 milhões.
O preço-alvo médio de Wall Street de US$ 38 implica um potencial de alta de 67%.
Minha opinião: Acho que 7,6x exagera o risco, mas o risco é real. Um índice macro mais fraco ou um problema de financiamento atinge o volume da Upstart rapidamente, e a meta de EBITDA não tem mais margem de segurança. A compra do Gu perto dos preços atuais é o sinal mais útil para mim, e eu tenderia a seguir o caminho dele se a previsão se mantiver.
O relatório de terça-feira decide. A Upstart precisa reafirmar US$ 1,4 bilhão de receita e US$ 294 milhões de EBITDA ajustado, e divulgará as originações de outubro e uma nova leitura do índice macro junto com os resultados.
Então, qual é o valor real da ação da Upstart?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver o que a Upstart poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não possui posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!