As ações da UnitedHealth Group (UNH) estão subindo cerca de 4,5% no pré-mercado desta terça-feira, 13 de outubro (a cerca de US$ 396), depois que a seguradora superou as estimativas de lucro do terceiro trimestre e elevou sua previsão para 2026. O lucro ajustado foi de US$ 4,69 por ação, contra os US$ 4,14 esperados pelos analistas, de acordo com dados da LSEG citados pela Reuters, e acima dos US$ 2,92 do ano anterior.
A UnitedHealth agora espera um LPA ajustado de pelo menos US$ 20,50 em 2026, acima da faixa de US$ 19,50 a US$ 20 estabelecida em 16 de julho. A reviravolta: a receita caiu para US$ 112,7 bilhões, ante US$ 113,2 bilhões. A empresa ganhou muito mais com um volume de negócios ligeiramente menor.
A UnitedHealth Está Encolhendo Para Se Recuperar
Gestão de custos, reajuste de preços e mudanças nos benefícios ajudaram a impulsionar o resultado acima das expectativas. A razão de cuidados médicos caiu para 88,4% de 89,9%, também beneficiada por US$ 610 milhões de desenvolvimento favorável de reservas relacionado a períodos anteriores em 2026. O CEO Stephen Hemsley atribuiu o resultado à "disciplina e execução que nossas equipes estão trazendo para cada parte de nosso negócio".
O encolhimento aparece em todo o negócio, e nem tudo é por escolha:
- A base de clientes do Medicare Advantage diminuiu em 935.000 desde o final de 2025.
- Planos de empregadores e individuais perderam 165.000 membros no trimestre, e o Medicaid perdeu 85.000.
- A receita da Optum Health caiu 10%, mas seu lucro operacional subiu para US$ 735 milhões, ante US$ 41 milhões.
A UnitedHealth está saindo de alguns negócios não lucrativos, mas os declínios na base de clientes também refletem a rotatividade de empregadores e mudanças na elegibilidade do Medicaid.
O que o Gráfico de Margem Mostra

A margem EBIT da UNH ficou acima de 8% no final de 2024 e início de 2025, depois atingiu o fundo em 2,46% no quarto trimestre de 2025. (Esse baixo exclui encargos únicos. Em base reportada, a margem operacional da UnitedHealth naquele trimestre foi de apenas 0,34%.) Ela se recuperou para 8,05% no primeiro trimestre de 2026 e 7,13% no segundo.
Pelos números do comunicado, o lucro operacional do terceiro trimestre de US$ 6,6 bilhões resulta em uma margem de cerca de 5,9%, acima dos 3,8% de um ano antes. (Os custos com cuidados tendem a aumentar ao longo do ano, então o terceiro trimestre geralmente fica abaixo do primeiro semestre.) Isso ainda está bem abaixo dos 8,64% que a UnitedHealth obteve no terceiro trimestre de 2024, e essa lacuna é o caso de alta.

A receita conta a outra metade. As vendas trimestrais subiram 12% de US$ 100,8 bilhões no terceiro trimestre de 2024 para US$ 113,2 bilhões um ano depois, depois estagnaram. Todos os trimestres desde meados de 2025 ficaram entre US$ 111,6 bilhões e US$ 113,6 bilhões. Por enquanto, todo o crescimento do lucro vem da margem.
A Recuperação Já Está Precificada na Ação UNH?
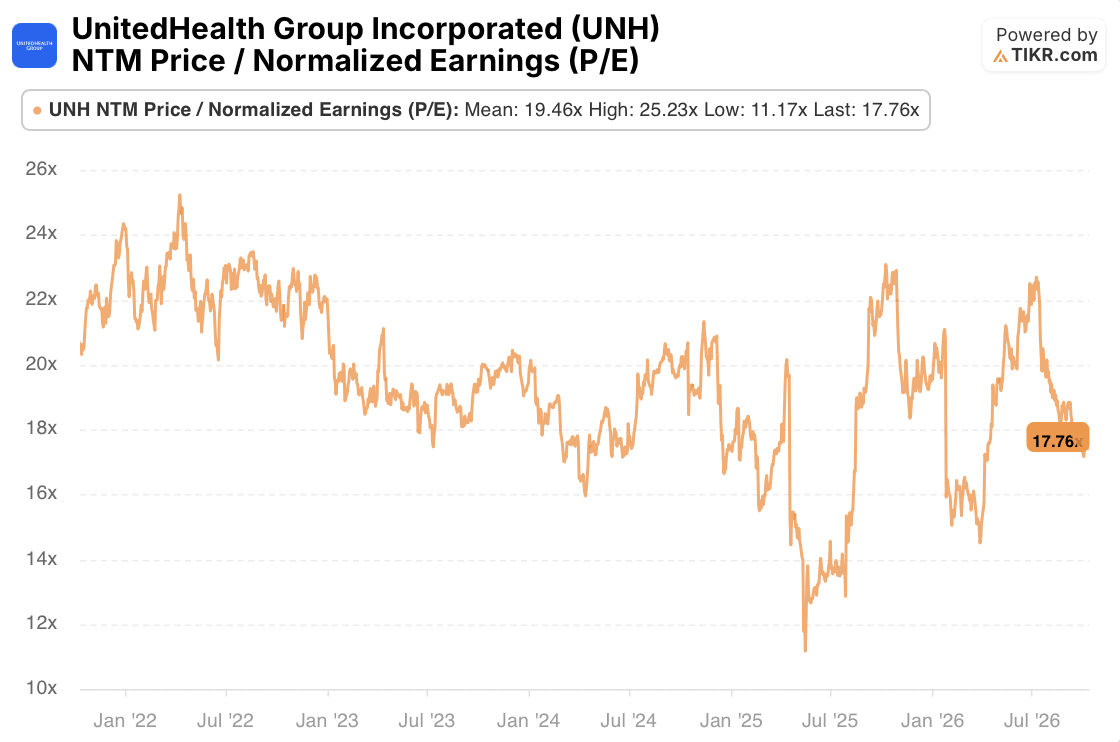
Antes do movimento de hoje, a UNH era negociada a 17,76 vezes os lucros normalizados dos próximos doze meses, cerca de 9% abaixo de sua média de cinco anos de 19,46x. Isso está muito acima do mínimo de 11,17x de meados de 2025, quando o colapso da margem era recente, e muito abaixo do pico de 25,23x. Os investidores pagaram pela sobrevivência, não por um retorno completo às margens de 2024.
O trimestre também importa além da UnitedHealth. Se a queda de 150 pontos-base na razão de cuidados médicos reflete tendências de custo mais brandas no setor, e não apenas seu próprio reajuste de preços e uma liberação de reserva de US$ 610 milhões, isso é uma boa notícia para a Humana (HUM), a empresa mais pura de Medicare Advantage, e para a CVS Health (CVS), que é dona da Aetna. A Elevance Health (ELV) é a próxima grande verificação de se o alívio é em todo o setor.
Duas Maneiras de Interpretar o Trimestre da UnitedHealth
A leitura otimista está na lacuna de margem. Com cerca de US$ 450 bilhões em receita anual, cada ponto percentual de margem operacional que a UnitedHealth recupera vale cerca de US$ 4,5 bilhões em lucro operacional, e o terceiro trimestre ainda ficou quase 3 pontos abaixo de 2024.
A leitura pessimista está na linha de receita. Seis trimestres consecutivos de vendas planas e 935.000 membros a menos no Medicare Advantage significam que os cortes só podem levar os lucros até certo ponto. Uma vez que o negócio não lucrativo se for, o crescimento tem que retornar, e as taxas do Medicare Advantage são definidas em Washington.
A recuperação da margem é real e inacabada. Após uma alta de 4,5% no preço da ação, a UNH seria negociada a cerca de 18,6 vezes a mesma estimativa de lucro futuro, ainda abaixo de sua média de cinco anos. Isso inclina as probabilidades a favor dos otimistas, desde que a previsão da UnitedHealth para 2027 mostre a base de clientes se estabilizando em vez de encolher ainda mais.
Você pode consultar o histórico de margem da UNH, a receita trimestral e os múltiplos de avaliação você mesmo no TIKR, gratuitamente, e compará-los com Humana, CVS e Elevance lado a lado. Saiba mais aqui.
Então, quanto vale realmente a ação da UnitedHealth?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a ação UNH poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a UnitedHealth Group Incorporated gratuitamente→
Aviso Legal:
Observe que os artigos do TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!