


Principais Conclusões
- A SpaceX concordou em 8 de outubro em comprar o espectro de 800 MHz da Grain Management por um valor reportado de US$ 8 bilhões, e a Verizon, a AT&T e a T-Mobile US caíram mais de 10% cada no dia seguinte.
- O analista da LightShed Partners, Walter Piecyk, diz que a Verizon não tem mais nada que a diferencie, e os números o apoiam.
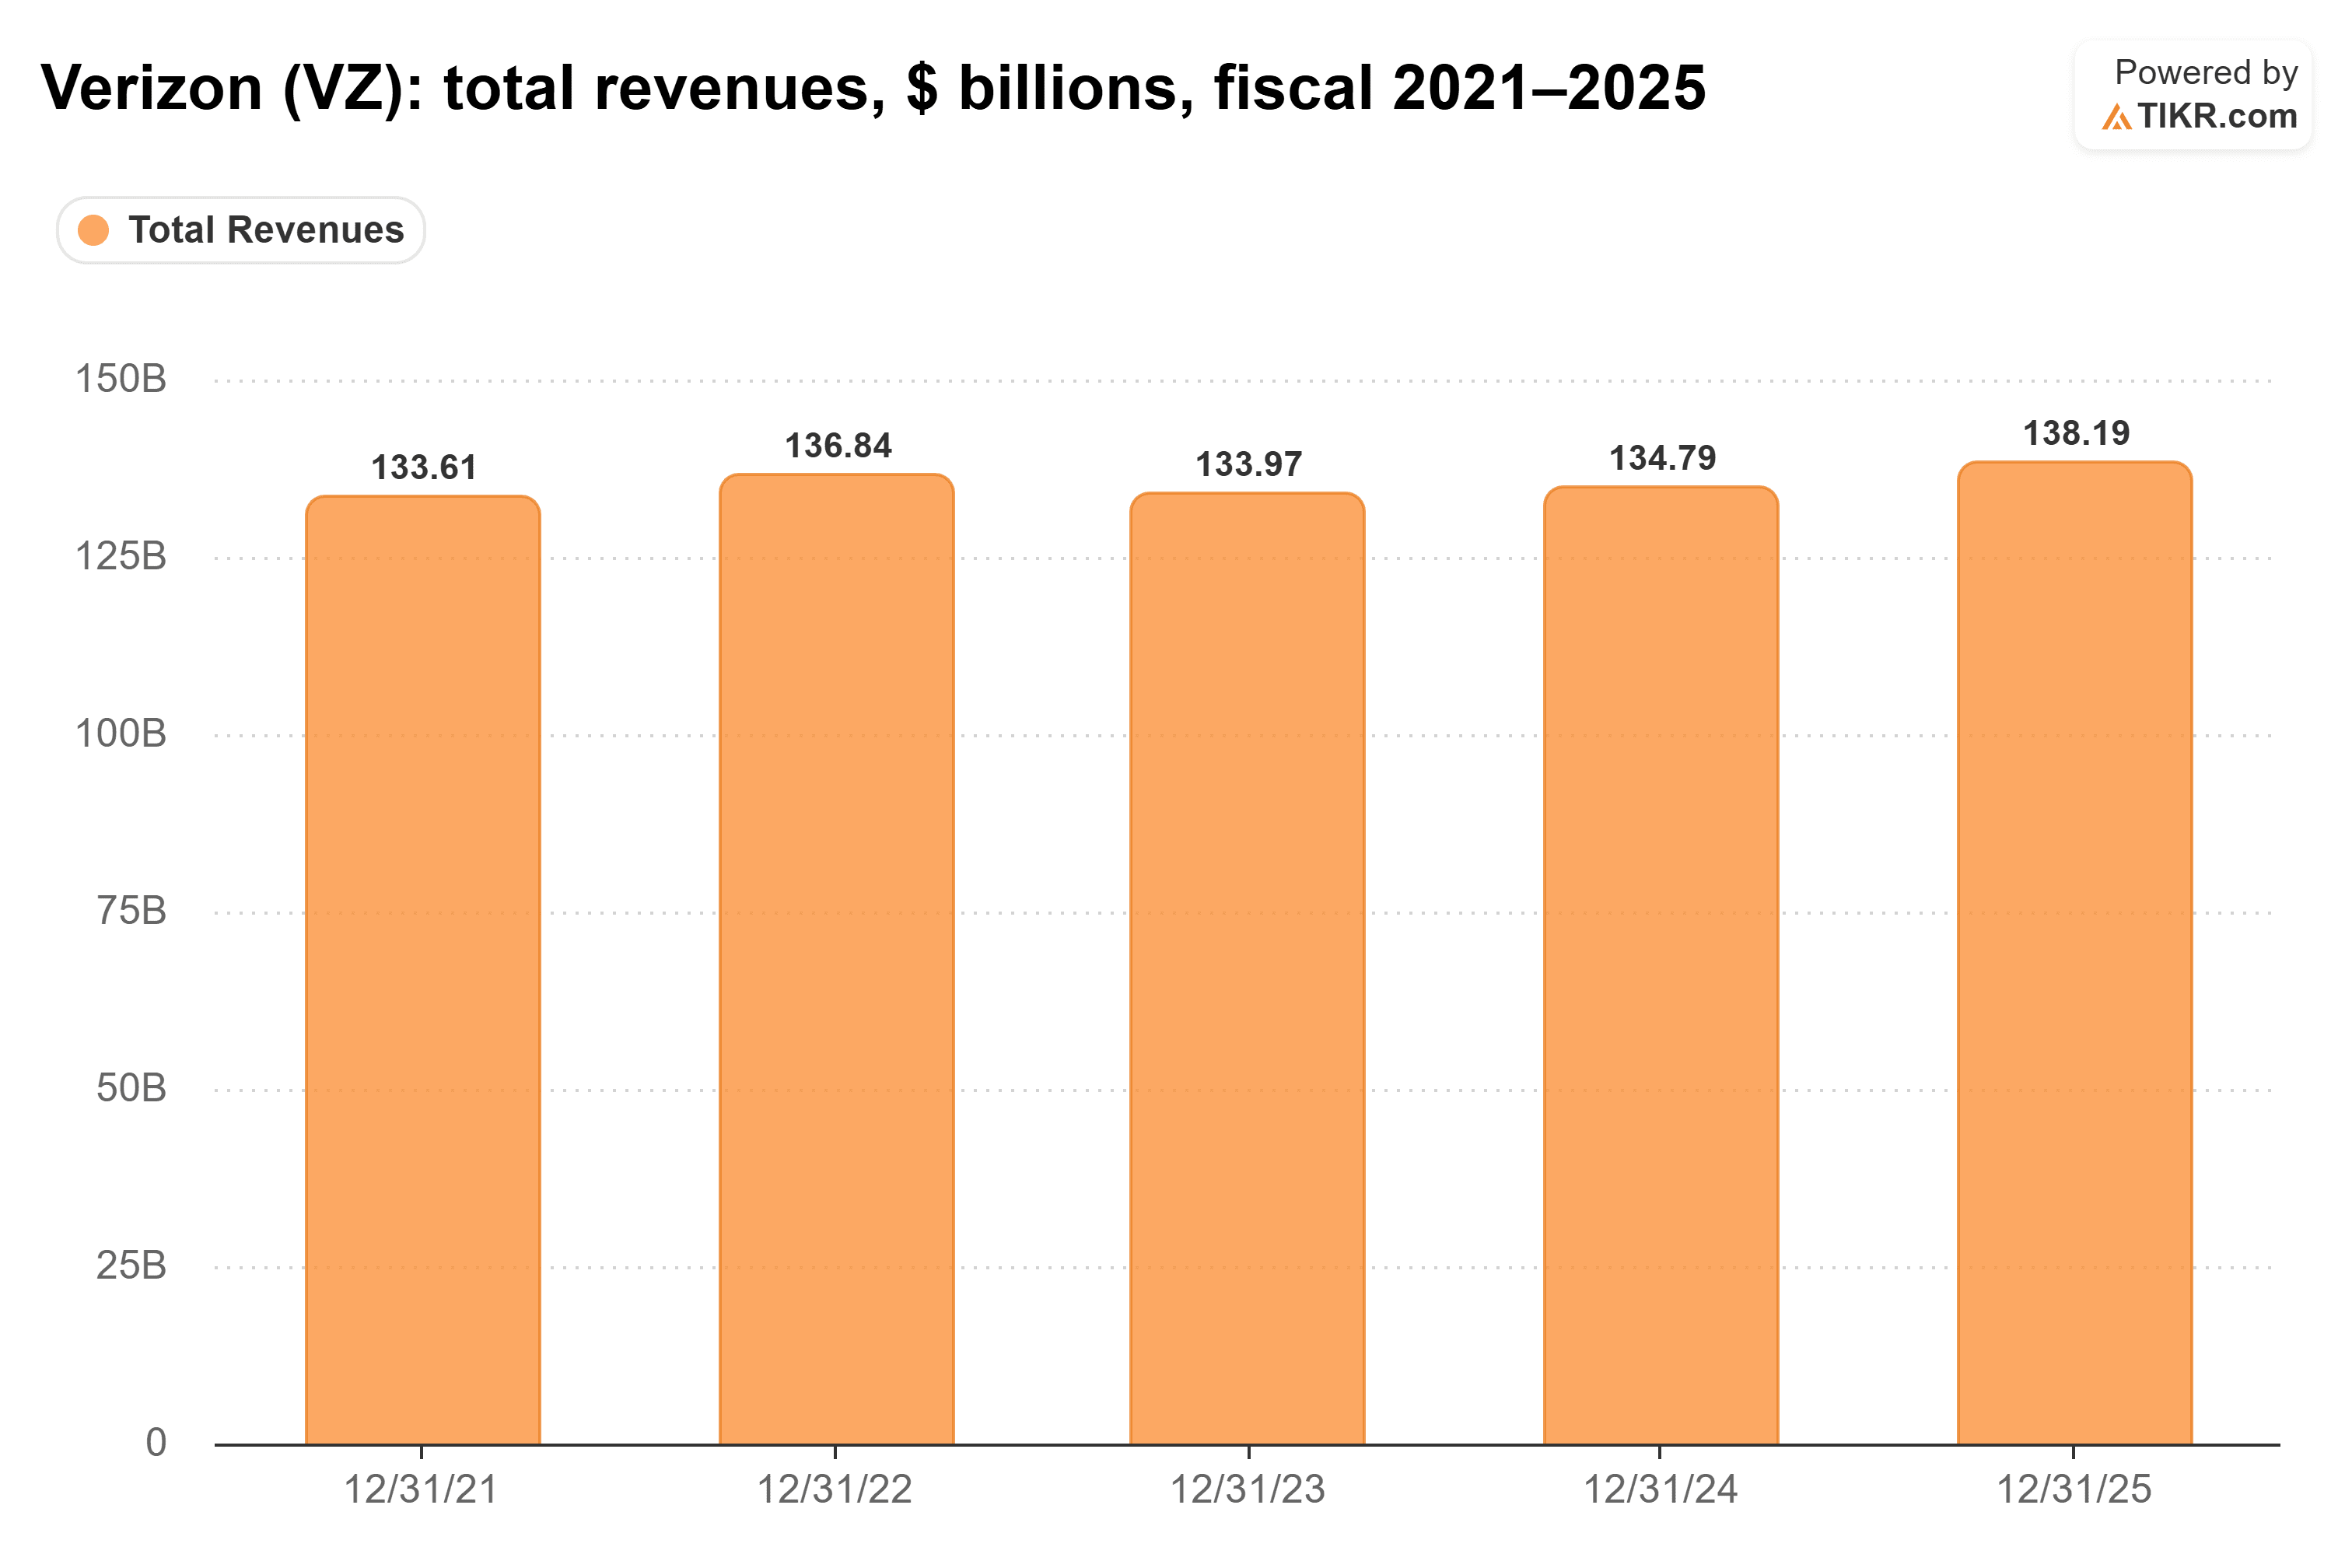
- A receita da Verizon cresceu apenas de US$ 134 bilhões no ano fiscal de 2021 para US$ 138 bilhões no ano fiscal de 2025, enquanto sua dívida total atingiu US$ 185 bilhões.
- A SpaceX espera o serviço Starlink Mobile atualizado até o final de 2027, e a Verizon divulga os resultados do terceiro trimestre em 26 de outubro.
A SpaceX (SPCX) está vindo atrás das operadoras de telefonia móvel, e um analista veterano do setor de telecomunicações acredita saber qual delas está com mais problemas: a Verizon (VZ).
Em 8 de outubro, a SpaceX concordou em comprar o espectro nacional de 800 MHz da Grain Management para o Starlink Mobile. O Wall Street Journal avaliou o negócio em cerca de US$ 8 bilhões. A Verizon, a AT&T (T) e a T-Mobile US (TMUS) caíram mais de 10% cada no dia seguinte.
No episódio mais recente do Decoder, o apresentador Nilay Patel perguntou ao analista da LightShed Partners, Walter Piecyk, por que a Verizon tem mais a perder. Sua resposta:
“Qual é a diferenciação da Verizon no mercado atualmente? Ela não tem nenhuma.”
Ouch.
Uma margem de 60% em uma commodity
Piecyk começa pela rede, que costumava ser todo o discurso da Verizon. Por anos ela se vendeu como a melhor rede, e ele diz que a T-Mobile tomou esse título. Quando Patel perguntou se isso se foi para sempre, Piecyk não fez rodeios: “Acho que isso acabou completamente.”
Isso deixa uma indústria obtendo grandes margens no que ele vê como o mesmo produto em todos os lugares:
“As redes estão efetivamente commoditizadas. Essas redes são basicamente as mesmas, certo? E elas estão obtendo margens de 60%.”
A própria margem EBITDA da Verizon fica abaixo dos 60% de Piecyk, mas veja como ela se move pouco: entre 35% e 36% todos os anos, do ano fiscal de 2022 ao ano fiscal de 2025. Uma margem tão estável, em um produto que Piecyk chama de commodity, é exatamente o que atrai um novo entrante...

Demissões sob o novo CEO da Verizon podem sustentar essa margem por enquanto, e Piecyk lhes concede isso. Os cortes “podem agradar os investidores para fazer o EBITDA parecer bom pelos próximos trimestres, mas em algum momento você tem que mostrar e ter uma estratégia para algum tipo de crescimento da receita.”
Onde está o crescimento?
Esse é o problema maior. Piecyk descreveu como os otimistas da SpaceX poderiam construir seu caso a partir daqui: o Starlink Mobile conquista seus primeiros 5 milhões ou 10 milhões de clientes, e então “a Verizon vai ficar tão desesperada por qualquer tipo de receita porque sua receita caiu. Eles simplesmente vão lhes oferecer um acordo no atacado e então começarão a vender espectro.”
Ele tem razão sobre a receita. A Verizon passou de US$ 134 bilhões no ano fiscal de 2021 para US$ 138 bilhões no ano fiscal de 2025, um crescimento de cerca de 3% em quatro anos, ou menos de 1% ao ano...
A Verizon também tem pouco espaço para comprar sua saída. Sua dívida total atingiu US$ 185 bilhões no final do ano fiscal de 2025, acima dos US$ 172 bilhões do ano anterior e a mais alta em cinco anos...

Piecyk diz que as operadoras já estão “bastante alavancadas”. Mesmo assim, ele acha que desistir das ondas aéreas da Grain foi um erro: “talvez a Verizon ou a AT&T devessem ter comprado este espectro de 800 por qualquer que fosse o preço, digamos US$ 8 bilhões. Elas provavelmente estão perdendo mais em valor de empresa devido às preocupações com o que está acontecendo com a SpaceX do que teria custado a elas simplesmente comprá-lo.”
Essa é a linha à qual continuo voltando. A queda de mais de 10% da Verizon em 9 de outubro eliminou sozinha bem mais de US$ 8 bilhões de valor de mercado, mais do que o espectro da Grain supostamente custou.
A atualização do Starlink Mobile está prevista para o final de 2027
Para ser justo, a SpaceX não vai tirar os clientes da Verizon amanhã. Piecyk descreve uma construção típica de telco como outros US$ 10 bilhões a US$ 15 bilhões de capex além do espectro, e ele disse que “você não conquista 50% do mercado da noite para o dia”. A compra da Grain ainda precisa da aprovação da FCC. Na teleconferência de resultados de agosto da SpaceX, a presidente Gwynne Shotwell disse que a empresa esperava começar a fornecer o serviço Starlink Mobile atualizado usando satélites de próxima geração e espectro da EchoStar até o final de 2027.
Portanto, as margens da Verizon provavelmente podem se manter por mais algum tempo. A ação, porém, já foi descontada por uma ameaça que está a anos de distância. E com uma receita tão estagnada, a Verizon tem todos os motivos para fechar um acordo no atacado com a SpaceX muito antes do Starlink Mobile atingir escala.
A Verizon é a operadora na mira
Acho que Piecyk está certo sobre a Verizon. A AT&T mostra a diferença: ele credita a ela a construção de uma rede de fibra para combinar com a rede móvel, o que traz “clientes de muito alto valor, com baixíssima rotatividade”. A Verizon tem receita estagnada, sua dívida mais pesada em cinco anos e margens das quais a SpaceX adoraria morder uma parte.
A Verizon está seguindo o mesmo caminho. Ela concluiu a aquisição da Frontier em 20 de janeiro de 2026, levando sua base combinada para cerca de 30 milhões de passagens de fibra, e Piecyk acha que mais fibra é a decisão correta. O teste vem em 26 de outubro, quando a Verizon divulga os resultados do terceiro trimestre. A receita é o número que vou observar, já que é a única coisa que Piecyk diz que as demissões não podem consertar.
Então, quanto vale realmente a ação da Verizon?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Verizon poderia valer. Comece com as estimativas de consenso do Wall Street, ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Verizon gratuitamente
Isenção de responsabilidade:
Observe que os artigos do TIKR não pretendem servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


