Principais Conclusões
- A Starbucks registrou crescimento de vendas comparáveis globais de 7,9% no terceiro trimestre fiscal, liderado por um aumento de 4,2% no número de transações.
- A administração elevou a previsão de EPS não-GAAP para o ano fiscal de 2026 para uma faixa de $2,55 a $2,65 e aumentou o dividendo trimestral para $0,63.
- Com um múltiplo de 34,3x sobre os lucros dos próximos doze meses, a Starbucks é negociada a quase o dobro do múltiplo do McDonald's, com um índice de distribuição de dividendos de 141,8%.
- O relatório do quarto trimestre, em 29 de outubro, mostrará se os ganhos de tráfego se sustentam diante de $300 milhões em custos de reestruturação.
Duas semanas atrás, a Starbucks (SBUX) teve que informar ao mercado que não estava comprando a Chipotle (CMG). Isso diz muito sobre o quão confiantes os investidores se tornaram na recuperação liderada por Brian Niccol.
A especulação acabou, mas o momentum é real. As ações fecharam a $101 em 23 de outubro, com queda de 1,1% no dia, mas ainda com alta de 22,2% no ano, próximas da máxima de 52 semanas de $111.
Agora vem o teste. A Starbucks divulga os resultados do quarto trimestre e do ano fiscal em 29 de outubro, com analistas projetando um EPS do Q4 de $0,73.
A pergunta para esse relatório é simples. Uma recuperação construída sobre mais clientes visitando com mais frequência pode sobreviver ao fechamento de lojas e a um múltiplo de 34x?
O tráfego está carregando o peso
O terceiro trimestre fiscal foi o mais limpo da recuperação até agora. As vendas comparáveis globais subiram 7,9%, impulsionadas por um ganho de 4,2% no número de transações e um aumento de 3,5% no ticket médio.
Alguns números se destacam:
- As vendas comparáveis na América do Norte subiram 8,1%, com transações aumentando 4,5%.
- O EPS GAAP saltou 86% para $0,91, e o EPS não-GAAP de $0,85 superou amplamente o consenso de $0,66.
- A receita recuou 1% para $9,3 bilhões porque a China passou a operar como uma joint venture licenciada com a Boyu Capital.
Este último ponto é principalmente contábil. A Starbucks manteve uma participação de 40% no negócio da China, então a receita operacional da empresa diminui enquanto o modelo se torna mais leve em capital.
A recuperação nas vendas comparáveis realmente chegou ao resultado final?

Chegou, e esse salto no EPS do Q3 é o que deu confiança à administração para elevar as previsões.
As previsões agora dependem das margens
A perspectiva elevada prevê vendas comparáveis globais próximas de 6%, margens operacionais consolidadas acima de 11% e EPS não-GAAP entre $2,55 e $2,65 para o ano fiscal de 2026. A Starbucks também espera de 600 a 650 novas cafeterias líquidas e aumentou o dividendo trimestral em 1,6% para $0,63.
As margens são a parte a ser observada. As vendas comparáveis podem vir de promoções, mas a expansão das margens exige que os investimentos em mão de obra e lojas comecem a dar retorno.
Até agora, isso está acontecendo. A Starbucks tem dois trimestres seguidos de expansão de margens e planeja pelo menos 1.500 reformas de lojas até o final do ano fiscal de 2026. Essas reformas são a aposta por trás da meta de margem.
Aqui está a reconstrução da margem em uma visão…
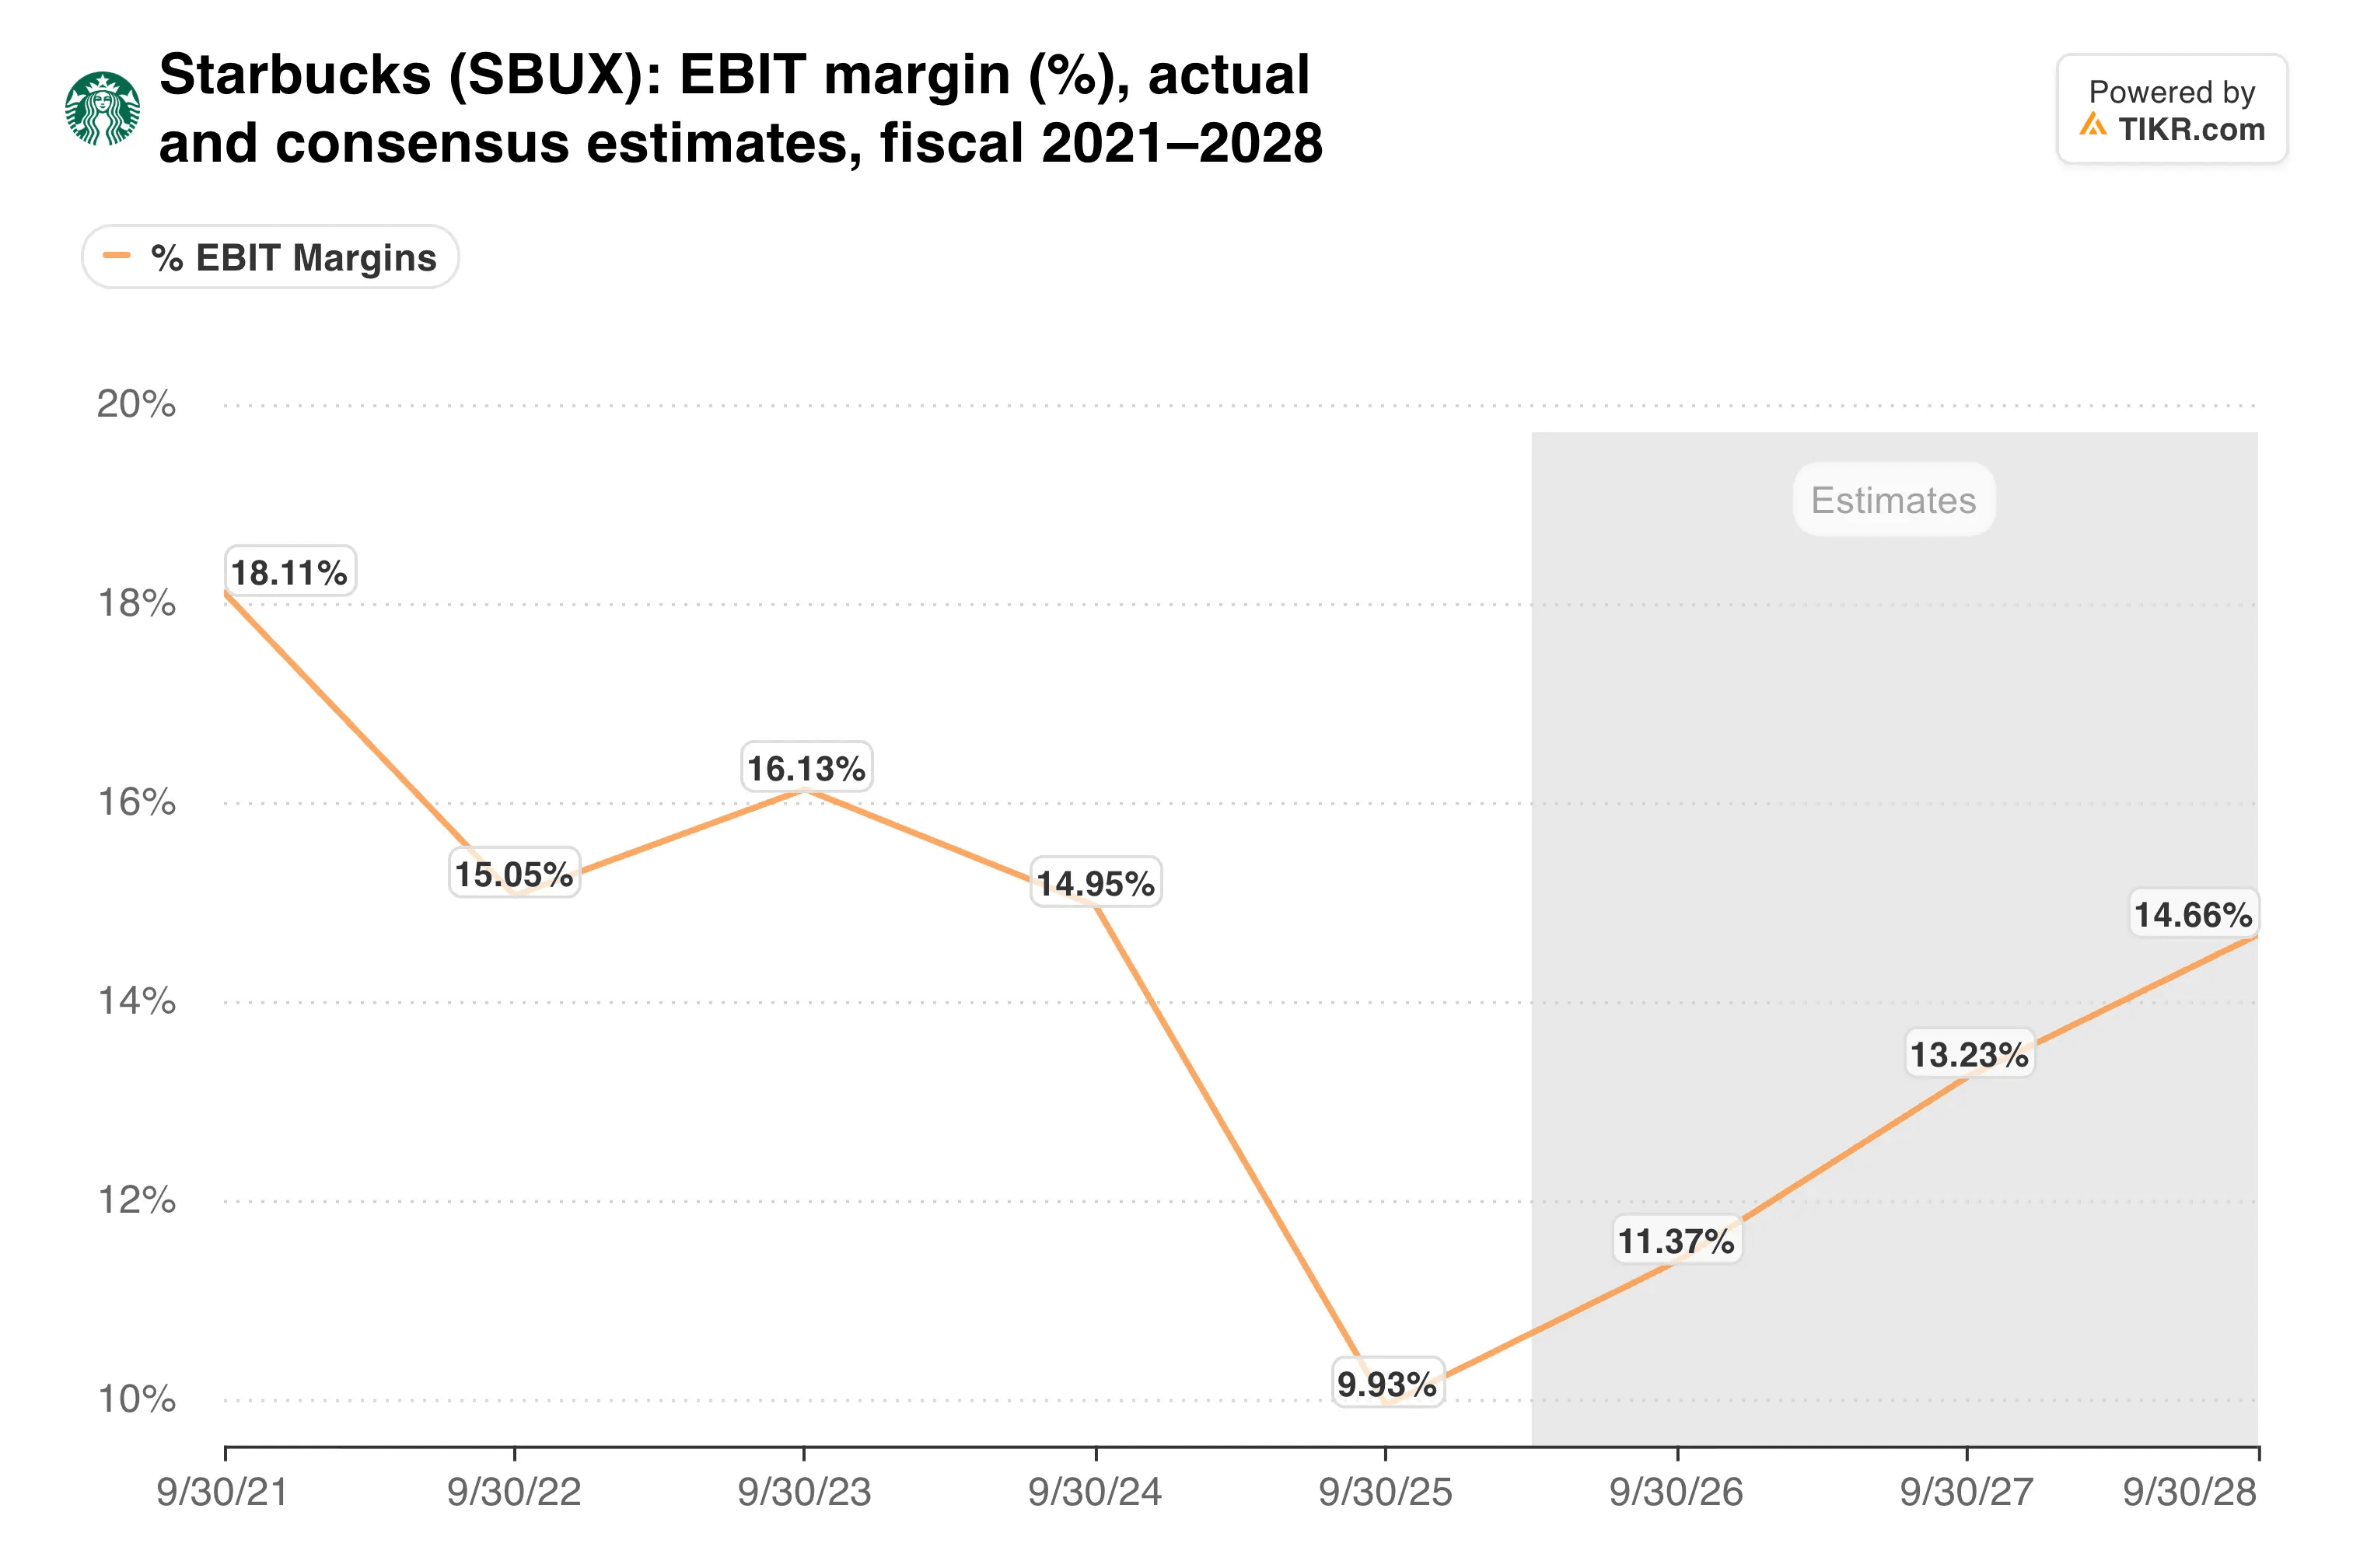
Mesmo acima de 11%, as margens ainda estariam bem abaixo de onde estavam antes da queda, então há espaço para crescimento se o tráfego se mantiver.
O TIKR acompanha 35 analistas da Starbucks. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda para a Starbucks, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Starbucks
Pagando 34x por uma recuperação
O mercado já precificou a recuperação de forma generosa. A Starbucks é negociada a 34,3x os lucros dos próximos doze meses e 21,2x o EV/EBITDA dos próximos doze meses. O McDonald's (MCD) é negociado a 18,9x e 14,4x, enquanto registrou vendas comparáveis globais de apenas 1,3% no último trimestre.
Esse prêmio assume que a Starbucks continue a capitalizar os lucros. Os analistas esperam que o EPS cresça cerca de 21% ao ano nos próximos dois anos, o que ajuda a explicar por que a diferença persiste.
E a diferença aumentou este ano:

Como o prêmio se ampliou à medida que as vendas comparáveis aceleraram, qualquer desaceleração provavelmente atingiria primeiro o múltiplo.
Os custos também estão chegando. A Starbucks espera cerca de $300 milhões em custos de reestruturação ligados ao fechamento de aproximadamente 1% das cafeterias na América do Norte, e as relações trabalhistas permanecem tensas. O índice de distribuição de dividendos está em 141,8%, o que faz com que o dividendo dependa do crescimento futuro dos lucros.
Minha opinião: Esta é a recuperação mais convincente da Starbucks em anos, porque as transações estão impulsionando-a. No entanto, a 34x, a ação precisa tanto de um resultado acima das expectativas quanto de uma perspectiva confiante para o ano fiscal de 2027, e eu gostaria de ver ambos antes de adicionar posição.
Em 29 de outubro, o número que importa são as vendas comparáveis nos EUA em relação à meta da administração de 6,5% ou mais para o Q4. Alcançá-la apoiaria o preço-alvo de $111 do mercado.
Então, quanto vale realmente a ação da Starbucks?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Starbucks poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão sobre o negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!