Principais Conclusões
- A Nebius garantiu uma linha de crédito sênior garantida de $3,5 bilhões do Citi em 22 de outubro, seu segundo financiamento lastreado em contratos desde julho.
- A receita do 2T subiu 454% para $582,3 milhões, mas a meta de run-rate de $7 bilhões a $9 bilhões implica uma aceleração íngreme no segundo semestre.
- Aproximadamente $10 bilhões em dívida conversível e um vencimento de 364 dias na nova linha mantêm o risco de refinanciamento no centro das atenções.
- O relatório do 3T em 12 de novembro, com receita consenso próxima de $905 milhões, testará a velocidade com que os contratos se convertem em receita.
Nebius Group (NBIS) encontrou uma nova forma de pagar sua expansão. Em vez de vender outra conversível, está tomando empréstimos lastreados nos clientes que já assinou.
A empresa garantiu uma linha de crédito sênior garantida de $3,5 bilhões do Citigroup (C) em 22 de outubro. As ações ainda caíram 6,8% na semana passada para $159, pegas em uma venda generalizada no setor de neocloud ligada a temores sobre dívida de IA.
Isso deixa a ação cerca de 47% abaixo de sua máxima de $299,86, mesmo com os preços-alvo da média da Rua em $281.
Acho a mudança no financiamento mais interessante do que o número em si. Ela altera quem assume o risco se a expansão atrasar.
Um empréstimo de um ano para ativos de longo prazo
O acordo com o Citi tem três características dignas de nota:
- Um vencimento de 364 dias, funcionando assim como capital de ponte
- Precificação a Term SOFR mais 2,75%, escalonando até um máximo de 3,50%
- Recursos destinados ao desenvolvimento de data centers, aquisição de GPUs e fins corporativos gerais
Ele segue a primeira linha garantida da Nebius, um empréstimo de $775 milhões em julho precificado a SOFR mais 2,50% e com vencimento em 2030. GPUs implantadas e fluxos de caixa contratados de um cliente com grau de investimento garantem esse.
Antes de julho, as conversíveis faziam a maior parte do trabalho. A Nebius fechou $5,75 bilhões em notas em agosto, deixando aproximadamente $10 bilhões em dívida conversível em circulação.
Então, quanto de dívida o balanço já absorveu até agora?

A dívida total deu um salto acentuado em 2026, e a linha do Citi se soma a isso antes de qualquer refinanciamento.
Contratos fazendo o trabalho de garantia
A proposta para os credores se baseia em mais de $40 bilhões em contratos de longo prazo com clientes de grau de investimento, incluindo Microsoft (MSFT) e Meta Platforms (META). Esses contratos podem servir como garantia para futuros negócios lastreados em ativos.
O crescimento dá credibilidade à estratégia. A receita do 2T subiu 454% para $582,3 milhões, e a receita do primeiro semestre atingiu $981,3 milhões, alta de 529%.
Novos canais também continuam chegando. Um acordo de computação de mais de $1 bilhão com a Reflection vai até 2029, e uma parceria com a Palantir Technologies (PLTR) adiciona um canal de IA soberana para compradores governamentais e corporativos.
A Nebius também planeja aproximadamente 1 gigawatt de capacidade Nvidia (NVDA) Vera Rubin em 2027.
Veja quão íngreme a Rua espera que seja a escalada:

O consenso implica uma receita se capitalizando a cerca de 380% ao ano ao longo de dois anos, um ritmo que depende da energia chegar no prazo.
O TIKR acompanha 23 analistas na Nebius. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender na Nebius, junto com as estimativas de receita e lucro da Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Nebius
A matemática do run-rate fica íngreme
A meta é um run-rate de receita anualizado de $7 bilhões a $9 bilhões até o final de 2026. Os $582,3 milhões do 2T anualizam para cerca de $2,3 bilhões, então a Nebius precisa aproximadamente triplicar seu run-rate em dois trimestres.
As perdas continuam pesadas durante a expansão. A Nebius registrou um prejuízo líquido de $190 milhões no 2T e um prejuízo ajustado de EBITDA de $92 milhões, enquanto gastou $5,7 bilhões em capex no trimestre.
Seu balanço parece mais leve que o de seu par mais próximo. A Nebius carrega cerca de $2,2 bilhões em dívida líquida, enquanto a CoreWeave (CRWV) carrega cerca de $46 bilhões.
Os investidores recompensam essa diferença no múltiplo…
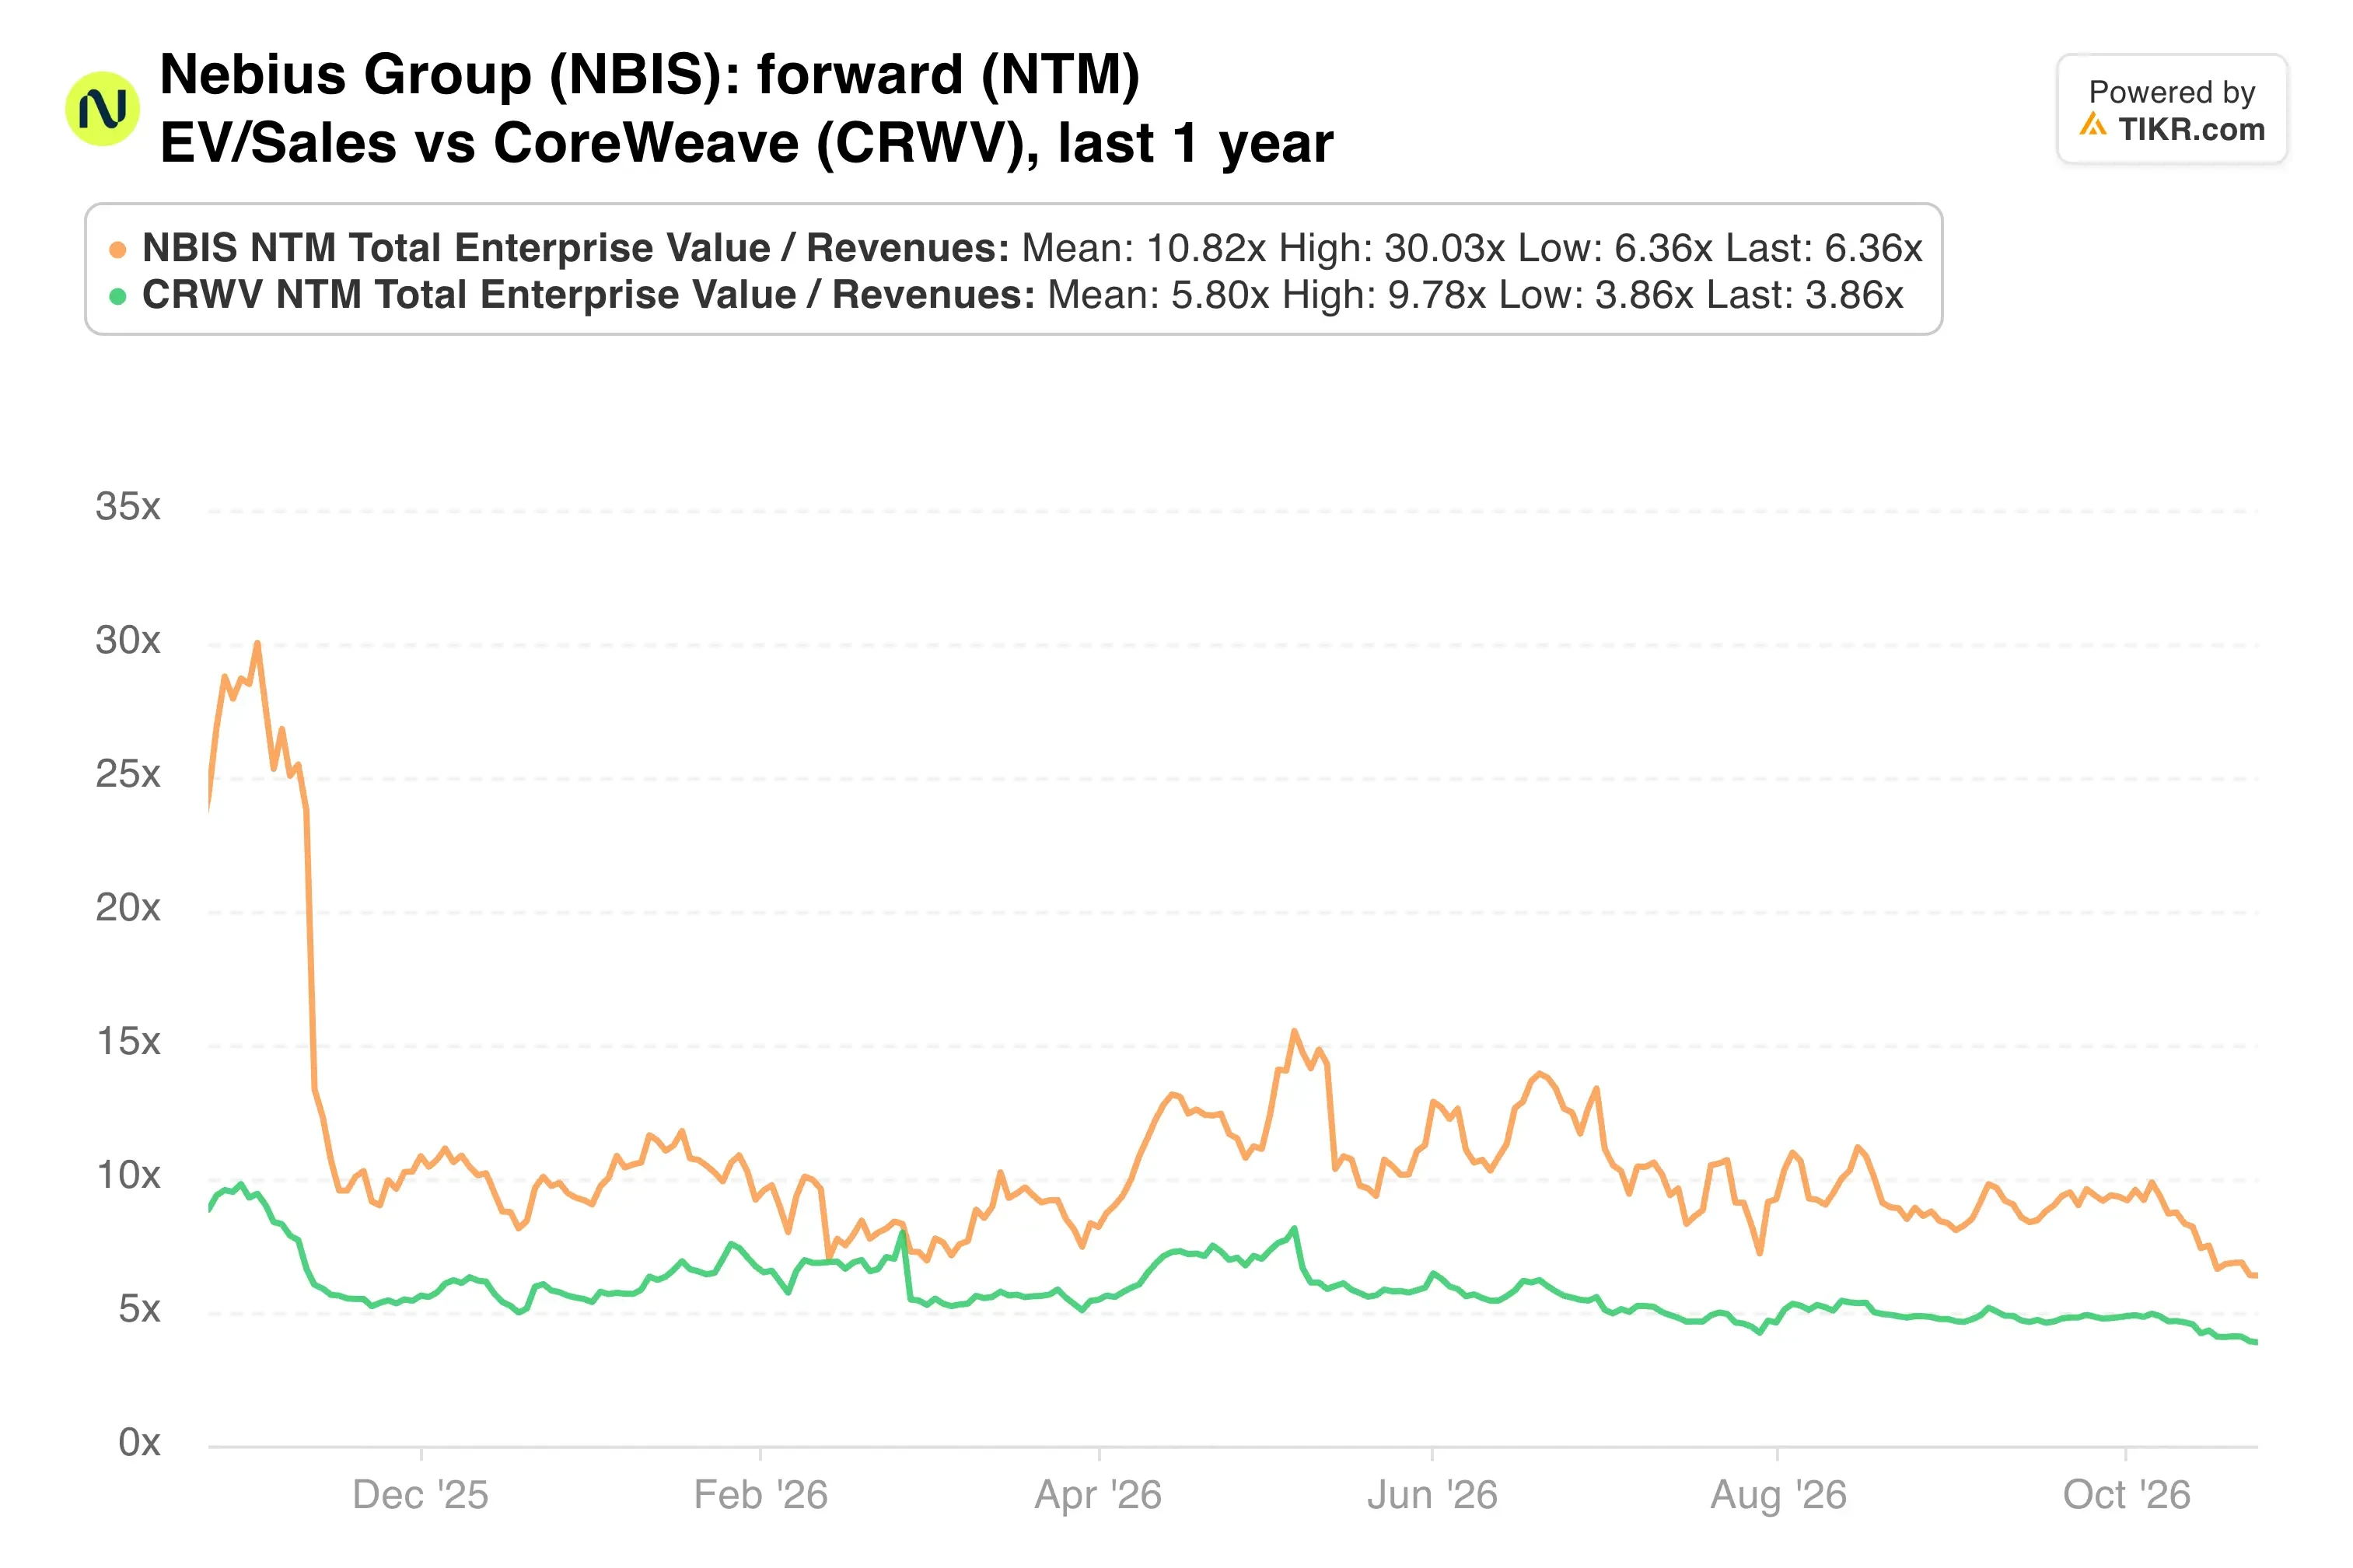
A Nebius negocia a 6,4x EV/Vendas forward contra 3,9x da CoreWeave, então o mercado já credita sua estrutura de capital mais limpa.
Minha opinião: Tomar empréstimos lastreados em contratos assinados é melhor do que diluir os acionistas a $159, e uma margem bruta de 74% sugere que a economia unitária se sustenta. Ainda assim, uma linha de 364 dias significa que a Nebius deve refinanciar em um mercado que acabou de punir o crédito de neocloud. Gosto da estratégia, mas o múltiplo premium deixa pouco espaço para um data center atrasado.
O relatório do 3T em 12 de novembro é o ponto de verificação. A receita consenso está próxima de $905 milhões, e qualquer coisa abaixo disso faria a meta de run-rate de fim de ano parecer exagerada.
Então, quanto vale realmente a ação da Nebius?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Nebius poderia valer. Comece a partir das estimativas consenso da Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Valorize a NBIS gratuitamente.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!