

Principais Conclusões
- A receita da McDonald's cresceu 4% no 2º trimestre, para $7,10 bilhões, mas as vendas comparáveis globais subiram apenas 1,3% e o número de clientes nos EUA caiu.
- O CEO Chris Kempczinski espera que o tráfego do setor nos mercados de propriedade total permaneça estável enquanto a inflação permanecer elevada.
- O plano de apoio de $8,5 bilhões aos franqueados até 2036 pesará sobre o fluxo de caixa da controladora antes que os ganhos de eficiência cheguem.
- Os resultados do 3º trimestre, no início de novembro, mostrarão se as ofertas de valor reativam o tráfego enquanto uma ação coletiva sobre precificação por IA se desenrola.
McDonald’s (MCD) passou seu dia do investidor de setembro fazendo algo que grandes marcas de consumo raramente fazem. Ele disse aos acionistas que o cenário continuará difícil.
O CEO Chris Kempczinski disse que o tráfego do setor nos mercados de propriedade total da empresa "permanecerá estável enquanto a inflação permanecer elevada". Em seguida, ele combinou esse aviso com um compromisso de $8,5 bilhões com os franqueados.
Os investidores detestaram a combinação. As ações caíram até 6,5% naquele dia e tocaram uma mínima de quase quatro anos, em $234.
A ação não se recuperou muito desde então. As ações fecharam em $248 em 23 de outubro, com queda de 1,7% no dia e 16,7% em seis meses, enquanto o preço-alvo do mercado está em $292.
Os resultados do 3º trimestre saem no início de novembro, com a conferência de resultados em 4 de novembro.
O valor do ticket carrega o trimestre
O 2º trimestre parecia bom no topo. A receita subiu 4% para $7,10 bilhões, as vendas em todo o sistema cresceram 5% para $37 bilhões, e o LPA ajustado de $3,38 superou o consenso de $3,32.
O detalhe das vendas comparáveis foi mais fraco:
- As vendas comparáveis globais subiram 1,3%.
- As vendas comparáveis nos EUA subiram 0,8%, impulsionadas pelo ticket médio mais alto e pela mix de produtos.
- O número de clientes comparáveis nos EUA caiu.
Essa lacuna importa para uma marca de valor. Quando o crescimento vem do tamanho do ticket enquanto as visitas caem, os clientes de baixa renda ainda estão recuando. As estimativas da Placer.ai citadas pela Reuters mostram o tráfego de clientes nos EUA da McDonald's em queda ano a ano em todos os meses completos desde março.
Compare isso com a Starbucks (SBUX), que cresceu as vendas comparáveis globais 7,9% no último trimestre com um aumento de 4,2% nas transações.
Aqui está a tendência trimestral de receita:
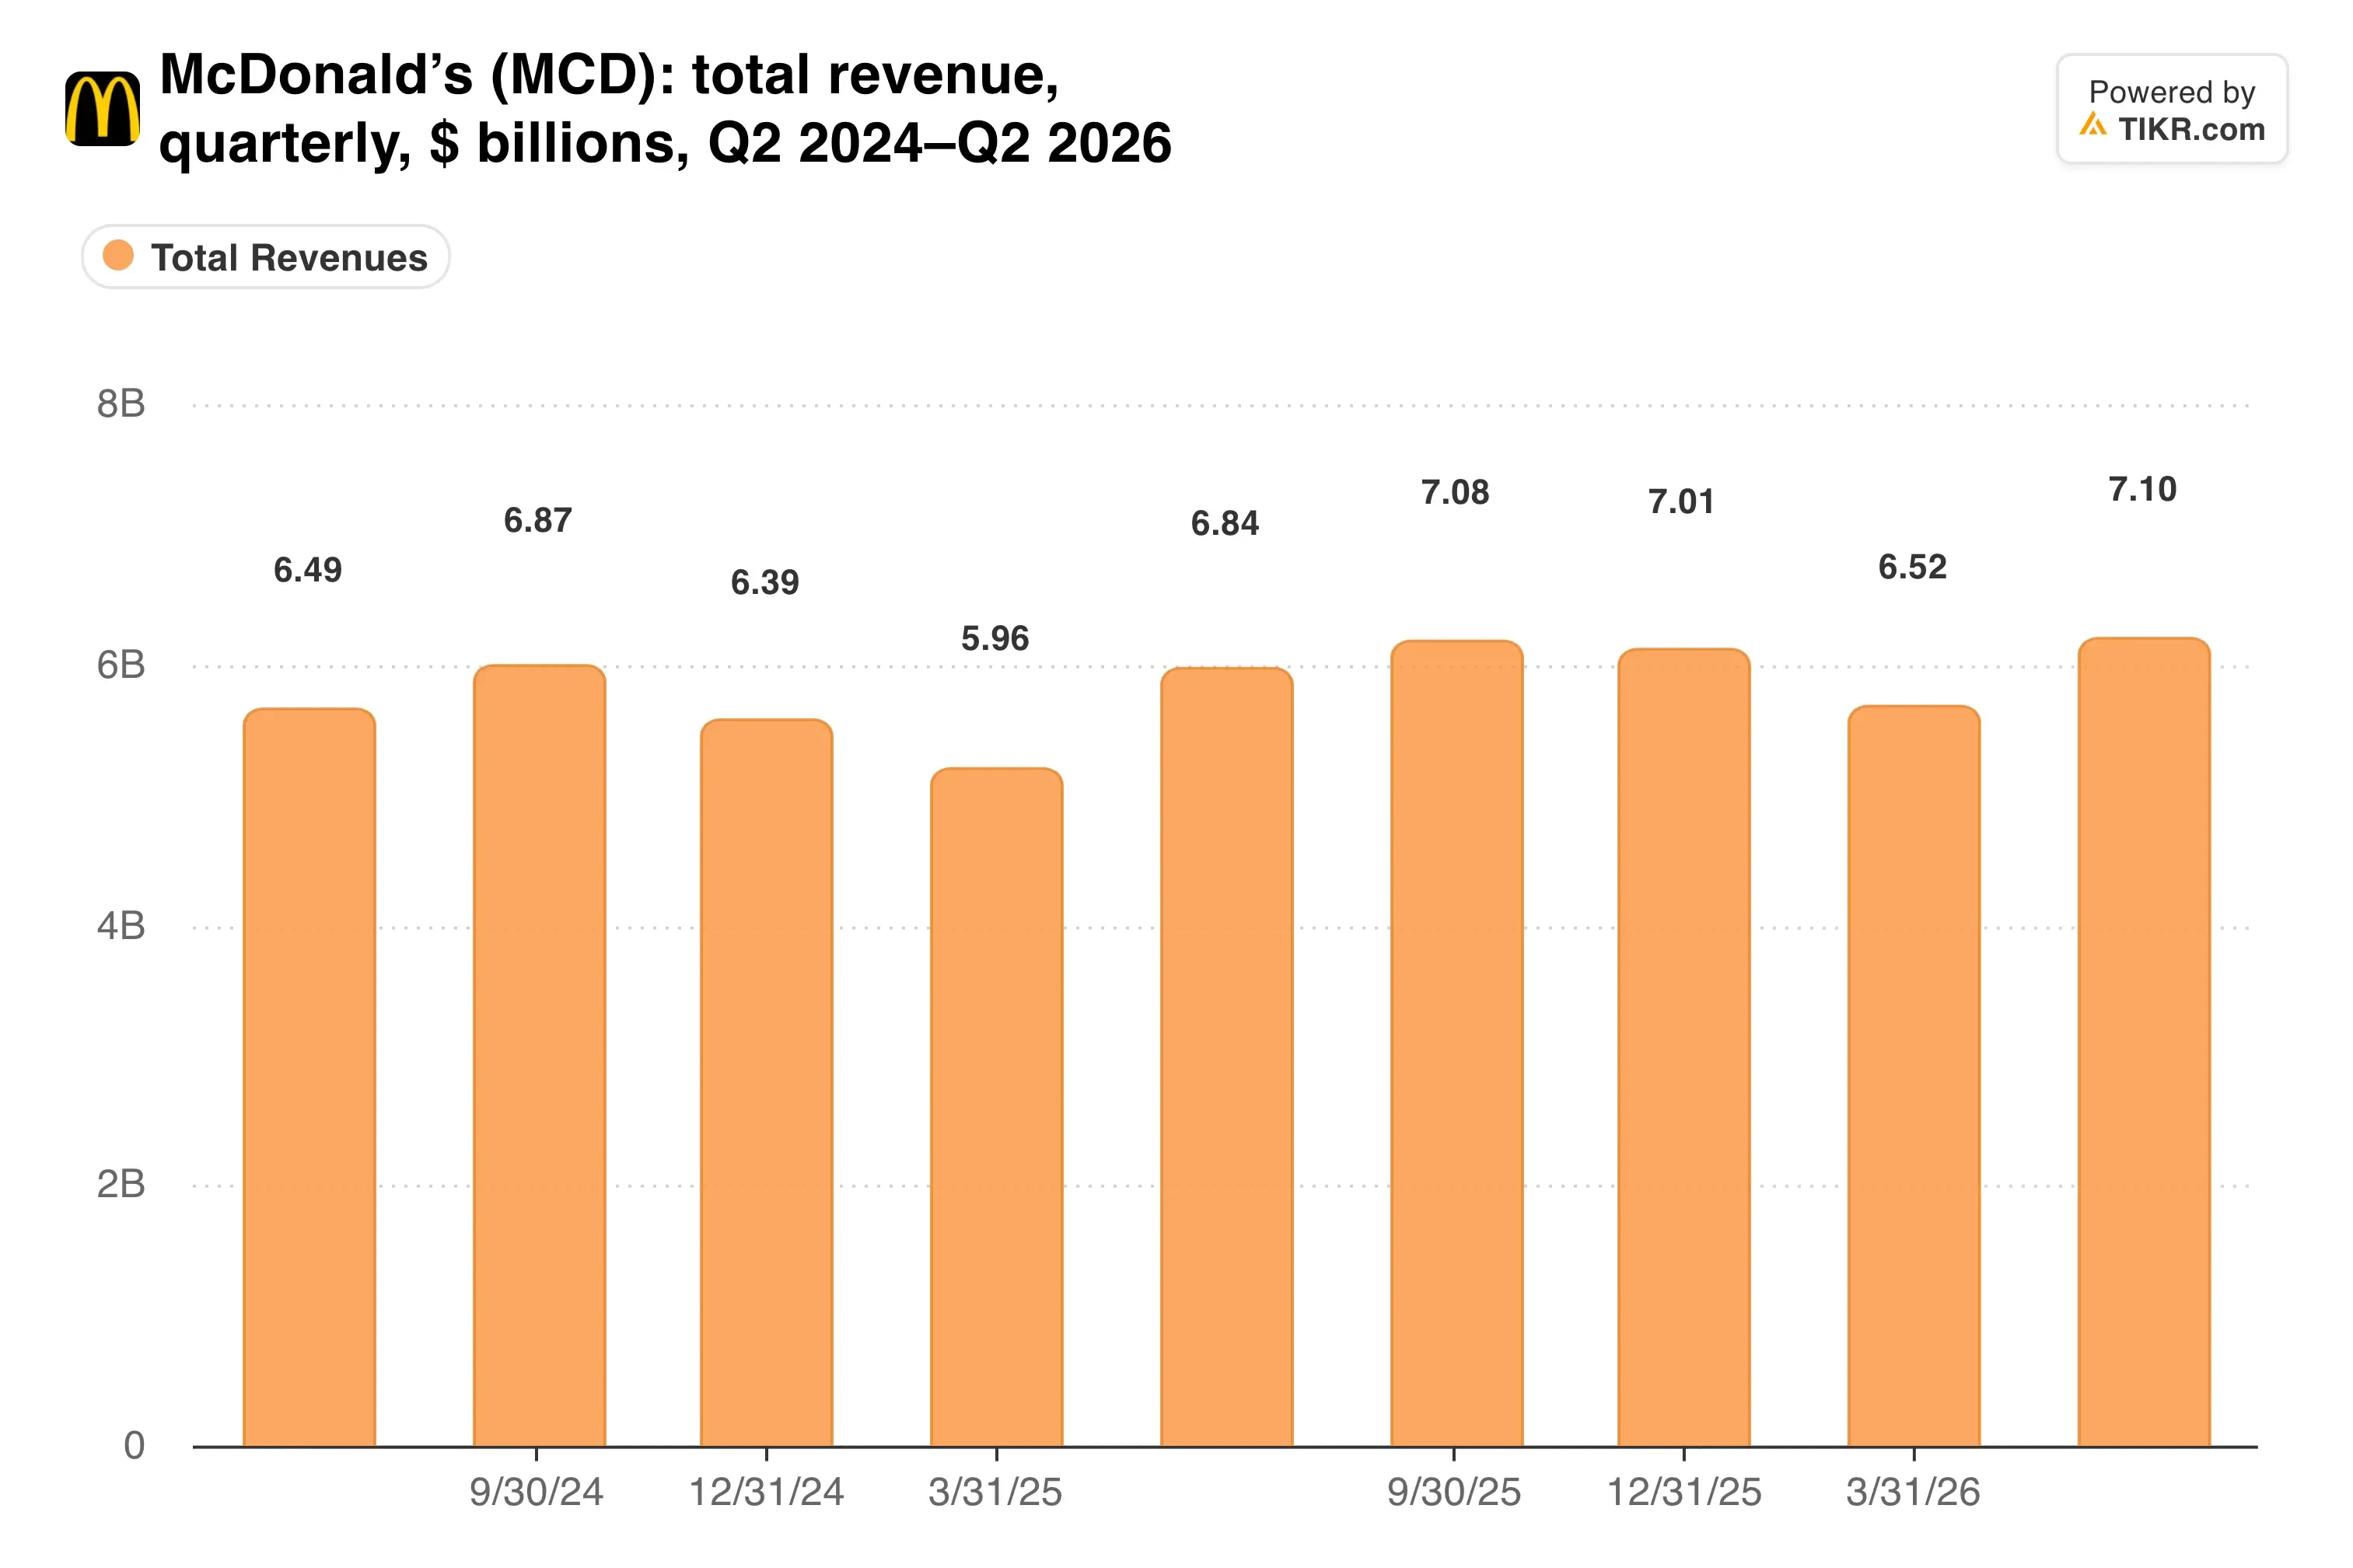
A receita continua subindo aos poucos, o que torna fácil perder a queda no tráfego.
Por dentro do compromisso de $8,5 bilhões
O NEXT é o plano da McDonald's para reconquistar visitas por meio de comida melhor, serviço mais rápido e valor mais agressivo. Os $8,5 bilhões mantêm os franqueados a bordo enquanto eles financiam reformas que podem custar pelo menos $1,2 milhão por restaurante nos EUA.
Cerca de $5 bilhões chegam até 2030 por meio de alívio de aluguel e apoio de capital. De 2027 a 2030, a McDonald's também espera cerca de $3 bilhões de capex de base por ano, além de $1,5 bilhão a $2 bilhões de capital de parceria cumulativo.
As metas de retorno são ambiciosas. A administração quer margens operacionais na faixa de baixa a média de 50% até 2030, acima dos 46,9% no ano fiscal de 2025. Ela também espera que o plano adicione cerca de $100.000 em fluxo de caixa anual para o restaurante médio nos EUA.
Esse último número é o que importa para os franqueados. Sem ele, a matemática da reforma não fecha.
Quão grande é o aumento de gastos?

O capex de base de cerca de $3 bilhões por ano vem antes do apoio aos franqueados, então a controladora carrega mais do fardo até 2030.
O TIKR acompanha 34 analistas sobre a McDonald's. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender sobre a McDonald's, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da McDonald's
Barata por uma razão, por enquanto
A 18,9x o lucro dos próximos doze meses, a McDonald's negocia abaixo de sua história recente e muito abaixo da Starbucks a 34,3x. No entanto, o balanço está esticado, com dívida líquida em 3,23x o EBITDA.
O plano para os franqueados pesará sobre o fluxo de caixa da controladora antes que os ganhos de eficiência cheguem. Enquanto isso, uma ação coletiva proposta alega que ferramentas de precificação por IA coordenam os preços do menu entre os franqueados. A McDonald's diz que a IA não define os preços do menu e que os franqueados tomam suas próprias decisões de precificação.
Observe o fluxo de caixa livre conforme os gastos aumentam...

A administração projeta a conversão do fluxo de caixa livre de 2026 para a faixa de baixa a média de 80%, então qualquer deslize ali apareceria rapidamente.
Um acionista de longa data, o CEO da Longbow Asset Management, Jake Dollarhide, apontou para a Starbucks como prova de que esses ajustes levam tempo. Essa comparação corta nos dois sentidos, já que a Starbucks precisou de quase um ano antes que seus investimentos impulsionassem as vendas.
Minha opinião: A McDonald's ainda é a melhor operadora de fast food, e um rendimento de 3,1% com um dividendo aumentado para $1,93 dá um suporte real. Mas acho que a ação permanece lateralizada até que o número de clientes nos EUA se torne positivo, porque este plano gasta primeiro e ganha depois.
A conferência de 4 de novembro é o ponto de verificação. Procure pela tendência do número de clientes nos EUA e qualquer atualização sobre quantos franqueados aderiram às reformas do NEXT.
Então, quanto vale realmente a ação da McDonald's?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a McDonald's poderia valer. Comece a partir das estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!


