


Principais Conclusões
- A First Solar caiu [43%] em relação ao seu fechamento máximo de 3 de junho. Em 8 de outubro, a Goldman Sachs reduziu seu preço-alvo para $272 de $310 e manteve sua recomendação de Compra, o que ainda aponta para um potencial de alta de 51%.
- O novo alvo da Goldman está próximo do consenso de $274, e até mesmo o alvo mais baixo de Wall Street, $197, está acima do fechamento de 7 de outubro.
- As estimativas de lucro consenso para 2026 e 2027 mal se moveram em 90 dias, então a queda da ação veio de um múltiplo mais baixo.
- A chamada da Goldman parece plausível, mas esticada. Com as estimativas de hoje, a ação precisaria negociar a [12,9x] os lucros futuros, acima dos [8,5x] atuais.
A First Solar (FSLR) fechou a [$180,13] em 7 de outubro, [43%] abaixo de seu fechamento máximo de 3 de junho de $318,25. Na manhã de 8 de outubro, o analista da Goldman Sachs, Brian Lee, reduziu seu preço-alvo para $272 de $310 e manteve sua recomendação de Compra.
Isso representa um corte de 12% no alvo após uma queda de 43% na ação, então o potencial de alta da Goldman cresceu para [51%]. Lee havia aumentado o alvo para $310 de $300 em 1º de maio.
Aguardando Washington
Em 30 de julho, a First Solar divulgou os resultados do segundo trimestre de $3,92 por ação, um aumento de 23% em relação ao ano anterior. As vendas caíram 4% para $1,06 bilhão, e as previsões para 2026 permaneceram onde estavam.
A política pairava sobre a conferência. A investigação da Seção 232 sobre importações de polissilício ainda estava pendente, e o CEO Mark Widmar disse que "claramente há clientes que estão à margem."
As taxas de juros adicionaram pressão. Em 24 de setembro, as ações caíram cerca de 10% para uma nova mínima de 52 semanas, à medida que o aumento dos rendimentos dos Treasuries atingiu as ações do setor solar.
Por que a Goldman Ainda Diz para Comprar
Lee espera um relatório do terceiro trimestre contido devido a pressões macroeconômicas mais amplas, de acordo com o resumo do TheFly da nota. Mas ele também aponta para encomendas e demanda favoráveis este ano, especialmente em energia solar em escala de utilidade pública, e observa que as ações negociam perto de sua mínima de avaliação do ano. Se as encomendas superarem as expectativas moderadas, ele vê espaço para a ação subir.
Os números da First Solar apoiam o lado da demanda. Ela encerrou junho com 45,1 GW de backlog contratado até 2030, e Widmar apontou para uma "demanda um tanto insaciável dos hiperescaladores."
O resto do mercado concorda. Desde 31 de março, as recomendações de Compra aumentaram de 12 para 16 e as de Manter de 14 para 9.
$272 Faz Sentido para a Ação da First Solar?

A Goldman não está isolada. Seus $272 estão próximos do alvo consenso de $274, e até mesmo o mais baixo dos 30 alvos, $197, está acima da ação. Um ano atrás, a ação e o alvo consenso estavam nivelados, perto de $228. Desde então, eles seguiram caminhos opostos…

Os analistas também esperam que o LPA normalizado da First Solar suba de $14,21 em 2025 para $23,21 em 2027, um ganho de 63% em dois anos.
A venda em massa não afetou esses números. As estimativas consenso para 2026 e 2027 estão cada uma dentro de 1% de onde estavam há 90 dias. Os investidores estão pagando menos pelos mesmos lucros esperados.
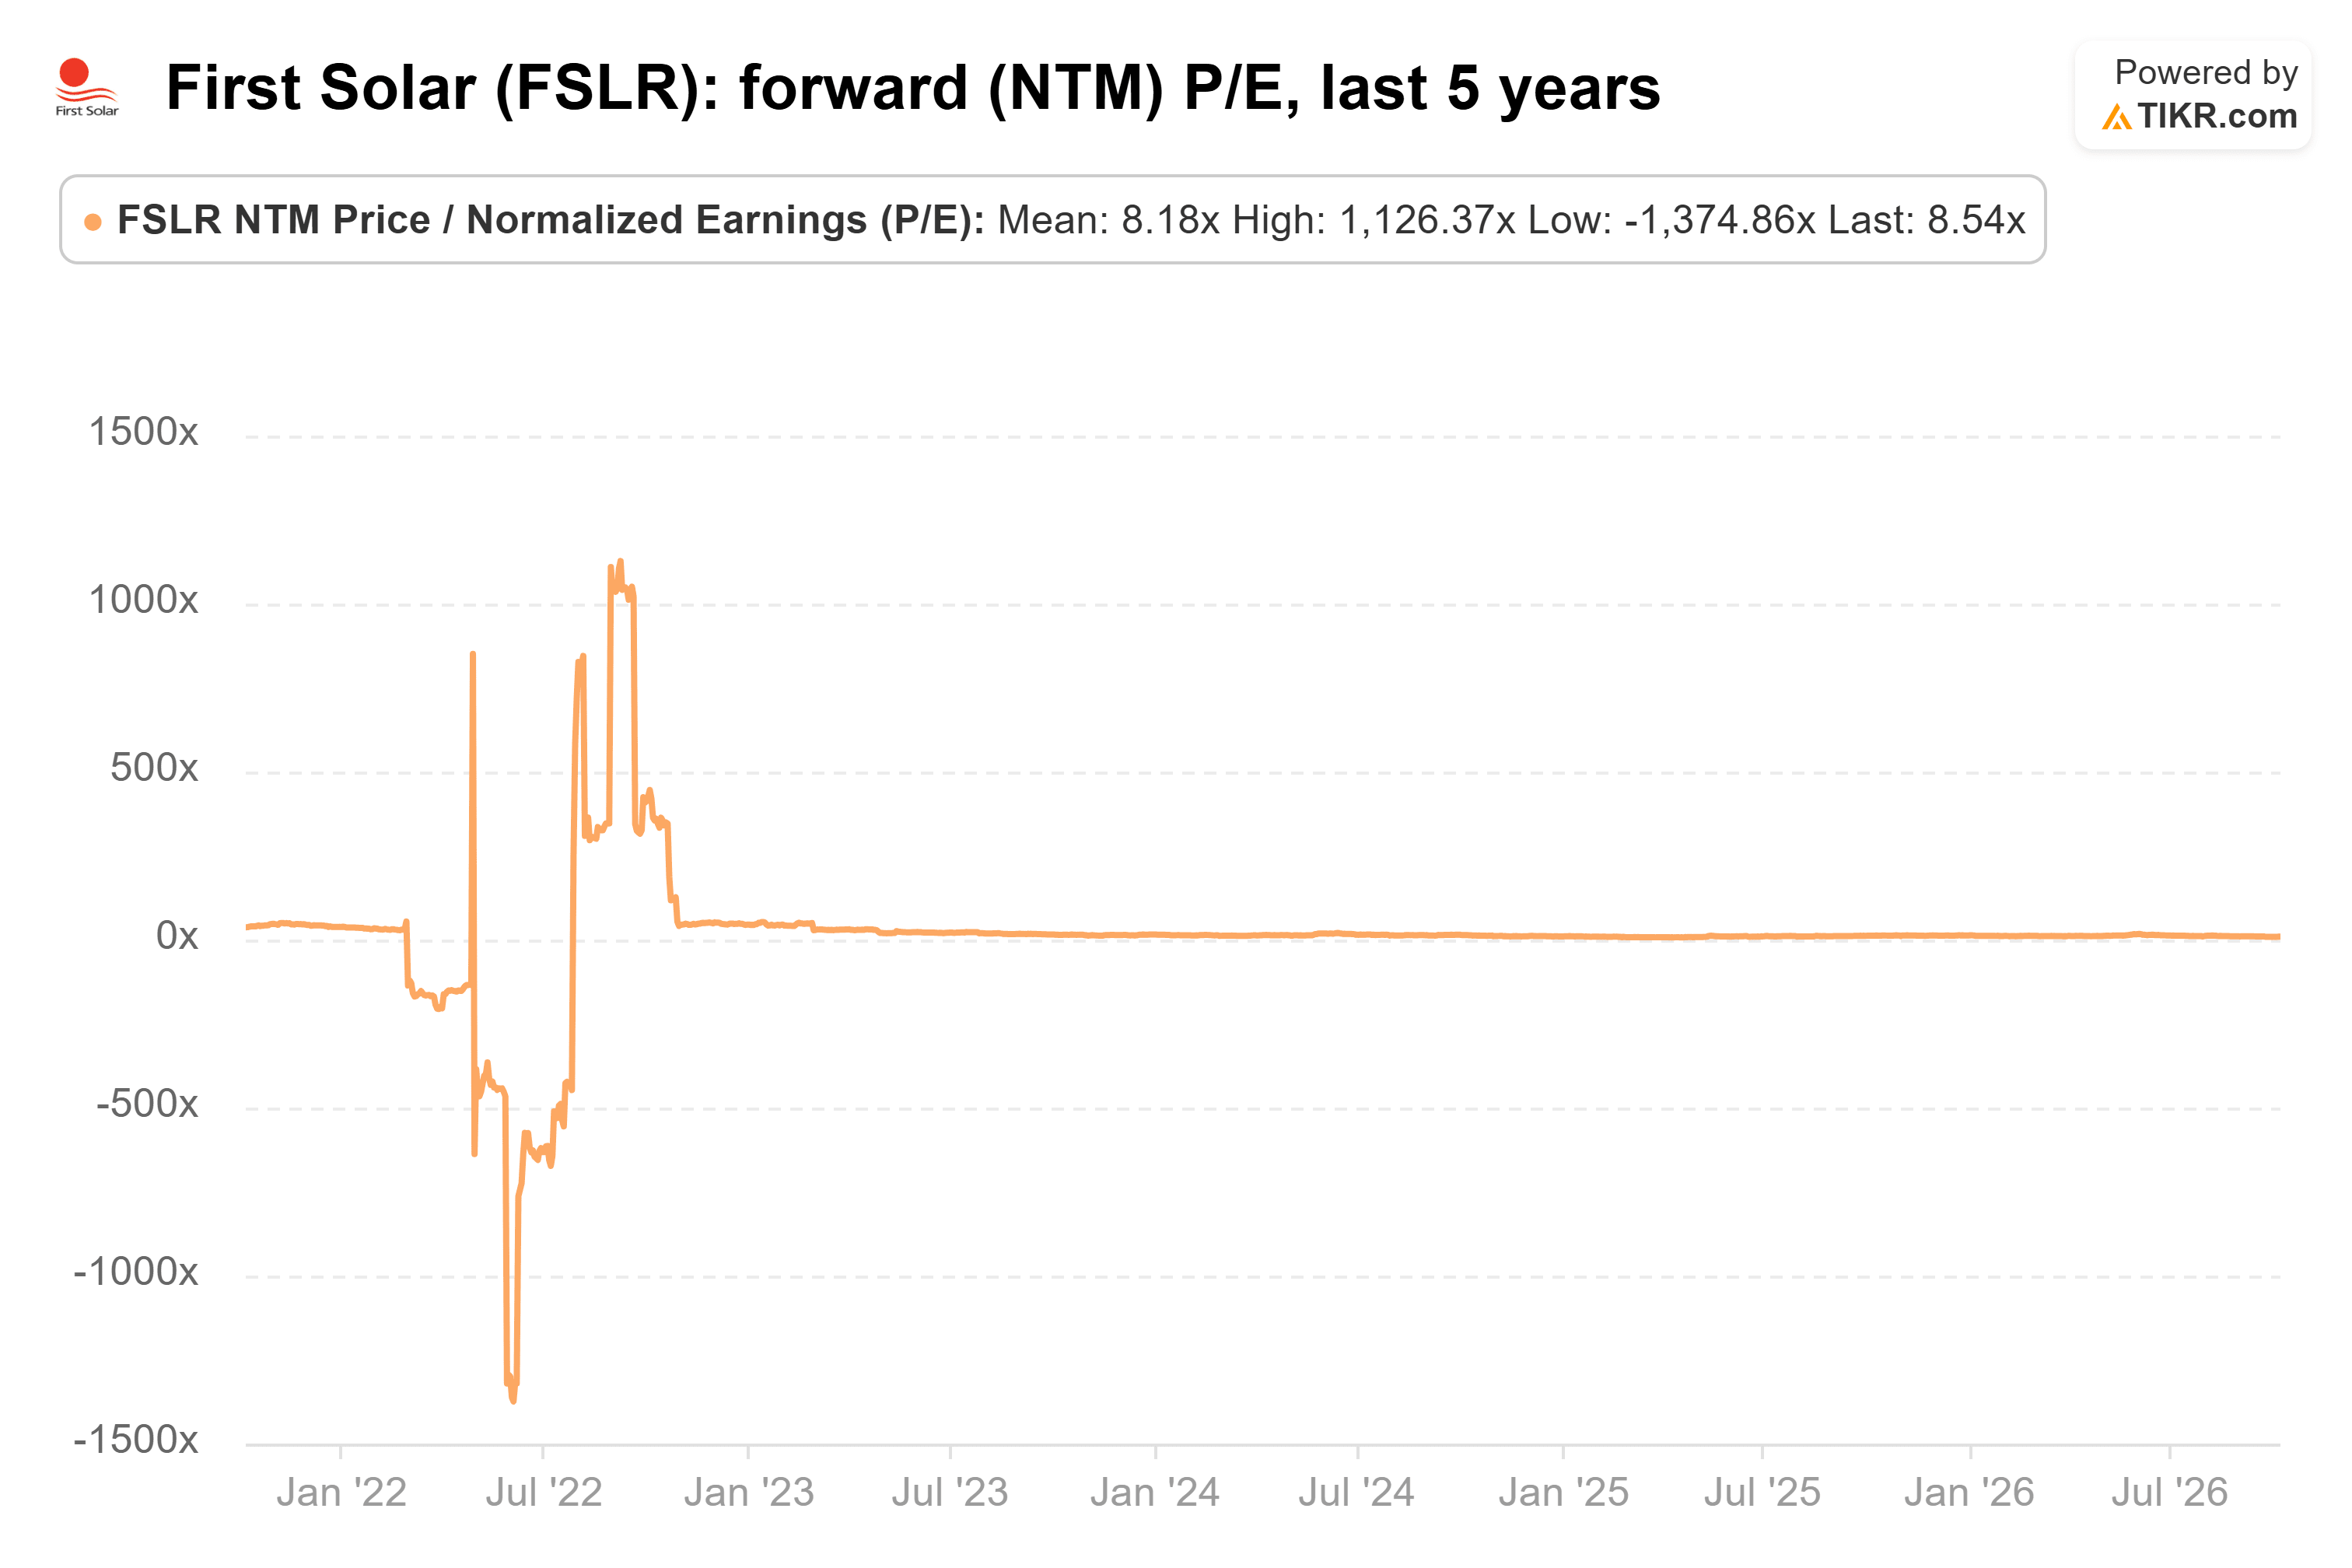
A [$180,13] e [8,5x] os lucros futuros, a First Solar está precificada com cerca de [$21] de lucro por ação nos próximos 12 meses. Os $272 da Goldman resultam em [12,9x] esses lucros, então, com as estimativas de hoje, quase todo o potencial de alta de [51%] tem que vir de um múltiplo mais alto.
O tempo ajuda um pouco. Daqui a um ano, os próximos 12 meses se apoiarão nos $23,21 de 2027, e $272 precisariam de cerca de 11,7x.
O Que Pode Manter o Múltiplo Baixo
A política é o principal risco. As previsões da First Solar assumem que o atual ambiente político dos EUA se mantém, e o resultado da Seção 232 ainda pode mudar o que os clientes estão dispostos a assinar.
O histórico do P/L também não resolve. A ação negocia a [8,5x] contra uma média de cinco anos de 8,2x, mas as grandes oscilações de 2022, quando os lucros esperados estavam próximos de zero, tornam essa média quase sem significado.
A Conclusão sobre a Ação da First Solar
Minha visão é que a chamada da Goldman é plausível, mas esticada. O negócio está se mantendo, com estimativas estáveis e um backlog até 2030. Mas $272 precisam da ação a [12,9x] os lucros futuros, acima dos [8,5x] atuais, e 24 de setembro mostrou o quão rápido as taxas de juros podem derrubar as ações do setor solar.
O próximo teste é o relatório do terceiro trimestre, onde a First Solar projetou um EBITDA ajustado de $625 milhões a $775 milhões. A empresa ainda não definiu uma data; no ano passado, ela divulgou em 30 de outubro. Um resultado dentro dessa faixa, com as previsões para 2026 mantidas novamente, tornaria $272 mais fácil de alcançar.
Você pode acessar o mesmo histórico de alvos, estimativas de LPA e gráfico de P/L futuro para a First Solar no TIKR gratuitamente, e verificá-los novamente após o relatório do terceiro trimestre. Saiba mais aqui.
Então, qual é o valor real da ação da First Solar?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a First Solar poderia valer. Comece a partir das estimativas consenso de Wall Street, ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a First Solar gratuitamente
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


