


Principais Conclusões
- A ação da Datadog valorizou 98% no ano até 23 de outubro, fechando a $269,65 após outra semana volátil.
- A Bernstein elevou a recomendação da Datadog para Outperform com preço-alvo de $350, enquanto o BofA aumentou seu alvo para $335 antes dos resultados.
- A receita do Q2 cresceu 36% para $1,12 bilhão, superando significativamente o crescimento de receita trimestral de 16% da rival Dynatrace.
- Com as ações negociadas a uma avaliação premium e os resultados do Q3 se aproximando em 4 de novembro, realizar alguns lucros parece mais atraente do que comprar agressivamente mais ações.
Datadog (DDOG) tem sido uma das ações de software de melhor desempenho em 2026, com as ações subindo 98% no ano até 23 de outubro.
A ação fechou a $269,65 na sexta-feira, recuperando 4,6% após cair 5,6% na sessão anterior, em meio a relatos de uma possível aquisição multibilionária.
Apesar da volatilidade, o Wall Street permanece otimista de que a demanda acelerada por cloud e o aumento das cargas de trabalho de IA podem sustentar um crescimento adicional.
A questão é se os fundamentos em melhoria da Datadog podem justificar sua avaliação premium após uma valorização tão massiva.
O Wall Street Continua Ficando Mais Otimista com a Datadog
O otimismo dos analistas ajudou a impulsionar o desempenho recente da Datadog.
Em 9 de outubro, as ações saltaram 7,1% para um preço de fechamento recorde de $293,26, à medida que as ações de tecnologia se recuperaram e a CIBC elevou seu preço-alvo para $315, ante $280.
As ações subsequentemente atingiram uma máxima intradiária de 52 semanas de $300,68 em 12 de outubro antes de recuar.
Em 19 de outubro, a Bernstein elevou a recomendação da Datadog para Outperform, de Market Perform, e aumentou seu preço-alvo para $350, ante $237.
O analista Peter Weed citou uma demanda de clientes nativos de IA mais forte do que o esperado, com o consumo de tokens corporativos crescendo mais rápido do que o modelado anteriormente.
O BofA seguiu em 23 de outubro, elevando seu preço-alvo para $335, ante $305, mantendo sua classificação de Compra.
Esses upgrades sugerem que os analistas esperam cada vez mais que a Datadog se beneficie do contínuo gasto em infraestrutura de IA.
O Crescimento da Datadog Está Acelerando Além dos Clientes de IA
A Datadog reportou receita do segundo trimestre de $1,12 bilhão, um aumento de 36% em relação ao ano anterior, marcando seu quinto trimestre consecutivo de aceleração no crescimento da receita.
Para comparação, a rival Dynatrace (DT) reportou $555 milhões em receita para seu trimestre encerrado em 30 de junho, representando um crescimento de 16% em relação ao ano anterior.
A expansão mais rápida da Datadog ajuda a explicar sua avaliação premium, embora ambas as empresas estejam se beneficiando da demanda corporativa por monitoramento em cloud.
Importante, o momentum da Datadog se estende além de seus maiores clientes de IA.
A receita de clientes não relacionados à IA cresceu na faixa alta dos 20%, comparado com 18% um ano antes.
A Datadog também gerou $316 milhões em fluxo de caixa operacional e $279 milhões em fluxo de caixa livre durante o Q2.
No entanto, as ações caíram 16,6% após o relatório de resultados de agosto, pois os investidores se preocuparam com o consumo reduzido de seu maior cliente de IA.
A previsão de receita do Q3 da administração, de $1,135 bilhão a $1,145 bilhão, assumia que a contribuição desse cliente seria apenas no seu mínimo contratual.
Se o consumo relacionado à IA melhorar enquanto a base mais ampla de clientes mantém seu momentum, a Datadog poderia superar essas expectativas.
A Avaliação da Datadog Deixa Pouco Espaço para Erro
A maior preocupação é quanto os investidores já estão pagando por esse crescimento.
O P/L forward da Datadog aumentou de 47,4 vezes em 23 de fevereiro para 93,2 vezes em 16 de outubro.
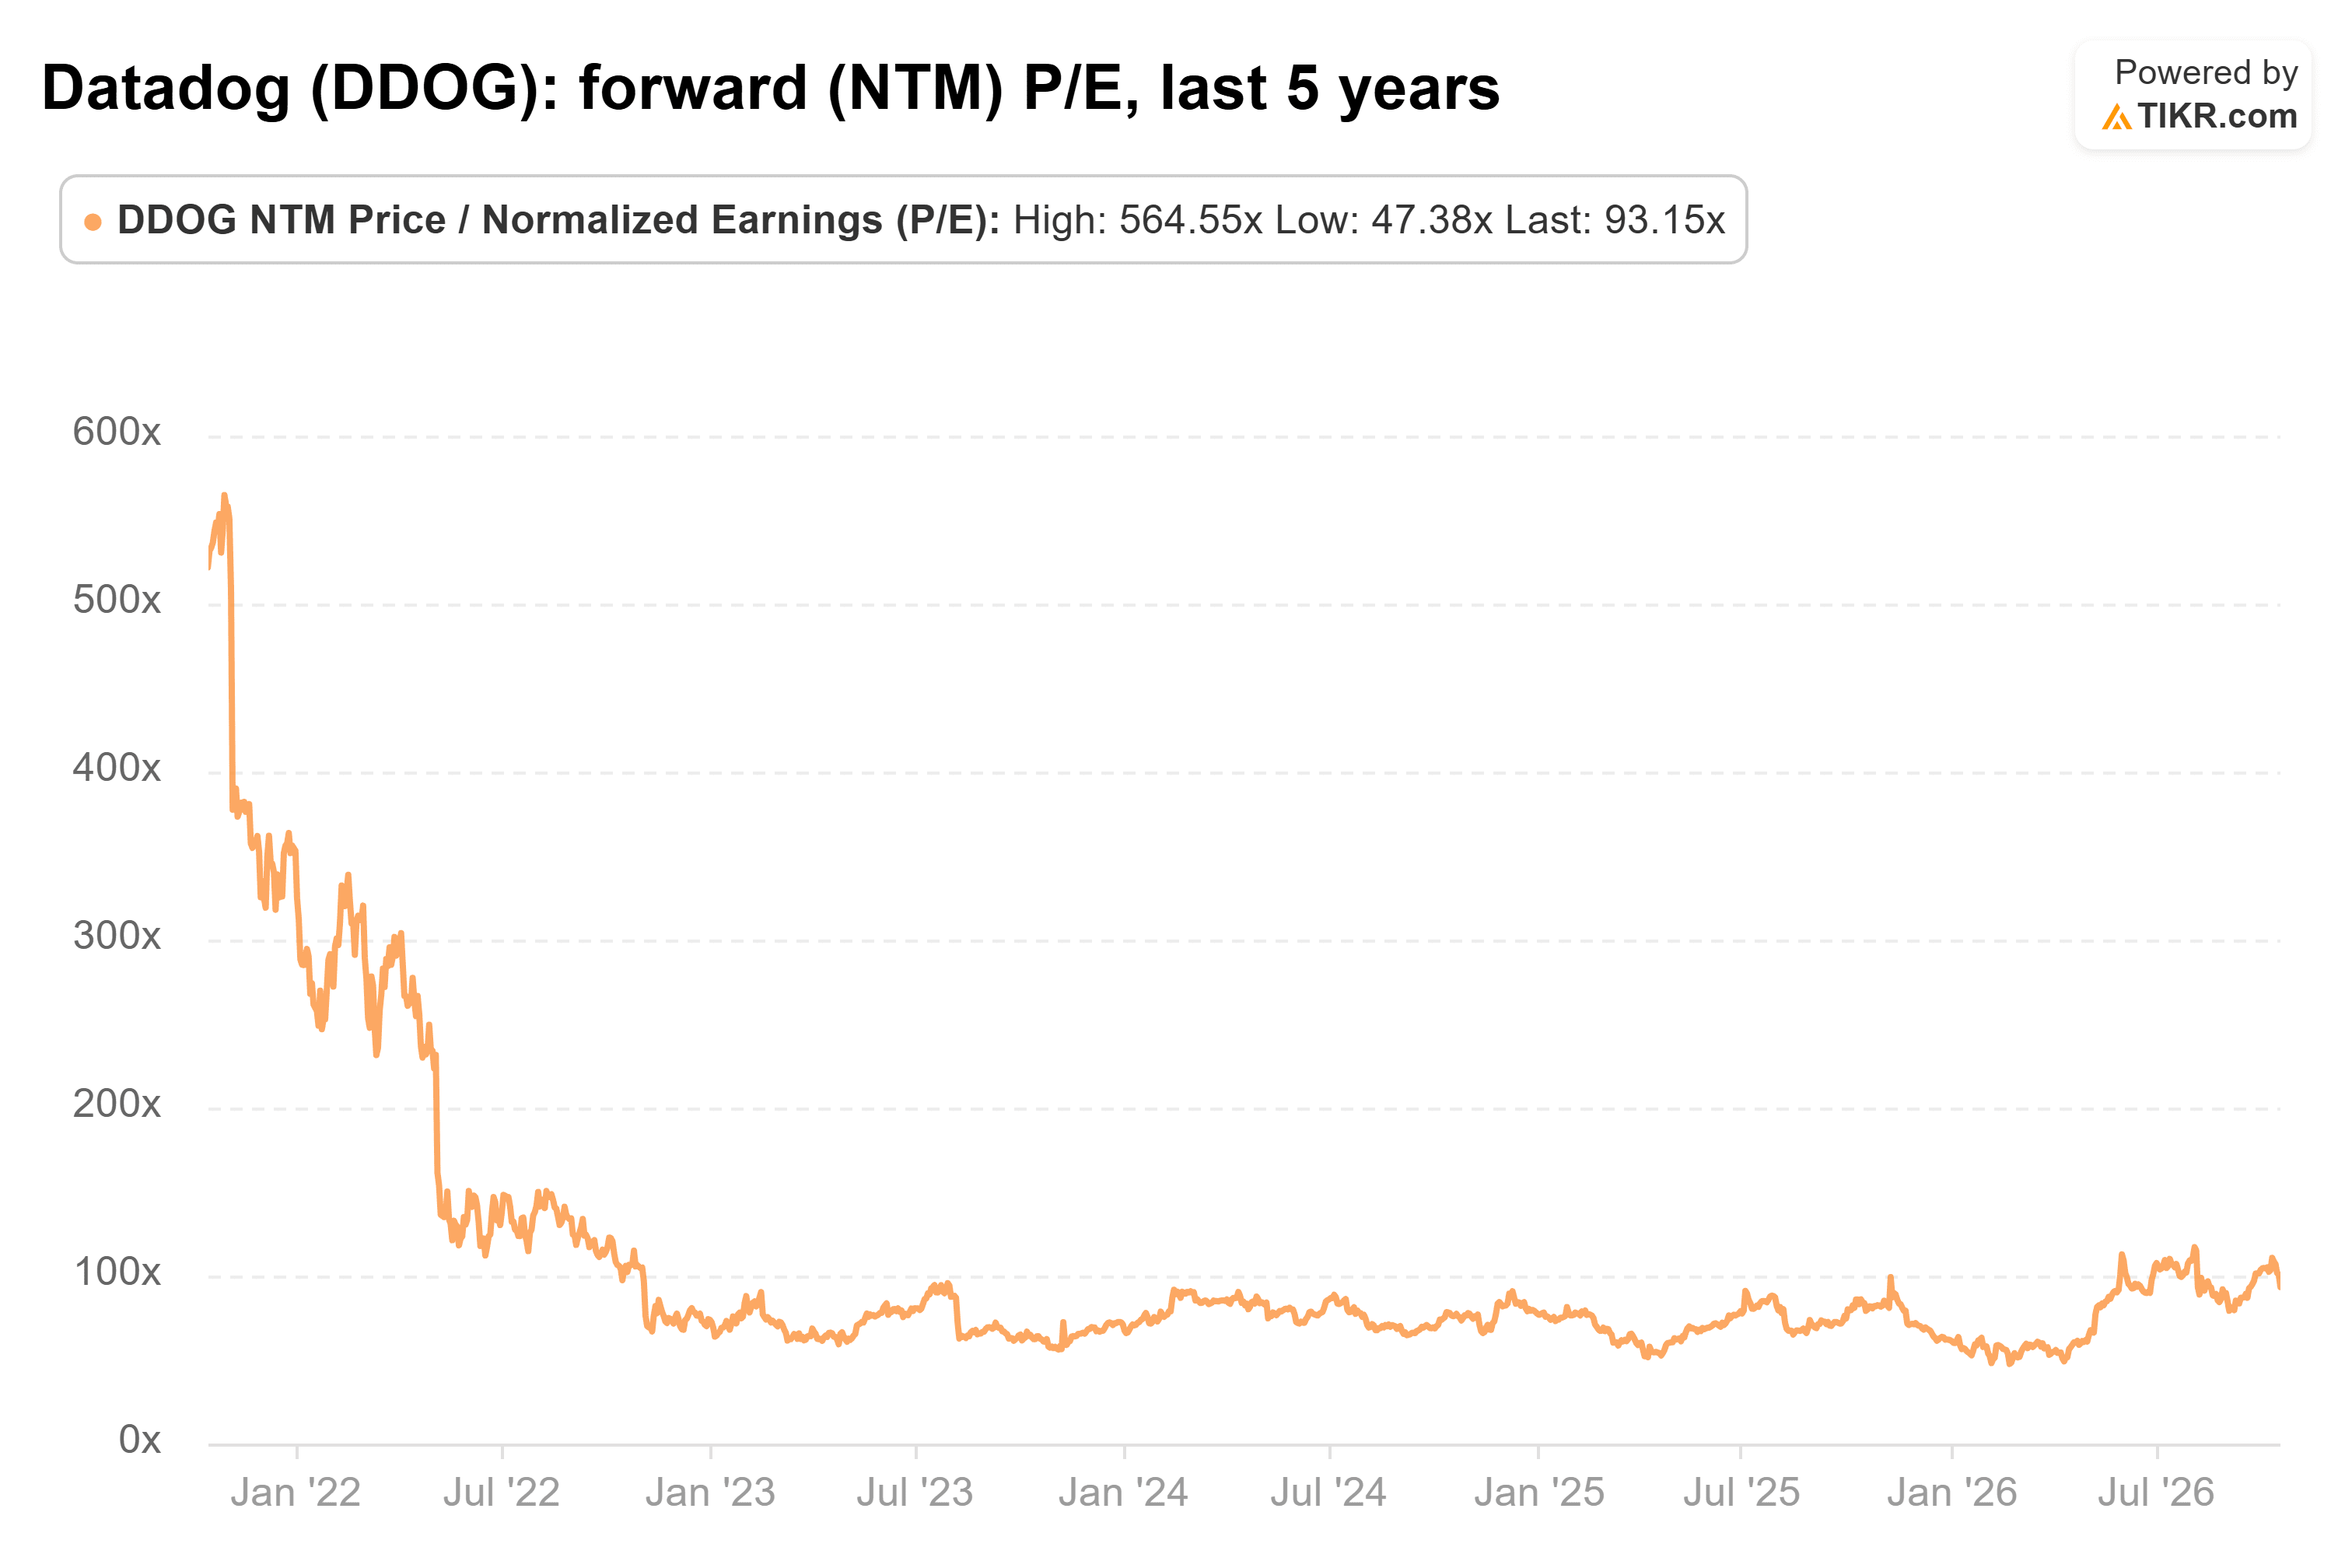
Essa expansão da avaliação superou significativamente o aumento de aproximadamente 23% nos lucros projetados para os próximos 12 meses entre o final de março e o início de outubro.
A média de P/L forward de cinco anos da Datadog é de aproximadamente 108 vezes, embora avaliações anormalmente altas durante 2021 inflacionem significativamente esse número.
Os analistas ainda esperam um crescimento substancial.
As previsões de consenso apontam para um aumento da receita de $3,43 bilhões no ano fiscal de 2025 para $4,47 bilhões em 2026 e $6,78 bilhões até 2028.
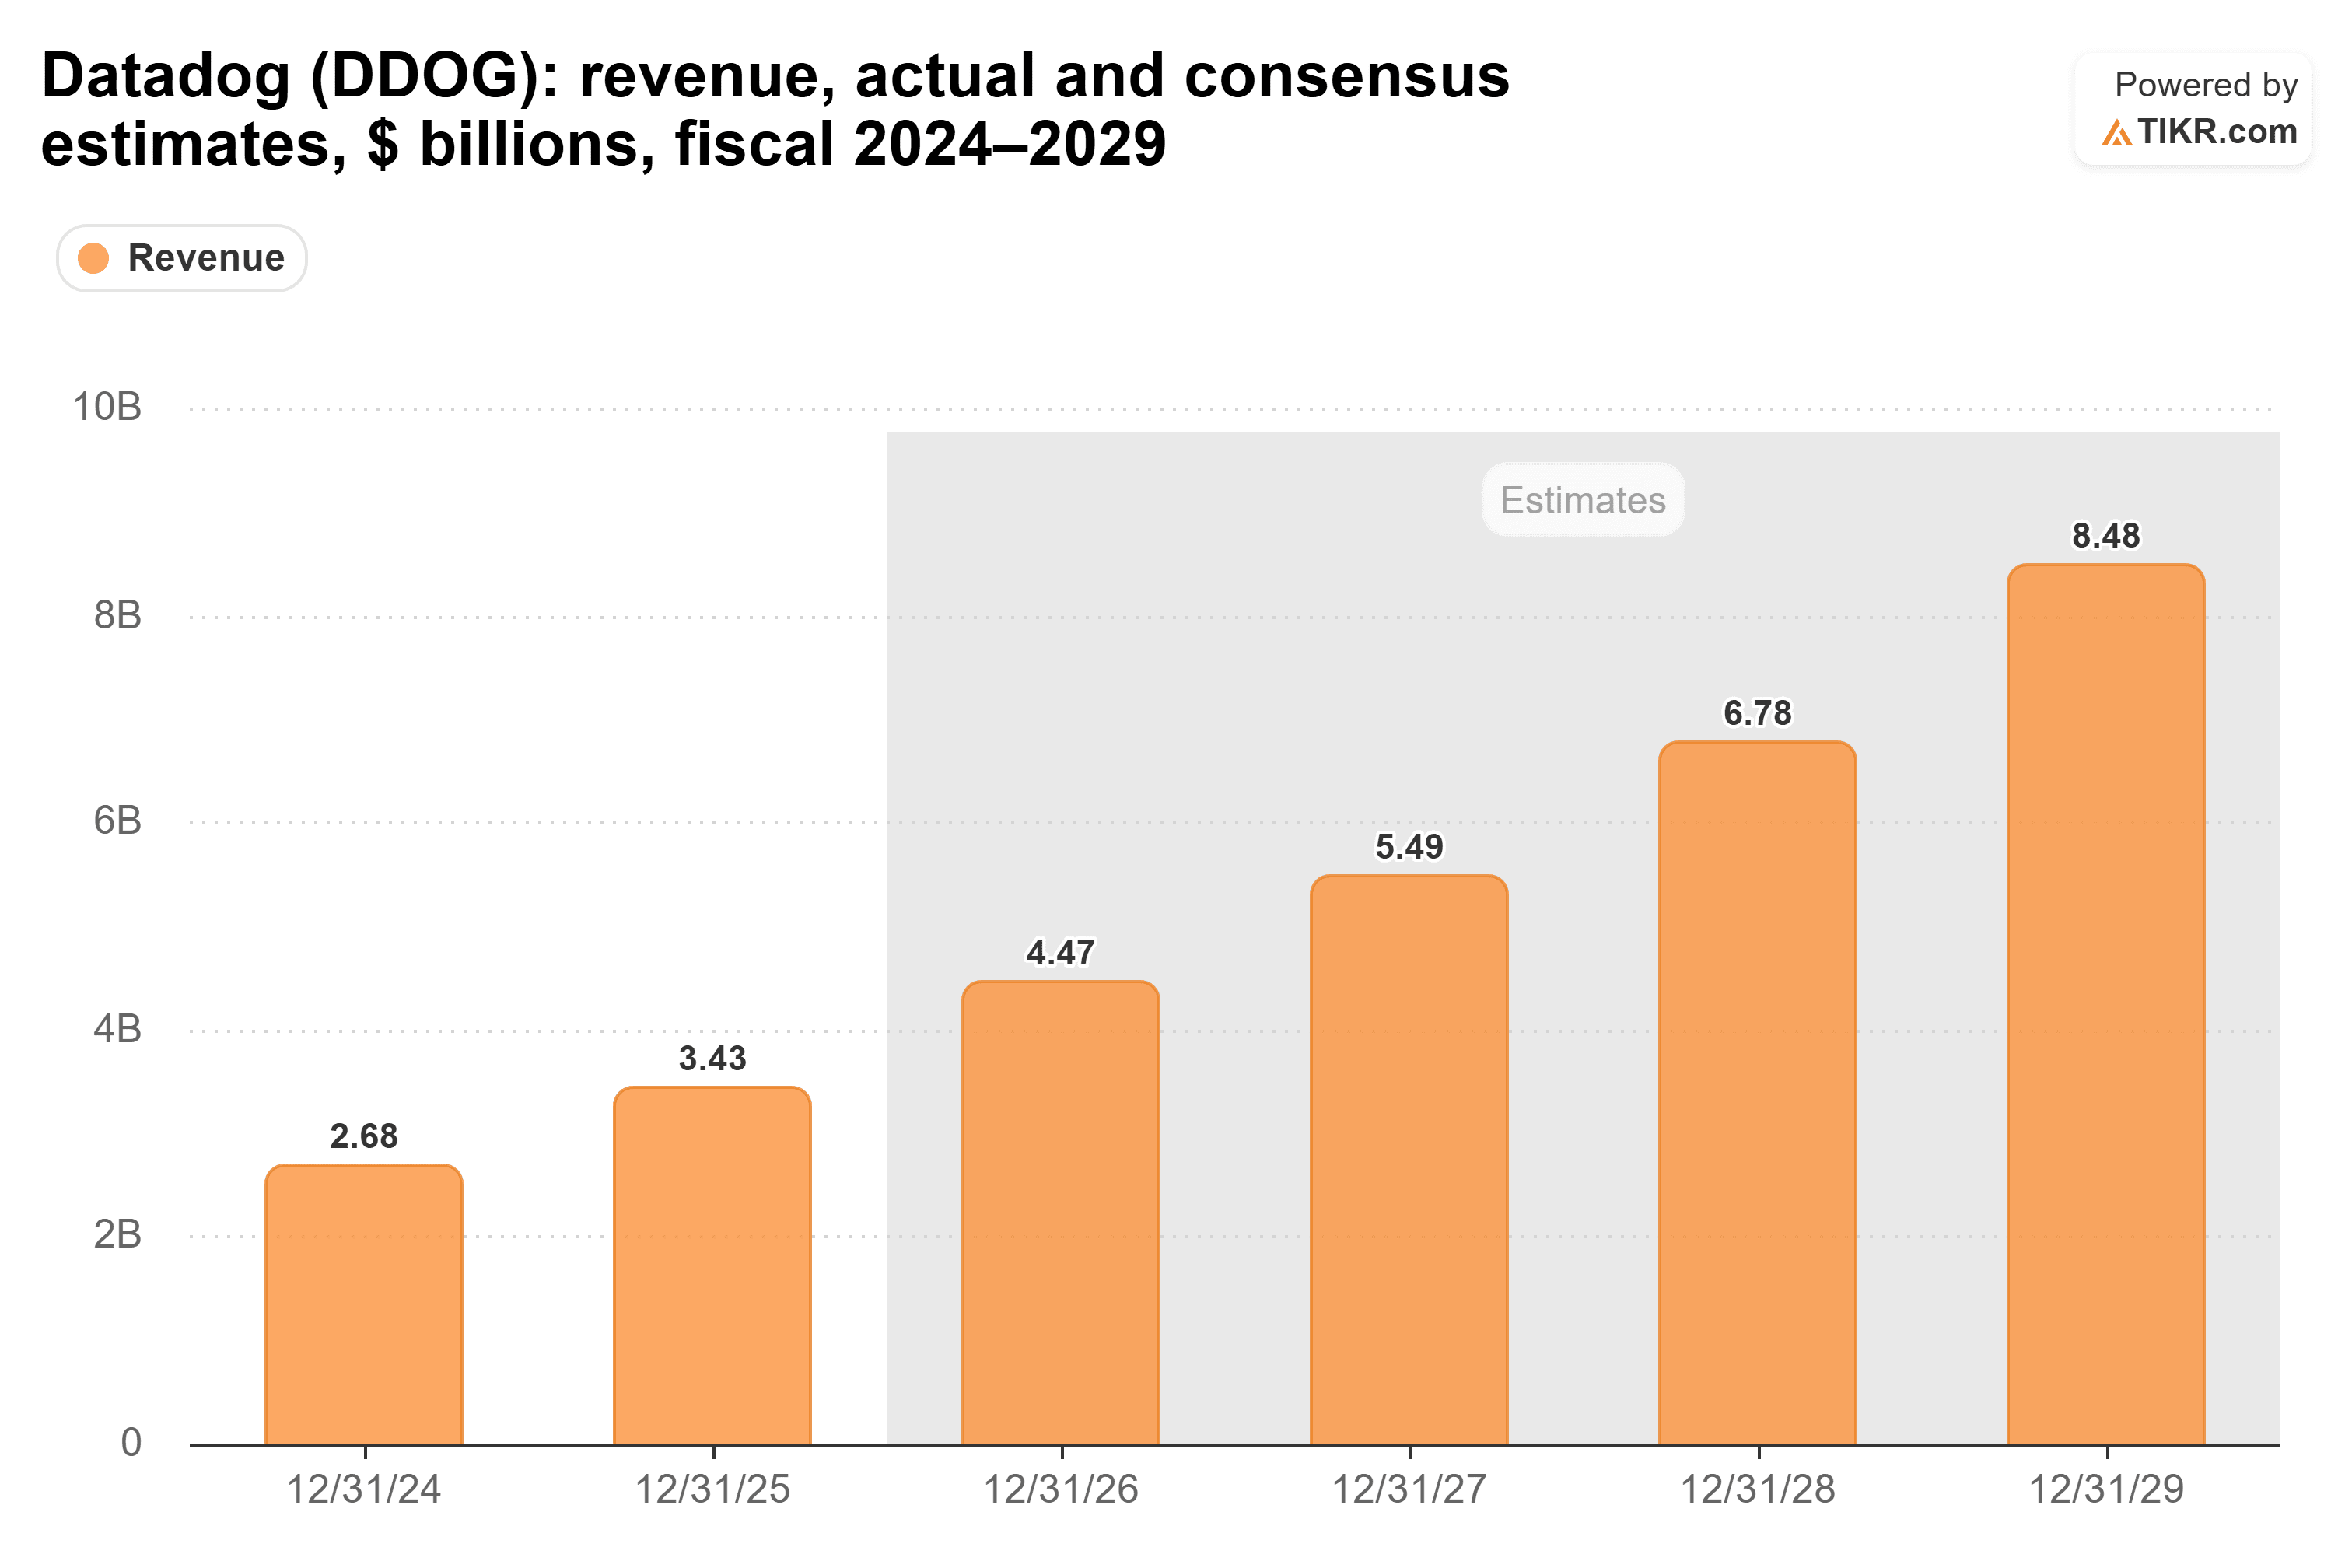
Essas projeções apoiam a oportunidade de crescimento de longo prazo da Datadog, mas os investidores já estão pagando por grande parte desse otimismo.
O Wall Street Vê Aproximadamente 9% de Potencial de Alta
Os analistas aumentaram consistentemente seus preços-alvo para a Datadog ao longo do último ano.
O alvo médio subiu de aproximadamente $168 há um ano para cerca de $293.
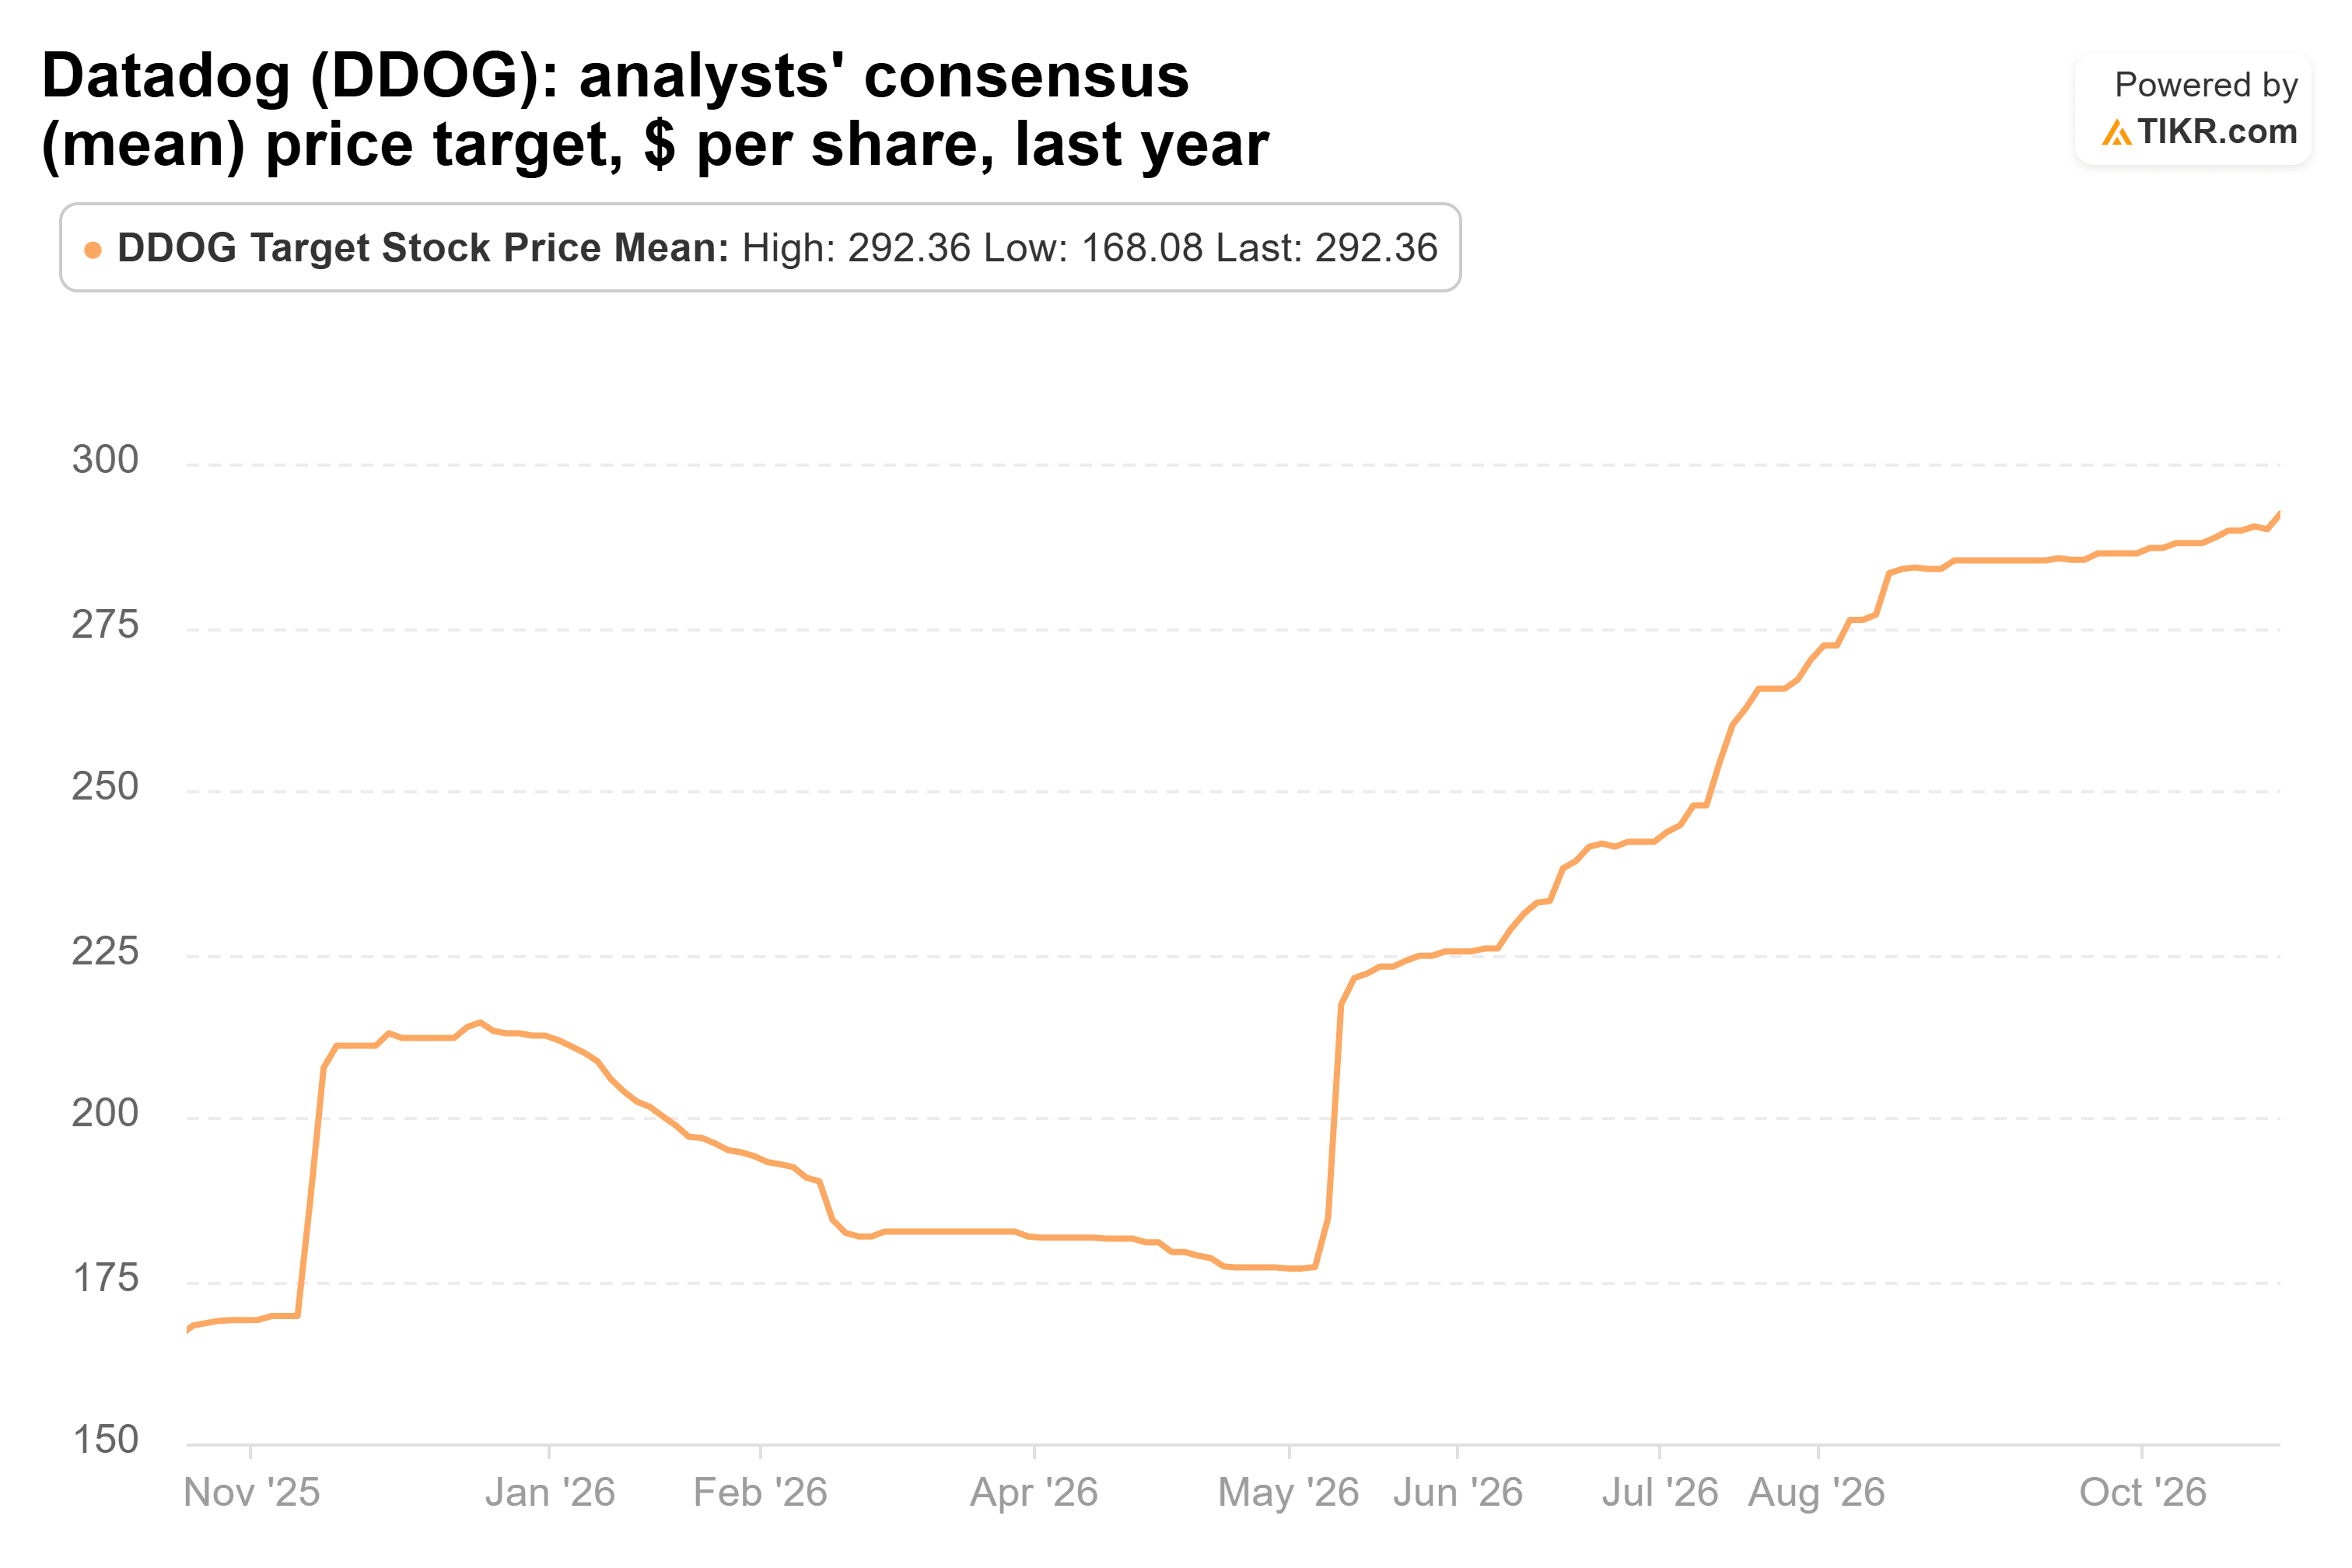
Contra o preço de fechamento de $269,65 em 23 de outubro, o alvo de consenso de $293 implica aproximadamente 9% de potencial de alta.
O alvo de $350 da Bernstein representa uma perspectiva mais otimista, enquanto o alvo mais baixo dos analistas permanece em $158.
A ampla faixa destaca a incerteza em torno da capacidade da Datadog de sustentar um crescimento rápido enquanto mantém sua avaliação premium.
Os Resultados de 4 de Novembro Podem Ser o Próximo Grande Catalisador
A Datadog está programada para reportar os resultados do terceiro trimestre antes da abertura do mercado em 4 de novembro.
Os analistas esperam um LPA ajustado de cerca de $0,64, dentro da faixa de previsão da administração de $0,63 a $0,65.
O desempenho da receita será especialmente importante.
Os investidores devem observar se a Datadog supera o limite superior de $1,145 bilhão de sua previsão de receita e se o consumo relacionado à IA por parte dos clientes está melhorando.
Outro desenvolvimento é a oferta reportada da Datadog de quase $4 bilhões para adquirir a startup de segurança em cloud Upwind Security.
Nenhuma transação concluída foi confirmada.
Uma aquisição potencial poderia fortalecer a oferta de segurança em cloud da Datadog, embora também exigisse um capital substancial.
A Datadog tinha aproximadamente $5 bilhões em caixa, equivalentes de caixa e títulos negociáveis no final de junho.
A Ação da Datadog Ainda Vale a Pena Comprar Após Sua Valorização?
A história de crescimento de longo prazo da Datadog permanece atraente, mas após a ação quase dobrar em 2026, realizar alguns lucros parece mais atraente do que comprar agressivamente mais ações aos preços atuais.
O crescimento da receita está acelerando, os clientes não relacionados à IA estão gastando mais, e uma demanda de IA em melhoria poderia sustentar outro relatório de resultados forte.
No entanto, com a Datadog negociando a uma avaliação premium e o preço-alvo de consenso do Wall Street implicando apenas cerca de 9% de potencial de alta, os investidores já estão pagando um prêmio substancial pelo crescimento futuro.
Isso não significa que os investidores precisem vender todas as suas posições. Acionistas de longo prazo ainda poderiam se beneficiar se a Datadog continuar superando as expectativas.
Mas para investidores sentados sobre ganhos significativos, reduzir uma parte de suas participações poderia diminuir a exposição antes dos resultados de 4 de novembro, preservando a participação no crescimento de longo prazo da empresa.
Entre realizar lucros e comprar mais, realizar alguns lucros parece ser a melhor escolha na avaliação atual da Datadog.
Então, qual é o valor real da ação da Datadog?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Datadog poderia valer. Comece a partir das estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Datadog gratuitamente
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


