Principais Conclusões
- As ações da Cloudflare caíram 2,7% para $310 na quinta-feira, antes do relatório de 5 de novembro, após ganharem cerca de 46% em seis meses.
- A empresa projetou receita do terceiro trimestre entre $736 milhões e $737 milhões, alta de 31%, com EPS ajustado de $0,34.
- A 34x as vendas futuras e 210x os lucros futuros, a ação deixa pouco espaço para decepções, e a margem bruta ajustada caiu para 73,1% no último trimestre.
- Observe se a retenção líquida se mantém perto de 120% e se a administração eleva a previsão de receita anual de $2,864 bilhões a $2,870 bilhões.
Na semana passada, uma série de falhas em PHP derrubou sites governamentais e desencadeou uma corrida global por correções. Cloudflare (NET) registrou milhões de tentativas de exploração após a divulgação.
Eventos como esse são a razão pela qual os clientes pagam à Cloudflare. Ainda assim, a ação caiu 2,7% para $310 na quinta-feira.
As ações subiram cerca de 46% nos últimos seis meses, mas estão 16% abaixo da máxima de 52 semanas de $370. O verdadeiro teste vem em 5 de novembro, quando a Cloudflare reporta os resultados do terceiro trimestre.
A expectativa para 5 de novembro
A Cloudflare elevou a expectativa ela mesma em agosto. A receita do segundo trimestre subiu 36% para $696,1 milhões, superando o consenso em cerca de $30 milhões, e o EPS ajustado de $0,29 superou em dois centavos.
Para o terceiro trimestre, a administração projetou:
- Receita de $736 milhões a $737 milhões, alta de 31%
- Lucro operacional ajustado de $129 milhões a $130 milhões
- EPS ajustado de $0,34
Também elevou a previsão de receita anual para $2,864 bilhões a $2,870 bilhões. A administração afirmou que projeta com cautela porque mais contratos agora são baseados em consumo e em contratos de fundos compartilhados, que são mais difíceis de prever.
Aqui está a tendência antes da divulgação dos resultados…
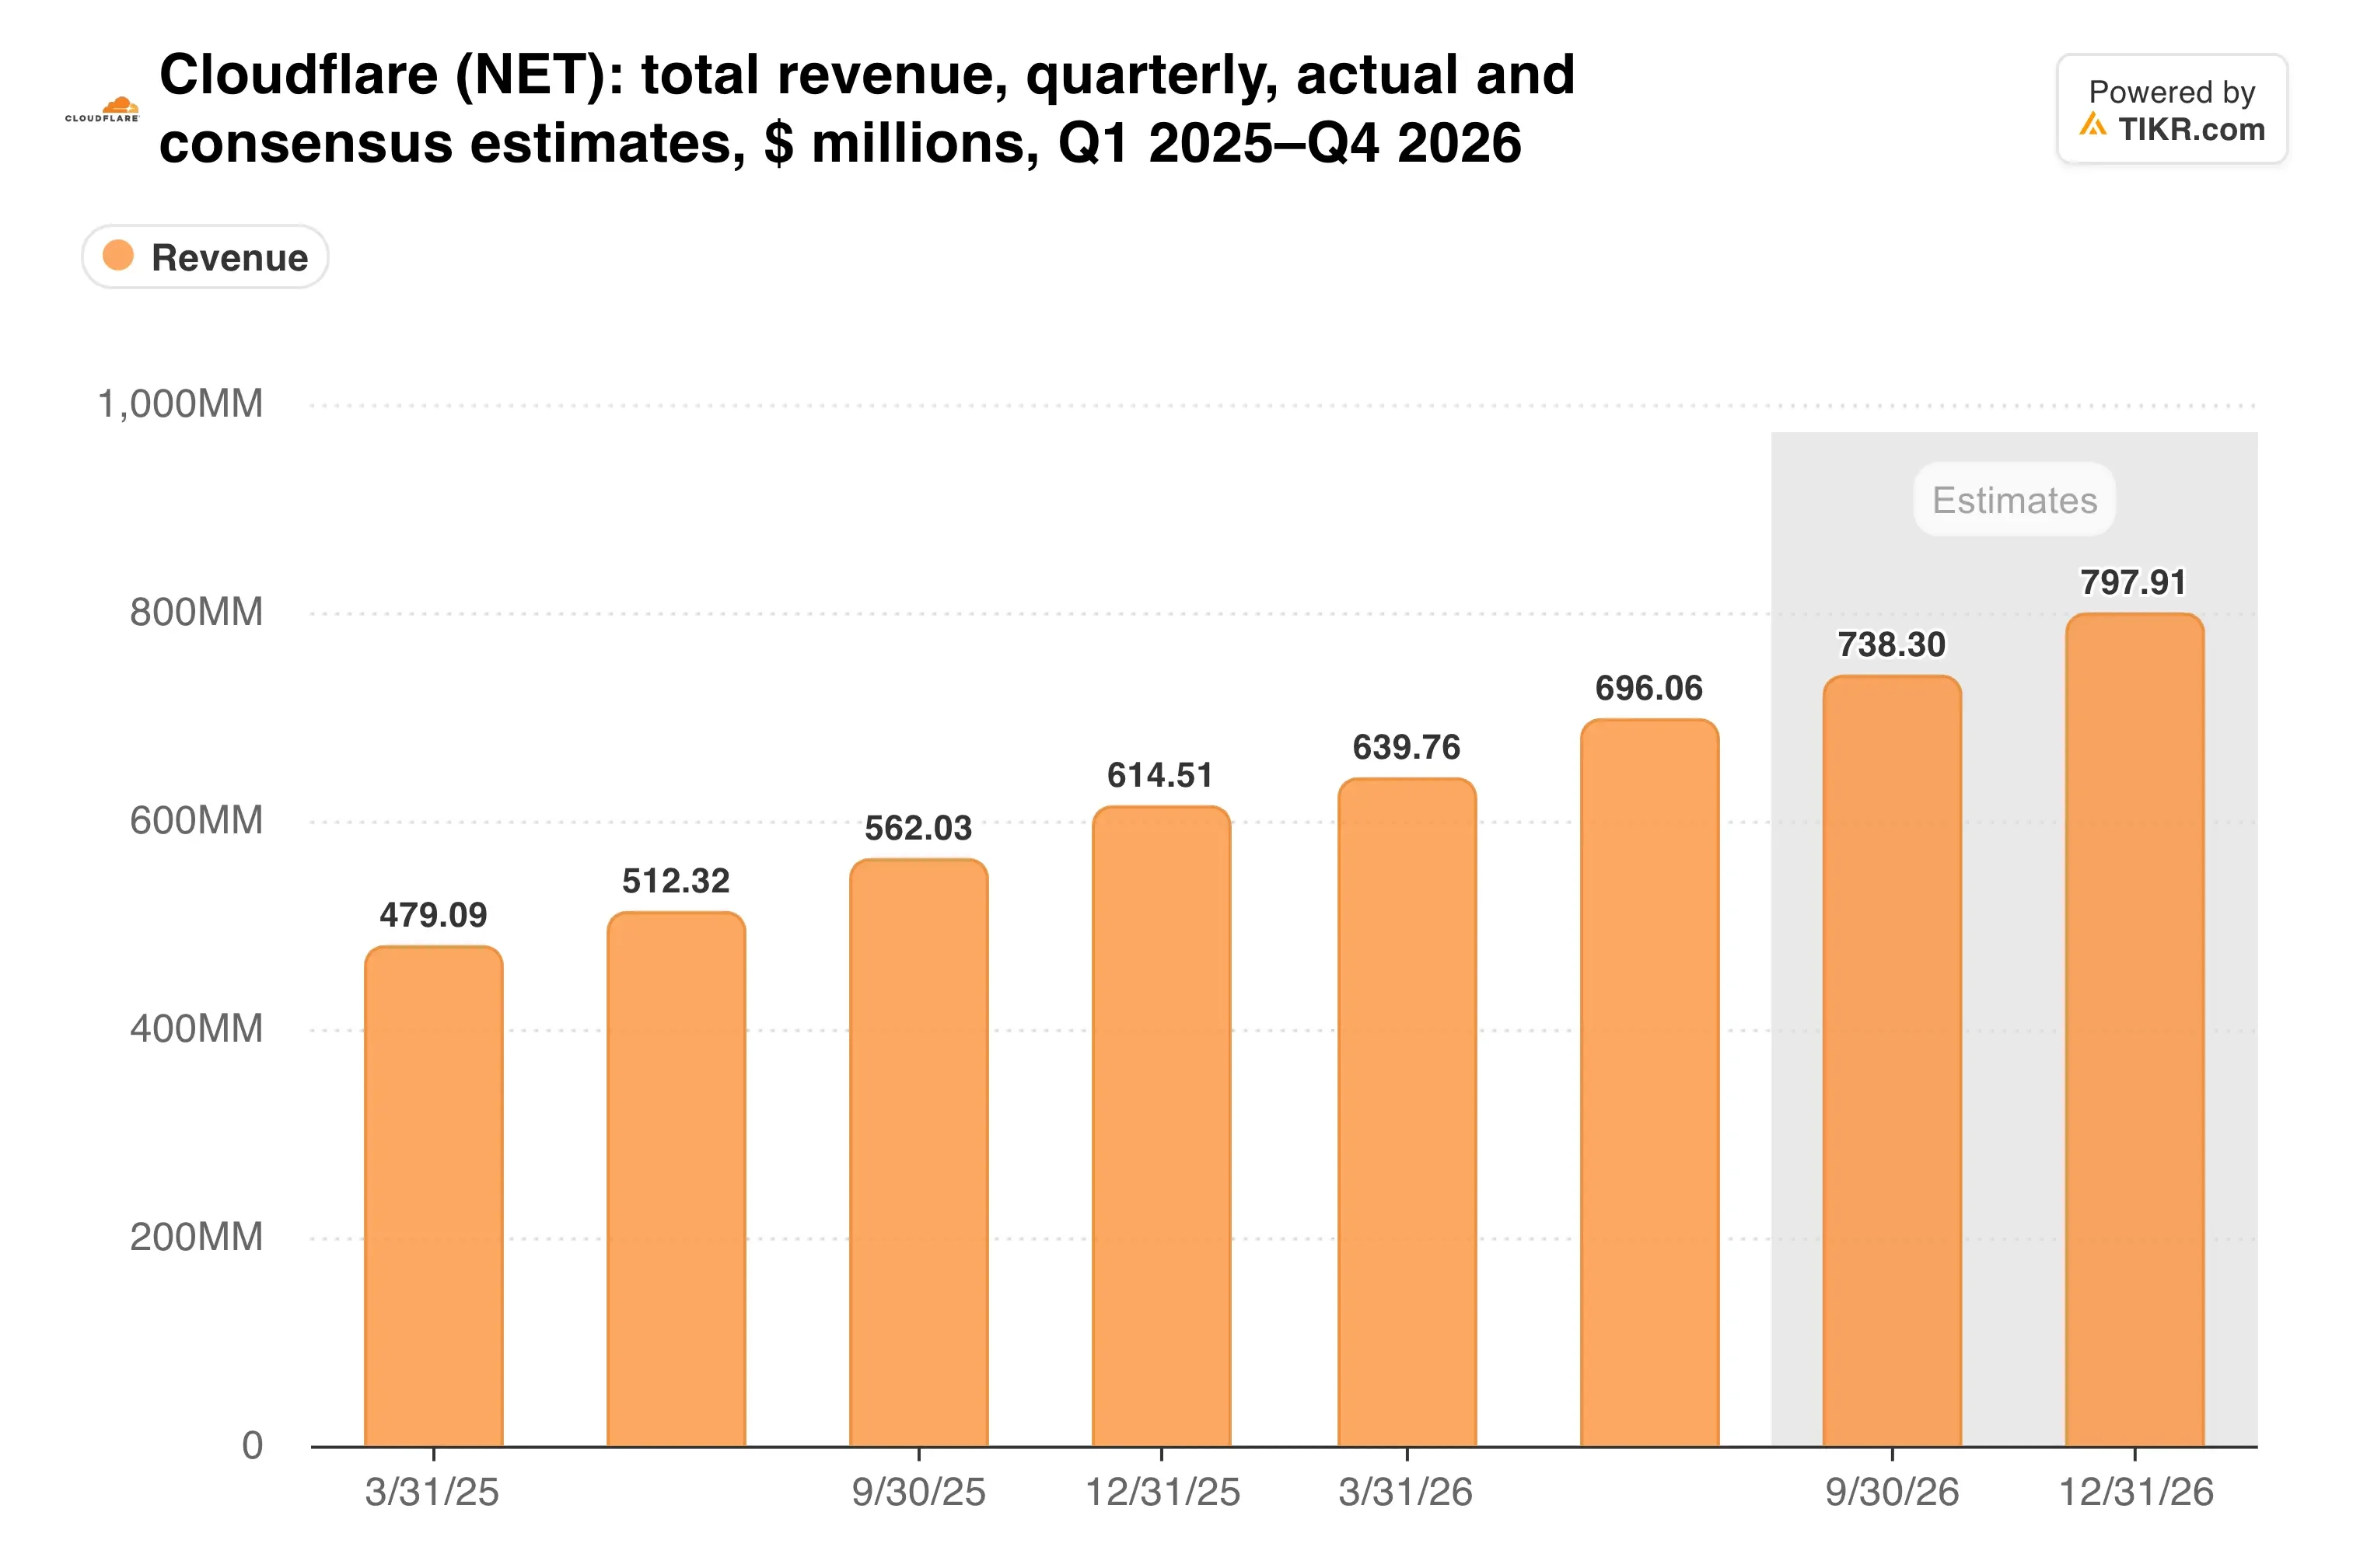
O crescimento desaceleraria para 31% se a Cloudflare atingir sua projeção. Uma superação como a do segundo trimestre manteria o crescimento na casa dos 30%.
As máquinas estão se tornando o cliente
O CEO Matthew Prince enquadrou a oportunidade de forma ousada no comunicado do segundo trimestre. Motores de resposta de IA e comércio dirigido por agentes estão impulsionando "uma reescrita fundamental da Internet para o tráfego máquina-a-máquina", disse ele.
Os dados dos clientes o apoiam. A base de desenvolvedores da Cloudflare ultrapassou 10 milhões, ante 7,4 milhões no trimestre anterior. Grandes clientes aumentaram 27% para 4.698 e agora respondem por 73% da receita.
Os clientes existentes também estão gastando mais. A retenção líquida baseada em dólar subiu para 120%, seis pontos acima do ano anterior, e as obrigações de desempenho remanescentes atuais cresceram 35%.
Agora compare isso com a concorrente mais antiga…
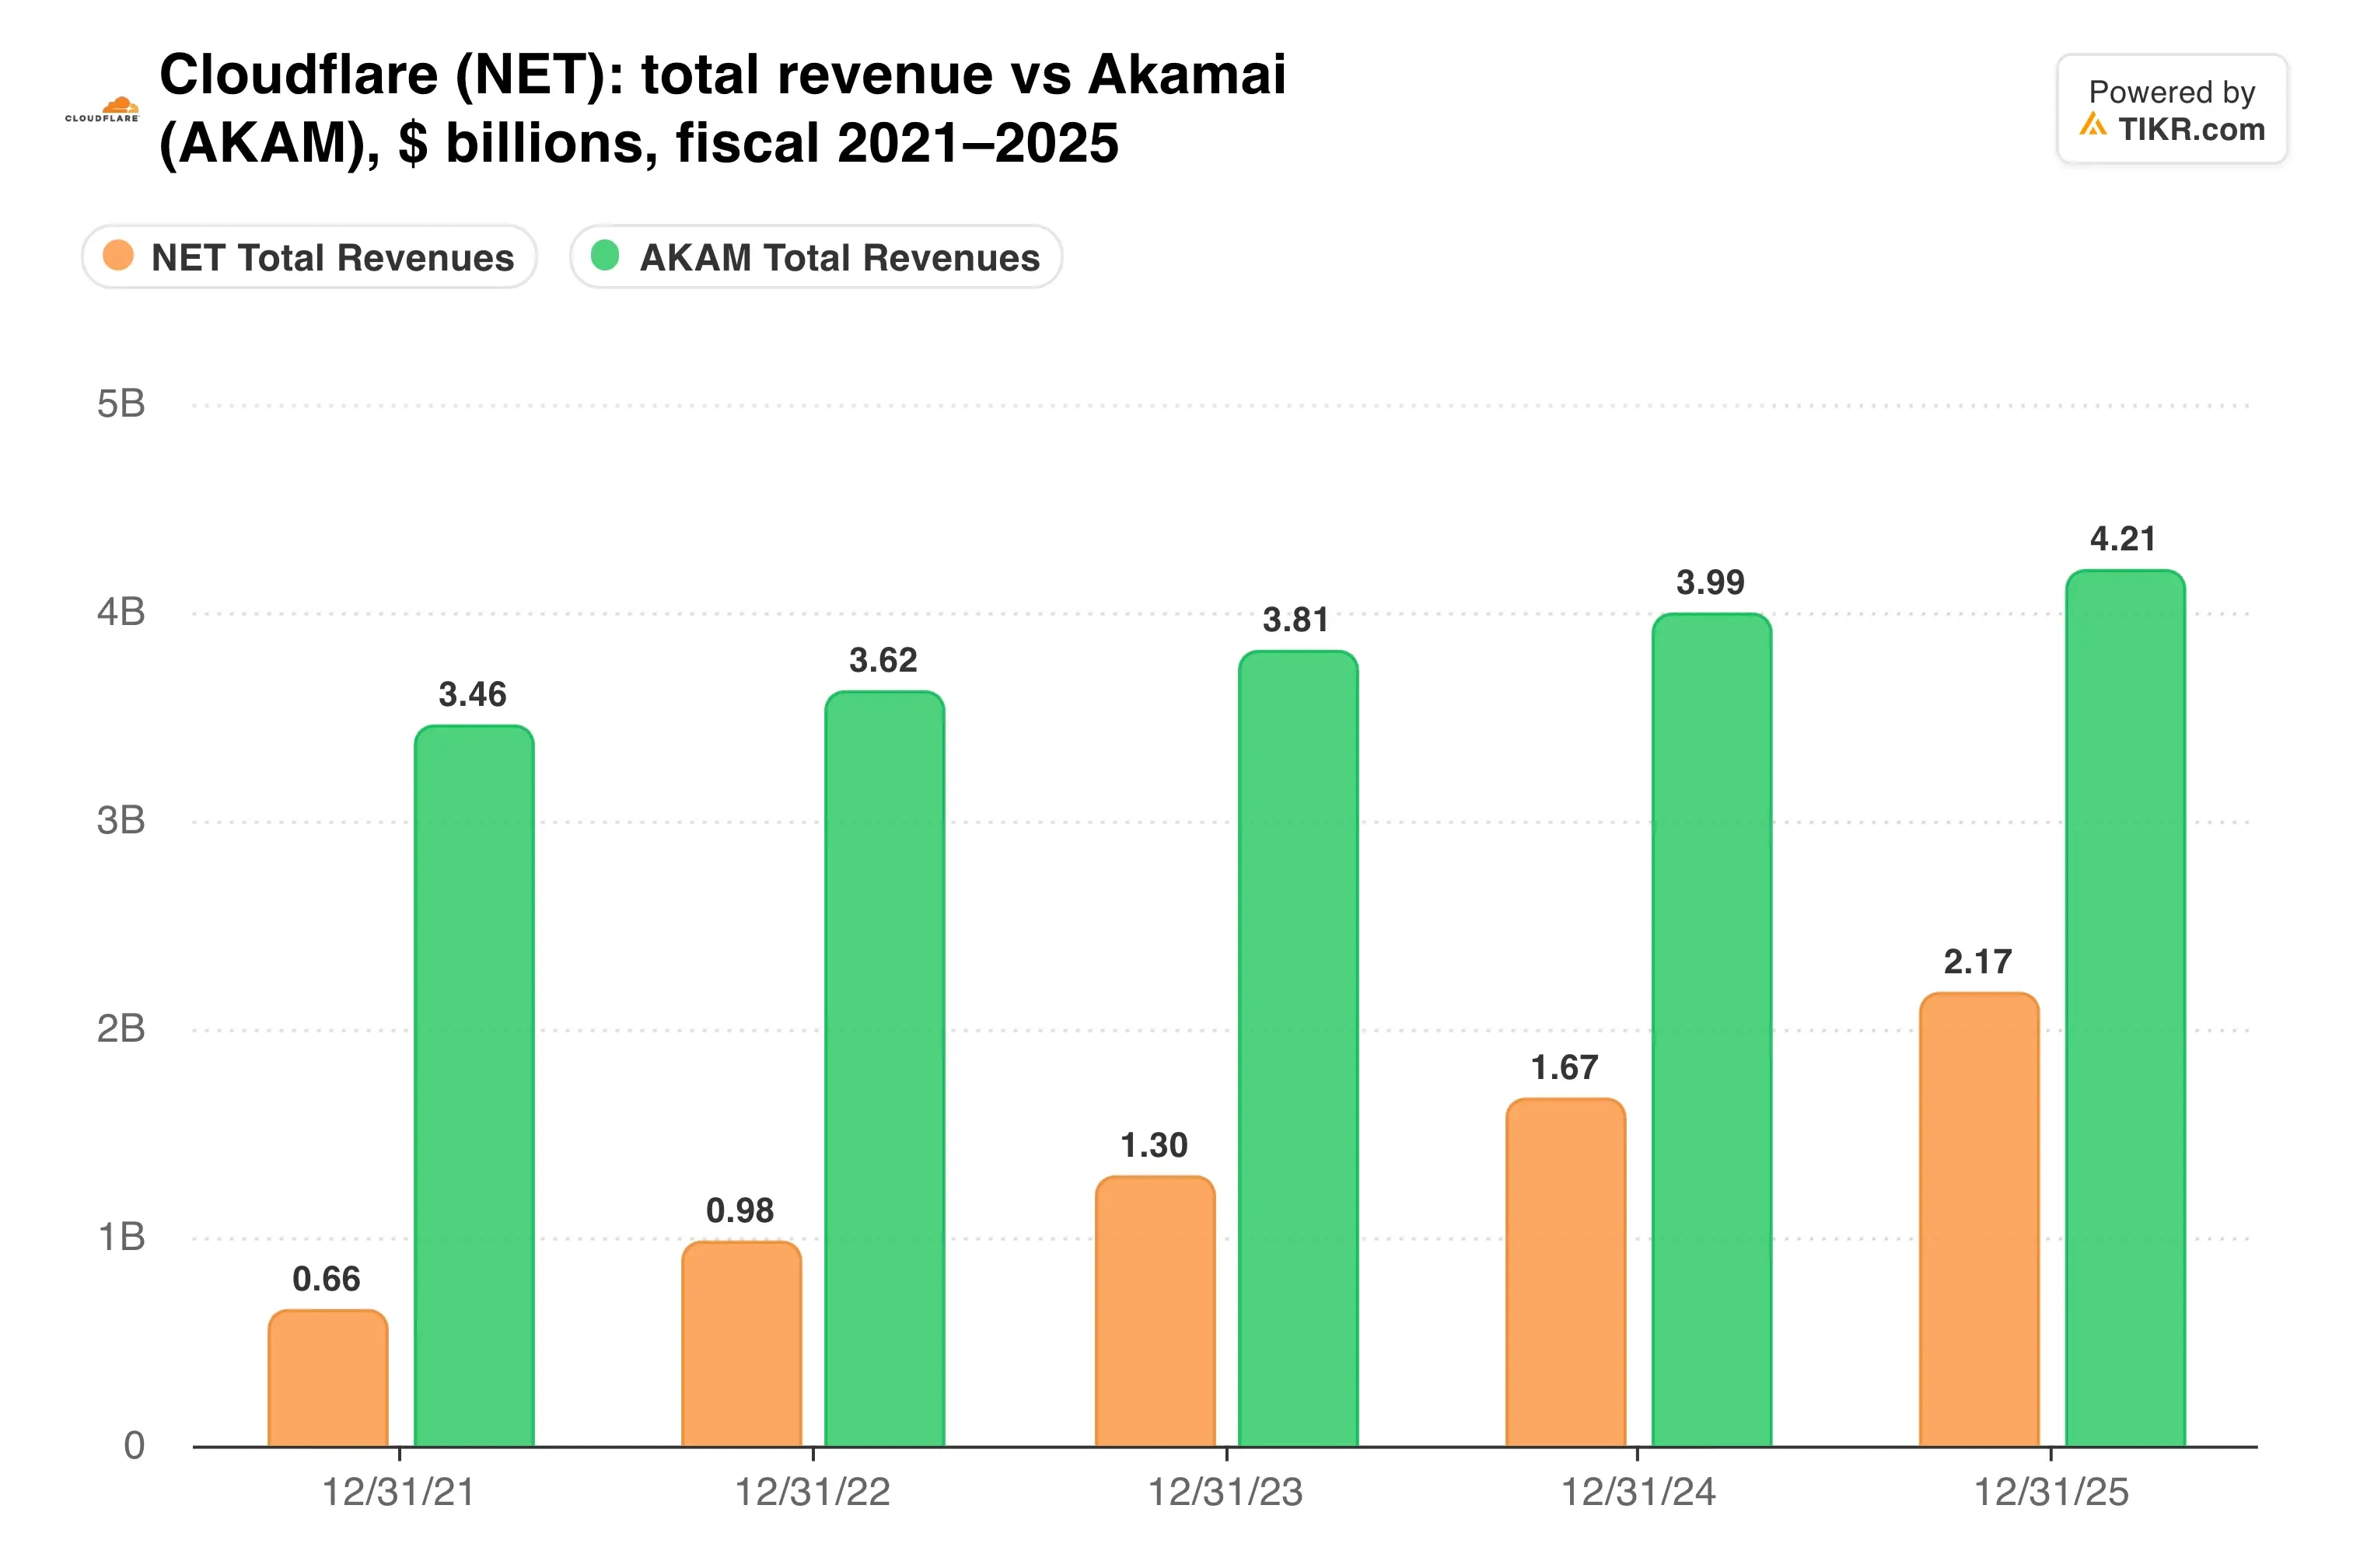
Akamai (AKAM) cresceu a receita do segundo trimestre apenas 5% para $1,1 bilhão. Sua unidade de infraestrutura em nuvem cresceu 39%, mas com apenas $99 milhões de receita, então a Cloudflare está fechando a lacuna de tamanho rapidamente.
O TIKR acompanha 34 analistas da Cloudflare. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender da Cloudflare, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Cloudflare
Pagando caro pela história
É aqui que fica difícil. A Cloudflare negocia a 34x as vendas futuras e 210x os lucros futuros, e o preço-alvo médio de $343 está apenas cerca de 11% acima do preço atual.
Como esse prêmio se comportou ao longo do tempo?
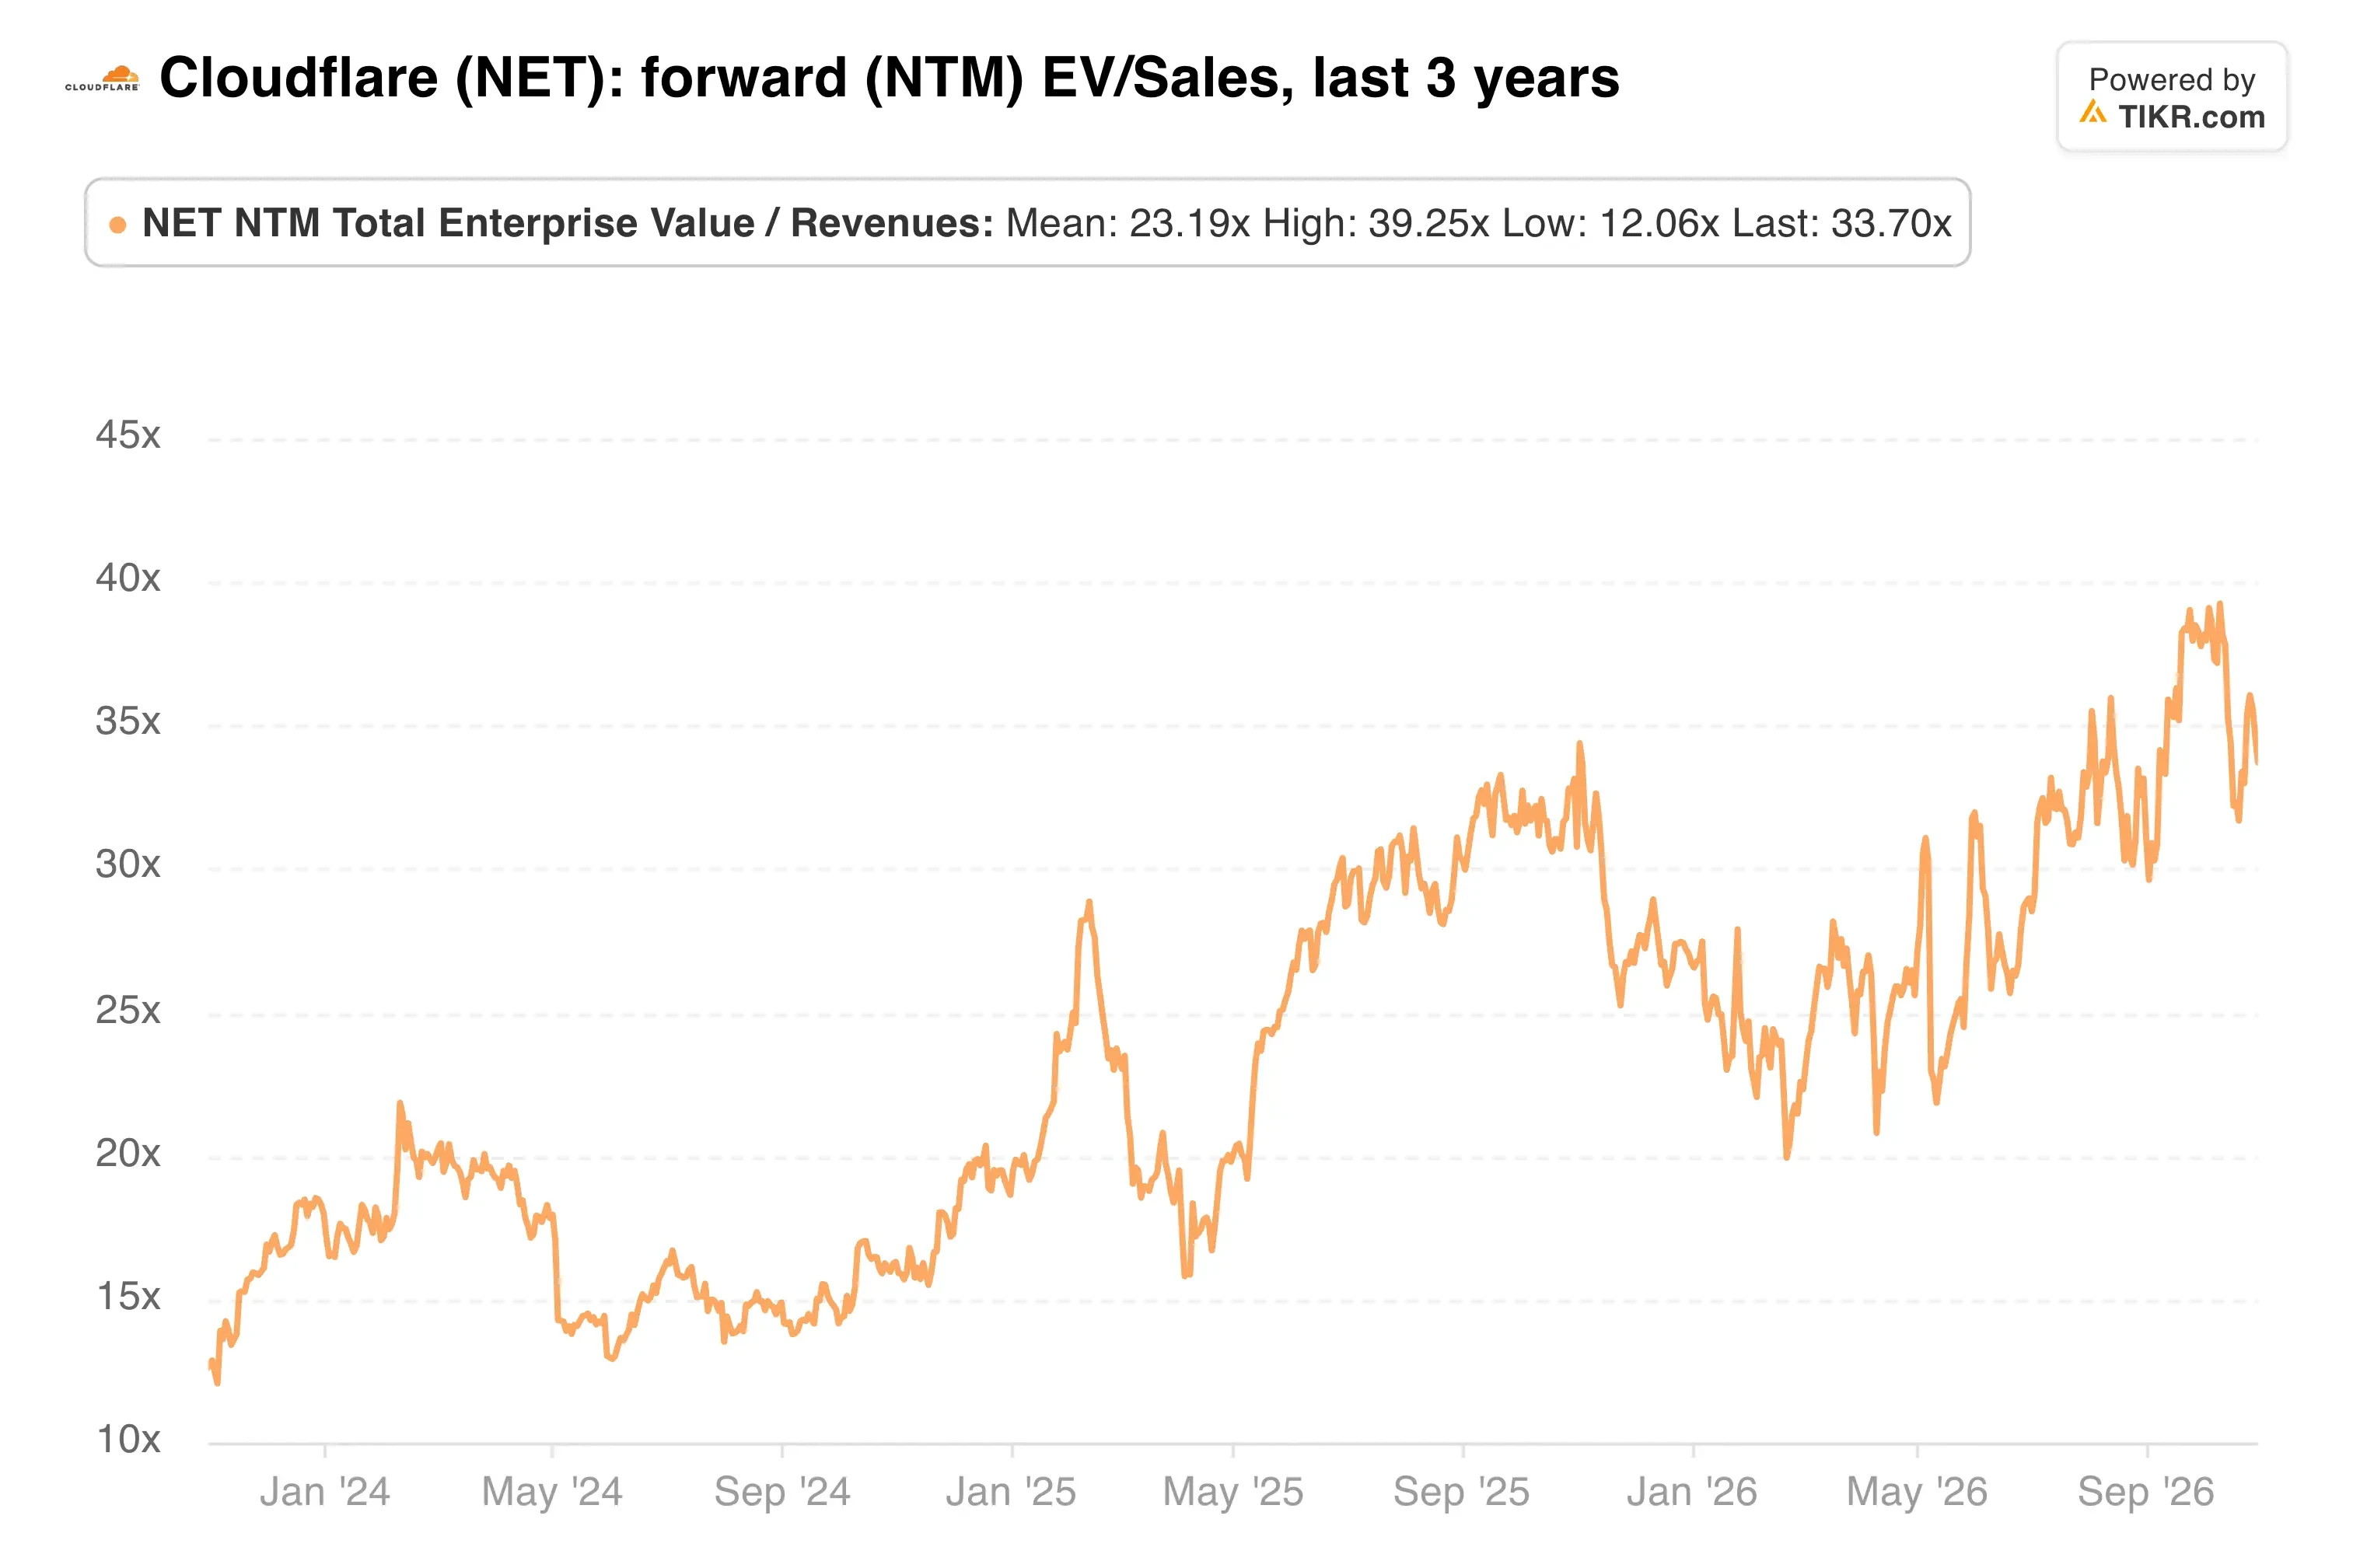
As margens também estão se movendo na direção errada. A margem bruta ajustada caiu para 73,1% no segundo trimestre, ante 76,3% um ano antes, e os custos crescentes de computação permanecem um risco. O prejuízo operacional GAAP atingiu $205,7 milhões após $151 milhões em despesas de reestruturação.
A diluição é outra pressão latente. A Cloudflare vendeu $2,175 bilhões em notas conversíveis a 0% com vencimento em 2031 em agosto. A cofundadora Michelle Zatlyn também vendeu cerca de $27,5 milhões em ações no início de outubro.
Minha opinião: a Cloudflare está executando tão bem quanto qualquer empresa de software no momento, e a história do tráfego de máquinas me parece real. No entanto, a 34x as vendas, mesmo uma superação sólida pode não elevar muito a ação. Eu esperaria por uma queda antes de comprar.
O ponto de verificação é 5 de novembro. Um aumento na previsão anual e a retenção líquida mantendo-se perto de 120% justificariam o múltiplo por mais um trimestre.
Então, quanto vale realmente a ação da Cloudflare?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Cloudflare poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!