Principais Conclusões
- Alex Altmann, do Barclays, diz que a IA precisa de cerca de US$ 1 trilhão em receita até o final de 2028 para pagar seu capex, e o Barclays espera que o run-rate de receita da IA seja de cerca de US$ 400 bilhões até lá.
- Até que essa lacuna de US$ 600 bilhões se feche, o fluxo de caixa livre da Amazon, Alphabet e Meta permanece sob pressão, e os investidores agora estão precificando essas empresas com base no caixa.
- O fluxo de caixa livre da Amazon foi uma saída de US$ 42,4 bilhões nos 12 meses até setembro, e o da Alphabet foi negativo em US$ 9,1 bilhões no trimestre de setembro, enquanto a Microsoft gerou quase US$ 19 bilhões.
- Empresas que geram caixa, como Microsoft e NVIDIA, têm a vantagem enquanto a lacuna permanece aberta, e a perspectiva de capex da Amazon para 2027, no início de fevereiro, é o próximo teste.
Amazon (AMZN) registrou o maior consumo de caixa de sua história na quinta-feira, no mesmo dia em que a Alphabet (GOOG) teve seu pior dia como empresa pública, caindo mais de 12%. NVIDIA (NVDA) e Microsoft (MSFT) estão em uma posição semelhante.
Alex Altmann, do Barclays, tem um número que explica por que os investidores estão tão preocupados.
"Precisamos de um trilhão de dólares em receitas basicamente até o final de 2028 para pagar por todo esse capex", disse Altmann, chefe de Estratégias Táticas de Equity do Barclays, no último episódio de The Compound and Friends.
Ele coloca o capex de IA em "US$ 1,2 trilhão para o próximo ano, US$ 1,4 para o ano seguinte". Contra isso, o Barclays espera que o run-rate de receita da IA seja de cerca de US$ 400 bilhões até o final de 2028.
Essa é uma lacuna de US$ 600 bilhões.
Até que ela se feche, o fluxo de caixa livre dos maiores gastadores permanece sob pressão. E o mercado agora os está precificando com base nisso.
A TIKR acompanha 63 analistas na Amazon. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Vender para a Amazon, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam a TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Amazon
O caixa já está saindo pela porta
O fluxo de caixa livre da Amazon já havia ficado negativo no primeiro semestre de 2026:
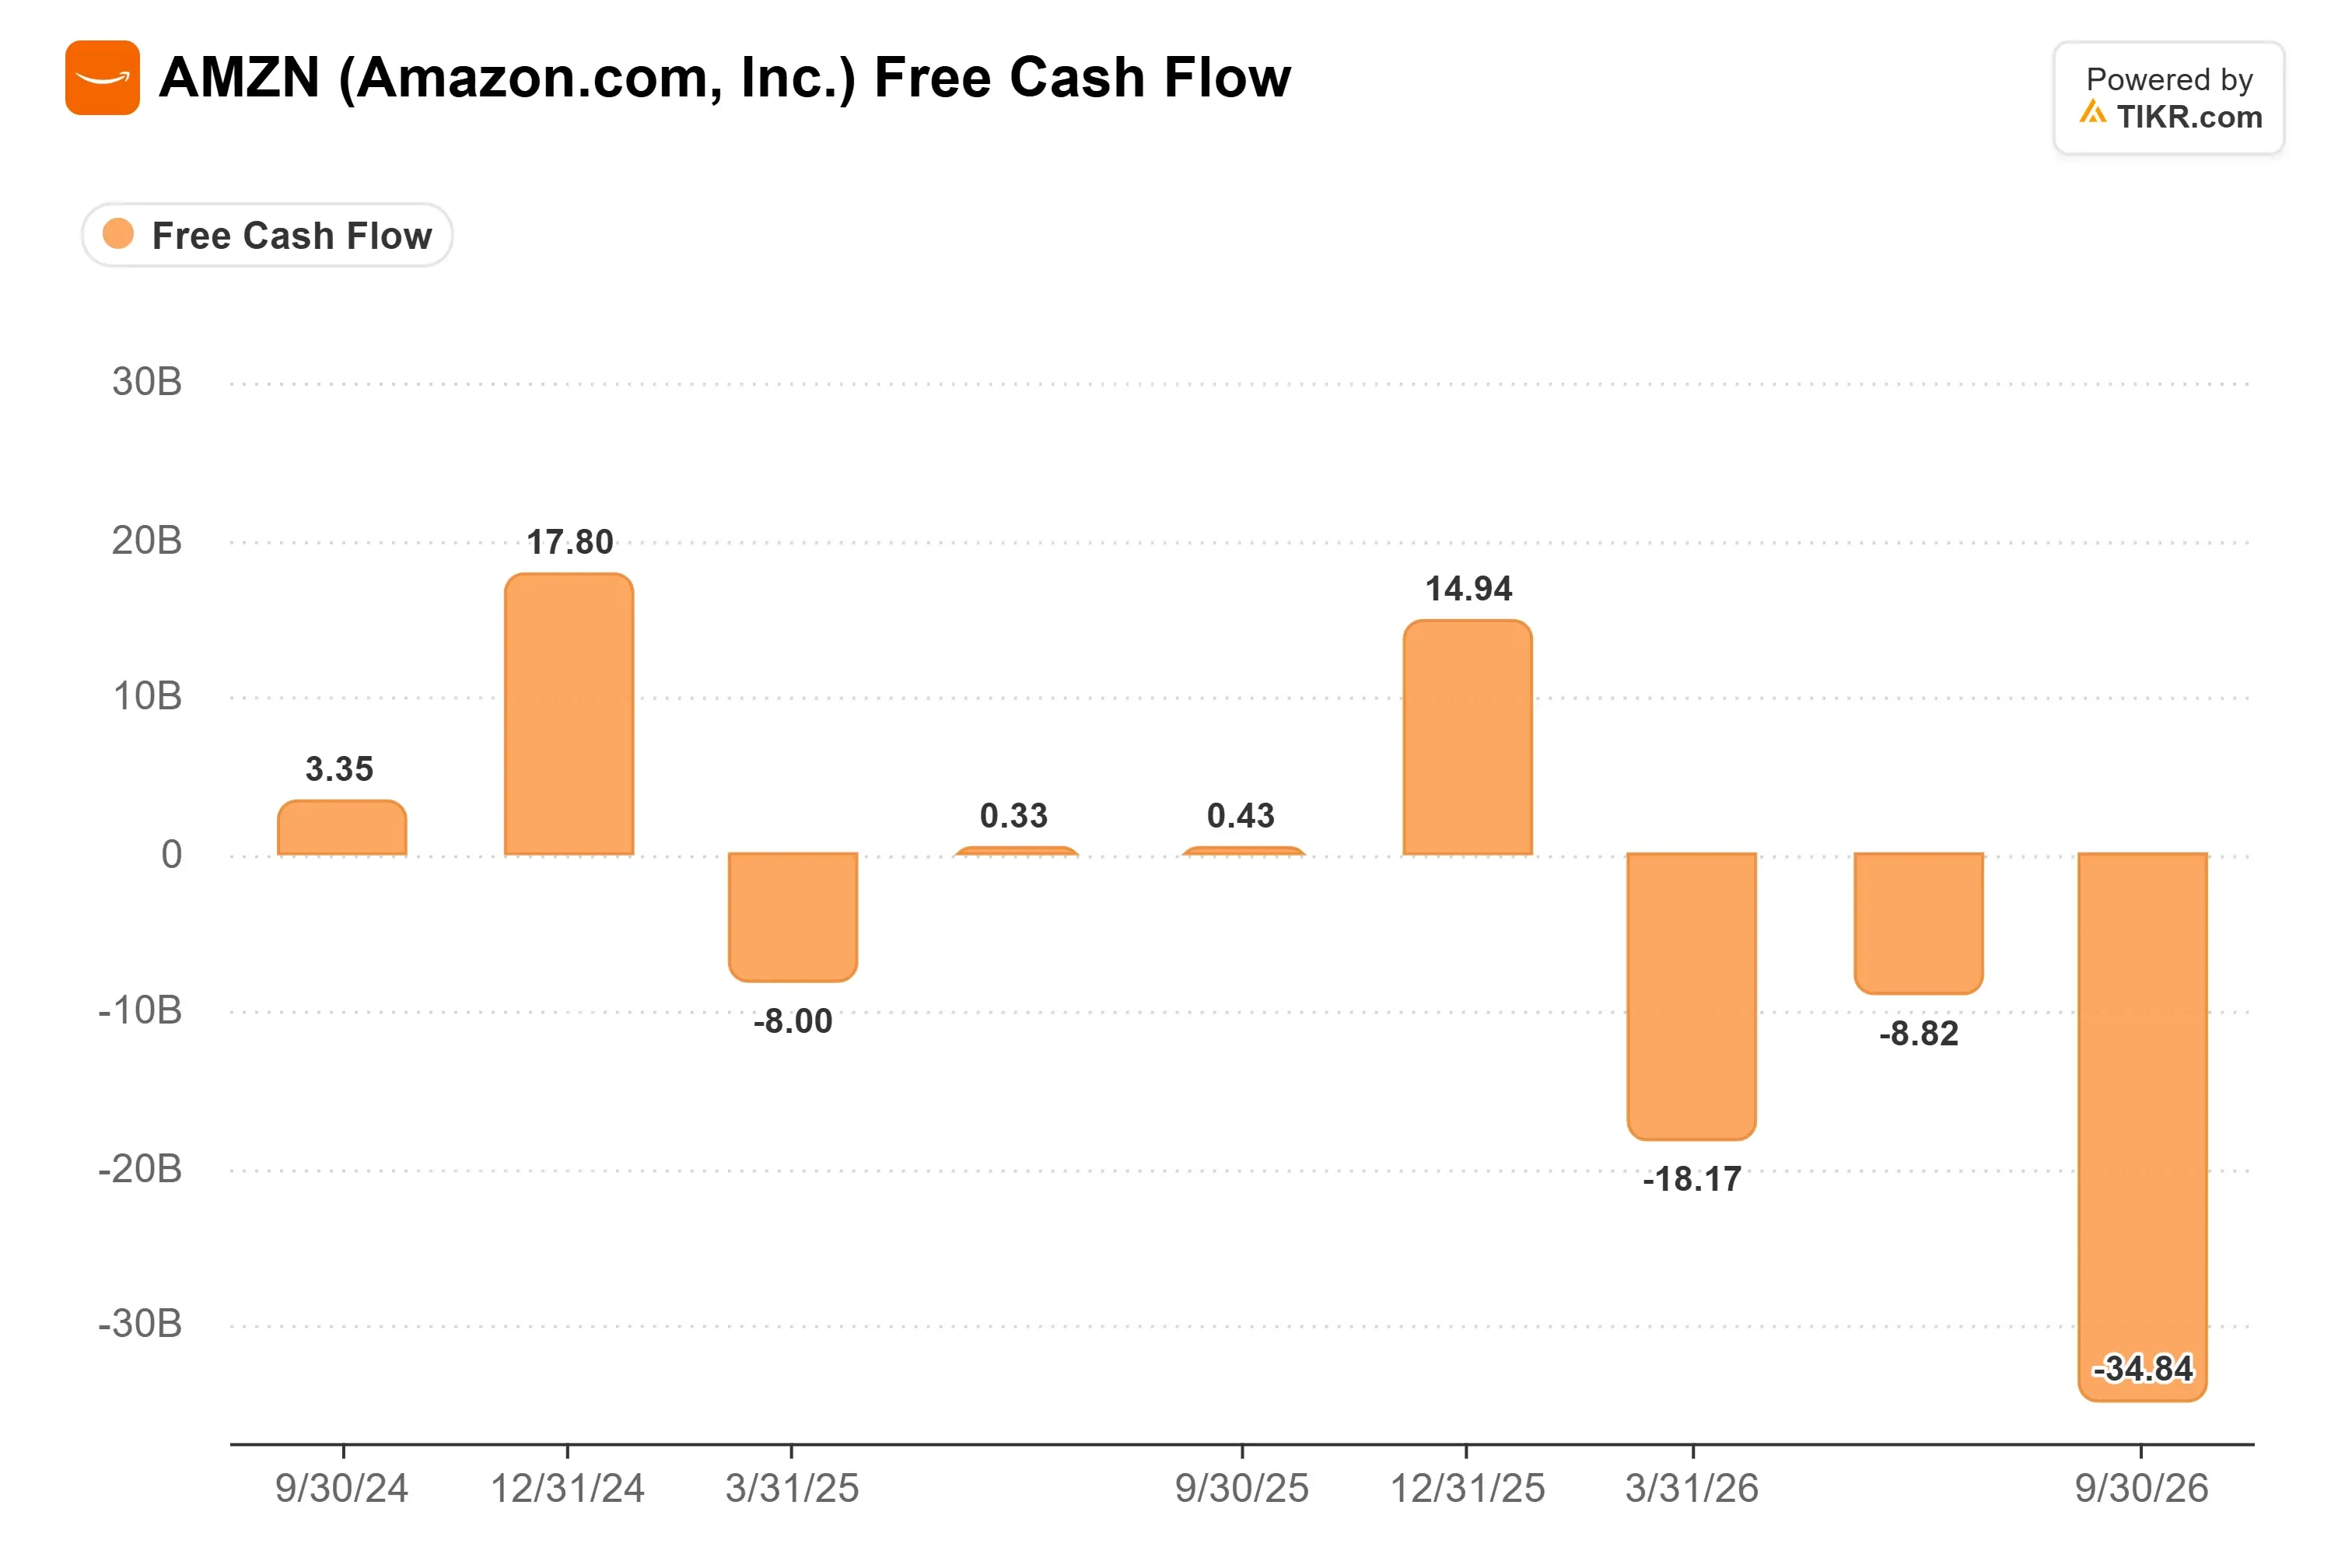
Então o trimestre de setembro piorou a situação. A Amazon gastou cerca de US$ 77 bilhões em propriedade e equipamentos, mais que o dobro dos US$ 35 bilhões gastos um ano antes, contra cerca de US$ 42 bilhões de caixa das operações.
Nos 12 meses até setembro, o fluxo de caixa livre foi uma saída de US$ 42,4 bilhões, quase o dobro do recorde anterior de cerca de US$ 23 bilhões em 2022.
O CEO Andy Jassy disse na teleconferência de quinta-feira que a Amazon ainda espera gastar cerca de US$ 220 bilhões este ano e "gastar significativamente mais em 2027". "Podemos financiar este plano", acrescentou ele.
Até agora, isso significou tomar empréstimos: a dívida de longo prazo atingiu cerca de US$ 173 bilhões no final de setembro, em comparação com cerca de US$ 66 bilhões no final de 2025.
O capex da Alphabet subiu a cada trimestre por dois anos e ultrapassou o caixa das operações no trimestre de junho:

Isso deixou o fluxo de caixa livre em negativo US$ 9,1 bilhões no trimestre de setembro, pior do que no trimestre anterior. E a CFO Anat Ashkenazi disse aos analistas na teleconferência do terceiro trimestre da empresa que o capex aumentará significativamente em 2027.
Os analistas esperam que a Meta Platforms (META) consuma caixa todos os anos até 2028:

O mercado está avaliando com base no caixa
A Meta teve uma prévia na semana passada, quando seu consumo de caixa ofuscou o crescimento da receita acima do esperado. Esta semana deixou o padrão claro.
As empresas que estão do lado receptor da expansão estão indo bem. A NVIDIA (NVDA) vende os chips que ocupam uma grande parte do capex dos hyperscalers, então os gastos deles são sua receita. Como Ed Ludlow, da Bloomberg, colocou no especial de resultados da Alphabet da Bloomberg:
"Os melhores desempenhos são aqueles que geram caixa. NVIDIA, Apple. Os piores desempenhos no mercado de ações são aqueles com fluxo de caixa livre negativo."
Entre os gastadores, a Microsoft (MSFT) é a que se paga sozinha. Ela gerou quase US$ 19 bilhões de fluxo de caixa livre em seu trimestre de setembro e gastou 68% de seu caixa das operações em capex (excluindo arrendamentos financeiros), contra 121% na Alphabet, segundo a contagem da Reuters.
Os backlogs ajudam, lentamente
Os gastadores de fato têm muitos contratos assinados. O backlog da Amazon Web Services atingiu US$ 578 bilhões em 30 de setembro, ante US$ 244 bilhões no final de 2025, e Jassy disse no comunicado de quinta-feira que projeta um crescimento da AWS de mais de 40% tanto em 2027 quanto em 2028. A receita do Google Cloud mais que dobrou, para US$ 30,71 bilhões no terceiro trimestre.
Mas um backlog se transforma em receita ao longo de anos. Para a Amazon, considerando que a receita da AWS no terceiro trimestre é de US$ 46 bilhões e o backlog no final do terceiro trimestre é de US$ 578 bilhões, o backlog será convertido em receita em 3,14 anos (aproximadamente, se vier de forma uniforme). E mais de US$ 200 bilhões dele vieram da OpenAI e da Anthropic no primeiro semestre de 2026, dois laboratórios nos quais a Amazon também investe.
Minha opinião: a lacuna de Altman não se fechará em um ou dois trimestres, então o fluxo de caixa livre é o número que importa para essas ações até 2028. Eu favoreceria os hyperscalers que podem pagar pela expansão com seu próprio caixa, como a Microsoft, em vez daqueles que estão tomando empréstimos para isso.
Claro, a receita da IA pode crescer mais rápido do que o Barclays espera. A perspectiva de capex da Amazon para 2027, prevista para ser divulgada com seus resultados do quarto trimestre no início de fevereiro, é o próximo teste real para ver se os gastos estão começando a crescer mais lentamente do que a receita.
Então, quanto vale realmente a ação da Amazon?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação da TIKR e ver quanto a Amazon poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Aviso Legal:
Observe que os artigos da TIKR não pretendem servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado pela leitura e bons investimentos!