시게이트 테크놀로지(STX) 주가는 도시바가 AI 데이터센터용 하드 디스크 드라이브 생산 능력을 두 배로 늘릴 계획이라고 니혼게이자이 신문이 보도한 후 오늘 오전 약 12% 하락했습니다(약 $830에 거래 중). 웨스턴 디지털(WDC)은 약 10% 하락했습니다.
도시바는 용량 기준 하드 드라이브 시장의 10% 조금 넘는 점유율을 보유하고 있으며 30%를 목표로 하고 있습니다. 광범위한 시장은 약 0.4% 상승했습니다.
도시바의 계획
- 2027 회계연도 내 AI 데이터센터용 드라이브 생산 능력을 두 배로 확대
- 필리핀 공장 확장에 약 600억 엔(약 $3억 8천만) 투자
- 약 5년 만의 첫 주요 하드 드라이브 투자
- 도시바는 시게이트와 웨스턴 디지털에 이어 3위 제조사로, 이 업계에는 단 세 개의 기업만 존재
목표 고객은 시게이트와 웨스턴 디지털의 실적을 견인해 온 바로 그 AI 데이터센터들입니다.
시게이트가 공급 부족을 필요로 하는 이유
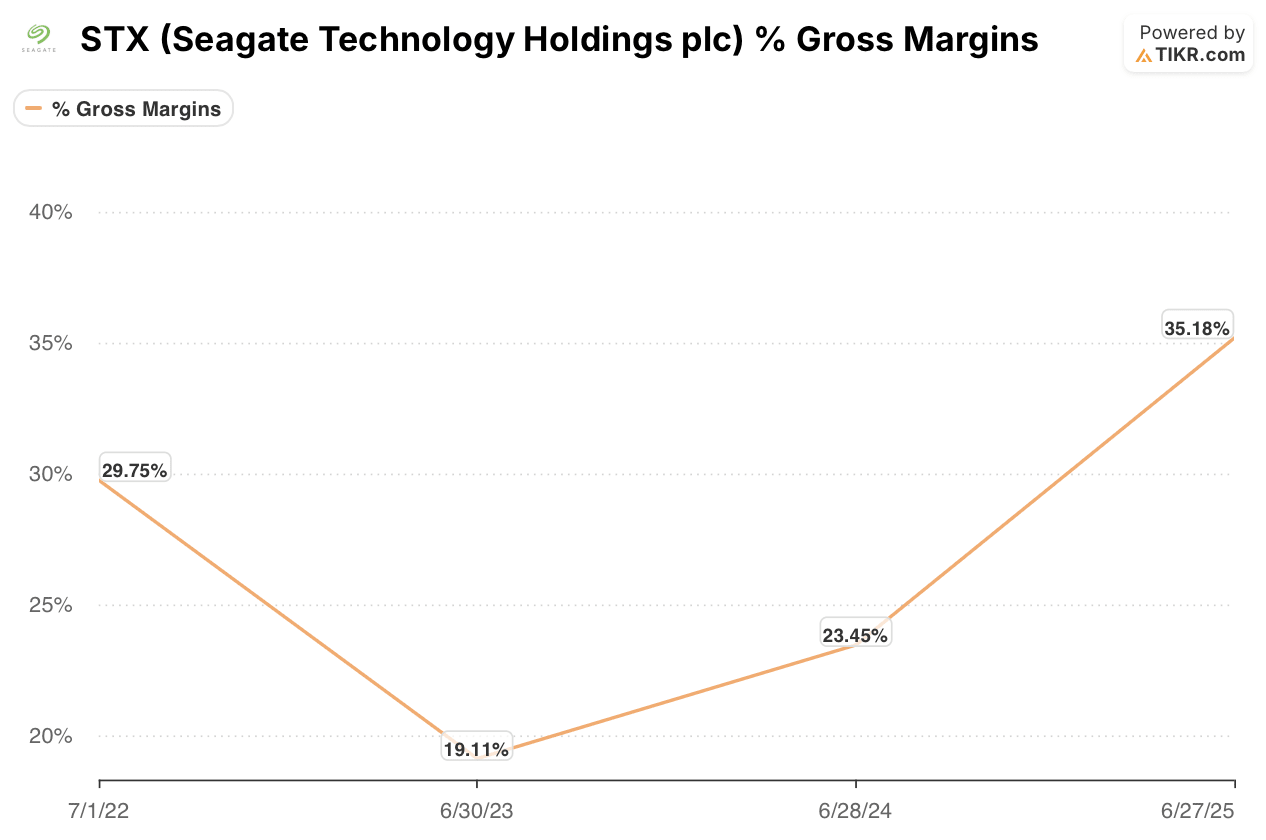
시게이트의 상승은 부족한 고용량 네어라인(nearline) 드라이브에 기반을 두고 있습니다. 매출 총이익률은 2023 회계연도의 19.1%에서 2026년 6월까지의 연간 45.6%로 3년 만에 두 배 이상 증가했습니다.
이는 더 강한 가격 책정력, 더 수익성이 높은 제품 믹스, 그리고 개선되는 드라이브 경제성을 반영합니다.
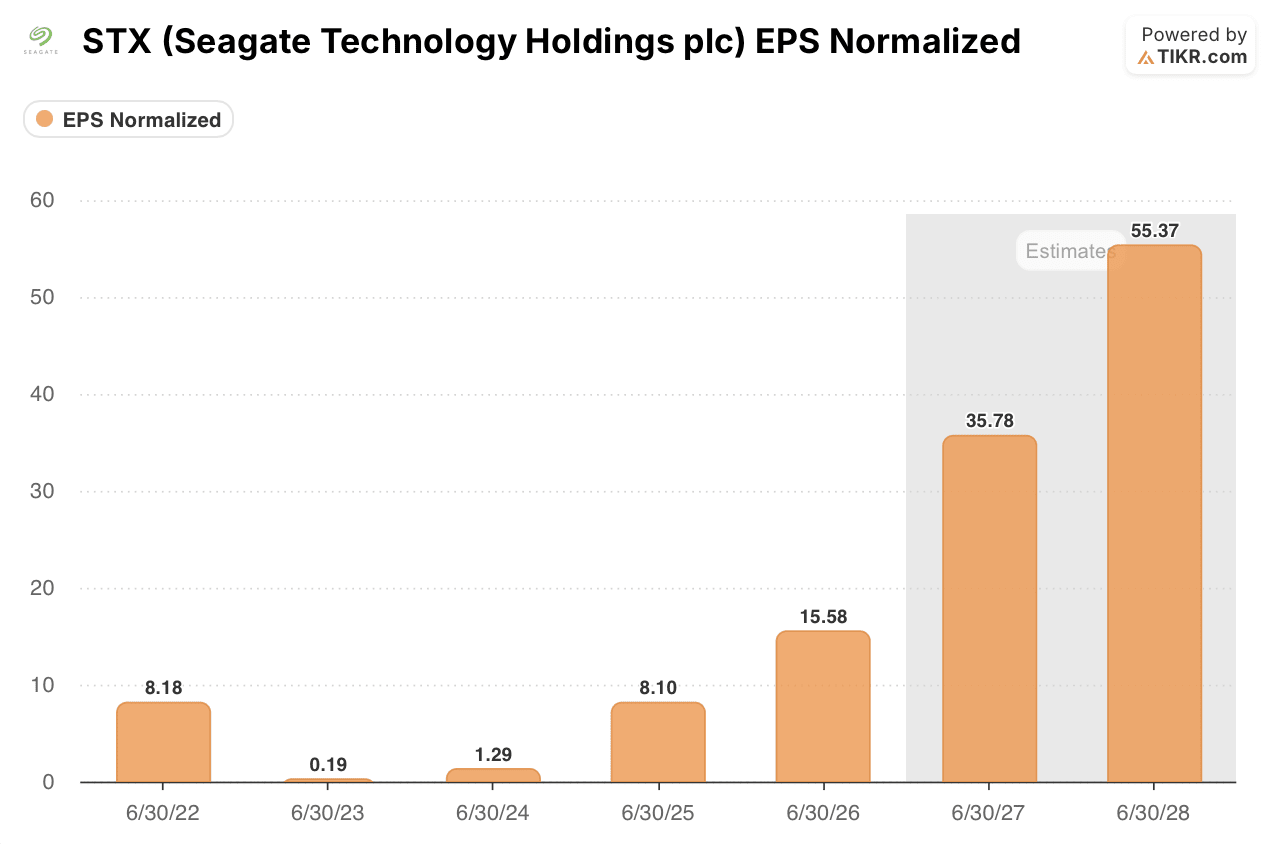
TIKR에 따르면, 컨센서스는 정상화된 주당순이익이 지난 회계연도의 $15.58에서 2027 회계연도에 $35.78, 2028 회계연도에 $55.37로 상승할 것으로 전망하고 있습니다. 2027 회계연도 수치는 지난해 대비 두 배 이상입니다.
이러한 추정치는 가격이 약화될 여지를 거의 남기지 않습니다.
STX 주식의 향후 전망
약 $850에 거래되는 시게이트는 지난해 정상화된 이익의 약 55배, 2027 회계연도 컨센서스의 약 24배에 거래되고 있습니다. 시장이 주저하는 것이 옳다고 생각합니다: 이 주식은 그만한 이익 증가가 실현될 때에만 합리적으로 보이며, 경쟁사의 생산 능력 두 배 확장은 그에 대한 가장 명백한 위협입니다.
하지만 계획이 곧 공장은 아닙니다. AI 스토리지 수요가 공급보다 계속 빠르게 성장한다면 가격은 유지될 수 있습니다. 도시바의 생산 능력이 시장에 얼마나 빨리 도달하는지, 그리고 시게이트가 다음 실적 발표에서 가격에 대해 무엇을 말하는지 지켜보십시오.
그렇다면 시게이트 테크놀로지 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 어떤 주식의 미래 가격도 1분 안에 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 STX 주식이 얼마나 가치가 있을지 확인할 수 있습니다. 월가 컨센서스 추정치에서 시작하거나, 입력값을 조정하여 여러분 자신의 사업 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재무 조언으로 의도된 것이 아니며, 어떤 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 어떤 주식에도 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!