핵심 요약
- 짐 크레이머는 월요일 '매드 머니'에서 NVIDIA가 수요를 충족시키기 위해 칩을 충분히 빠르게 생산할 수 없다고 말했으며, 수요일에는 델이 첫 번째 Vera Rubin NVL72 랙이 본격적으로 출하되고 있다고 밝혔습니다.
- 월스트리트의 수치도 이 부족 현상을 뒷받침하며, 올 회계연도 컨센서스 매출이 약 2배 증가해 약 4120억 달러에 이를 것으로 예상됩니다.
- NVIDIA는 선행 주가수익비율(P/E) 19.2배에 거래되고 있으며, 이는 5년 평균 36.6배의 약 절반 수준이고 5년 최저치인 17.5배에 가깝습니다.
- 동일한 이익에 대해 주가수익비율이 그 평균의 절반만큼만 회복되더라도 NVIDIA의 시가총액은 약 45% 상승할 것입니다.
NVIDIA (NVDA)는 대부분의 기업이 바라마지않을 종류의 문제를 안고 있습니다.
월요일 방송된 매드 머니에서 진행자 짐 크레이머는 이렇게 요약했습니다:
"NVIDIA는 말 그대로 수요를 충족시키기 위해 자사 칩을 충분히 빠르게 만들 수 없습니다."
재미있는 점은? 그는 AMD (AMD) CEO 리사 수를 칭찬하는 코너에서 이 말을 했다는 것입니다. 이 부족 현상이 그가 AMD가 고성능 AI 칩 시장에 진입할 여지가 있다고 설명한 이유였습니다: "물론, AMD에게는 그곳에 진입할 여지가 있었습니다."
(AMD는 아직 고성능 부문에서 NVIDIA와 경쟁할 위치에 있지는 않지만, '충분히 좋은' 모델을 위한 실용적인 선택지입니다.)
그리고 수요일, 차세대 제품이 출하되기 시작했습니다. Dell Technologies (DELL)의 창립자 겸 CEO 마이클 델은 X에 게시했습니다:
"첫 번째 Vera Rubin NVL72 랙 규모 시스템, 완전 통합되어 본격적으로 출하 중입니다."
그는 덧붙여 "이 파트너십의 속도는 제가 40년 이상 동안 본 그 어떤 것과도 다릅니다"라고 말했습니다.
다르게 말하면, NVIDIA의 차기 제품 사이클이 이미 출하로 이어지고 있으며, 세대 간 공백이 없다는 뜻입니다.
수요는 숫자에 나타납니다
물론, 부족 현상은 가격 결정력과 매출로 이어질 때만 주주에게 의미가 있습니다. 월스트리트는 분명히 그렇게 될 것이라고 생각하고 있습니다:
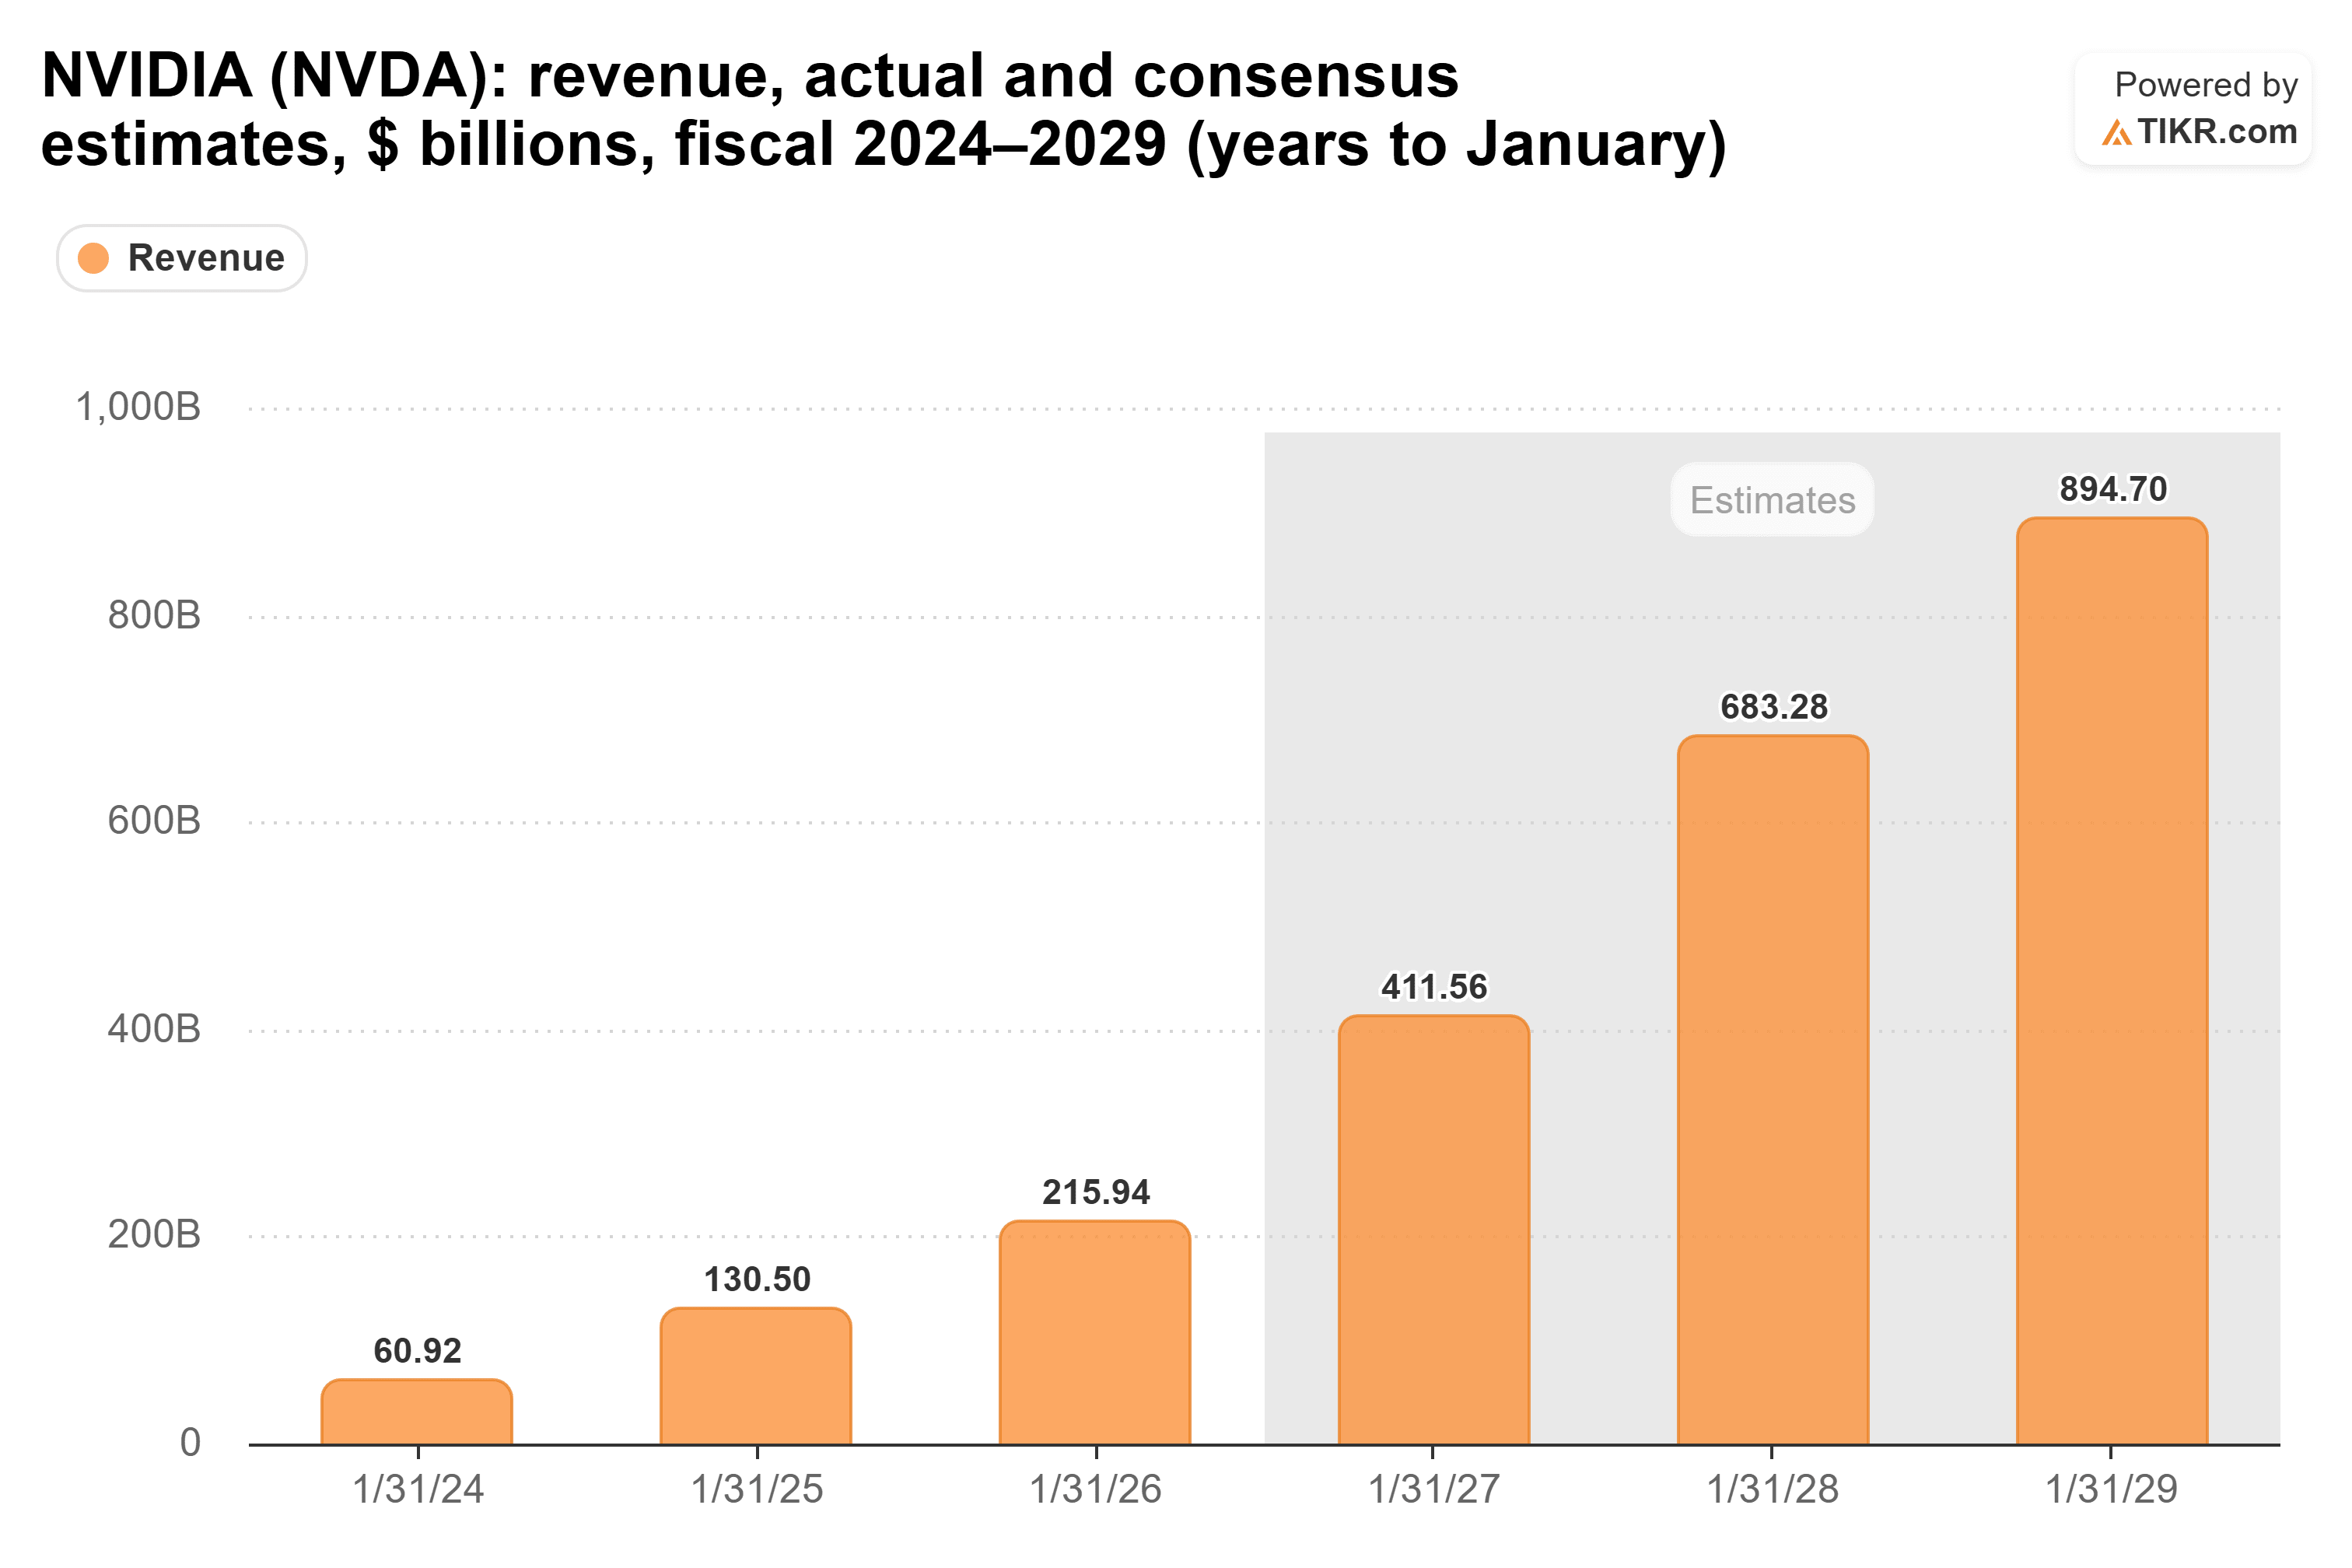
NVIDIA는 지난 회계연도에 2160억 달러의 매출을 올렸으며, 이는 전년도 1310억 달러에서 증가한 수치입니다. 컨센서스는 올해 매출이 약 2배 증가해 약 4120억 달러에 달하고, 내년에는 6830억 달러, 그 다음 해에는 거의 9000억 달러에 이를 것으로 예상합니다.
저는 그 안에 세대 간 공백을 보지 못합니다.
그렇다면 주식은 왜 저평가되어 보일까요?
문제는 이런 성장에는 보통 천정부지의 주가수익비율이 따라오리라 예상한다는 점입니다. 그런데 대신…
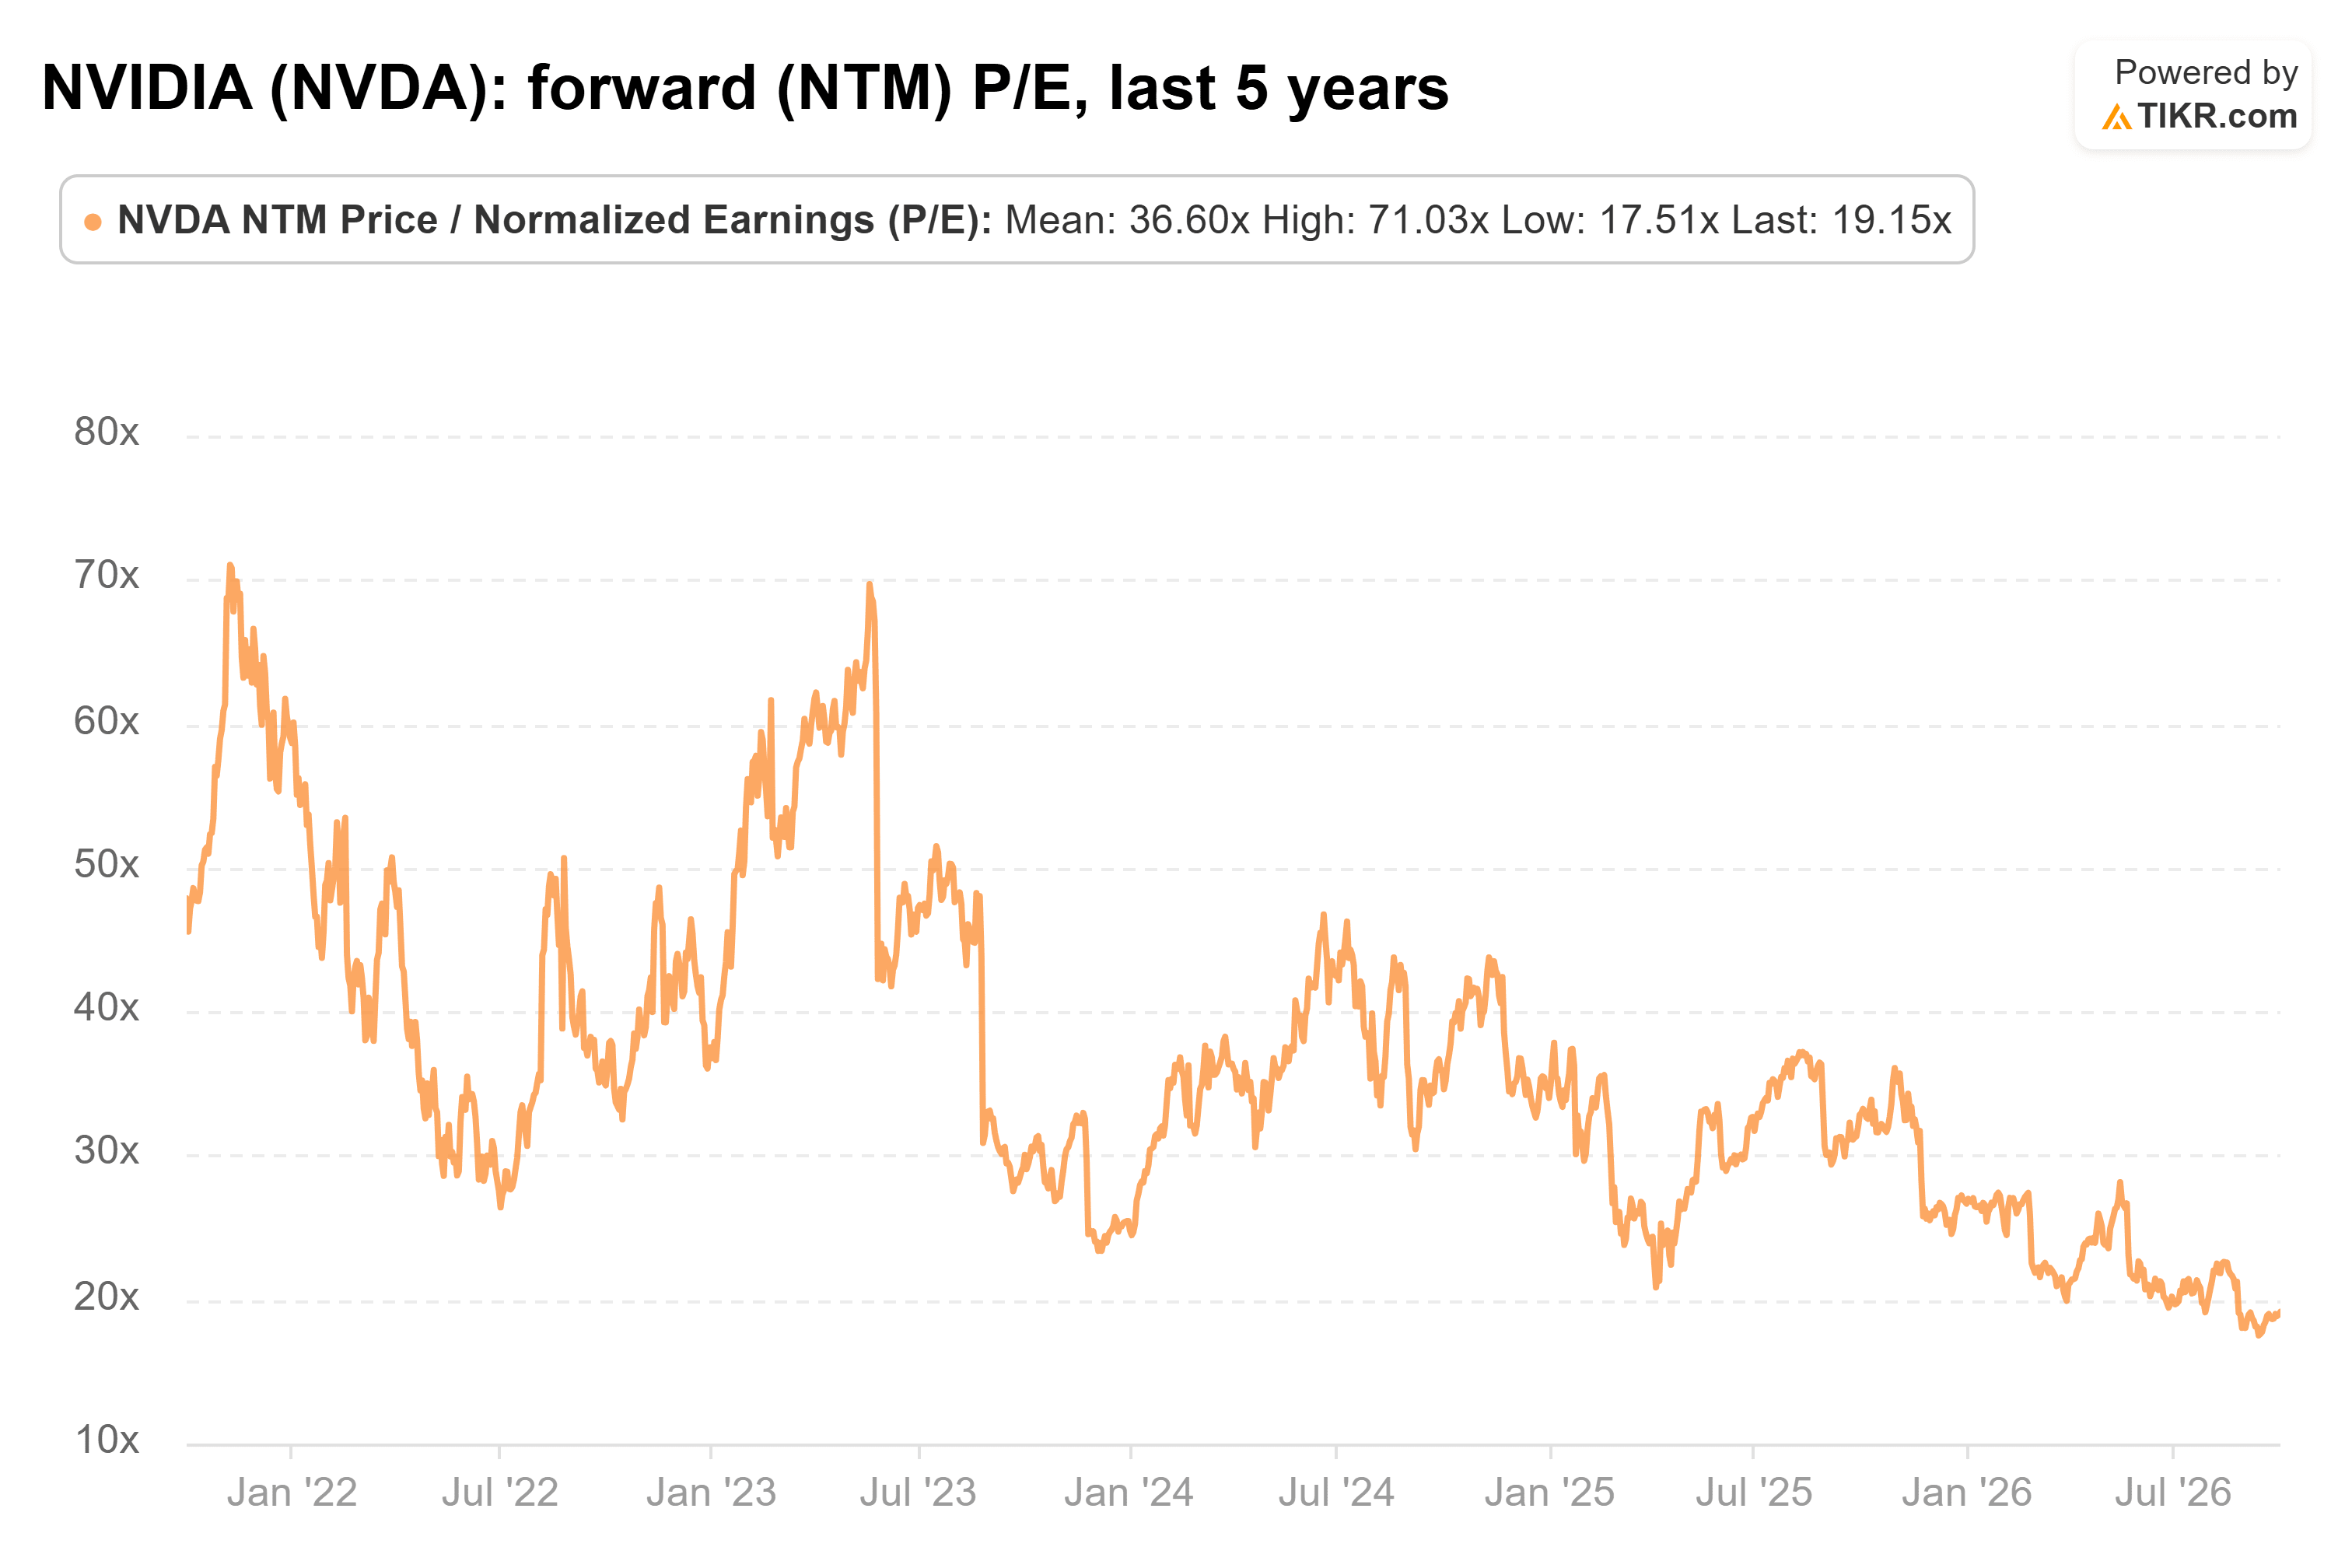
TIKR에 따르면 NVIDIA는 선행 주가수익비율 19.2배에 거래되고 있습니다. 5년 평균은 36.6배이며, 최근 9월 14일에 5년 최저치인 17.5배를 기록했습니다.
자사 제품을 충분히 생산할 수 없는 기업에게는 이 수치가 매우 저렴해 보입니다.
이 주가수익비율을 해석하는 데는 두 가지 방법이 있습니다. 첫 번째는 진정한 매수 기회가 있다는 것입니다: 주가가 이익 추정치의 상승 속도를 따라가지 못했고, 그럴 때 주가수익비율은 하락합니다. 덜 호의적인 해석은 시장이 그 이익이 지속될 것이라고 의심한다는 것입니다. 칩 수요는 사이클을 타고 움직이며(적어도 역사적으로는 그래 왔습니다), 크레이머 자신의 지적도 부족 현상이 AMD가 시장 점유율을 가져갈 여지를 남긴다는 것이었습니다.
45% 상승 가능성 시나리오
현재 NVIDIA는 선행 주가수익비율 약 19.2배에 거래되고 있습니다.
만약 시장이 동일한 이익에 대해 5년 평균인 36.6배를 지불한다면, 주가는 거의 2배가 될 것입니다.
절반만 회복되어 약 28배에 거래되더라도 약 45% 더 높은 가치를 얻게 됩니다.
그리고 이는 향후 12개월 이익만을 기준으로 한 것입니다. 컨센서스가 내년에 매출이 또다시 66% 증가할 것이라고 맞다면, 그 이익도 계속 성장할 것입니다.
물론, 이 모든 것은 추정치가 유지된다는 가정 하에 성립합니다. 수요가 식으면 이익과 주가수익비율이 함께 하락할 수 있습니다. 그리고 물론 더 넓은 거시경제적 배경도 있습니다 - 금리 상승, AI 구축을 제외하면 불안해 보이기 시작하는 경제, 데이터 센터를 둘러싼 증가하는 정치적 불확실성 등이죠.
Vera Rubin은 막 본격적인 출하가 시작되었으므로, 향후 몇 분기 동안 그 수요 중 얼마나 많은 부분이 매출로 전환되는지 보여줄 것입니다.
그렇다면 NVIDIA 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 NVIDIA가 얼마나의 가치가 있을지 확인할 수 있습니다. 월스트리트 컨센서스 추정치에서 시작하거나, 입력값을 조정하여 여러분 자신의 사업 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재정적 조언을 위한 것이 아니며, 특정 주식을 매수 또는 매도하라는 권고도 아님을 유의해 주십시오. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 즐거운 투자 되세요!