핵심 요약
- Bank of America의 총 예금은 2024년 3분기 1.93조 달러에서 2026년 2분기 2.03조 달러로 증가했으며, 분기별 이자 비용은 235.2억 달러에서 178.4억 달러로 감소했습니다.
- Moynihan은 AI 프로젝트로 약 4억 달러의 비용 대비 약 8억 달러의 이익을 언급했지만, 우리 계산에 따르면 예금 기반에 10bp(베이시스 포인트)의 변화는 연간 약 20억 달러의 가치가 있습니다.
- 단기 금리 하락이 자금 조달 비용 감소의 일부를 설명하므로, 10월 14일 보고서는 Fed의 9월 금리 인상과 Meta의 Muse와 같은 AI 에이전트 출시 이후 예금에 대한 첫 번째 평가가 될 것입니다.
Bank of America의 분기별 자금 조달 비용은 56.8억 달러 감소한 반면 예금은 계속 증가했습니다. TIKR에서 무료로 BAC의 예금과 이자 비용을 추적하세요 →
BAC 주식은 절감 효과보다 더 큰 AI 문제에 직면해 있습니다
9월 14일, Barclays 컨퍼런스 사회자는 Brian Moynihan에게 Bank of America(BAC)가 시장 점유율을 확보하기 위해 예금에 더 높은 금리를 지급할 것인지 질문했습니다. 그의 답변은 짧았습니다. 4%의 정기예금은 Fed에서 더 낮은 수익으로 현금을 운용하는 것에 불과하며, "우리는 손해 보는 일을 하지 않습니다."
같은 날, 그는 투자 은행 수수료가 낮아질 것이라고 전망했습니다. 주가는 8월 17일 장중 최고치인 $65.22에서 9월 30일 종가 $54.43까지 약 16.5% 하락했습니다.
논의의 대부분은 그 수수료 전망에 집중되었습니다. 그 아래에는 더 조용한 논쟁이 있습니다. Reuters Breakingviews는 이번 주 AI 에이전트가 고객의 유휴 자금을 낮은 수익률의 당좌예금에서 벗어나게 할 수 있다고 주장하며, 평균 당좌예금 금리가 0.1%인 반면 핀테크 신생 기업에서는 3%에서 5%에 달한다는 수치를 인용했습니다. 반면 Bank of America의 소비자 예금은 2분기에 9,570억 달러로 비용은 48bp였습니다.
Moynihan의 AI 성과는 실질적입니다. 그는 실행된 프로젝트의 이익을 약 4억 달러의 비용 대비 약 8억 달러로 제시했으며, Breakingviews는 이를 연간 기준으로 설명했습니다. 하지만 규모는 균형이 맞지 않습니다. 2.03조 달러의 예금 기반에 10bp는 연간 약 20억 달러입니다. 이는 전체 기반이 재조정된다고 가정하는 설명이지만, AI 절감 효과는 수억 달러 단위인 반면 예금 비용은 수십억 달러 단위로 측정된다는 것을 보여줍니다.
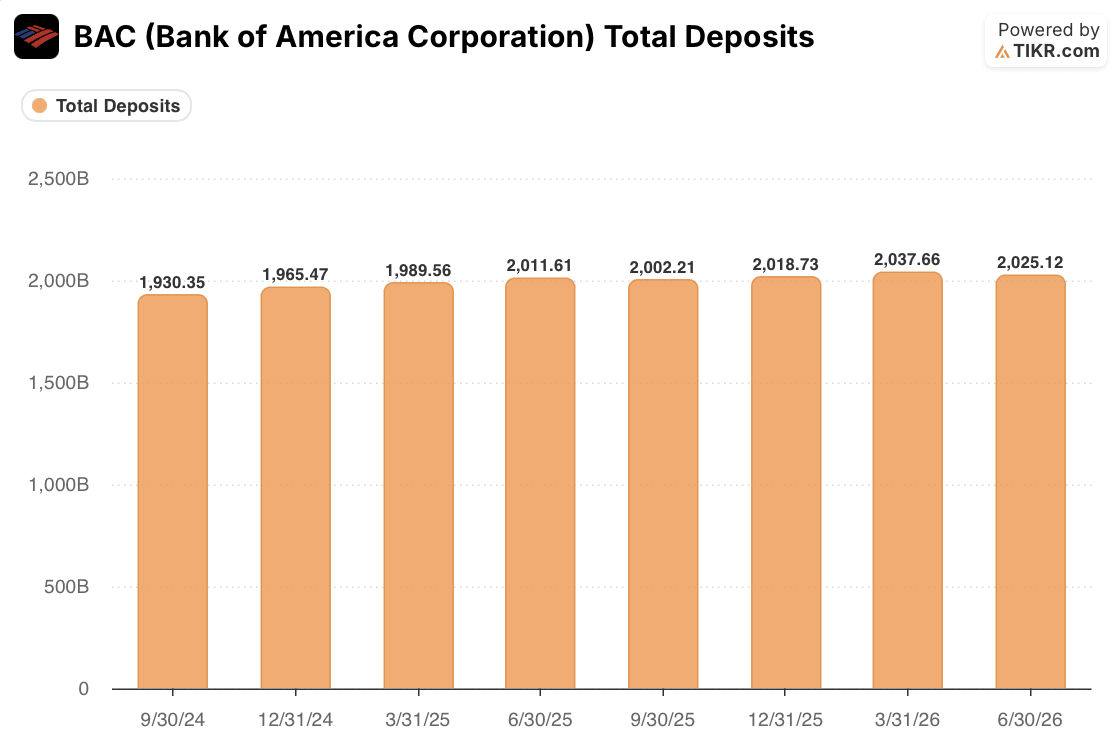
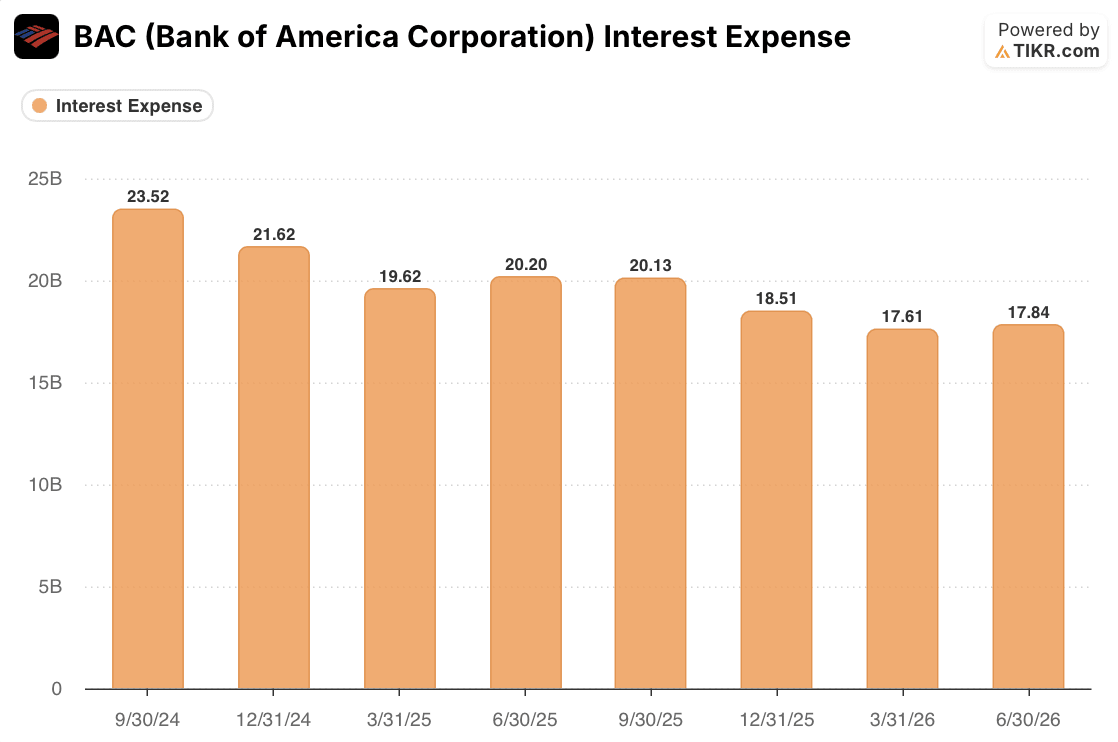
지금까지 자금 조달 라인은 올바른 방향으로 움직였습니다. 예금은 2024년 3분기부터 2026년 2분기까지 947.7억 달러(약 4.9%) 증가했습니다. 같은 기간 동안 이자 비용은 약 24% 감소했습니다. 지난 1년 동안만 보더라도 예금은 2,0116.1억 달러에서 2,0251.2억 달러로 0.7% 증가한 반면, 이자 비용은 202억 달러에서 178.4억 달러로 11.7% 감소했습니다.
AI 성과가 인정되기 전에 3분기가 보여줘야 할 것
이자 비용 감소가 예금이 충성도가 높다는 증거는 아닙니다. 경영진은 2분기 실적 발표에서 다소 낮은 단기 금리 환경이 작용하고 있으며, 더 저렴한 자금이 고비용 자금 조달의 상환과 함께 하락의 상당 부분을 설명할 것이라고 말했습니다. 금리 하락으로 인해 감소한 자금 조달 라인은 아직 수익률을 찾는 에이전트에 의해 시험받지 않았습니다.
최근 분기는 혼재된 결과를 보입니다. 예금은 1분기 2,0376.6억 달러에서 125억 달러 감소했으며, 이자 비용은 176.1억 달러에서 178.4억 달러로 1.3% 소폭 상승했습니다. 경영진은 순차적 성장이 둔화된 이유를 계절적 세금 유출로 돌렸지만, TIKR의 수치는 기말 잔액인 반면 경영진의 성장 수치는 평균값입니다.
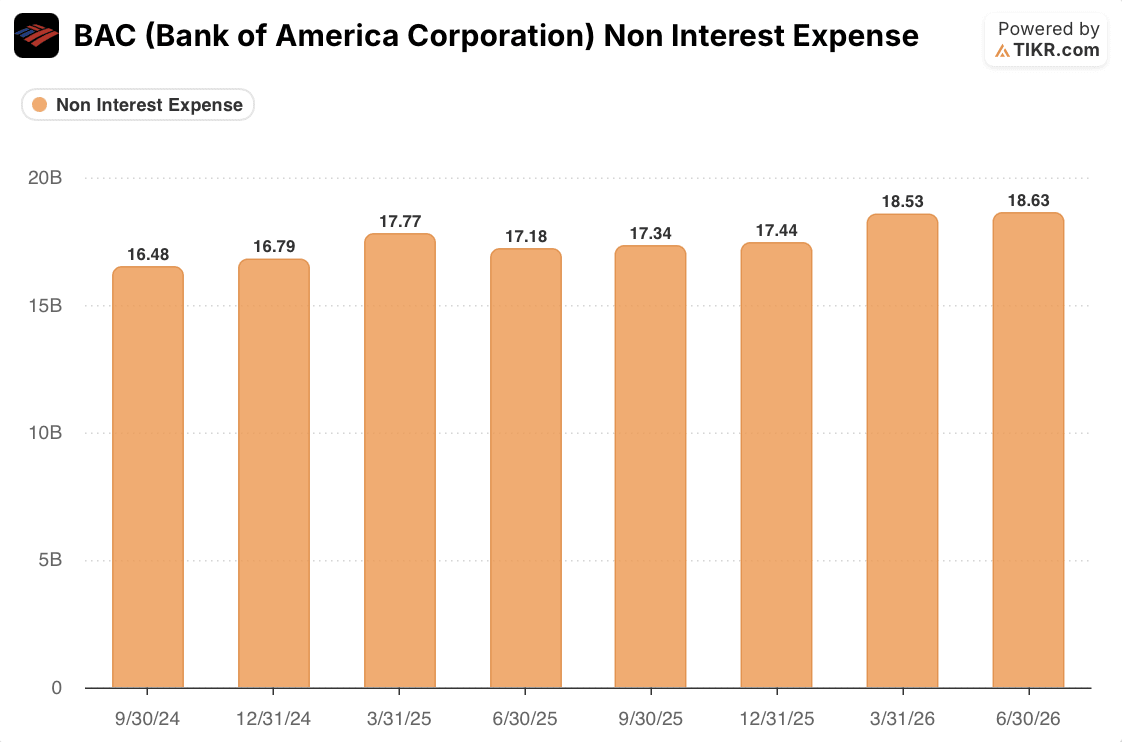
비용 기반도 아직 AI 절감 효과를 보여주지 않습니다. 비이자 비용은 2분기에 186.3억 달러에 달했는데, 이는 1년 전 171.8억 달러보다 14.5억 달러(8.4%) 증가한 것이며, 2024년 3분기 164.8억 달러보다는 13% 증가한 수치입니다. 경영진은 증가 원인을 인센티브, 거래 비용 및 기술 투자로 설명했으며, 2분기 매출은 같은 기간 15% 증가했으므로, 이 라인은 AI 때문에 감소하기보다는 사업과 함께 증가하고 있습니다.
증거는 좁은 판단을 뒷받침합니다. Bank of America의 예금 프랜차이즈는 금리 하락 기간 동안 유지되었으며, 이는 필요 조건이지만 충분 조건은 아닙니다. 또한 AI 성과는 실질적이지만 자금 조달 비용의 소폭 변화조차 상쇄하기에는 너무 작습니다. 주요 해결되지 않은 위험은 금리 상승과 수익률 추구 에이전트가 동시에 도래한다는 점입니다.
10월 14일 보고서는 9월 중순에야 이루어진 금리 인상을 거의 반영하지 않은 예금 잔액과 이자 비용을 보여줄 것이므로, 4분기가 더 깨끗한 테스트가 될 것입니다. 이자 비용이 2분기 178.4억 달러를 넘어서는 반면 예금이 2.0조 달러 근처에 머문다면 두려움이 현실화되고 있다는 첫 번째 신호일 것입니다. 둘 다 유지된다면, 매도세는 숫자가 보여주지 않은 위협을 선반영한 것으로 보일 것입니다.
Bank of America의 10월 14일 보고서는 예금 비용이 유지되었는지 보여줄 것입니다. TIKR에서 무료로 BAC 실적을 확인하세요 →
그렇다면 Bank of America Corporation 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 BAC 주식이 얼마나 가치가 있을지 확인할 수 있습니다. 월가 합의 추정치에서 시작하거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
무료로 Bank of America Corporation 가치 평가하기→
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떤 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!