Warby Parker株の主要統計
- 現在株価: $26.27
- 目標株価(中間ケース): ~$83
- アナリスト平均目標株価: ~$30
- 潜在トータルリターン: ~217%
- 年率化IRR: ~31% / 年
新機能公開: TIKRの新バリュエーションモデルでお気に入り銘柄の潜在上昇余地を発見しよう(無料) >>>
何が起きたのか?
Warby Parker (WRBY)は2026年9月24日、12.51%上昇し$26.27で取引を終えた。この上昇は Meta Connectの開催中に発生し、Metaが新しいスマートグラスを発表した。Warby ParkerはGoogleおよびSamsungとともに、このカテゴリーに2026年後半に参入する計画だ。
この上昇後も、株価は過去1年間の最高終値から13.41%低い水準で取引を終えた。経営陣が9月15日のゴールドマン・サックス・グローバル・コンシューマー・アンド・リテール・カンファレンスで行った発言と、同社のIR資料を合わせて読むと、株価の次の動きは今年度のマージンよりも、2027年にそれを置き換えるものに依存していることが示唆される。
Warby Parker、12.2%のマージンをまだベースラインとは呼ばない
今年の業績見通しである調整後EBITDAマージン12.2%が将来の拡大の正しいベースとなるかどうか尋ねられ、CFOのAdrian Mitchell氏は確約しなかった。「この投資年度であり、また関税がかかる年でもあるため、昨年と比較することも、来年と比較することも難しい」と述べ、2027年の見通しは2027年初頭に明らかになると付け加えた。
1億1700万ドルから1億1900万ドルという業績見通しには、1440万ドルの関税還付が含まれている。同社の第2四半期リリースによれば、これはインテリジェント・アイウェアのローンチに先立つ戦略的投資を相殺するものだ。
この還付は2027年には繰り返されないが、Mitchell氏は来年は今年のローンチ支出もなくなり、「今年行った投資なしで、インテリジェント・アイウェアの年間を通じたrun-rate(年間化されたペース)での事業全体」が実現すると述べた。「差し引き、より多くの追い風(プラス要因)が期待できる」とし、2027年のマージンは2026年の業績見通しに含まれていないメガネの売上高に依存することになるとした。

Warby Parker株の過去の実績と将来の予測を見る(無料!) >>>
Warby Parker、ユニット数を減らすカテゴリーで後半の加速が必須
年間売上高見通し9億5900万ドルから9億7600万ドルを達成するには、下半期の成長率が約11%から15%必要であり、第2四半期の9.8%に対して加速が必要だ。この加速について尋ねられ、共同創業者兼共同CEOのNeil Blumenthal氏は「最も大きな要因は、正直に言って、比較対象(前年同期)がより容易になることです」と述べた。
このカテゴリーはほとんど助けにならない。Blumenthal氏は、The Vision Councilの第2四半期レポートが第1四半期よりも弱い四半期を示したと述べ、カテゴリーが成長している場合でも「それは本当に価格によって牽引されている」と付け加えた。
経営陣はいくつかの活用されていないレバーについて説明した。保険顧客はWarby Parkerの顧客基盤の10%台半ばを占めるが、カテゴリー全体では約3分の2を占めており、ネットワーク内のカバレッジは2026年初頭の3200万人から3500万人に増加した。Blumenthal氏はまた、平均注文価格が過去最高であると述べた。
Warby Parkerの光学チェーンに対するプレミアムはメガネに依存
株価はNTM(今後12ヶ月)P/Eで54.25倍、NTM EV/EBITDAで24.67倍で取引されている。一方、Mitchell氏はコア事業の長期的なアルゴリズムを「10%台前半から半ばの成長」と位置付けている。National Vision (EYE)はNTM EBITDAで8.84倍、Fielmannは6.35倍で取引されている一方、Lenskart (43.38倍) とKits Eyecare (31.87倍) はより高い水準で取引されている。
経営陣は、Warby Parkerがより大きく高価な光学チェーンからシェアを奪い続けており、これがNational VisionやFielmannに対するプレミアムを支えていると述べている。このプレミアムの残りを維持するには、インテリジェント・アイウェアがコアのアルゴリズムでは提供しない成長を追加する必要がある。

TIKRでWarby Parkerが競合他社と比較してどのようなパフォーマンスを上げているか見る(無料!) >>>
TIKRアドバンストモデル分析
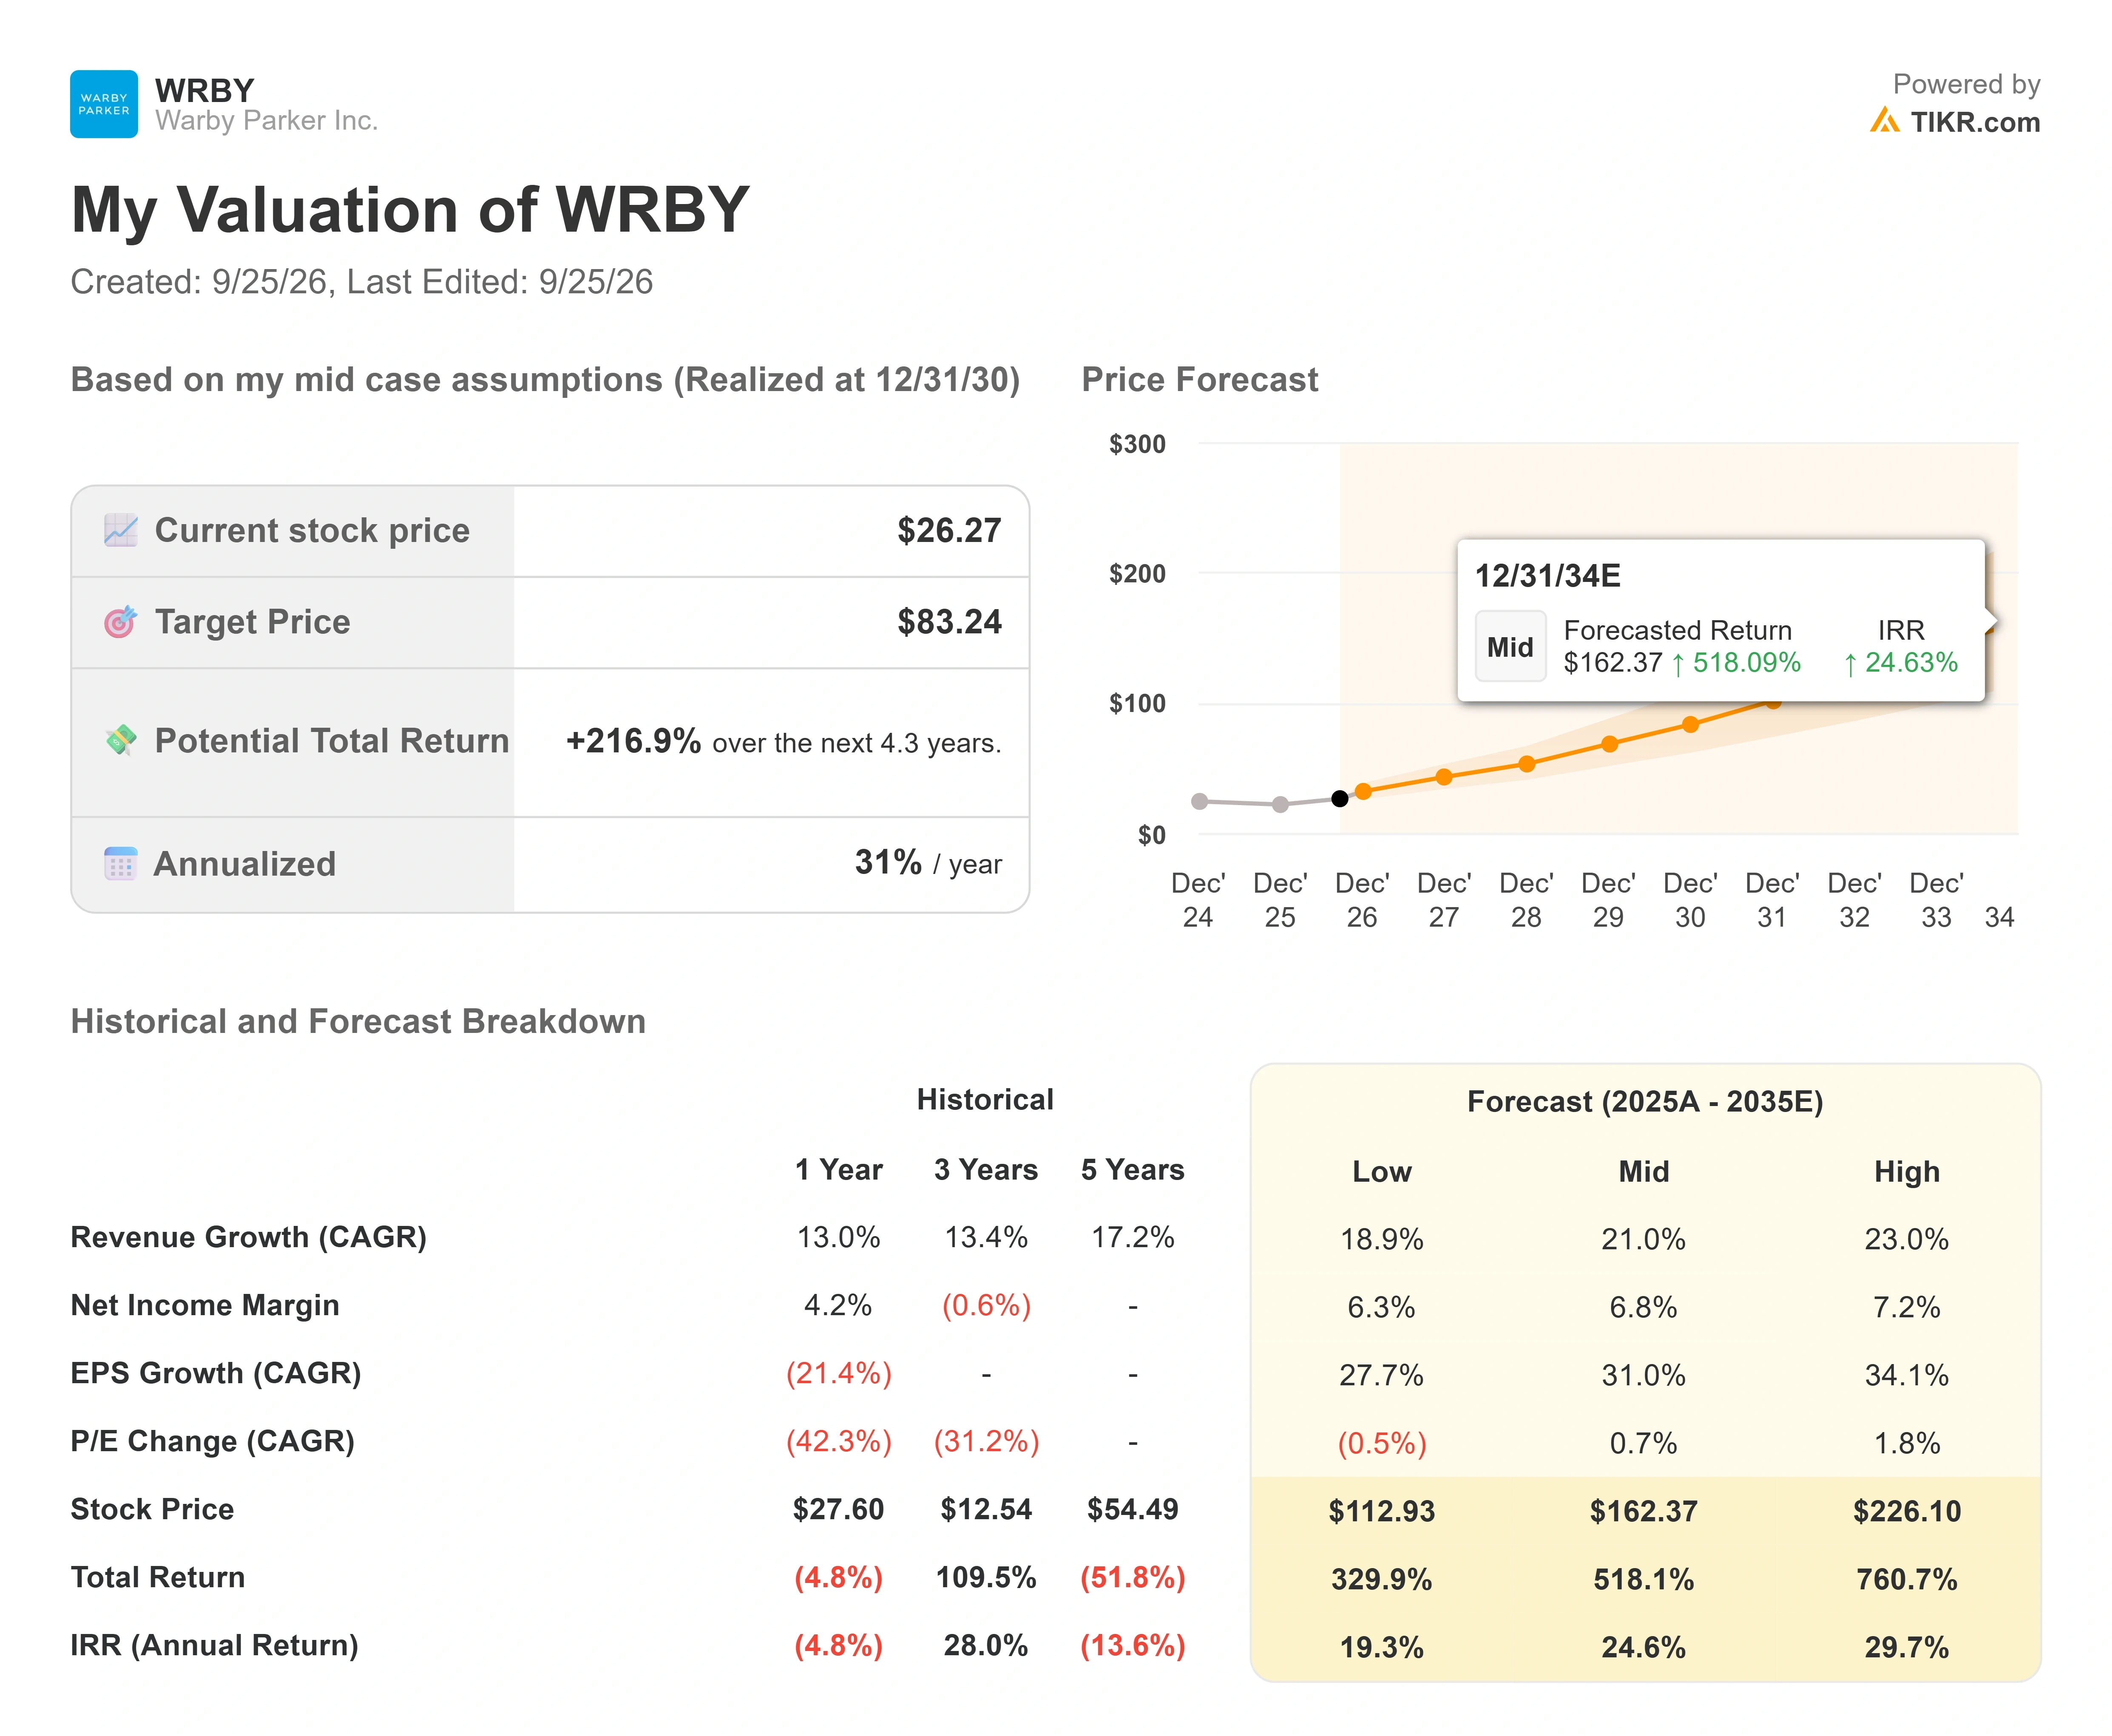
- 現在株価: $26.27
- 目標株価(中間ケース): ~$83
- 潜在トータルリターン: ~217%
- 年率化IRR: ~31% / 年
Warby Parker株のアナリスト成長予測と目標株価を見る(無料!) >>>
TIKRの中間ケースは、2030年12月31日までに1株あたり約$83を指し示している。これは予測というよりシナリオだ。TIKRが2025年から2035年の予測期間にわたって表示する中間ケースの入力値は、約21%の年間売上高成長、純利益率約7%、およびほぼ安定したP/Eを仮定している。この成長は、アナリスト平均の今後2年間の売上高 CAGR(年平均成長率)である約14%を大きく上回っており、モデルはインテリジェント・アイウェアが成功すると仮定している。
売上高は2つのドライバーに依存する:既存店舗における保険および検診の浸透度の深化、そして同じ店舗網を通じて販売されるインテリジェント・アイウェアだ。マージンのドライバーは、Mitchell氏が述べたEBITDAマージン「20%への道筋」である。彼はスマートフレームのマージンは家電製品に似ると予想しているが、「ドルベースのフロースルーは実にエキサイティングです」と述べた。
主なリスクは価格設定だ。MetaのAIグラスは現在、Adventurerフレームで$249から、Ray-Ban Meta Gen 3は$449から始まる。もしインテリジェント・アイウェアの売上がホリデー四半期の業績に現れ、2027年の枠組みがマージンの道筋を確認すれば、中間ケースはより現実的になる。成長がアナリスト平均の約14%のペースに落ち着く場合、フォワードP/E54倍では緩衝材がほとんどない。13人のアナリストによる平均目標株価の約$30はモデルを大きく下回っているが、14件のレーティングのうち10件は「買い」または「アウトパフォーム」である。
結論
Warby Parkerの次のチェックポイントは第3四半期決算だ。前年度の決算発表は2025年11月6日だった。良い結果とは、売上高がコンセンサス予想の約2億4500万ドル(約11%成長)に達するか上回り、EBITDAが約2700万ドル近く、年間業績見通しが維持されることを意味する。第4四半期のコンセンサスはすでに約17%成長を予想しているため、第3四半期の不足分があれば、年間目標のより多くがホリデー四半期に依存することになる。
Blumenthal氏は「Warby史上最大のマーケティングローンチ」を約束したが、売上目標は示さず、「内部的に最も重視する指標はNet Promoter Score(NPS)です」と述べた。メガネがMetaのラインナップと比較可能な価格を設定できるようになるまで、9月24日の上昇は、経営陣が9月15日に発言した時点ではまだローンチされていない製品に依存している。
億万長者投資家が何を買っているか見て、TIKRでスマートマネーを追従しよう。
Warby Parkerに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関向け品質の財務データへの無料アクセスを提供する。
Warby Parkerを呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期に予想する売上高と利益、時系列でどのようにバリュエーション倍率が動いてきたか、目標株価が上昇傾向か下降傾向かを見ることができる。
Warby Parkerと、あなたのレーダーにある他のすべての銘柄を一緒に追跡する無料のウォッチリストを作成できる。クレジットカード不要。自分自身で判断するために必要なデータだけだ。
新しい機会を探している?
- 億万長者投資家が何を買っているか見て 、スマートマネーを追従しよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析。
- より多くの石をひっくり返せば…より多くの機会を発見できる。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!