アクセンチュア株の主要統計
- 現在株価: $177.41
- 目標株価 (中間ケース): ~$269
- ストリート目標株価: ~$192
- 潜在トータルリターン: ~52%
- 年率化IRR: ~11% / 年
新機能公開: TIKRの新バリュエーションモデルで、お気に入りの銘柄の潜在的上昇余地を発見しましょう (無料です) >>>
何が起きたのか?
アクセンチュア (ACN) は、10月1日(木)の市場開場前に第4四半期および通期の決算を発表する予定で、株価は2026年で約3分の1下落し、約$177で取引されている。株価を動かす数字は、見出しとなるEPSではない。米国連邦政府関連事業が、経営陣が予告した通りにちょうど今期に成長に戻るかどうか、そしてそれが2027年度(会計年度)に何を示唆するかが焦点となる。
6月の決算説明会で、CFOのアンジー・パークは、連邦政府関連事業の足かせが今四半期で終了すると約束した。彼女はまた、2027年度の見通しの残りの部分、すなわちM&Aによる貢献と、会計年度からずれ込んだ大型案件のタイミングについても投資家に示した。10月1日は、この3点すべてに関する最初の評価の機会であり、EPSが1セント上振れするか下振れするかよりも重要だ。
2027年度末の成長率が真の試金石
連邦政府関連事業は通年を通じて米州地域の成長を押し下げてきたが、パークは6月18日に明確に述べた:「当社のAFS(米国連邦政府関連事業)の逆風は今四半期で終息し、今四半期に成長に戻ると予想しています」。それが今四半期だ。もし連邦政府関連事業が成長に転じなければ、報告される成長に対する最大の足かせが2027年に入っても続くことになる。
アクセンチュアは、2026年度のM&A予算を約$50億ドルから約$90億ドルへとほぼ倍増させ、オペレーショナル・テクノロジー(OT)セキュリティプラットフォームを軸としている。パークは、これらの買収により、会社は2027年度を「わずかに2%未満」の非有機的成長でスタートできると見通しを示しており、有機的には低一桁で成長するビジネスにとって実質的な助けとなる。
いくつかの大規模なマネージドサービス契約が、CEOのジュリー・スウィートが「会社固有の理由」と呼んだ事情で2027年度にずれ込み、彼女はそれらが単に第4四半期に再登場するわけではないとはっきり述べた。それらが契約として成立する時、それは投資家に、受注残高のうちどれだけが実体のあるもので、どれだけが先送りされたものなのかを示す。この慎重な見方に対し、より速く成長している部分が一つある:OTセキュリティ関連の買収は$2億800万ドルの年間経常収益(ARR)をもたらし、48%の成長率で、コア事業を大きく上回り、アクセンチュアが追い求めてきたプラットフォーム型の収益への一歩となっている。
アクセンチュア株の過去の実績と将来の予測を見る (無料です!) >>>
決算発表自体のハードル
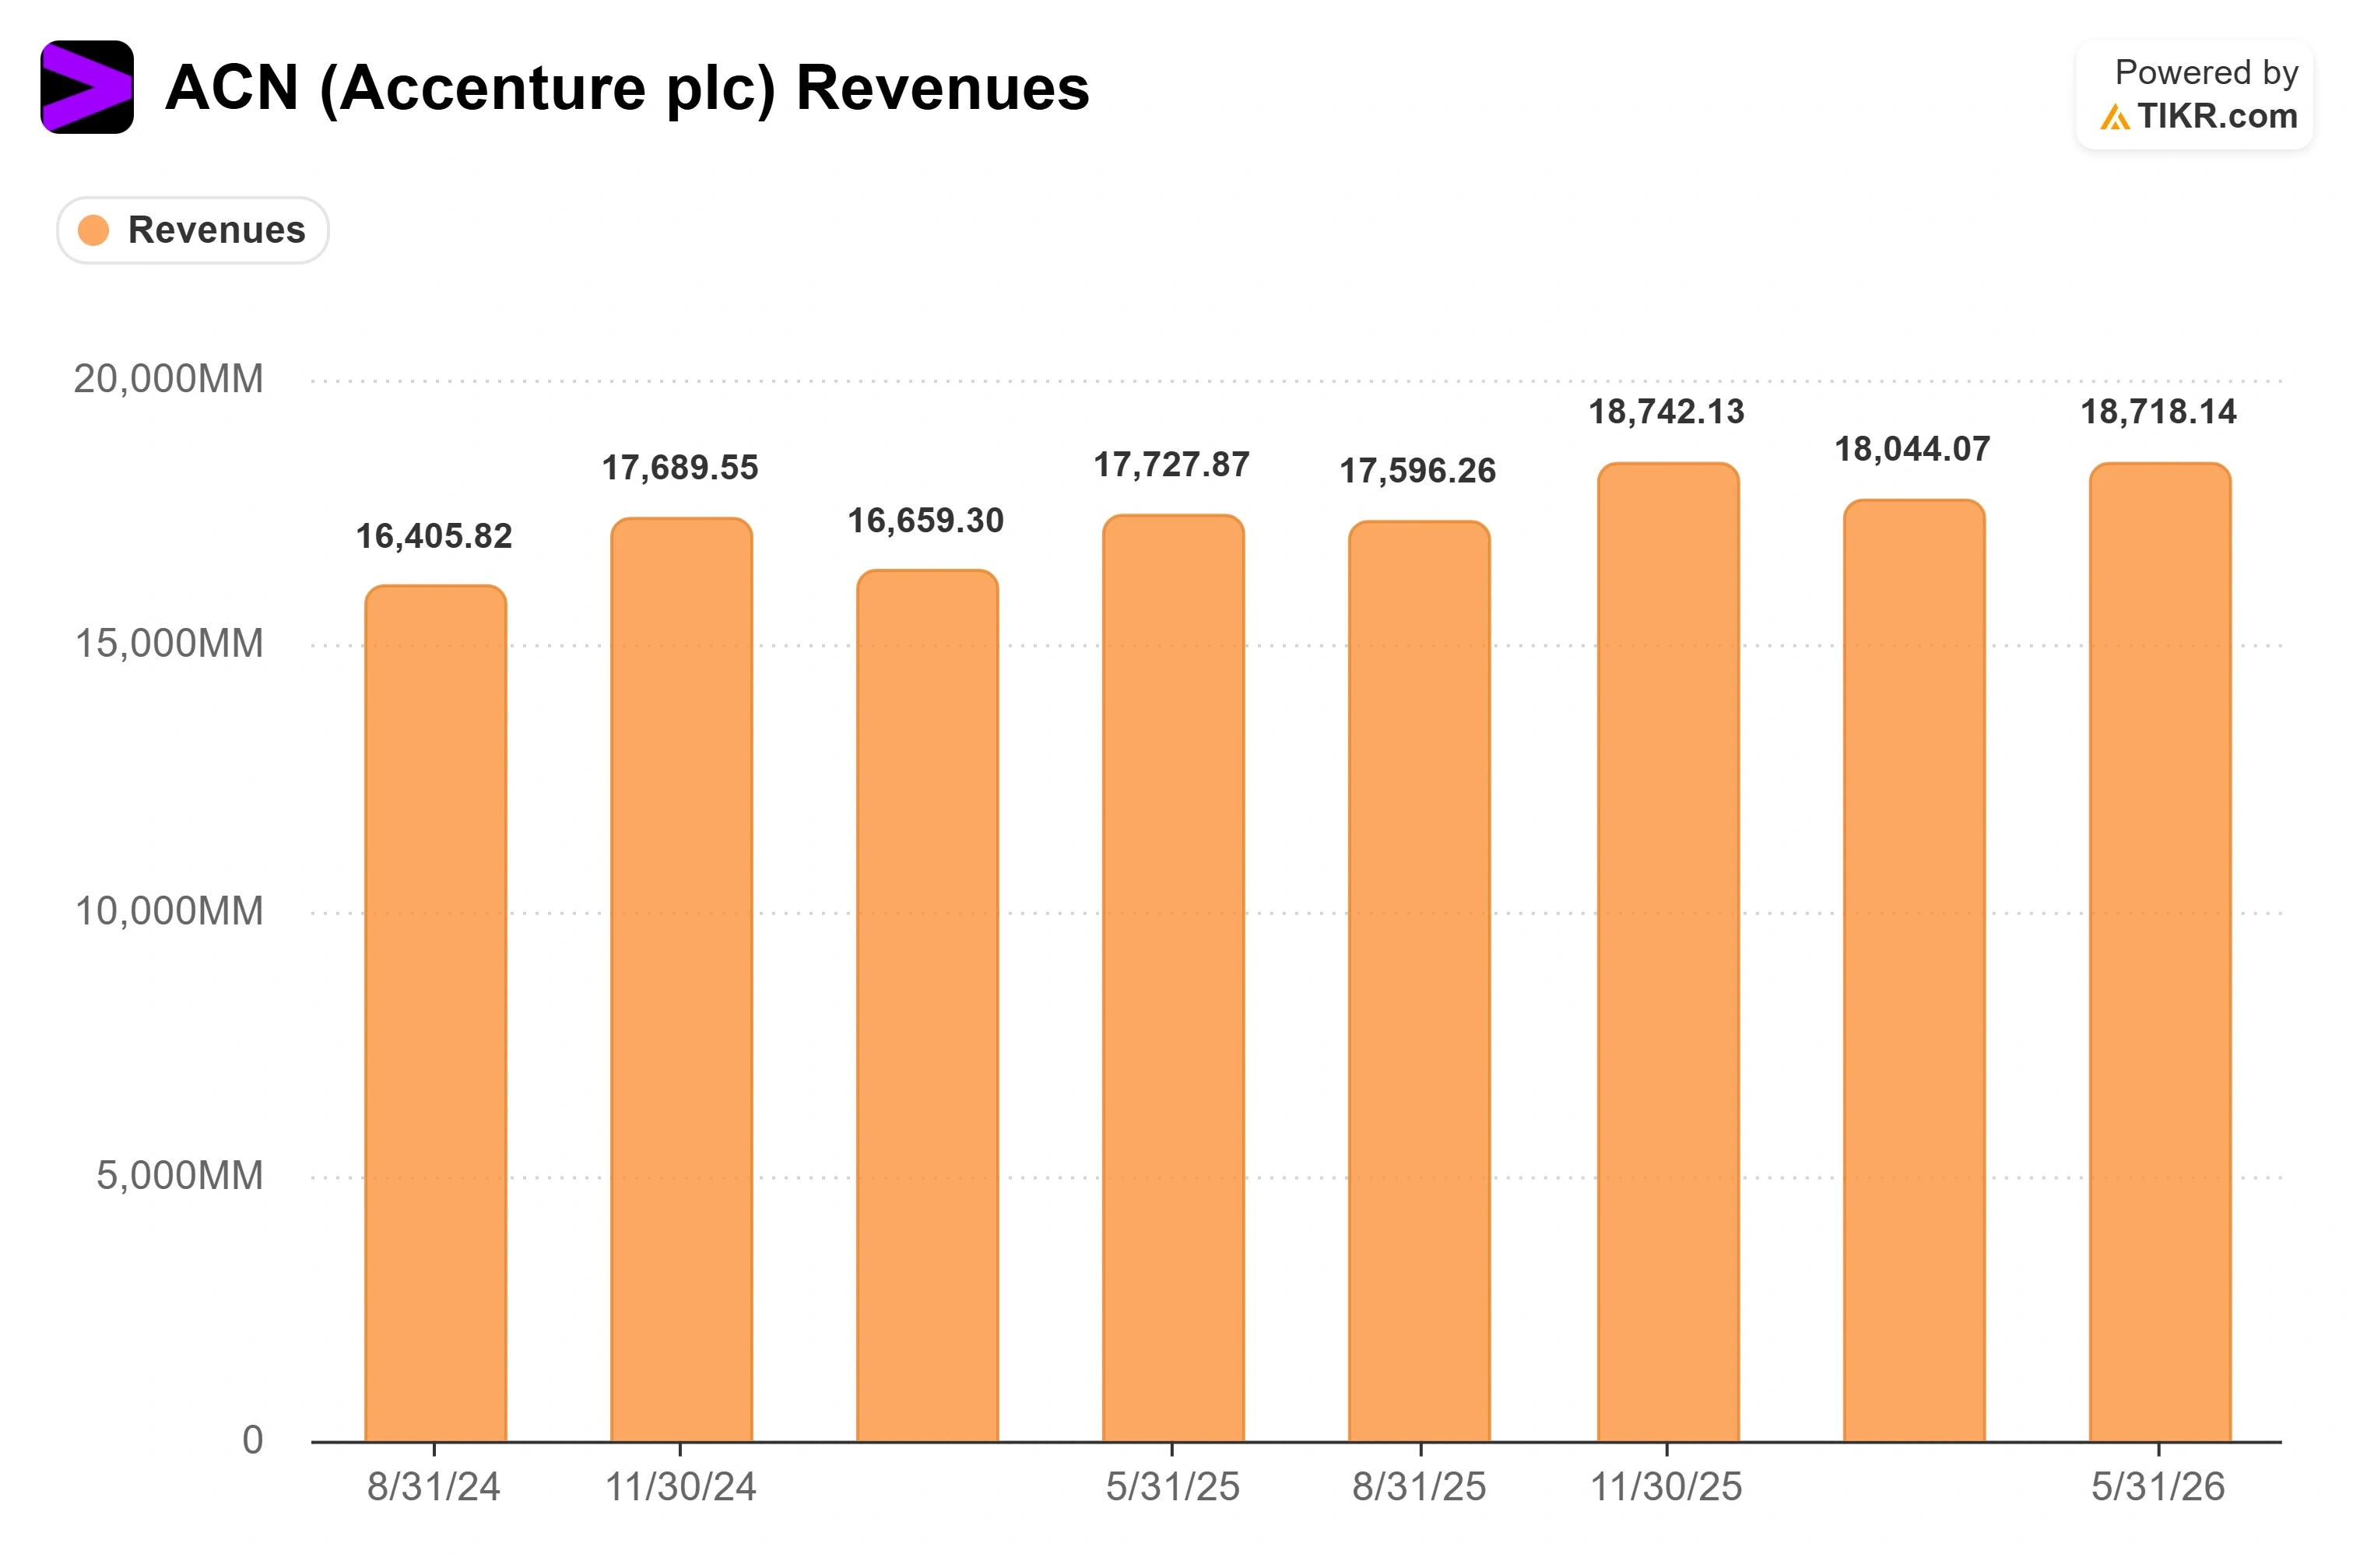
ウォールストリートの予想は、第4四半期の売上高が約$180億4000万ドル、調整後EPSが約$3.18(前年同期比$3.03から増加)となっている。アクセンチュア自身が6月に出した業績見通しでは、売上高を$177億5000万ドルから$184億ドル(現地通貨ベースで1%から5%の成長)とし、第3四半期末にマクロ環境の軟化が現れた後は、このレンジの幅が通常よりも大きくなっていると経営陣は警告した。通期では、調整後EPSを$13.78から$13.90、現地通貨ベースの成長率を3%から4%と見通している。
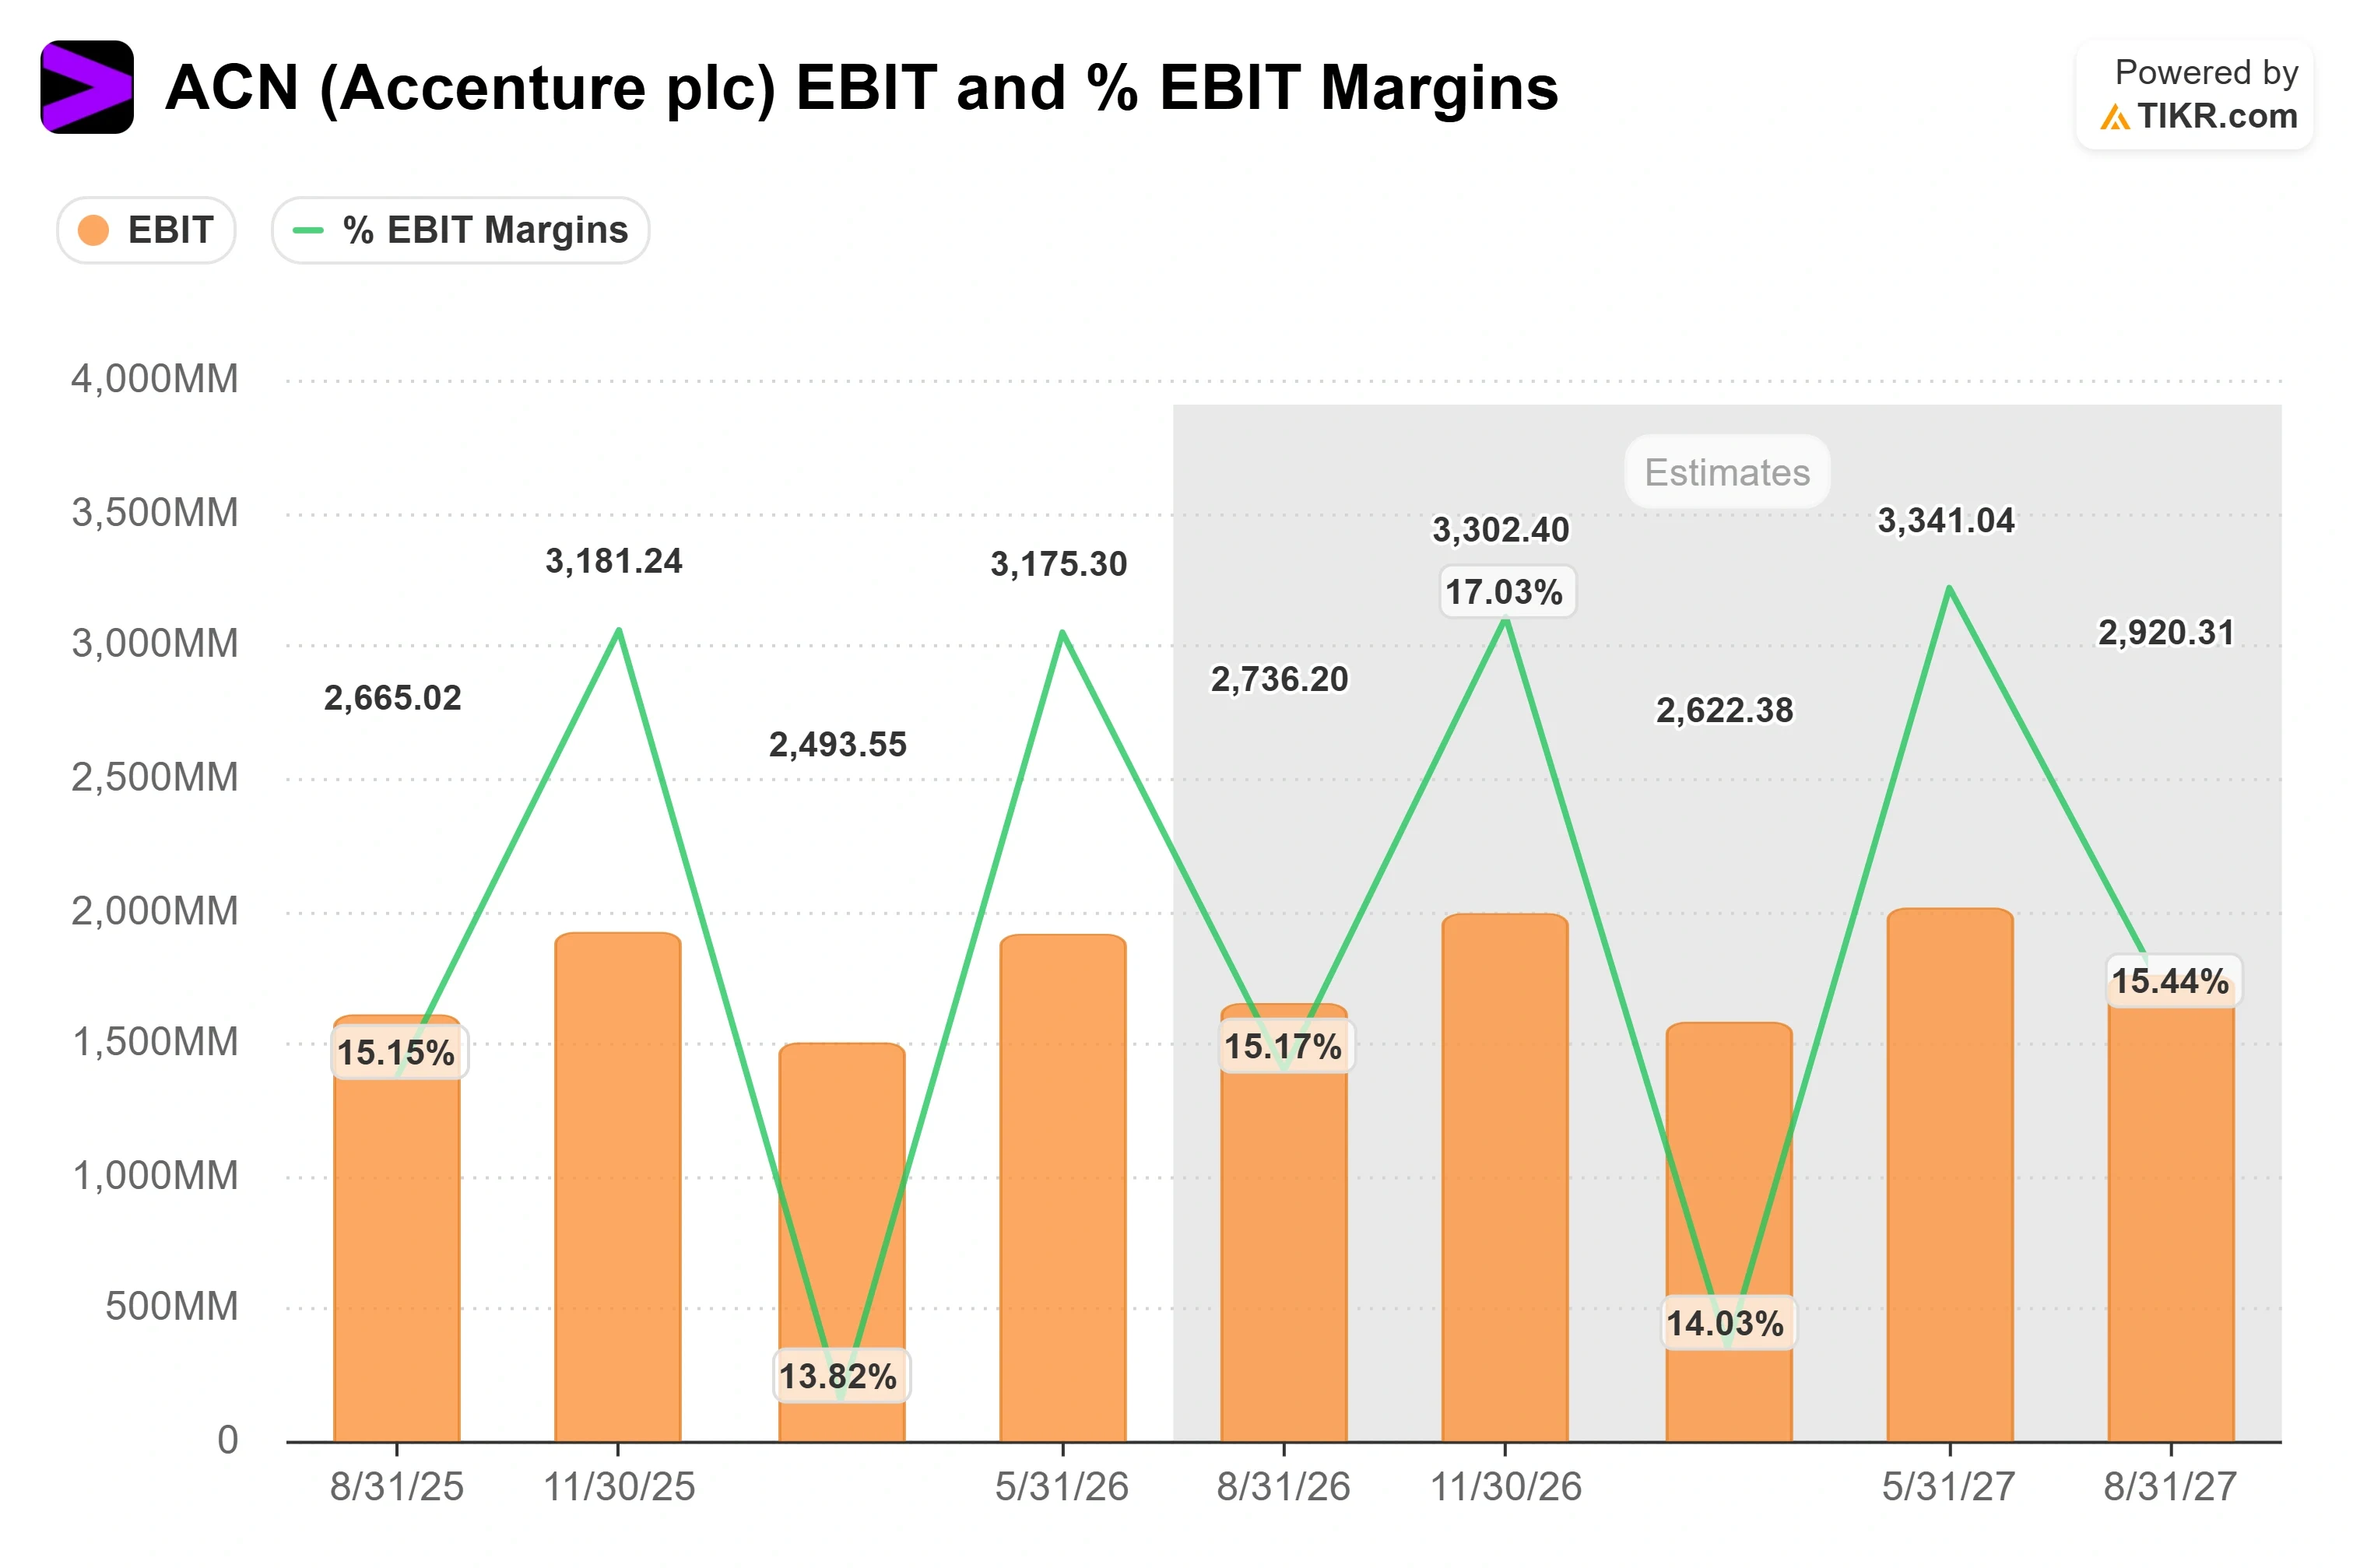
第3四半期の売上高$187億2000万ドルはウォールストリート予想をわずかに下回ったものの、調整後EPS$3.80は約2%上回り、EBITマージンは前四半期の13.82%から16.96%に上昇した(中東での$1億ドルの売上高への打撃後にもかかわらず)。売上高がほとんど動かない中で、利益は上昇を続けている。最近の取引動向は、市場がこのギャップをどう捉えているか分かれていることを示している:9月18日、アクセンチュアはAnthropicとのAI安全性に関するパートナーシップを発表し、各社が今後5年間で少なくとも$10億ドルを投資する計画を明らかにした。同じ日、グッゲンハイムは同株をニュートラルに格下げし、目標株価を撤回し、株価は約5%下落した。その後、株価は翌週の月曜日に約3%回復した。このパートナーシップは支出のコミットメントであり、計上される売上高ではない。BMOキャピタルを含む複数のアナリストは、近い将来の財務的影響は限定的だと指摘しつつも、目標株価を引き上げた。
バリュエーションに関して、アクセンチュアは次の12ヶ月の利益の約12.4倍で取引されており、IBMの約17.8倍やテック・マヒンドラの約18.4倍を下回るが、コグニザントの9.4倍やウィプロの12.4倍には近い。この割安感は、品質ではなく成長に関する疑問を反映している:アクセンチュアは投下資本利益率(ROIC)27%、粗利益率32%を記録しており、いずれも同業他社の大半よりも強い。市場は他の場所では成長に対してプレミアムを支払い、アクセンチュアについては売上高の再加速が見えるまで割り引いている。
TIKRでアクセンチュアが競合他社と比べてどうかを見る (無料です!) >>>
TIKR アドバンストモデル分析
- 現在株価: $177.41
- 目標株価 (中間ケース): ~$269
- 潜在トータルリターン: ~52%
- 年率化IRR: ~11% / 年

アクセンチュア株のアナリスト成長予測と目標株価を見る (無料です!) >>>
TIKRの中間ケースでは、アクセンチュアを約$269と評価しており、トータルで約52%の上昇余地、年率換算で約11%のリターンとなる。これを支える2つの売上高ドライバーがある:連邦政府関連事業の足かせが解消された後のミッドシングルディジット(中一桁)の有機的成長への回帰と、約$90億ドルのM&Aプログラムによる2027年度への約2%の非有機的貢献だ。マージンのドライバーは、経営陣が業務の60%超を占めると述べた固定価格契約のミックスにおける継続的なオペレーティング・レバレッジであり、純利益マージンを約11.9%から12%台前半へと押し上げる。
主なリスクは、今年を特徴づけてきたものだ:AIがアクセンチュアが請求するアドバイザリーおよびスタッフィング業務への需要を圧迫し、有機的成長が再加速せず、会社が成長を「稼ぐ」のではなく「買う」ことになる。上振れシナリオは、マージンが維持され、連邦政府関連事業とM&Aが2027年度末の成長率を押し上げ、自社の歴史的水準を下回って取引されているフランチャイズが市場で再評価されることだ。下振れシナリオは、売上高が1%から2%付近で低迷し続け、受注が落ち込み続け、成長が訪れないために株価が割安なままになることだ。
結論
10月1日には2つのラインが決まる。1つ目は、経営陣が連邦政府関連事業が成長に戻ったことを確認するかどうかだ。なぜなら、パークはまさに今四半期にその転換を約束しており、それは2027年度の成長ストーリーに関する最も明確な評価材料となるからだ。2つ目は、第4四半期の売上高が$177億5000万ドルから$184億ドルという業績見通しに対してどうなるかだ:上半分ならマクロ環境の軟化は抑制されていることを示し、下半分なら6月に投資家を怯えさせた減速が確認される。連邦政府関連事業が転換し、売上高がレンジの中間あたりなら株価は再評価される。連邦政府関連事業が依然として軟調なら、12月まではバリュートラップ(割安の罠)のままとなる。
億万長者投資家が何を買っているかを見て、スマートマネーを追従しましょう。TIKRで。
アクセンチュアに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできます。
アクセンチュアを呼び出せば、何年分もの過去の財務実績、今後数四半期の売上高と利益に関するウォールストリート・アナリストの予想、バリュエーションマルチプルの時系列での動き、目標株価が上昇傾向か下降傾向かを見ることができます。
あなたは、アクセンチュアとあなたのレーダーにある他のすべての銘柄を追跡する無料のウォッチリストを作成できます。クレジットカードは不要です。自分自身で判断するために必要なデータだけです。
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て 、スマートマネーを追従しましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。 TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買推奨でもないことにご注意ください。当社の分析は、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!