イルミナ株の主要統計
- 現在株価: $273.90
- 目標株価 (中間値): ~$412
- アナリスト平均目標株価: ~$203
- 潜在トータルリターン: ~50%
- 年率化IRR: ~10% / 年
新機能公開: TIKRの新バリュエーションモデルで、お気に入りの銘柄がどれだけ上昇する可能性があるかを発見しましょう (無料です) >>>
何が起きたのか?
イルミナ (ILMN) は9月24日に$273.90で取引を終え、単一セッションで7.25%上昇し、52週安値$88の約3倍となる52週高値をつけた。この動きは、イルミナが9月21日の取引開始前にS&P 500に採用されてから3セッション後に発生した。パッシブファンドによる強制的な買いの大部分は9月18日のリバランス終値までに消化されたため、9月24日の急騰は、新たな機械的な需要ではなく、上方修正された業績見通しに対する勢いと残存する熱意によるものと解釈される。いずれにせよ、資金の流れが急騰を説明する。しかし、ウォール街のアナリストが平均$203と評価するビジネスに、なぜ誰もが$273.90を支払うべきなのかは説明しない。
同株は現在、その平均目標株価の約35%上を取引している。指数採用と4四半期連続のアナリスト予想上回りによる簡単な利益は既に過去のものだ。したがって、ここから価格を正当化する必要があるのは、さらなる評価倍率の上昇ではなく、イルミナのマージンの持続性である。第2四半期決算説明会は、そのエンジンが維持できるかどうかについて、これまでで最も明確な見通しを投資家に与えた。
コストショックに耐えたマージン
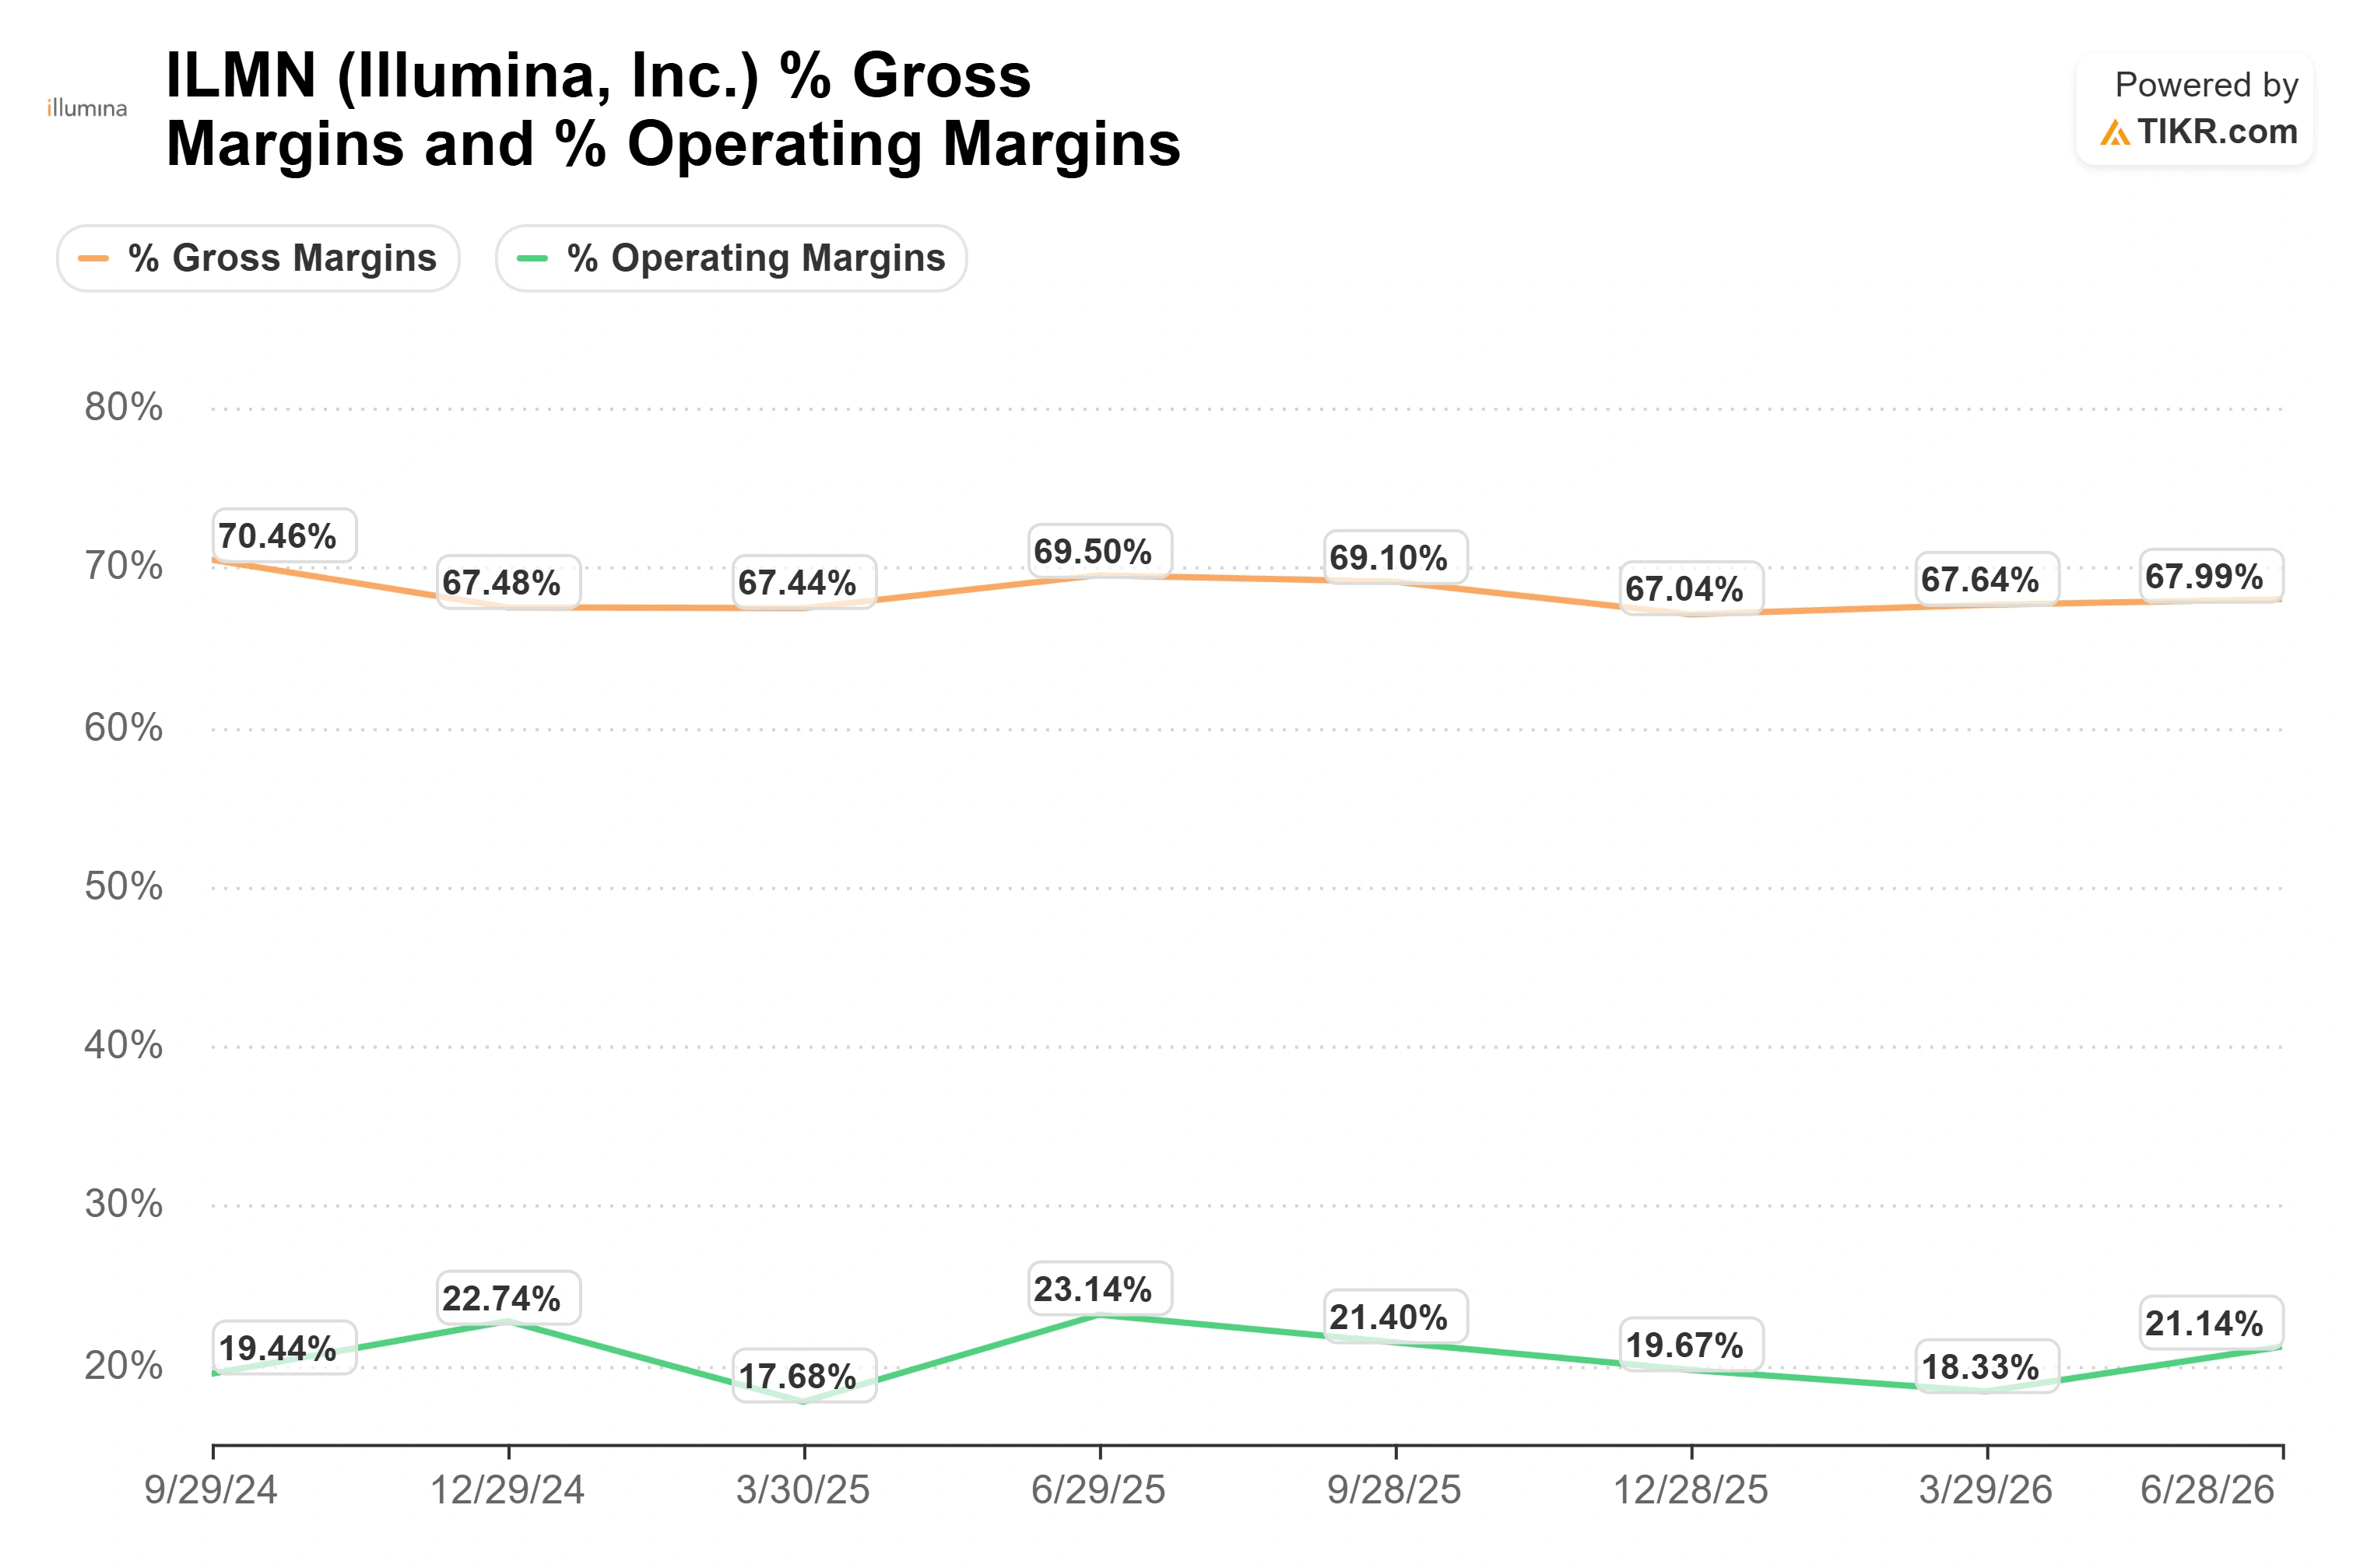
第2四半期で最も重要な数字は、非GAAP営業利益率が22.5%に達したことであり、これはイルミナが実際の投入コストショックを吸収した中での数字だ。DRAM価格は、AIデータセンターが世界のメモリ供給を消費する中で、2024年初頭から2026年末までに400%以上上昇しているとJ.P. Morgan Global Researchは報告している。シーケンサーはそのメモリを使用する。イルミナは今四半期、それに加えて高い輸送費を支払いながらも、自社のマージン見通しを上回った。
CFOのAnkur Dhingra氏は、run-rate(年間換算ペース)について正確に説明した。彼はEPSに中立な約60ベーシスポイントの繰延報酬効果に言及し、その後、「それを除くと、第2四半期の営業利益率は約23%です」と付け加えた。これが実際の営業基盤を示すため、注目すべき数字だ。粗利益率は68.2%となり、今四半期は低マージンの機器の割合が高かったにもかかわらず、計画を上回った。
また、イルミナはメモリ逼迫が進むほど価値が高まる構造的なコスト優位性を保持している。同社のシーケンサーは、AI需要に圧迫されているGPUアーキテクチャでは動作しない。Dhingra氏が述べたように、これらの機器は「GPUアーキテクチャよりも大幅に安価でコスト効率の高い、異なるアーキテクチャを使用している」。メモリとコンピュートコストが焦点となる市場において、その最悪の影響から隔離されたプラットフォームは真の優位性であり、現在の株価はこれをほとんど評価していない。
イルミナ株の過去の実績と将来予測を見る (無料です!) >>>
経営陣はマージンの上方修正を示唆
イルミナは第3四半期の営業利益率を約24%と見通し、第2四半期の基盤より約150ベーシスポイント高い水準を示した。これは、より高付加価値の消耗品の組み合わせと、下半期の第2波コスト削減策によるものだ。年間営業利益率の見通しは23.4%から23.6%のまま維持し、年間調整後EPSを$5.30から$5.40に上方修正し、中間値で11%の増加となった。
シーケンシング消耗品(機器が稼働するたびに使用される定期的なキット)は、機器よりも高いマージンを持ち、数四半期にわたるNovaSeq Xの高い設置台数を受けて、現在ははるかに大きな設置ベースから成長している。臨床市場(消耗品売上の約65%)は、中国を除いて15%成長し、米国・カナダ地域では20%以上で推移した。機器は意図的に高いペースで設置され(マージンは低い)、キャパシティ構築が図られた。マージンが戻ってくるのは消耗品であり、経営陣はその利益の大部分が2027年に実現すると期待している。資本還元はこの自信を裏付ける:イルミナは今四半期に約1億2200万ドルの自社株を買い戻し、なお約18億ドルの買い戻し枠が残っており、ネット負債はEBITDAの約1.1倍に近い。
競合他社と比較すると、プレミアムは顕著だ。イルミナはNTM(今後12ヶ月)EV/EBITDAで30倍で取引されているのに対し、より大きく多様化しているサーモフィッシャーは22倍、アジレントは21倍だ。イルミナの将来EBITDAマージンはどちらよりも速く拡大しており、これはある程度のプレミアムを支持する。しかし、その倍率でサーモフィッシャーより35%多く支払うことを正当化するかどうかはより難しい問題であり、現在の株価が問いかけていることだ。

TIKRでイルミナが競合他社と比較してどのようにパフォーマンスしているかを見る (無料です!) >>>
TIKR 高度モデル分析
- 現在株価: $273.90
- 目標株価 (中間値): ~$412 (2030年までに)
- 潜在トータルリターン: ~50%
- 年率化IRR: ~10% / 年

アナリストの成長予測とイルミナ株の目標株価を見る (無料です!) >>>
現在の$273.90の参入価格で実行した場合、TIKRの中間ケースモデルはイルミナを2030年までに約$412と評価する。これはウォール街の平均目標株価$203よりも建設的な見方であり、この乖離こそが同株が議論に値する理由そのものだ。
収益のドライバー: 拡大したNovaSeq X設置ベースを通じた中二桁の臨床消耗品成長に加え、2027年までのマルチオミクスポートフォリオ(StrataMap SpatialおよびSomaLogicプロテオミクス)からの1〜2ポイントの追加成長
マージンのドライバー: 消耗品の組み合わせシフトによる純利益率の22%から23%への上昇
主なリスク: 研究および学術エンドマーケットは依然として減少しており、米国の資金調達が四半期末に改善したにもかかわらず、経営陣は回復を宣言しなかった
上振れ要因: 臨床転換が複利効果を発揮し、マージンが示唆通りに拡大し、利益が倍率に見合うまで成長する
下振れ要因: ウォール街の平均を大幅に上回って取引されているため、消耗品の引き込み、メモリコスト、または中国でのわずかなつまずきも緩衝材がほとんどない
結論
次の真の試練は10月下旬の第3四半期決算発表であり、注目すべき数字は営業利益率だ。経営陣は約24%と見通している。これを達成すれば、組み合わせシフトとコスト削減策が着地し、第2四半期の22.5%が底値でありピークではなかったことが確認される。23%を下回る数字は、メモリと輸送費が経営陣が示唆した以上に厳しく影響していることを示し、将来EBITDAの30倍で取引されるこの株は、マージンの予想外れを吸収するようには価格設定されていない。勢いがイルミナを52週高値に導いた。
億万長者投資家が何を買っているかをTIKRで見て、スマートマネーを追従しましょう。
イルミナに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできる。
イルミナを呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期に予想する収益と利益、時間の経過に伴うバリュエーション倍率の動き、目標株価が上昇傾向か下降傾向かがわかる。
イルミナを監視対象リストの他のすべての銘柄と一緒に追跡する無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で決断するために必要なデータだけだ。
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て 、スマートマネーを追従しましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。 TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!