

V株の主要統計
- 過去1週間のパフォーマンス: +1.7%
- 52週間レンジ: $294 ~ $386
- バリュエーションモデルによる目標株価: $502
- 潜在的上昇余地: 36.5% (2.0年間)
TIKRのバリュエーションモデルでVisaの今後2年間を5年分のアナリスト予想でマッピング(無料) >>>
Visa、ステーブルコインと湾岸地域での地歩を固める
Visa (V) 株は過去1週間で約1.7%上昇し、月曜日に$368付近で取引を終えました。同株は現在、52週間高値$386の5%以内で取引されています。最近のニュースがVisaの成長余地を強化したため、投資家は10月27日発表の会計年度決算を控えて株式を保有し続けることに安心感を抱いているようです。
今週、新しいVisaの調査が注目を集めました。それによると、銀行のような保護が追加されると、米国での国境を越えた送金にステーブルコインを使用する意向が36%から56%に跳ね上がることがわかりました。ステーブルコインは米ドルなどの通貨にペッグされたデジタルトークンです。つまり、真の障壁は信頼であり、これは規制されたネットワークとしてのVisaの強みに直接的に作用します。
Visaはまた、サウジアラビアへの進出を深めました。同社はリアルタイム送金サービス「Visa Direct」をサウジアラビアの3つの主要銀行と拡大しました。同国でのVisa Directによるカード取引は前年同期比50%以上増加しました。また、サウジアラビア中央銀行はVisaのプラットフォームをオンライン決済の現地処理に認定しました。
これらの動きは、第3四半期(会計)で純収益が14%増の116億ドル、調整後EPSが11%増の$3.32となった好調な業績に続くものです。決算説明会で、ライアン・マクイナニーCEOは「四半期の支払い額は、実質ベースで前年同期比10%増加し、4兆ドルを突破しました。これはVisaの歴史上初めてのことです」と述べました。V株がこの上昇を維持するならば、10月の決算はその勢いを確認する必要があるでしょう。
10月27日以前にVisaの会計年度2027年のコンセンサス予想をTIKRでプレビュー(無料) >>>
Visa、自らの歴史と比較しても割安に見える

9/30/28までに実現すると仮定したバリュエーションモデルの前提条件の下で、同株は以下の要素を用いてモデル化されています:
- 売上高成長率 (CAGR): 11.9%
- 営業利益率: 67.7%
- エグジットP/E倍率: 25.1倍
これらのインプットに基づき、モデルは目標株価を$502と推定しています。これは現在の株価$368からの総リターンが36.5%、今後2.0年間の年率リターンが16.7%であることを意味します。
年率16.7%のリターンは15%の基準を上回っており、これは真に割安な銘柄であることを示唆しています。これは記録的高値付近で取引されている企業としては異例のことです。説明は単純です:株価よりも利益の成長が速かったため、バリュエーションが圧縮されたのです。
Visaは来期の利益に対して25.4倍のP/Eで取引されています。これは5年平均P/Eの26.7倍、10年平均の28.5倍と比較されます。モデルは倍率が回復せず25.1倍で維持されると仮定しているため、リターンはほぼ完全に利益成長からもたらされることになります。
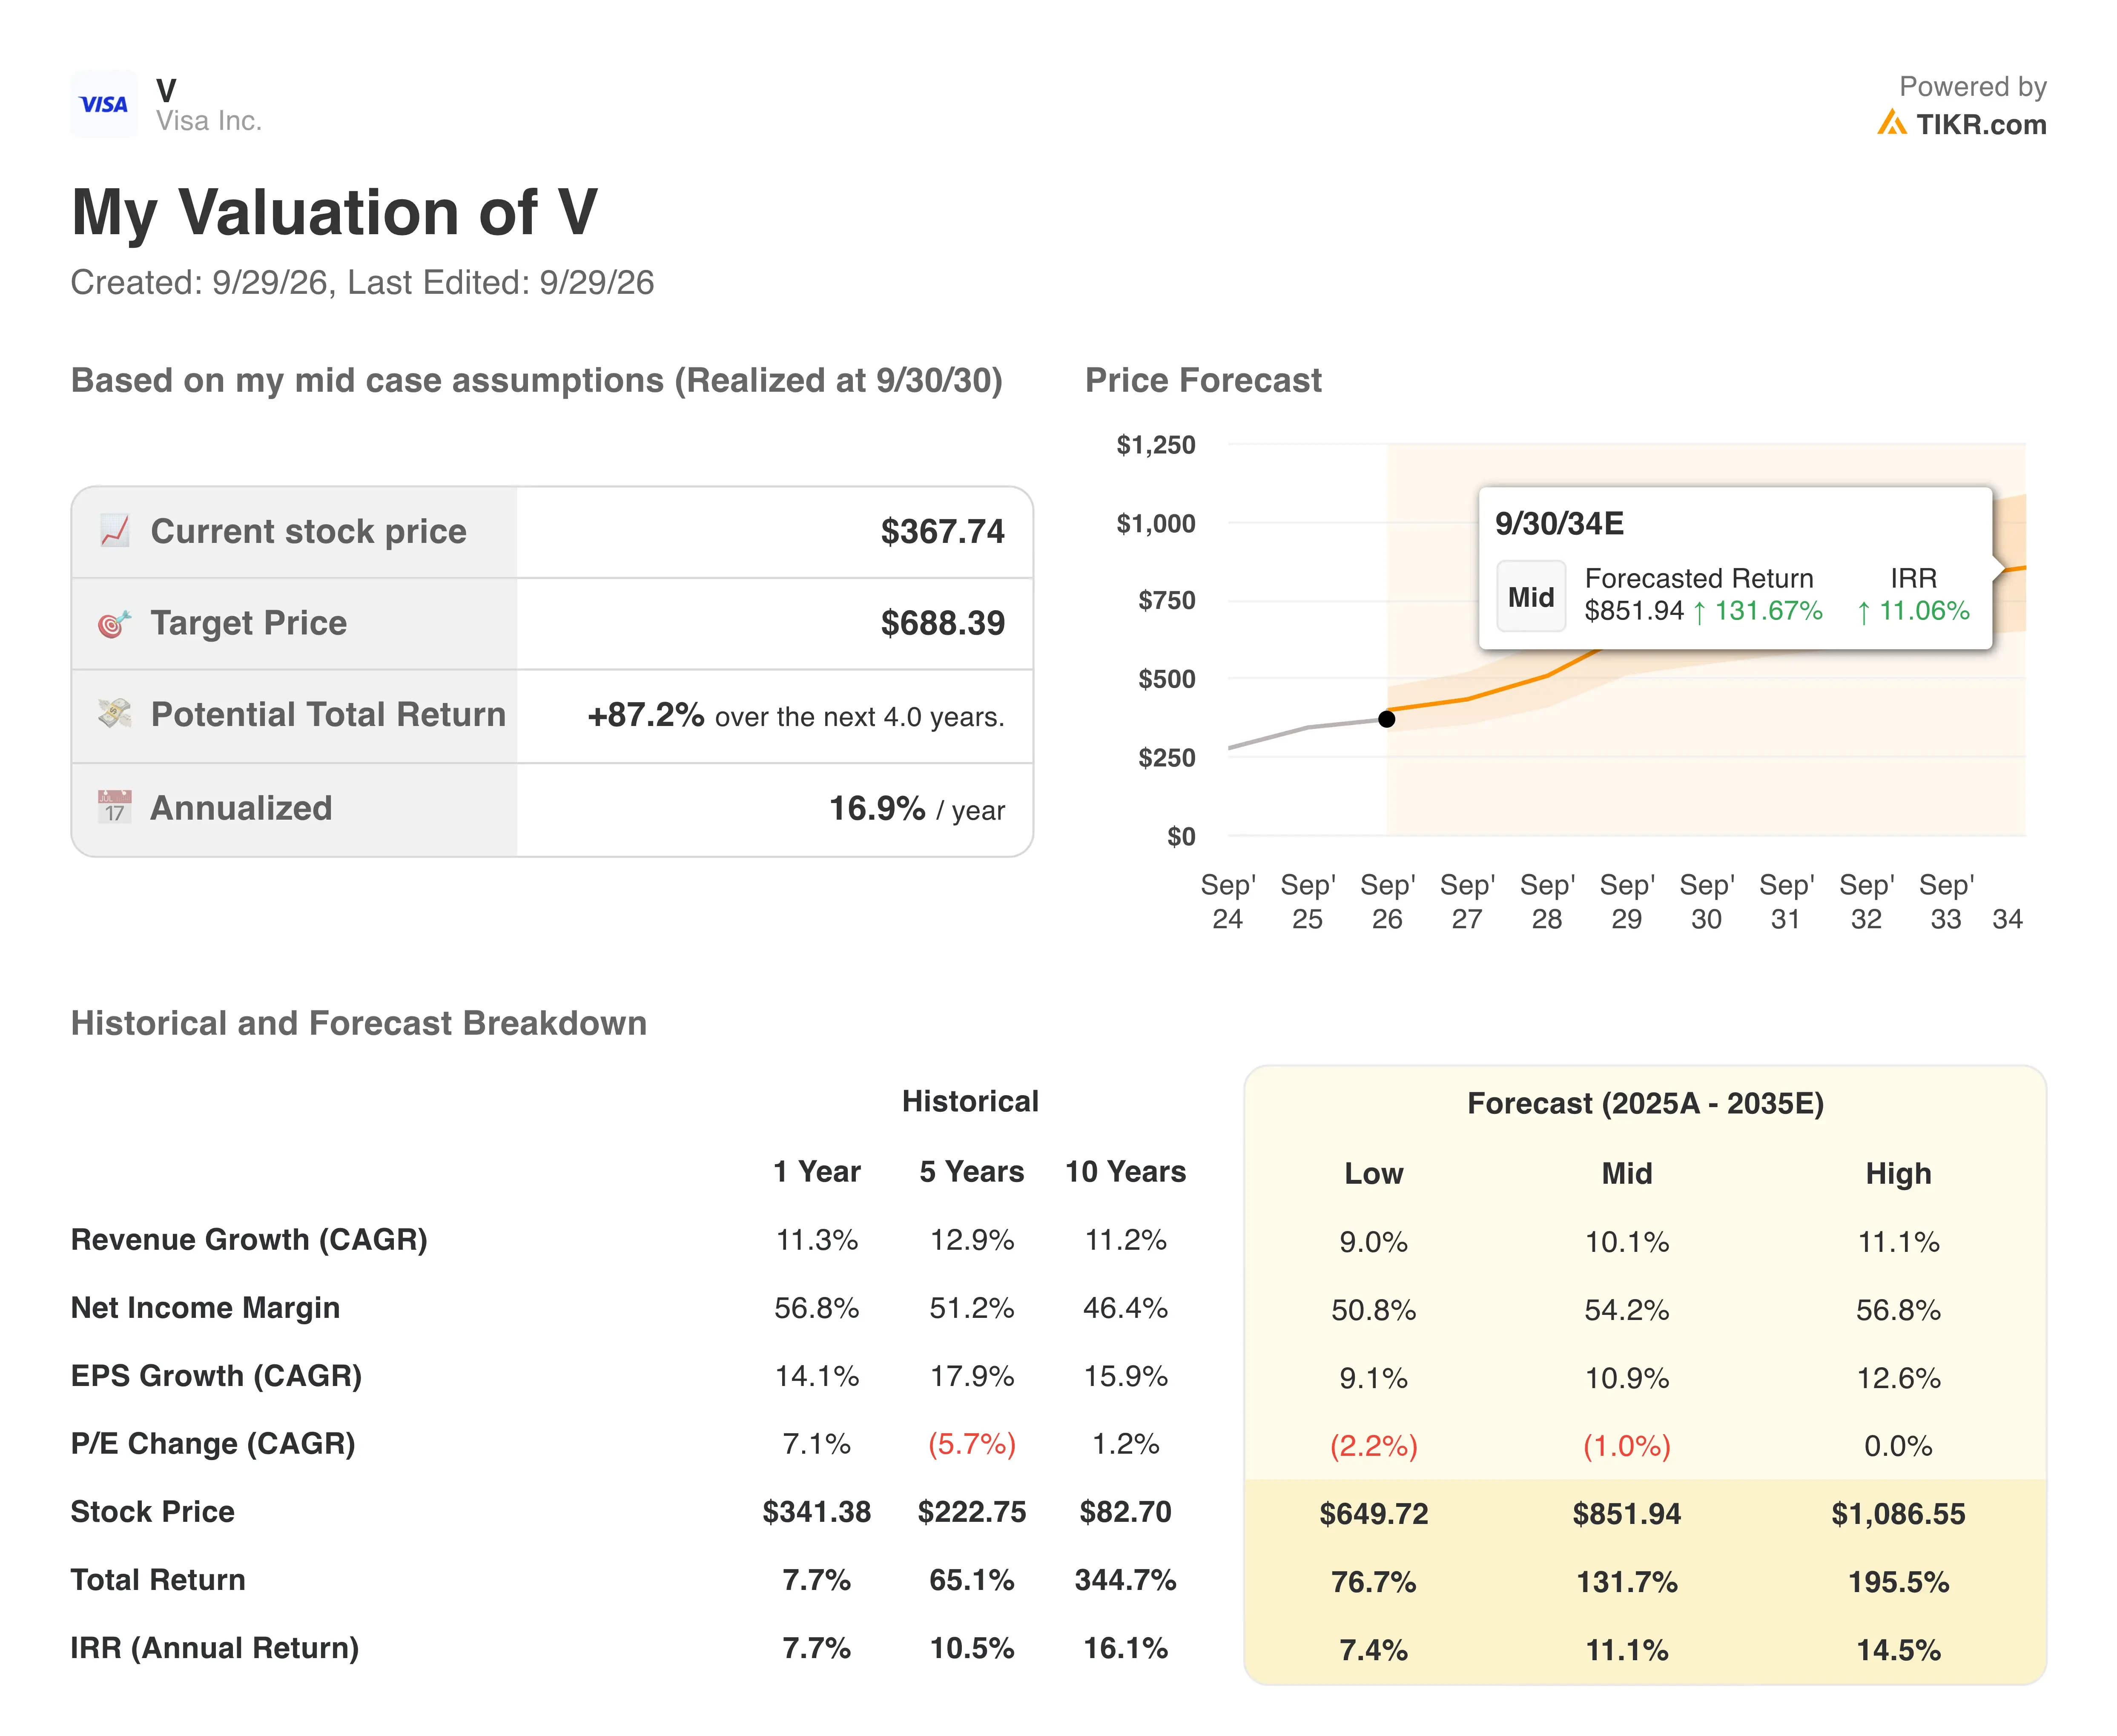
年率11.9%の売上高成長は、Visaの最近の実績と一致しています。売上高は過去1年で11.3%、過去5年間で年率12.9%成長しました。付加価値サービスが急速に拡大しているため、アナリストは今後2年間で年率12.7%の成長を予想しています。不正対策ツールやデータ分析などのこれらのサービスは、前四半期に34%成長しました。
しかし、マージンには誤差の余地がほとんどありません。67.7%の営業利益率は、Visaが売上高1ドルあたり約68セントを営業利益として確保することを意味します。比較すると、Mastercard (MA) は前四半期に調整後営業利益率61.1%を記録しました。モデルはVisaのマージンを横ばいとしていますが、これは今年の7%の人員削減の後では妥当に見えます。
MastercardはVisaのペースに並び、AmExは範囲を拡大
MastercardはVisaの最も近い競合であり、両社はほぼ同じペースで成長しています。第2四半期、Mastercardの純収益は14%増の93億ドル(通貨調整ベースでは12%増)となりました。Visaは第3四半期(会計)で同じ14%の見出し成長を記録しました。しかし、Visaは純収益116億ドルを生み出し、Mastercardより約25%多くなっています。
最も明確な差はサービス分野に現れています。Visaの付加価値サービス収益は34%増の38億ドルに成長した一方、Mastercardの同等セグメントは20%増の約38億ドルに成長しました。両ユニットは現在ほぼ同じ規模ですが、Visaの方がより速く成長しています。また、Mastercardの調整後営業利益率61.1%は、過去12か月間のVisaの66.9%を依然として下回っています。
アメリカン・エキスプレス (AXP) は異なる方法で競合しています。なぜなら、同社はカードを発行し、直接資金を貸し出すからです。今週、同社はカード受け入れ店舗数が世界中で1億9,000万か所を超えたと発表しました。これはVisaの長年の強みの一つを狭めるものです。一方、Visa、Mastercard、Ant Internationalは、決済を行うAIエージェントのための信頼フレームワークを共同で構築しており、競合他社も業界全体にとって共通のルールが有益であると明確に認識していることがわかります。
堅調な支払い額と国境を越えた成長が株価を復活させられるかどうかを明らかにする >>>
V株の今後の 推進力は何か?
10月27日の会計年度決算が次のカタリストです。Visaは第4四半期(会計)の純収益成長について、通貨調整後の低二桁の高水準をガイダンスとして示しています。投資家はまた、会計年度2027年の業績見通しを初めて知りたいと考えています。確信に満ちた見通しは、株価を$386の高値に向けて押し上げる可能性があります。
エージェント型コマースが最大の長期的なテーマです。この用語は、ユーザーに代わって買い物や支払いを行うAIアシスタントを指します。VisaはOpenAIと協力している一方、Mastercardは独自のエージェント型決済オプションを展開しています。セキュリティルールを設定する者が、その将来の支出の大きなシェアを獲得する可能性があります。
コストは短期的な変動要因です。Visaは約2,600人(従業員の約7%)の削減に関連する5億6,300万ドルの退職金費用を計上しました。経営陣はこれらの節約分をステーブルコインとエージェント型コマースに再投資する計画であり、マージンはすぐには跳ね上がらないかもしれません。
規制は常に背景にあるリスクです。英国の決済システム規制当局は、VisaとMastercardの収益性報告に関する協議を計画しています。直ちにコストがかかるものではありませんが、この種の監視は長期的に価格設定力を制限する可能性があります。
Visaの決算修正と目標株価をリアルタイムで追跡(TIKRで無料) >>>
Visaに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家品質の財務データへの無料アクセスを提供します。
Vを呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期の売上高と利益に何を期待しているか、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかります。
あなたは無料のウォッチリストを作成してVを追跡し、あなたのレーダーにある他のすべての銘柄と一緒に管理できます。クレジットカードは不要です。必要なのは、自分自身で判断するために必要なデータだけです。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして意図されたものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!




