WMT株の主要統計
- 過去1週間のパフォーマンス: -1.6%
- 52週間レンジ: $99 ~ $135
- バリュエーションモデル目標株価: $128
- 潜在的上昇余地: 2.3年で17.5%
TIKRでウォルマートのプレミアム評価と5年間のアナリスト予想を比較検討(無料) >>>
ウォルマートの決算上方修正も、投資家の信頼はまだ取り戻せず
ウォルマート(WMT)株は過去1週間で約1.6%下落し、月曜日に約$109で取引を終えた。現在の株価は52週間高値の$135から約20%下回っている。このギャップは8月に開いたもので、ウォルマートが第2四半期決算を発表した日に株価は8.9%下落し$104となった。それ以降、回復は緩やかで不安定だ。
8月の売りは売上の弱さが原因ではなかった。売上高は5.9%増の1,879億ドル、調整後EPSは19.1%増の$0.81、世界のeコマースは23%成長した。しかし、投資家は関税払い戻しが利益を水増ししたため、この上方修正の質に疑問を呈した。これらの払い戻しは、緊急通商権限に基づいて徴収された輸入関税の一時的な返還である。
経営陣は依然として自信を見せている。決算説明会で、ジョン・ファーナーCEOは「広告、マーケットプレイス、会員制サービスといった成長の速い事業が、今やコアとなる店舗事業を強化し合っているのを見て、私は以前にも増して強気だ」と述べた。また、ウォルマートは通期の業績見通しを上方修正し、調整後EPSを$2.80~$2.87と予想した。
最近のニュースは方向性というよりは状況を補足するものだった。ウォルマートは、サプライヤーデータプラットフォーム「Scintilla」を、空棚などの問題を警告するAIツールにアップグレードしている。一方、2人の上院議員が連邦取引委員会(FTC)に対し、同社のチャットボット「Sparky」が「Made in USA」表示をどのように扱っているか調査するよう要請した。今後、株価には関税払い戻しがなくなった後も利益が成長し続けるという証拠が必要だ。
TIKRでウォルマートの第3四半期予想が8月以降どのように推移したか確認(無料) >>>
WMT株は割安か?
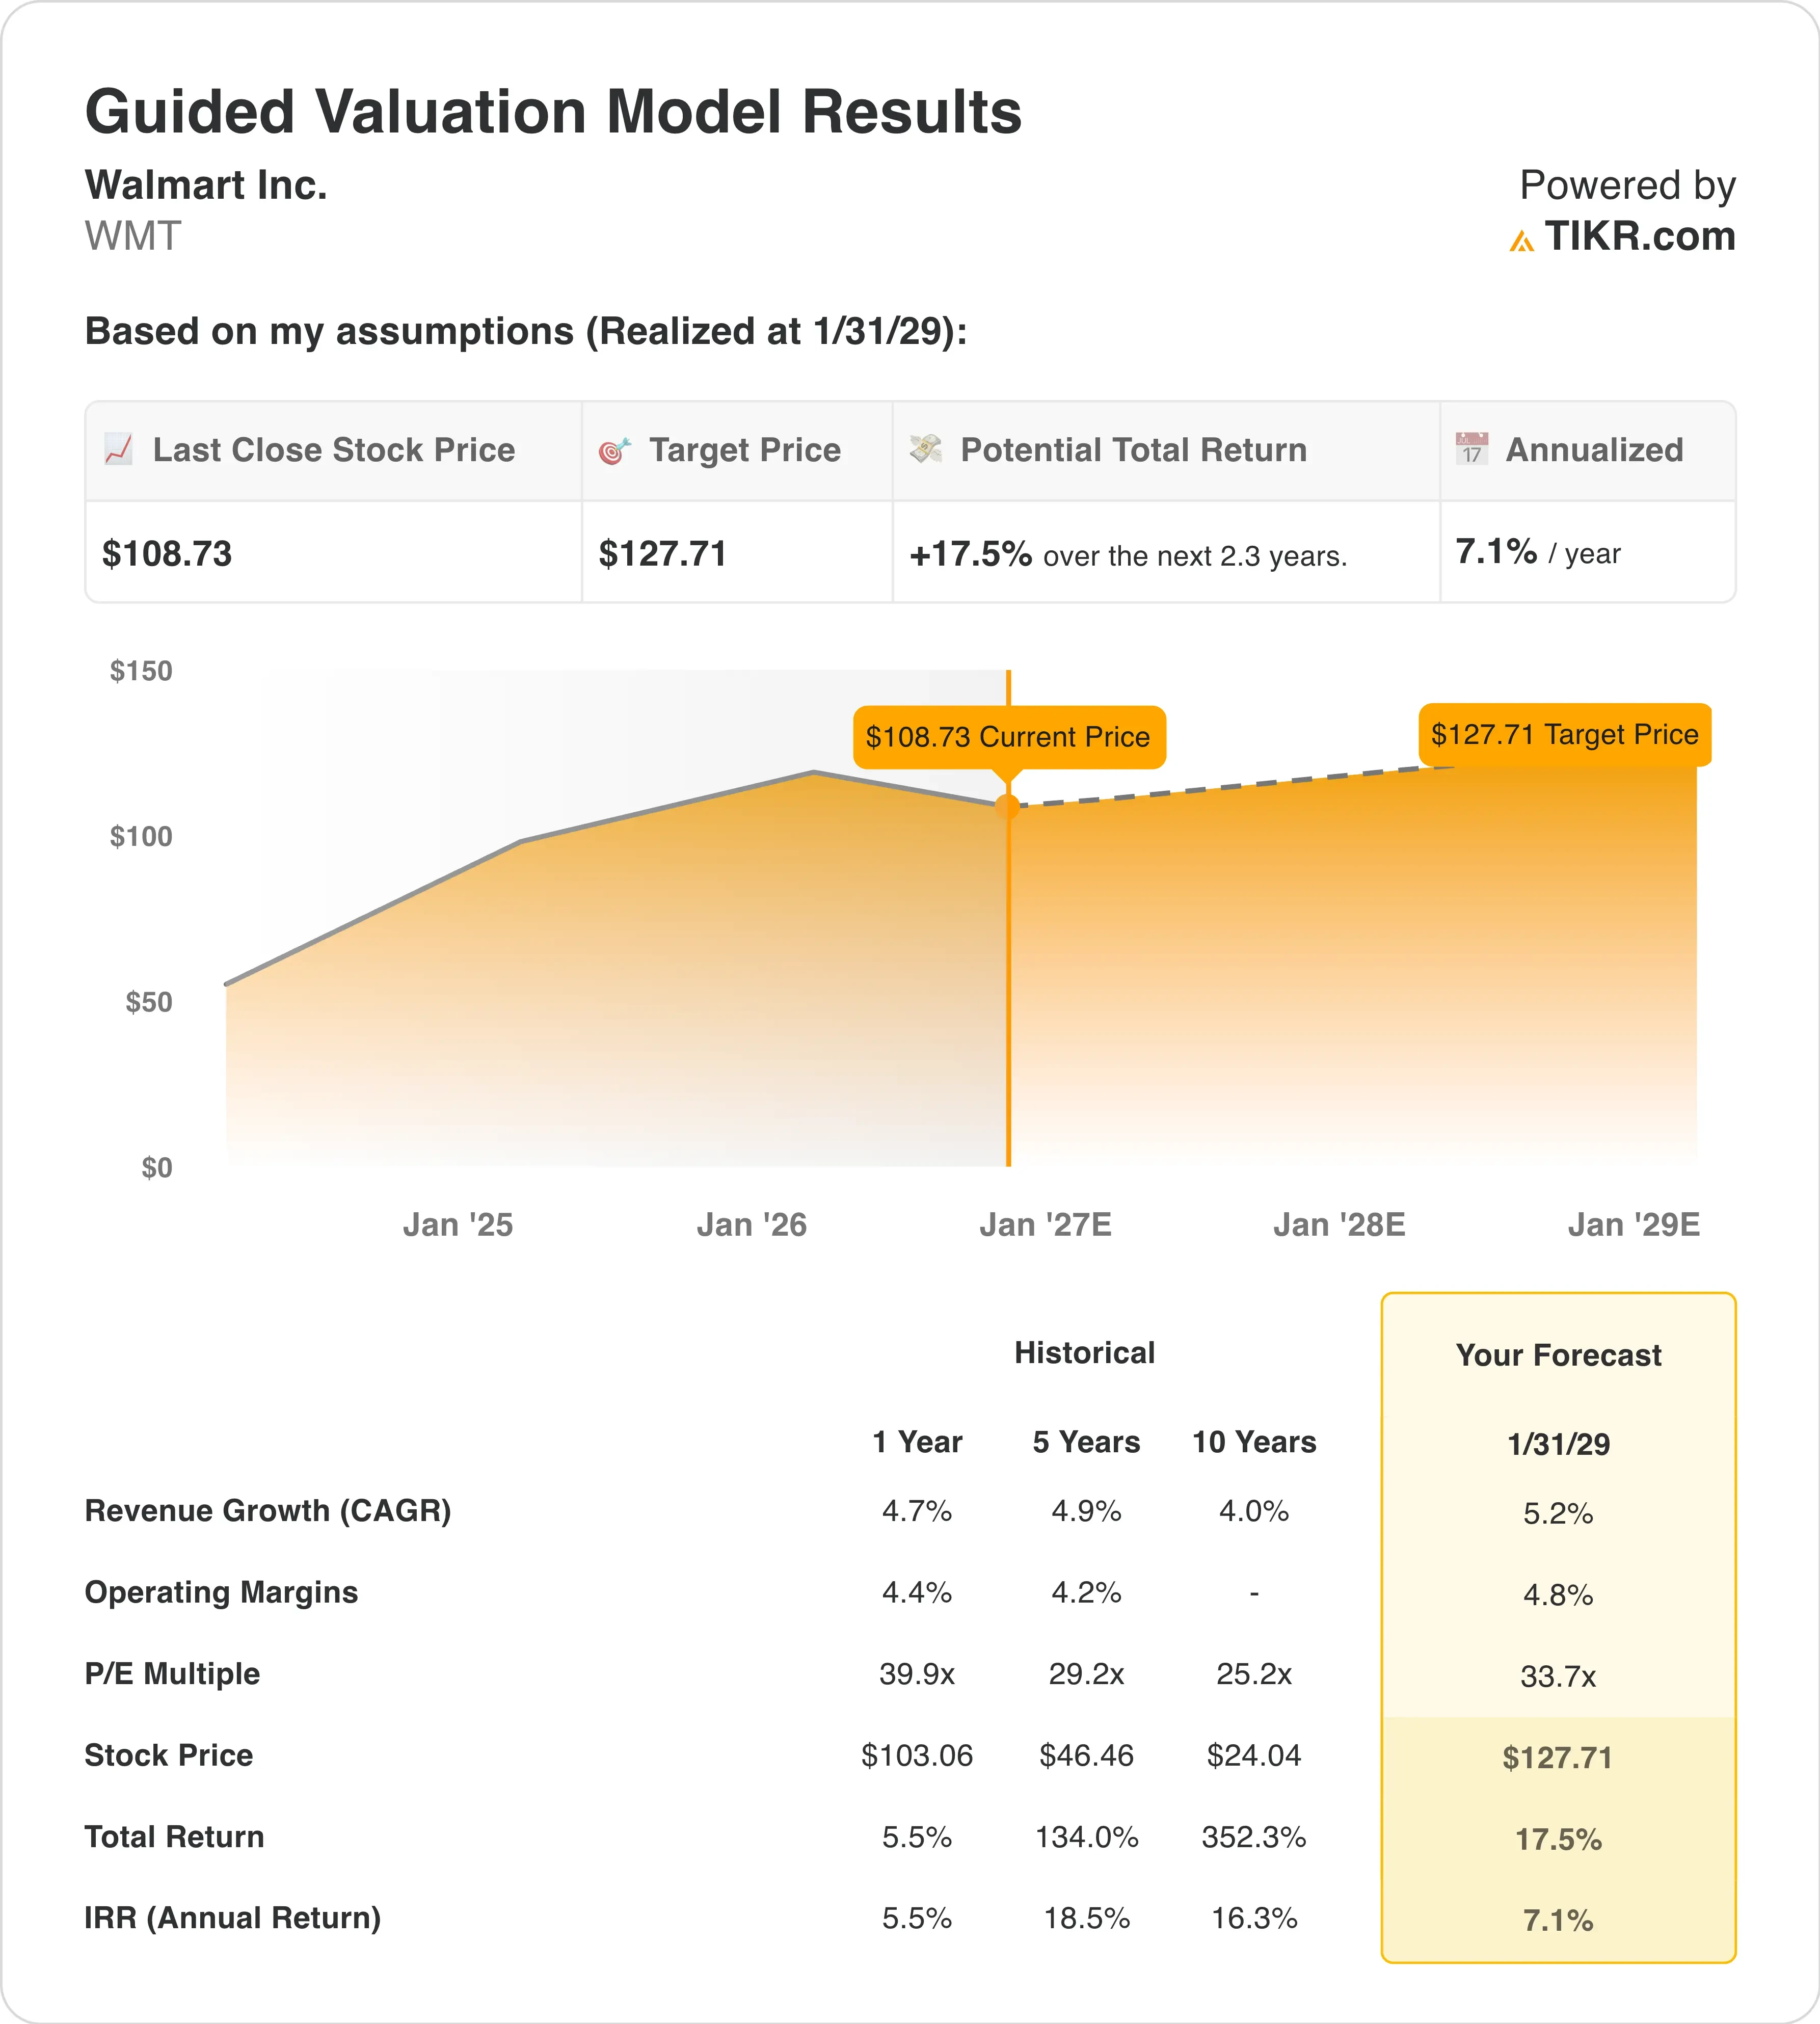
2029年1月31日までに実現すると仮定したバリュエーションモデルの前提条件の下で、この株は以下の要素を用いてモデル化されている:
- 売上高成長率(CAGR): 5.2%
- 営業利益率: 4.8%
- エグジットP/E倍率: 33.7倍
これらの入力値に基づき、モデルは目標株価を$128と推定している。これは現在の株価$109からの総リターンが17.5%、今後2.3年間の年率リターンが7.1%であることを意味する。
7.1%の年率リターンは10%という基準を下回るため、ウォルマートは現在の価格では適正に評価されているように見える。問題は事業そのものではなく、参入時の倍率にある。ウォルマートは来年の予想利益に対して36.3倍で取引されており、これは10年平均P/Eの25.2倍と比較して高い。
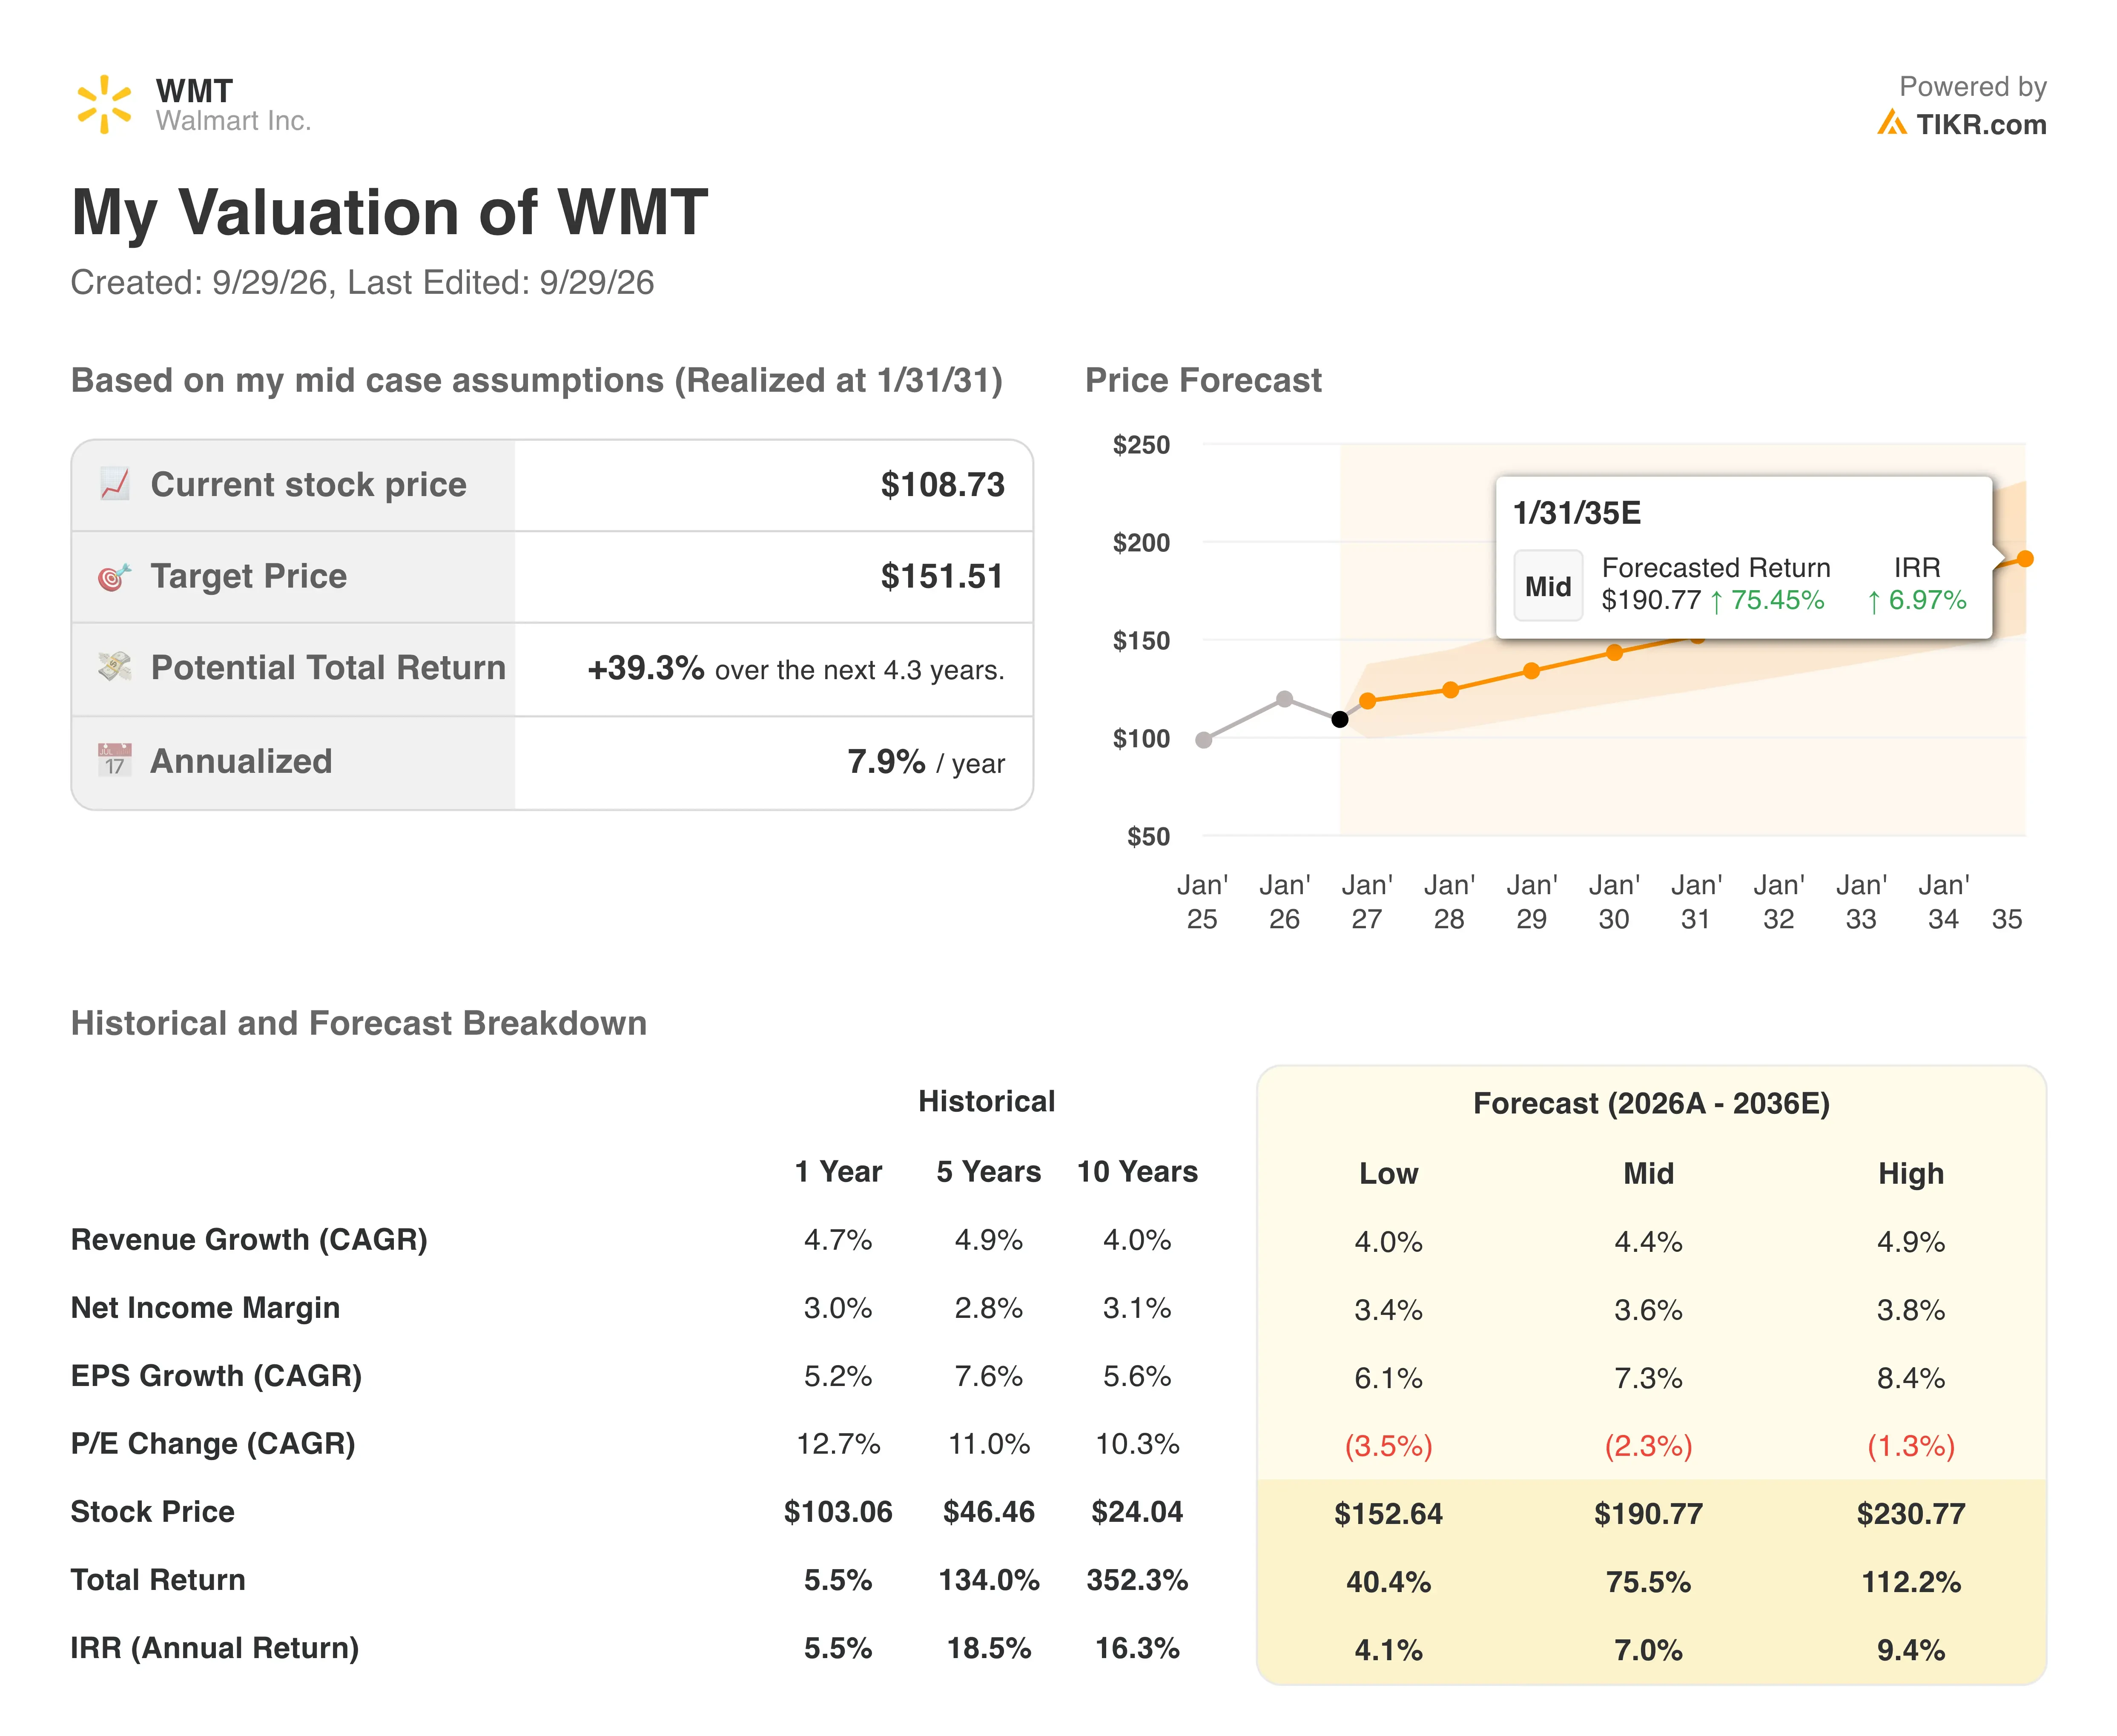
このモデルは、2029年初頭までにそのプレミアムが33.7倍に縮小すると仮定している。それでも5年平均の29.2倍を大きく上回っているが、これは投資家が現在、ウォルマートの広告収入や会員収入を評価しているためだ。これらの収入源は食料品よりもはるかに高い利益率を稼ぎ出すため、ある程度のプレミアムは正当化される。
売上高成長率が年率5.2%というのは、ウォルマートの過去5年間の実績である4.9%に近い。一方、営業利益率は過去1年間の4.4%から4.8%に上昇する。この改善は、eコマースの配送ルートがより効率化されることで収益性が高まることに依存している。
比較すると、コストコ(COST)は予想利益に対して40.5倍で取引されており、ターゲット(TGT)は前四半期の同店舗売上高が3.8%成長した。ウォルマートは価格面では両者の中間に位置するが、米国内での成長はターゲットに近い。したがって、この株は安定した売上だけでなく、利益率の拡大によって二桁のリターンを獲得する必要がある。
コストコとターゲットがより高いハードルを設定
コストコは、ウォルマートと同様にプレミアム評価を受けている競合だ。その予想P/E倍率40.5倍はウォルマートの36.3倍を上回るが、アナリストはより速い成長も予想している。コストコの売上高は今後2年間で年率7.9%成長すると予測されており、ウォルマートの5.5%を上回る。また、コストコの調整後同店舗売上高は、ガソリンと為替効果を除くと、最新四半期で6.7%増加した。
ターゲットは巻き返しを図っている。第2四半期の同店舗売上高は3.8%増加し、ウォルマート米国の2.6%を上回り、店舗来客数も3.6%増加した。また、ターゲットは今年の営業利益率が払い戻しを除いて約5.1%に達すると見込んでいる。これは、過去12か月間のウォルマートの営業利益率3.9%と比較される。
アマゾン(AMZN)は人件費とスピードの面で圧力をかけている。同社は今月、米国のオペレーション労働者の最低時給を$1引き上げ$20とした。これにより、ウォルマートを含む競合他社は、賃金コストとサービス水準のバランスを取らざるを得なくなる。それでも、ウォルマートの競争優位性(モート)はその規模にあり、何千もの店舗が急速に成長するオンライン事業の配送拠点として二重の役割を果たしている。
解読:ウォルマートのeコマースと広告収入の成長が、鈍化する同店舗売上高を相殺できるか >>>
WMT株の今後の 推進力は何か?
11月19日の第3四半期決算が次のチェックポイントだ。ウォルマートは売上高成長率を3.0%~3.75%、調整後営業利益成長率を2.0%~4.0%と予想している。この利益成長の鈍化は、関税払い戻しが価格引き下げに再投資されることを反映している。また、インド最大のショッピングイベントであるFlipkartの「Big Billion Days」セールのタイミングシフトも、売上高成長率から1ポイント以上を削る。
ホリデー需要は追い風となりそうだ。アドビは、割引が買い物客を惹きつけるため、米国のオンライン・ホリデー売上高が6.7%成長すると予測している。ウォルマートのeコマースは店舗よりもはるかに速く成長しているため、デジタルシーズンが好調であれば、売上と利益率の両方を押し上げる可能性がある。
ヘルスケアは新たな成長分野だ。ウォルマートとSCAN Health Planは、2つの州で共同ブランドのメディケア・アドバンテージ商品を計画しており、加入受付は10月15日に開始される見込みだ。メディケア・アドバンテージは、高齢者が従来のメディケアの代わりに選択できる民間保険である。現在は小規模だが、ウォルマートのより付加価値の高いサービスへの進出を深めるものだ。
コスト面の逆風は依然としてリスクだ。ウォルマートは今年、燃料コストが20億ドル以上増加すると見込んでいる。したがって、投資家は広告と会員サービスの成長がこの圧力を相殺できるかどうかに注目するだろう。
ウォルマートのホリデー四半期予想の更新を追跡(TIKRで無料) >>>
ウォルマートに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家品質の財務データへの無料アクセスを提供する。
WMTを呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期に予想する売上高と利益、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかる。
あなたは無料のウォッチリストを作成してWMTを追跡し、他のすべての注目銘柄と一緒に管理できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。私たちはTIKR Terminalの投資データとアナリストの予想に基づいてコンテンツを作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!