INTC株の主要統計
- 過去1週間のパフォーマンス: -5.4%
- 52週間レンジ: $33 to $142
- バリュエーションモデルによる目標株価: $141
- 潜在的上昇余地: 21.6% (2.3年後まで)
TIKRの無料バリュエーションモデルで、アナリストの5年間予測を用いてインテルの巻き返しの算定を確認する (無料です) >>>
歴史的な巻き返しの後、インテルは一服
インテル (INTC) 株は過去1週間で約5.4%下落し、月曜日には$116付近で取引を終えた。下落の大半は1セッションで発生し、同株は5.7%下落した。業績見通しや需要に関する変更がこの動きを引き起こしたわけではない。代わりに、過去1年間で246%上昇した後の利益確定売りが行われたようだ。
この上昇は単純な考えに基づいている:AIにはグラフィックスチップ以上のものが必要だということだ。AI Infra Summitで、CEOのLip-Bu Tan氏は、自律的に計画・行動するソフトウェアであるエージェンシックAIによってCPU需要が高まっていると述べた。CPUはサーバーの一般的な頭脳であり、その作業を調整する。したがって、インテルは単一の高性能チップではなく、オープンで完全なシステムアプローチを提案している。
数字はその提案を裏付けている。第2四半期の売上高は25%増の161億ドルとなり、データセンター売上高は59%増の63億ドルに跳ね上がった。決算説明会で、CFOのDavid Zinsner氏は「顧客は引き続き、強固で持続可能な支出環境を示している」と述べた。また、供給が需要に追いついていないため、インテルはサーバー顧客と10件の複数年契約を締結している。
メモリ分野からの刺激もセンチメントを後押しした。インテルが2021年に完了した取引でSKハイニックスに売却したストレージ事業であるSolidigmが、最大1,500億ドルでのIPOを検討していると報じられた。この数字は、投資家がAIデータセンター資産をどれだけ高く評価しているかを示しているが、インテルは直接的な恩恵を一切受けていない。INTC株が再び上昇を始めるには、10月の決算で供給が需要に追いつきつつあることを示す必要がある。
10月22日までに、ウォールストリートの予測とインテルの第3四半期業績見通しを比較する (無料です) >>>
インテルのバリュエーションは既に大幅な回復を織り込んでいる
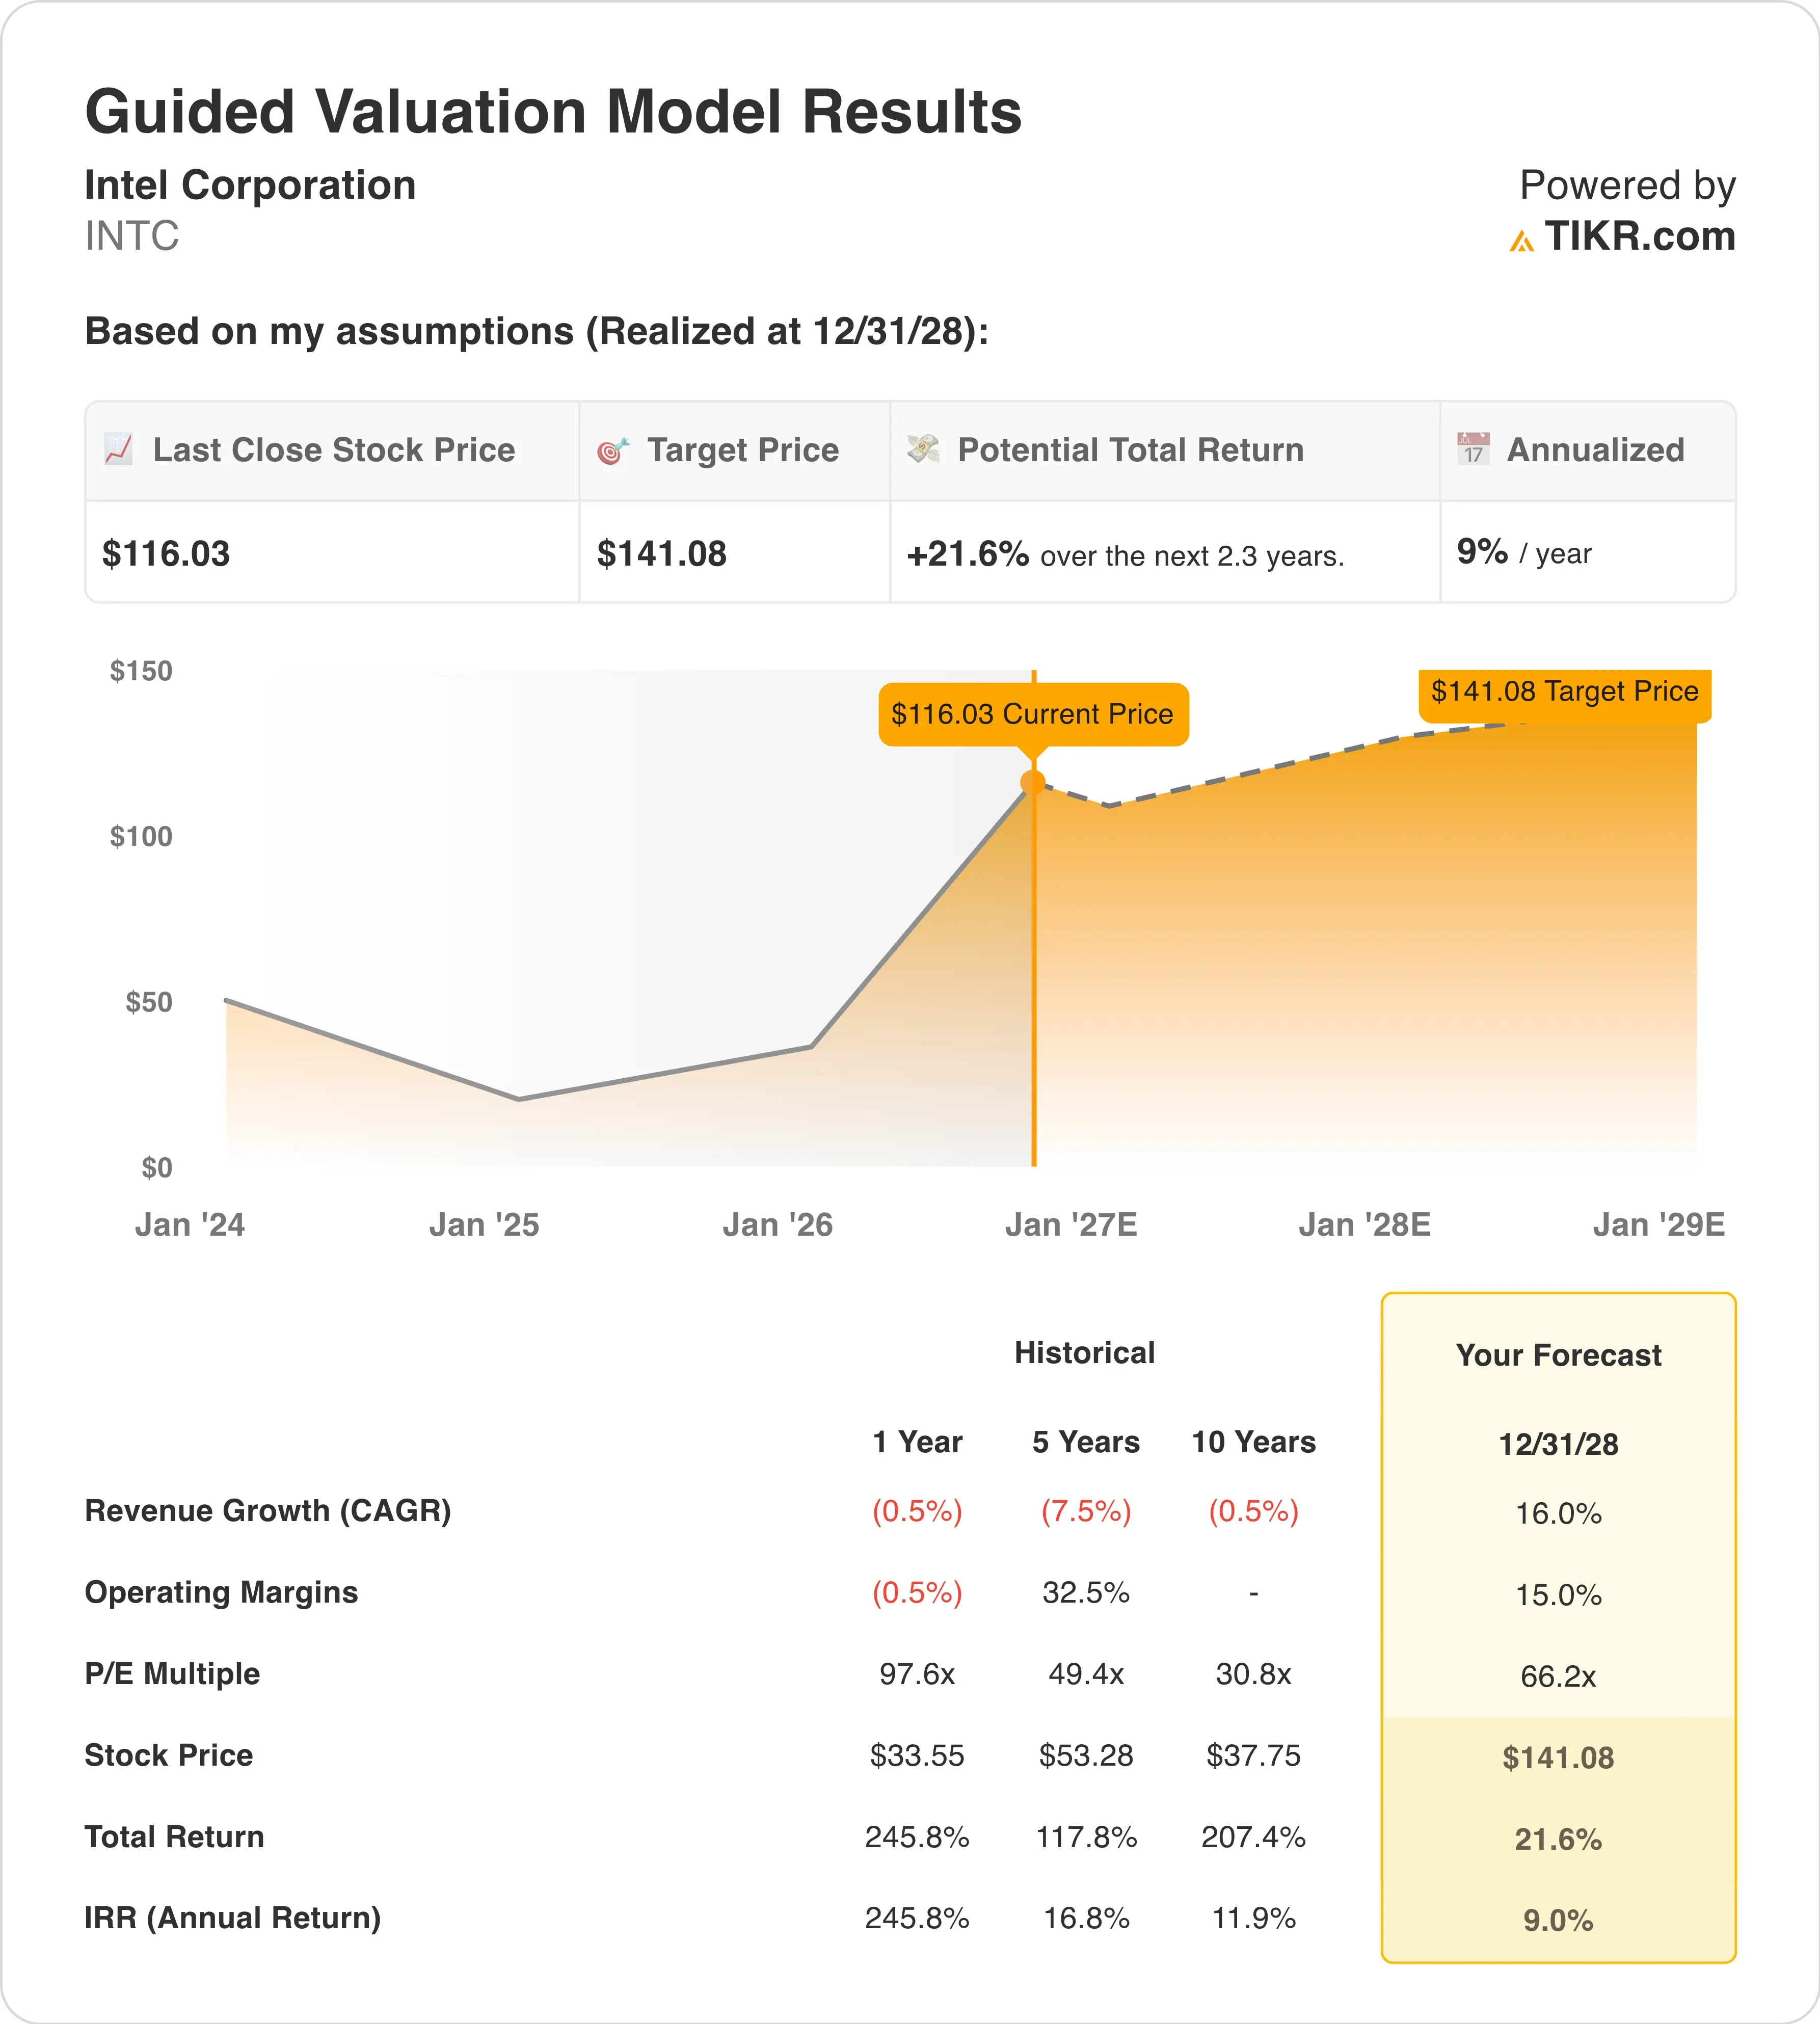
2028年12月31日までに実現すると仮定したバリュエーションモデルの前提条件の下では、以下の要素を用いて株価がモデル化されている:
- 売上高成長率 (CAGR): 16.0%
- 営業利益率: 15.0%
- エグジットP/E倍率: 66.2倍
これらのインプットに基づくと、モデルは目標株価を$141と推定しており、現在の株価$116からのトータルリターンは21.6%、今後2.3年間の年率リターンは9.0%を意味する。
年率9.0%のリターンはまずまずだが、明らかに魅力的な株の基準である10%のハードルにはわずかに届かない。この控えめな数字は、市場が既にどれだけの良いニュースを織り込んでいるかを反映している。インテルは来年の予想利益の68.9倍で取引されており、モデルのエグジット倍率66.2倍は、投資家がその寛大さを維持すると仮定している。

売上高が鍵を握る。過去5年間で売上高は年率7.5%縮小したため、16.0%の成長は急激な反転を示すことになる。しかし、AIサーバーがCPU需要を押し上げているため、アナリストは既に今後2年間で年率16.7%の成長を予想している。
利益率も同様の巻き返しの物語を語っている。インテルの営業利益率(売上高から運営コストを差し引いた後の割合)は過去1年間でマイナス0.5%だった。しかし、インテルが製造で主導権を握っていた5年前の平均は32.5%だった。15.0%に達するには、18Aファブがより高い歩留まりとより高い稼働率で稼働することが必要だ。
比較すると、AMD (AMD) は前四半期に売上高を50%増加させ、最近では時価総額1兆ドルを突破した。約6,100億ドルの価値を持つインテルは、既にリードしている企業ではなく、追いつこうとしている企業として評価されている。したがって、この株は現在、適正に評価されており、上昇余地は着実な実行力にかかっている。
60秒以内にインテルの強気・弱気のシナリオを構築する (TIKRで無料) >>>
AMDがペースを設定し、インテルが追いかける
アドバンスト・マイクロ・デバイセズ (AMD) は、投資家がインテルの進捗を判断する際の基準となる。第2四半期、AMDの売上高は50%増の115億ドルとなり、データセンター部門は2倍以上の67億ドルに増加した。同じ期間にインテルのデータセンター売上高は59%増の63億ドルだった。つまり、インテルは急速に成長しているが、市場で最も収益性の高い部分では依然としてAMDがリードを広げている。
収益性はさらに大きな差を示している。AMDは第2四半期に54%の粗利益率を記録し、これは生産コストを差し引いた後、売上高1ドルあたり54セントを保持したことを意味する。インテルのNon-GAAP粗利益率は41.8%で、その工場が依然として多額の立ち上げコストを吸収しているためだ。また、インテルは今年200億ドル以上を設備投資に費やしているが、AMDは製造を外部委託している。
Nvidia (NVDA) はセクター全体のトーンを設定する。今週、同社はAIチップ競争が株価を押し下げているにもかかわらず、史上最大の自社株買い計画を発表した。インテルの角度は異なり、GPUでリードするのではなく、CPU、カスタムチップ、ファウンドリ(受託製造)能力を販売している。そのファウンドリ事業(他社のチップを製造する事業)は、18Aと14Aが成果を上げれば、インテルの真の競争的優位性(モート)となる。
18Aの実行力が30%の押し目を回復に変えられるか検証する >>>
INTC株の今後の 原動力は何か?
10月22日の第3四半期決算が次の大きな試練となる。インテルは売上高158億ドルから168億ドル、調整後EPS(1株当たり利益)0.38ドルを予想している。調整後EPSは一時的な項目を除き、1株当たりの基礎的な利益を示す。この範囲の上限に近い結果は、供給がようやく緩和されつつあることを示すシグナルとなる。
次に製造のマイルストーンが控えている。インテルは14A 0.9プロセス設計キットを10月に、バージョン1.0を2027年第1四半期に提供する見込みだ。設計キットとは、外部顧客が新しいプロセスでチップを構築する際に使用するルールブックである。したがって、納期の前後はすべて、ファウンドリ売上高がどれだけ速く成長できるかを直接的に形作る。
支出はもう一つの注目すべきレバーだ。インテルは2026年の設備投資見通しを200億ドル以上に引き上げ、2027年はさらに大幅に増加すると予想している。この資金は装置やクリーンルームを購入するが、工場が満杯になるまでフリーキャッシュフローを圧迫する。しかし、経営陣は18Aの歩留まりが目標を上回る傾向にあると述べており、これは時間の経過とともに利益率を改善するはずだ。
PCは依然として弱点だ。インテルは、メモリ価格の上昇が供給を圧迫しているため、2026年のPC消費量が低い二桁のパーセンテージで減少すると予想している。データセンターが成長ストーリーを担う一方で、弱いPC市場は売上高全体が複利で成長できる速度を制限する。
1つのダッシュボードでインテルのファウンドリ進捗とアナリスト修正を追跡する (TIKRで無料) >>>
インテルに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家品質の財務データへの無料アクセスを提供する。
INTCを呼び出すと、何年分もの過去の財務実績、今後数四半期の売上高と利益に関するウォールストリートのアナリスト予想、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かが表示される。
無料のウォッチリストを作成して、INTCを他の注目銘柄と一緒に追跡することができる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!