

COST株の主要統計
- 過去1週間のパフォーマンス: +2.0%
- 52週間レンジ: $844 ~ $1,097
- バリュエーションモデル目標株価: $1,210
- 潜在的上昇余地: 2.9年で31.1%
TIKRのバリュエーションモデルでコストコのプレミアムをアナリスト予想5年分と比較(無料) >>>
記録的な売上高、静かな株価:コストコ第4四半期の内側
コストコ・ホールセール (COST) の株価は過去1週間で約2.0%上昇し、月曜日に$923付近で取引を終えた。この上昇は、9月24日に発表された第4四半期決算がウォール街の予想を上回ったことを受けたものだ。それでも、株価は52週間高値の$1,097から約16%下回っており、過去1年間ではほぼ横ばいで推移している。
四半期自体は堅調だった。純売上高は11.2%増の939億ドルに達し、1株当たり利益(EPS)は前年同期の$5.87から$6.75となった。この数字には、IEEPA関税払い戻しによる1株当たり$0.15の一時的な利益が含まれている。IEEPAは、輸入業者が後に払い戻しを受けた関税を課すために使用された緊急権限を指す。これを除いても、EPSは12.4%成長した。
コストコの利益エンジンの核である会員数は増加を続けた。有料会員数は3.8%増の8,410万人となり、上位層のエグゼクティブ会員数は9.4%増の4,230万人となった。コストコは払い戻しキャッシュを手元に留めるのではなく、その大半を価格引き下げに再投資している。決算説明会で、CFOのゲイリー・ミラーチップ氏は「我々の目標は、価格引き下げの機会が見られる場合、常に先んじて行動することです」と述べた。
では、なぜ市場の反応は控えめなのか? 報告書発表後、複数の証券会社が目標株価を下方修正した。株価が既に高いプレミアムで取引されているためだ。投資家はまた、9.4%の既存店売上高成長率がガソリン価格と為替の影響で押し上げられており、調整後の数字は6.7%であることにも気づいた。今後、コストコは、そのバリュエーションが冷めるよりも速く会員数を増やせることを示す必要がある。
TIKRでコストコの2027年度予想を項目ごとに分解(無料) >>>
コストコの高い株価収益率が重い荷物を運んでいる
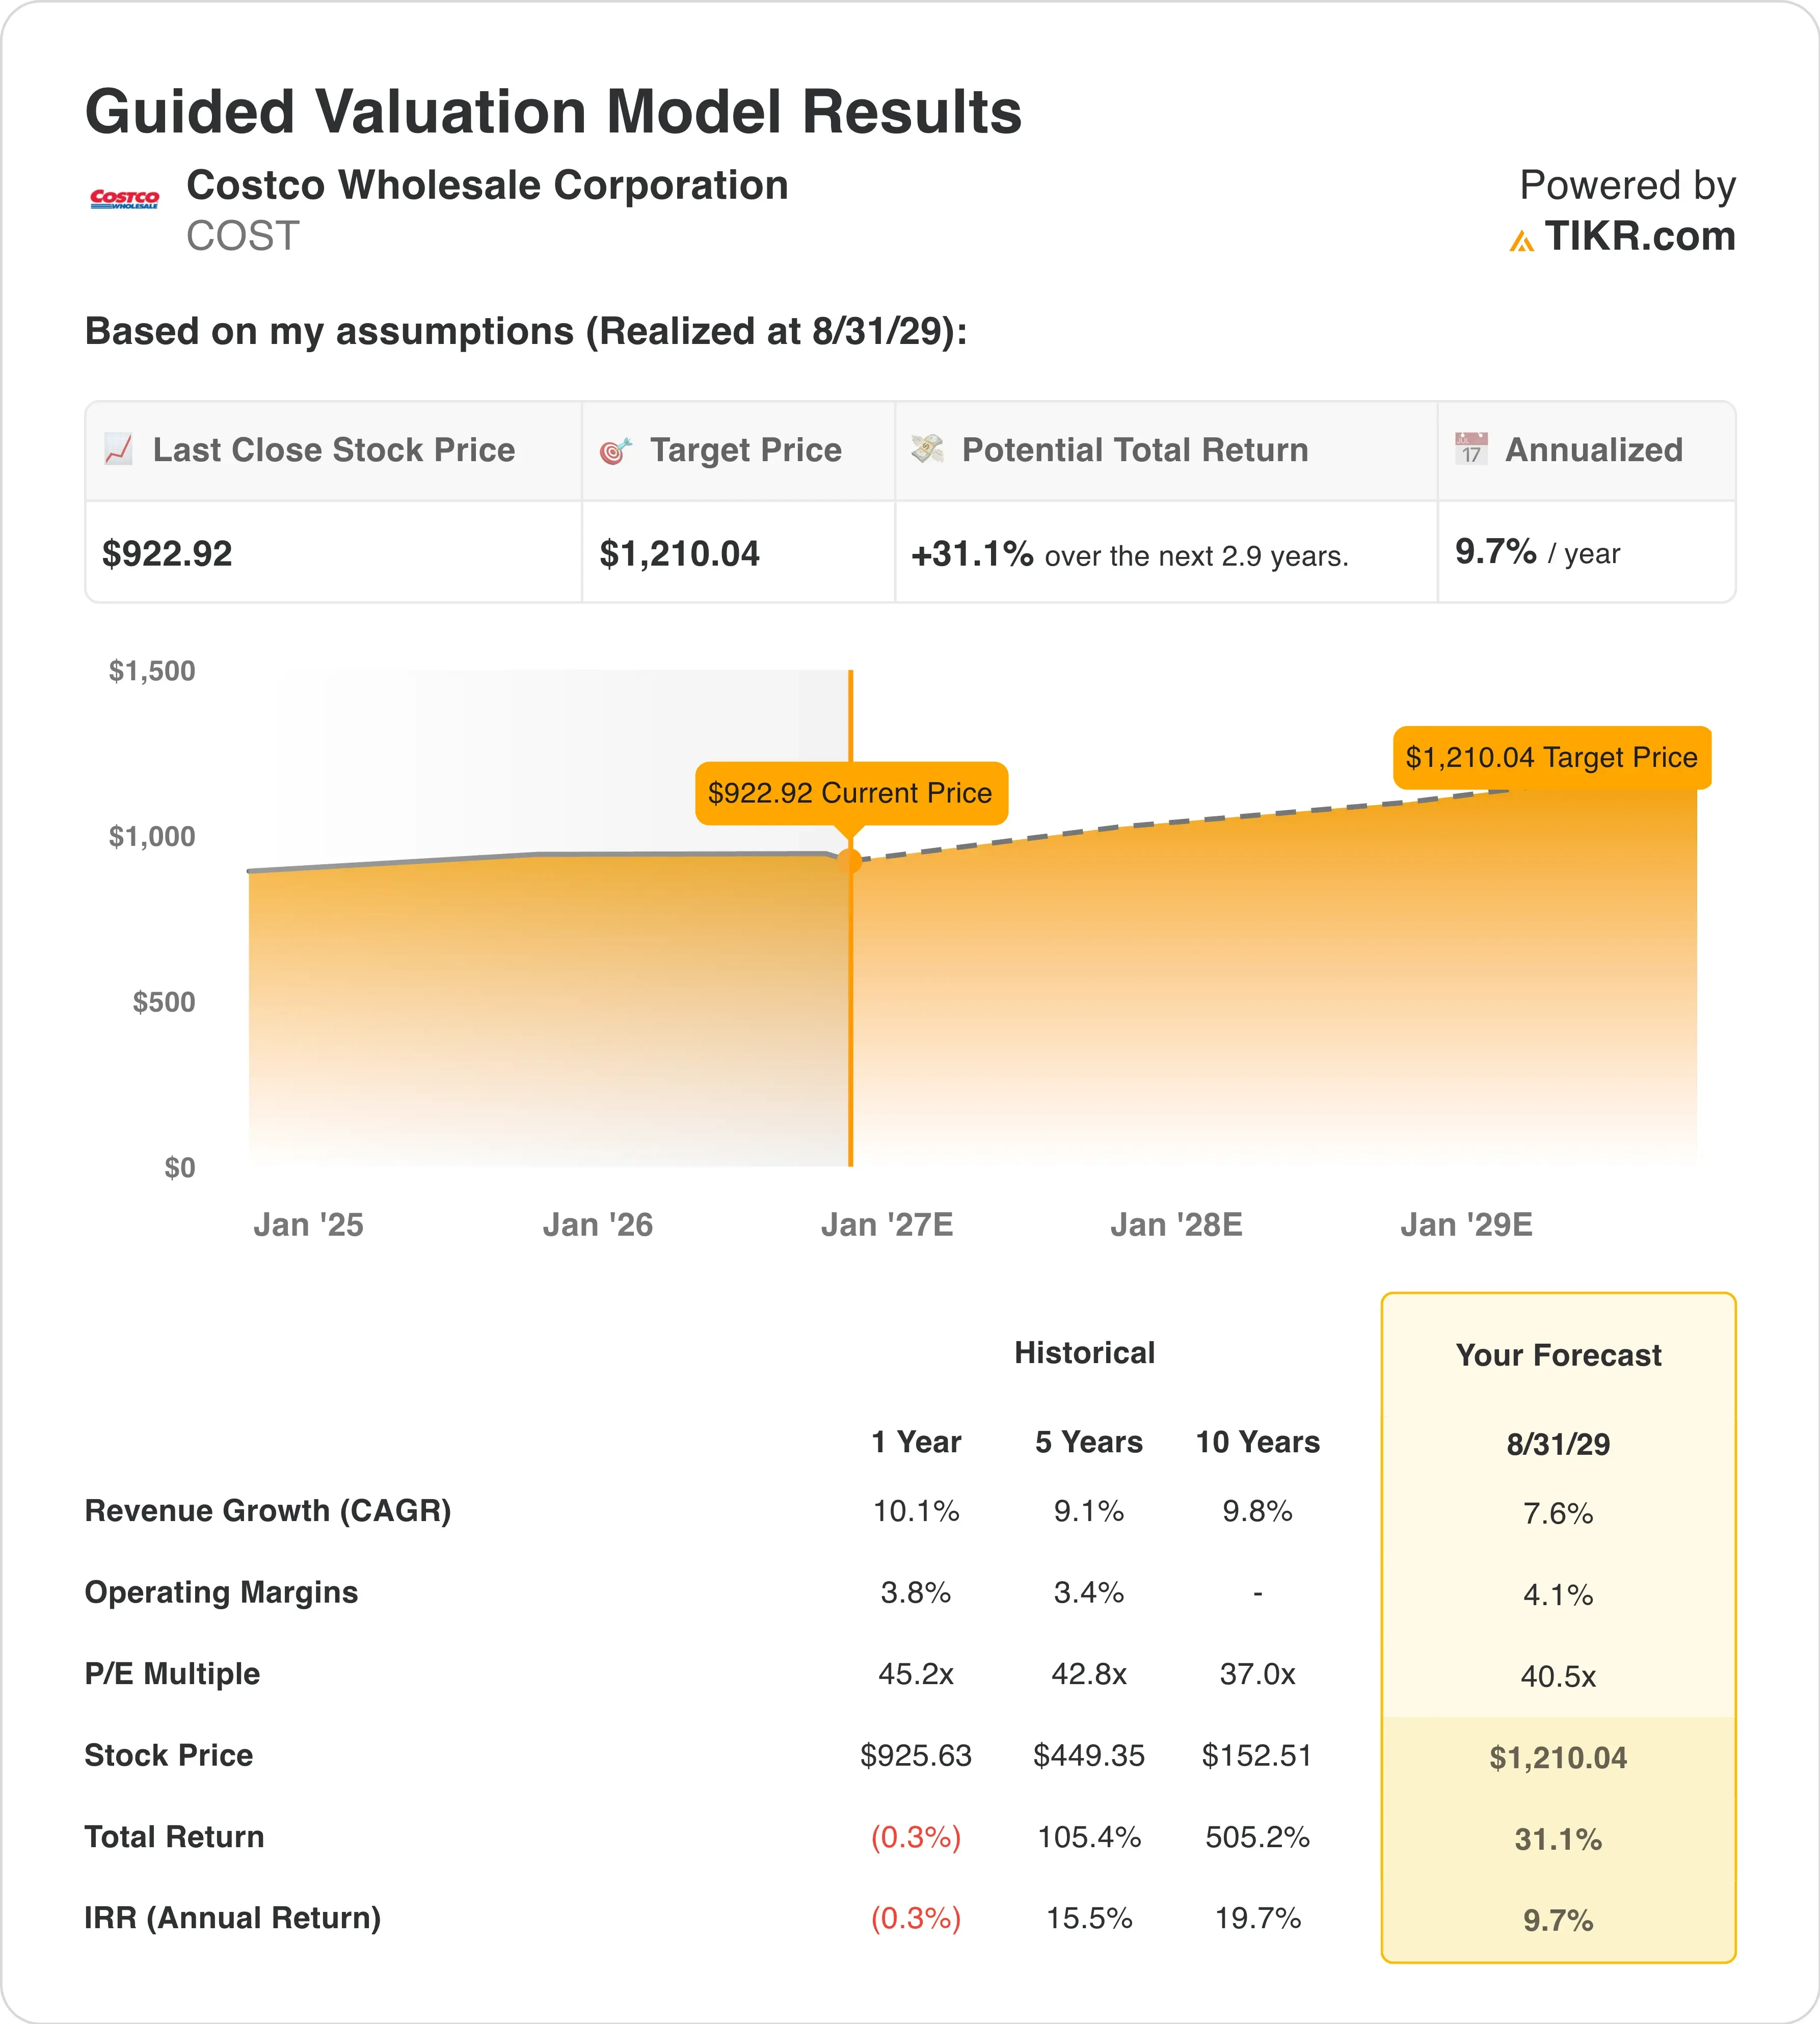
8/31/29までに実現すると仮定したバリュエーションモデルの前提条件の下で、株価は以下のようにモデル化されている:
これらのインプットに基づき、モデルは目標株価を$1,210と推定している。これは、現在の株価$923からの総リターンが31.1%、今後2.9年間の年率リターンが9.7%であることを意味する。
年率9.7%のリターンはまずまずだが、明らかに魅力的な株の閾値である10%をわずかに下回っている。これは、コストコがほぼ適正に評価されていることを示唆している。投資家は、営業利益率3.9%の小売業者に対して、来期の利益の40.5倍を支払っている。
モデルはその株価収益率を現在の水準に近い状態に保っている。終値P/Eの40.5倍は、過去1年間の45.2倍を下回るが、10年平均の37.0倍を上回っている。したがって、この予測は、投資家がコストコの安定性に対してプレミアムを拡大することなく、高い評価を払い続けることを前提としている。
成長の前提は控えめに見える。売上高は過去5年間で年率9.1%で複利成長してきたが、モデルでは7.6%を使用しており、アナリストの将来予想である7.9%に近い。利益率はわずかに4.1%に上昇するだけである。コストコが意図的に節約分を会員に還元するためだ。
バランスシートの強さがクッションとなる。コストコは債務よりも約127億ドル多くの現金を保有しており、2027年度に計画されている33店舗の新規出店資金に役立っている。比較すると、ウォルマート(WMT)は予想成長率がより低いにもかかわらず、予想利益の36.3倍で取引されている。したがって、コストコのプレミアムは、より速い店舗拡大を反映している。
終値株価収益率の低下がコストコのリターンに与える影響を数秒でテスト(TIKRで無料) >>>
ウォルマートとターゲットは同じ価格重視の顧客を争っている
ウォルマートは、特にサムズクラブを通じて、コストコの最も近い競合相手だ。ウォルマート米国の既存店売上高は直近四半期で2.6%増加し、コストコの調整後6.7%を大きく下回った。しかし、ウォルマートのグローバルeコマースは23%成長し、コストコのデジタル売上高成長率19.5%をわずかに上回った。したがって、ウォルマートは配送網の拡大で追い上げており、コストコは依然として既存店売上高でリードしている。
バリュエーションは両者をより明確に分けている。コストコは予想利益の40.5倍で取引されているのに対し、ウォルマートは36.3倍だ。アナリストは、今後2年間でコストコの売上高が年率7.9%成長すると予想しており、ウォルマートの5.5%と比較している。このより速い成長がプレミアムの一部を説明するが、全てではない。
ターゲット (TGT) は回復途上の挑戦者だ。第2四半期の既存店売上高は3.8%増加し、過去1年間で10,000品目以上の価格を引き下げた。ターゲットもまた関税払い戻しの恩恵を受け、四半期EPSに$1.65を追加した。しかし、コストコの会員モデルは、会員がどれだけ支出するかに関わらず会費が入ってくるため、より安定した利益基盤を提供している。
スポットライト 次のカタリストとしての会員数成長とデジタル売上高 >>>
今後、COST株を牽引するものは何か?
倉庫型店舗の成長は最も明確な長期的な牽引要因だ。コストコは2027年度に33店舗(うち5店舗は移転)の新規出店を計画しており、年間30店舗の純増を目指している。資本支出は、この拡大を支えるために約64億ドルから約75億ドルに増加する見込みだ。より多くの店舗は、より多くの会員が年会費を支払うことを意味する。
関税払い戻しは、近い将来の業績を形作り続けるだろう。コストコは第4四半期に1億8400万ドルを受け取り、これは予想される払い戻し総額の3分の1強に過ぎない。経営陣は、2027年度第1四半期にも同程度の金額を受け取ったと述べ、その大半を会員価値の向上に再投資する計画だ。したがって、報告上の利益率は、基礎となる成長が安定しているにもかかわらず、凸凹に見える可能性がある。
利便性はもう一つのてこだ。コストコはUber Eatsの配達サービスを17州から47州に拡大し、約600店舗をオンデマンドサービスに組み込んだ。配達顧客は若年層に偏る傾向があるため、これはコストコが次世代の会員を獲得するのに役立つ可能性がある。
月次売上高報告は頻繁なチェックポイントを提供する。9月の売上高は10月7日に発表され、続いて2027年度第1四半期決算が12月10日に発表される。
アナリストの目標株価と並行してコストコの月次売上高動向をウォッチ(TIKRで無料) >>>
コストコ・ホールセールに投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがその疑問に答えるために使用するのと同じ機関投資家品質の財務データへの無料アクセスを提供する。
COSTを呼び出せば、何年分もの過去の財務データ、今後数四半期の売上高と利益に関するウォール街アナリストの予想、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかる。
無料のウォッチリストを作成してCOSTを追跡し、あなたが注目している他のすべての銘柄と一緒に管理できる。クレジットカードは不要。必要なのは、自分自身で判断するためのデータだけだ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして意図されたものではなく、いかなる株式の購入または売却の推奨でもないことをご了承ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!




