台湾積体電路製造(TSM)は10月15日(木曜日)に6四半期連続となる過去最高の利益を報告しましたが、より重要な数字はその後にもたらされました。純利益は68.7%増の7,630.6億台湾ドルとなり、LSEGの予想値7,463億台湾ドルを上回りました。売上高は467.2億米ドルでした(Reuters)。TSMCはその後、第4四半期の売上高見通しを523億米ドルから543億米ドルと発表し、中間値で第3四半期比約14%増となりました。
タイミングは厳しいものでした。台北市場上場株は発表前に2%安で取引を終え、台湾証券取引所株価指数(Taiex)は3.41%下落しました。これは半導体株の売りがサムスン電子(A005930)とSKハイニックス(A000660)を10%以上下落させたのと同じ流れでした。
TSMCは再びハードルを上げた
CEOのC.C. Weiは第3四半期決算説明会で、2026年の売上高が米ドルベースで「約44%」成長するとの見通しを示しました。設備投資(Capex)は600億米ドルから640億米ドルのまま据え置かれます。AIチップを含むハイパフォーマンス・コンピューティング部門は第3四半期売上高の68%を占め、3nmと2nmを合わせた比率はウェハー売上高の41%を占めました。
課題はマージンです。粗利益率は66.4%となり、第2四半期の67.7%から低下し、第4四半期の見通しである65%から67%の範囲では回復は約束されていません。CFOのWendell Huangは、海外工場による希薄化効果は今年中に約2%に近づき、米国での工場増産が進むにつれて後年には3%から4%に拡大すると述べました。
TIKRのデータが示すTSMの状況
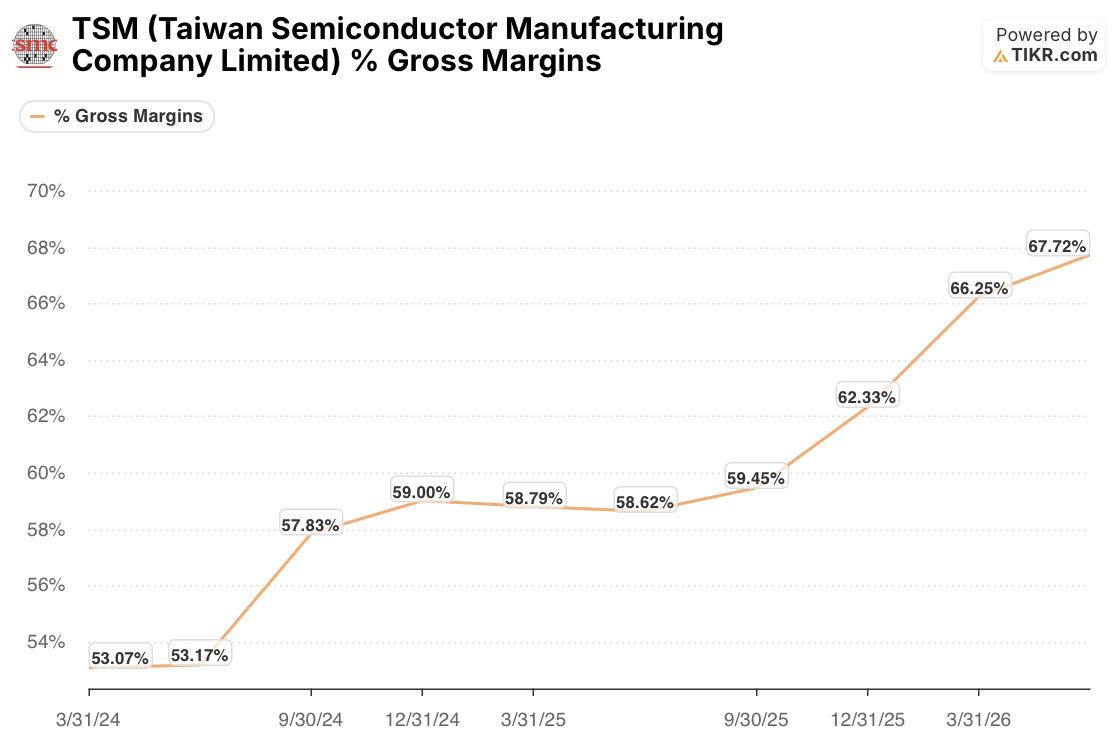
粗利益率は2024年初頭の53.07%から2026年第2四半期には67.72%まで上昇しました。第3四半期の66.4%は約1.3ポイントの後退となりますが、それでもチャート上で直前の四半期を除くすべての四半期を上回っています。
これは記録からの一時的な後退であり、トレンドの断絶ではありません。
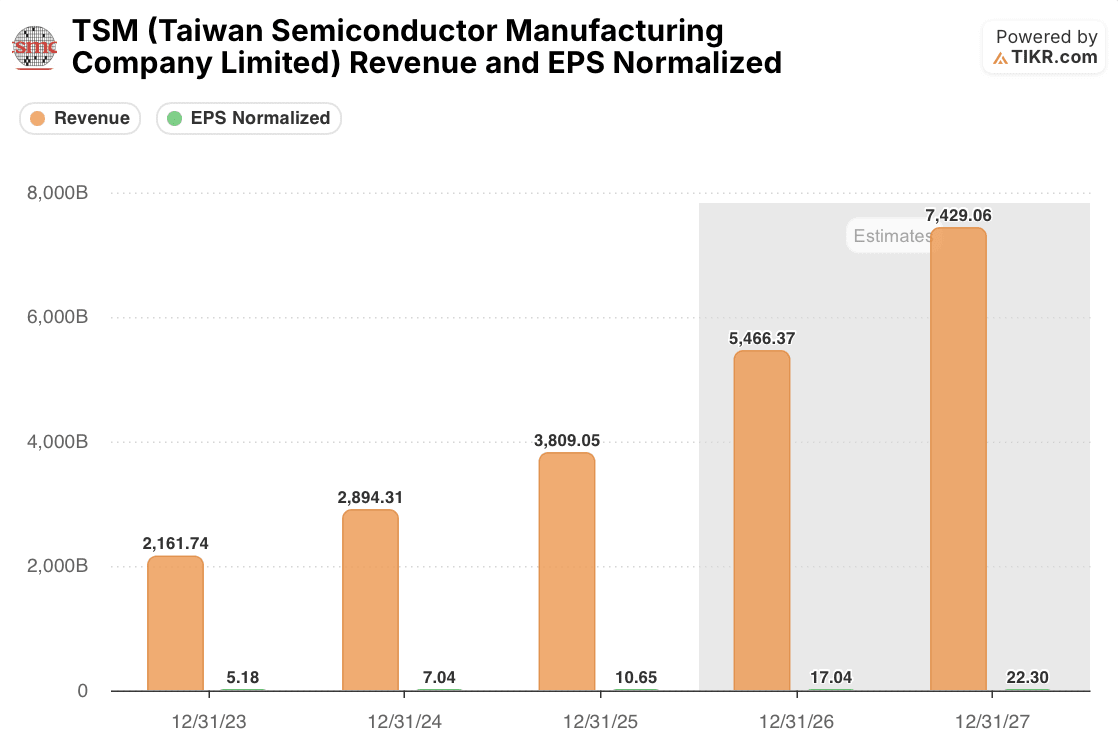
成長がより重い役割を担っています。コンセンサスでは2026年の売上高は5兆4,660億台湾ドル(台湾ドルベースで43.5%増)と見込まれています。Wei氏の44%は米ドルベースのため、両者は単純に一致しません。第3四半期だけでも、売上高は台湾ドルベースで50.9%増、米ドルベースでは41.2%増でした。さらに大きな数字は2027年で、7兆4,290億台湾ドル(さらに36%増)と見込まれ、調整後EPSはADR1株当たり$17.04から$22.30へ上昇するとされています。

株価はその多くを織り込んでいません。TSMは予想PER19.48倍で取引されており、チャート上の平均値19.32倍とほぼ同じで、2026年半ばに付けた24倍近いピークを大きく下回っています。
マージンのピークは既に株価に織り込まれているか?
弱気材料は自明です。マージンはピークアウトし、設備投資は増加を続け、米国工場によるマージンの希薄化は今後数年間続くでしょう。BroadcomのCEO、Hock Tanは今週、多くのAI投資家をカジノのギャンブラーに例える発言をし、神経を逆なでしました(リンク)。
しかし、マージン・ピーク懸念は通常、PERの低下として現れますが、TSMのPERは既にその下落の大部分を終えています。約19倍という水準は、平均的な年を想定した株価であり、一方でアナリストは30%以上の成長が2年連続で続くとモデル化しています。
ウォールストリートがTSM株をどう見ているか
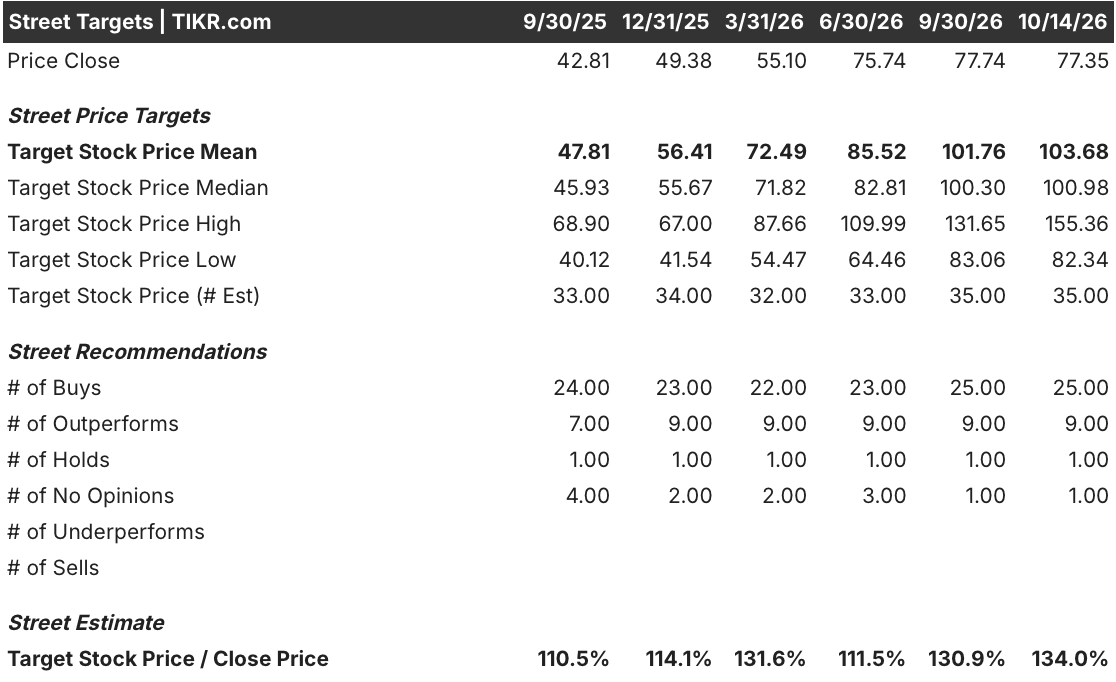
アナリストは決算発表前から強気の見方をしていました。TSMCの台北市場上場株に対する平均目標株価は、米ドル換算で$103.68となり、10月14日の終値$77.35から34%上回っています。最も低い目標株価である$82.34でさえ、その価格を上回っています。
レーティングも同様の傾向を示しています。買い推奨25、アウトパフォーム9、ホールド1、売り推奨はありません。平均目標株価は1年前の$47.81から2倍以上に上昇しており、株価の81%上昇よりも速いペースです。また、過去2週間の半導体株売りにもかかわらず、平均目標株価は据え置かれました。
結論
過去最高の利益は予想された部分でした。新たな情報は、第4四半期の売上高が前期比で約14%成長するという見通しであり、これは木曜日の半導体株売りが台北市場で一巡した後に発表されました。TSMCが製造するAIチップを持つNvidia(NVDA)とBroadcom(AVGO)は、自社の決算発表前に得られる最も明確な需要のシグナルを受け取ることになります。
株価が平均的なPER水準にあり、すべてのアナリスト目標株価が現在価格を上回っている状況では、TSMはピークアウトした銘柄というよりも、売りに巻き込まれた被害者のように見えます。試金石となるのは第4四半期の粗利益率です。見通しの下限である65%を下回る数字が出れば、マージン圧力がTSMC自身の計画を上回るペースで進んでいる最初の兆候となるでしょう。
TSMCに対するアナリストの目標株価が四半期ごとにどのように動いたかを見たい、あるいはマージンやPERのチャートを自分で確認したいですか?TIKRで同じデータを無料でご覧いただけます。詳細はこちらをご覧ください。
では、TSMC株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、TSMの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、自らのビジネス見通しを反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!