


主なポイント
- ファイザーの配当利回りは6.3%、UPSは7.0%で、両社とも今夏に2026年の収益見通しを上方修正した。
- 2026年6月までの過去12ヶ月間で、ファイザーの配当はフリーキャッシュフローの89%、UPSは99%を占めており、どちらも余裕はほとんどない。
- UPSは2025年度の1株当たり配当を0.6%増額し、ファイザーのCEOは、2028年まで収益を圧迫する医薬品特許の喪失期間を経て、同社の配当成長が再開すると述べている。
- UPSの収益は、アマゾンの取引量削減を完了した後、2026年第2四半期に7.6%増加した。ファイザーは3%増(事業ベースでは1%増)。
ファイザー (PFE) と ユナイテッド・パーセル・サービス (UPS) は、今夏に2026年の収益見通しを上方修正した。また、両社ともインカム投資家が求める種類の利回りを提供している:ファイザーは6.3%、UPSは7.0%だ。
問題点は?両社とも生み出したフリーキャッシュフローのほぼすべてを配当として支払っていることだ。
では、どちらがより優れた高配当株だろうか?
| 指標 | ファイザー (PFE) | UPS (UPS) |
|---|---|---|
| 配当利回り | 6.3% | 7.0% |
| 年間配当 | $1.72 | $6.56 |
| 配当成長率(2020年度~2025年度) | 年率2.5% | 年率10.2% |
| キャッシュ配当性向(2026年6月までのTTM) | 89% | 99% |
| ネット負債/EBITDA | 1.97倍 | 1.63倍 |
| 利払い能力(EBIT/支払利息) | 6.98倍 | 7.56倍 |
ファイザーは特許喪失の期間を乗り切ろうとしている
ファイザーの新薬が事業を支えている。発売および買収した製品は、2026年第2四半期に事業ベースで18%成長した。COVID-19関連製品の売上は縮小している:ファイザーは現在、これらの製品からの今年の売上を約40億ドルと見込んでおり、以前の業績見通しの約50億ドルから下方修正した。第2四半期の収益は150億ドルで、3%増(事業ベースでは1%増)、調整後1株当たり利益は前年同期の0.78ドルに対し0.77ドルだった。
配当の原資となるキャッシュは大きく減少した。フリーキャッシュフローは、2021年度の299億ドルから2025年度の90.8億ドルに減少し、同年にファイザーが配当として支払った97.7億ドルを下回った。

2026年6月28日までの過去12ヶ月間のキャッシュ配当性向は89%だった:フリーキャッシュフロー109.8億ドルに対し、配当は97.9億ドル。これは2025年度の107.7%の後では薄いカバー率だ。
会長兼CEOのアルバート・ブーラは、「我々が想定する最も厳しいシナリオにおいてさえ、配当を維持することができる」と述べている。
キーワードは「維持」だ。ファイザーは2026年上半期に1株当たり0.86ドルを支払い、これは2025年度の年間レート1.72ドルと同じ水準である。ブーラは、成長は「LOE(独占権喪失)期間の後」に再開すると述べ、2028年まで収益を圧迫する医薬品の独占権喪失の影響を認めた。これらの特許喪失によるより大きな打撃が主なリスクである。
UPSは困難な部分を終えた
ファイザーが特許喪失の期間を乗り切ろうとしている間、UPSは自らの再構築を完了させた。同社は7月、収益性の低いアマゾンの取引量削減とそれに伴うネットワーク変更を完了したと発表した。CEOのキャロル・トメが電話会議で述べたように、「この再構築は決して目的地ではなかった。それは基盤だった」。
今のところ、それは報われている。2026年第2四半期の収益は228億ドルで、前年同期の212億ドルから7.6%増加した。調整後営業利益は12%増の21億ドルとなり、UPSは通期の業績見通しを上方修正した。
弱点は配当だ。フリーキャッシュフローは、2021年度の108億ドルから2025年度の47.7億ドルに減少し、同年にUPSが配当として支払った54.0億ドルを下回った。
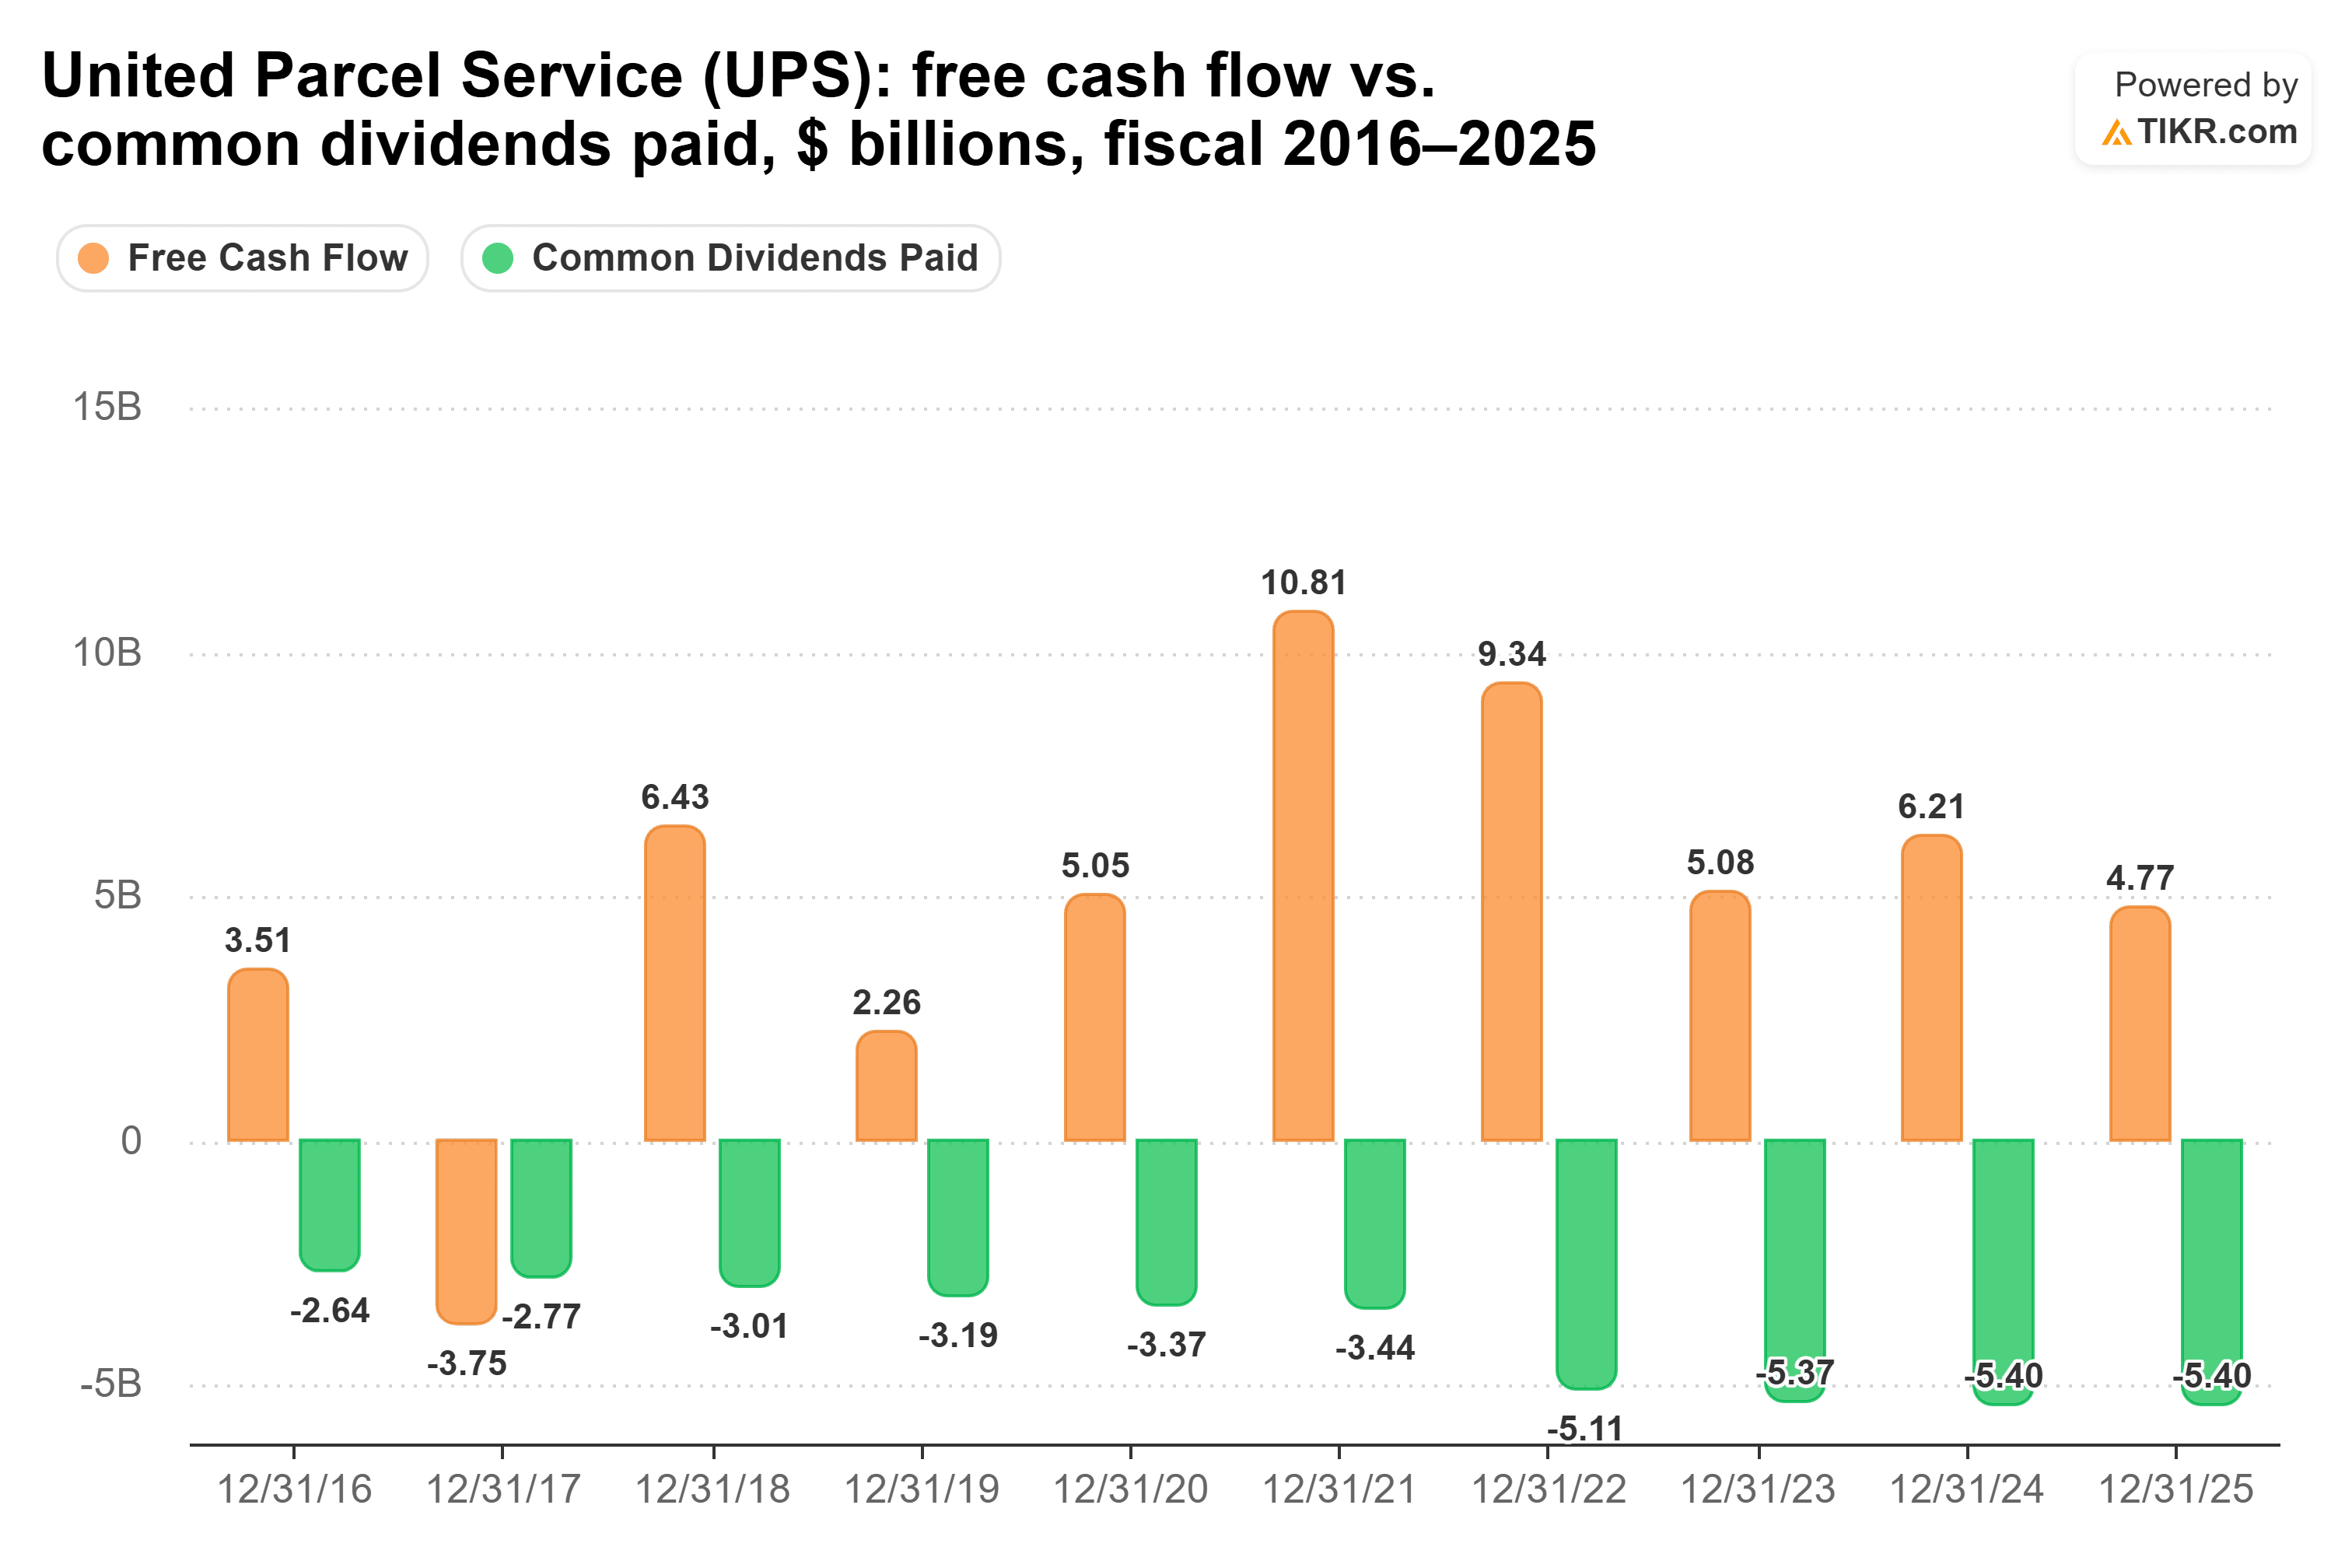
このグラフはまた、10.2%という5年間の成長率の源泉を示している:2021年度に支払われた34.4億ドルから2022年度の51.1億ドルへの大きな一段階だ。配当支払額は、2024年度と2025年度の両方で54.0億ドルであり、経営陣は2026年も約54億ドルを計画している。
2026年上半期のフリーキャッシュフローは15.7億ドルで、前年同期の7.42億ドルの2倍以上だった。それでもなお、2026年6月30日までの過去12ヶ月間で、配当はその99%を占めた。UPSは中東紛争に伴う燃料コストや関税をリスクとして挙げており、いずれも余裕のない配当を直撃するだろう。
では、どちらの配当が勝るか?
UPSがより優れた高配当株だ。同社は、より速く成長する事業からより大きな配当を支払い、その背後にある負債も少ない:ネット負債/EBITDAはファイザーの1.97倍に対し1.63倍だ。今日、1万ドルをUPSに投資すれば年間700ドルの配当を受け取れるが、ファイザーでは630ドルだ。
高配当投資家は確実に受け取れる配当を望むが、現時点ではどちらの配当もあまり成長していない。UPSの2025年度の1株当たり配当は6.56ドルで、2024年度よりわずか0.6%多いに過ぎず、2025年2月以降は四半期当たり1.64ドルで据え置かれている。現在の各社の配当ペースを前提とすると、ファイザーの配当収入は2033年頃にUPSのそれを追い越す計算になる。これは、ファイザーが2025年度と同様に年率2.4%で配当を増額し続け、同社CEOがLOE期間後に成長が戻ると述べていることを前提としている。
これはファイザーの配当が危険にさらされていると言っているわけではない。現在のカバー率は、UPSの99%に対し89%とより良好であり、ブーラはこれ以上ないほど明確に述べた:「配当は維持されることを、一度だけではあるが、すべての人にはっきりさせたい」。ただ、結局のところ、私は前進している事業からより大きな配当を受け取りたいのだ。
もちろん、UPSにはほとんど誤差の余地がないため、2026年下半期のフリーキャッシュフローが注目すべき数字となる。
では、UPS株の実際の価値は?
TIKRを使えば、どんな株の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、UPSがどの程度の価値になる可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、事業に対する独自の見解を反映するために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!


