


主なポイント
- ファイザーの配当利回りは6.3%、ヒースピーク・プロパティーズは6.7%で、両社とも8月4日に2026年の業績見通しを上方修正しました。
- ファイザーの配当は、2026年6月28日までの12か月間のフリーキャッシュフローの89%を占めました。一方、ヒースピークの配当は2025会計年度の1株当たりAFFOの72%を占めました。
- ヒースピークの純負債はEBITDAの5.4倍で、ファイザーの2.0倍です。また、ヒースピークの1株当たり配当金は、2015会計年度の2.27ドルから2025会計年度には1.22ドルに減少しました。
- 各配当金が2025会計年度の成長率で増加すると仮定した場合、どちらの株に1万ドル投資しても、10年目に受け取る配当総額はほぼ同じになります。
ヘルスケア分野で6%以上の利回りを探している投資家は、必ずファイザー(PFE)とヒースピーク・プロパティーズ(DOC)に出会うことでしょう。ファイザーの利回りは6.3%、ヒースピークは6.7%で、後者は毎月配当を支払います。
両社は8月4日に株主に良いニュースをもたらしました。ファイザーは2026年の売上高見通しを中間値で5億ドル上方修正し、605億ドルから625億ドルとしました。ヒースピークは2026年の調整後FFO見通しを中間値で1株当たり0.02ドル上方修正し、1.73ドルから1.77ドルとしました。
しかし、それほど高い利回りが意味を持つのは、それを支えるキャッシュが持続する場合だけです。では、どちらがより優れた高配当株なのでしょうか?
| 指標 | ファイザー (PFE) | ヒースピーク (DOC) |
|---|---|---|
| 配当利回り | 6.3% | 6.7% |
| 現在の配当 | 年1.72ドル、四半期ごと支払い | 年1.22ドル、毎月支払い |
| 配当成長率(2020-2025会計年度) | 年率2.5% | 年率-3.8% |
| 配当成長率(2015-2025会計年度) | 年率4.4% | 年率-6.0% |
| カバレッジ(直近報告) | キャッシュ配当支払い比率: 89% (2026年6月28日までのTTM) | AFFO配当支払い比率: 72% (2025会計年度) |
| 純負債 / EBITDA (LTM) | 1.97倍 | 5.44倍 |
| 利払い能力 (LTM) | 6.98倍 | 1.49倍 |
ファイザーの配当はキャッシュフローを上回っている
ファイザーのCOVID-19関連事業は縮小し続けています:経営陣は現在、2026年のCOVID関連売上高を約40億ドルと見込んでおり、以前に予想していた約50億ドルから下方修正しました。一方、Padcev、Nurtec、Vyndaqelファミリーを含む、発売済みおよび買収した製品は、2026年第2四半期にオペレーショナルベースで18%成長しました。
しかし、キャッシュフローは配当のペースに追いついていません。フリーキャッシュフローは、2021会計年度の299億ドルから2023会計年度には47.9億ドルに減少し、2025会計年度には90.8億ドルとなりました。一方、支払われた配当総額は毎年増加し、97.7億ドルに達しました。
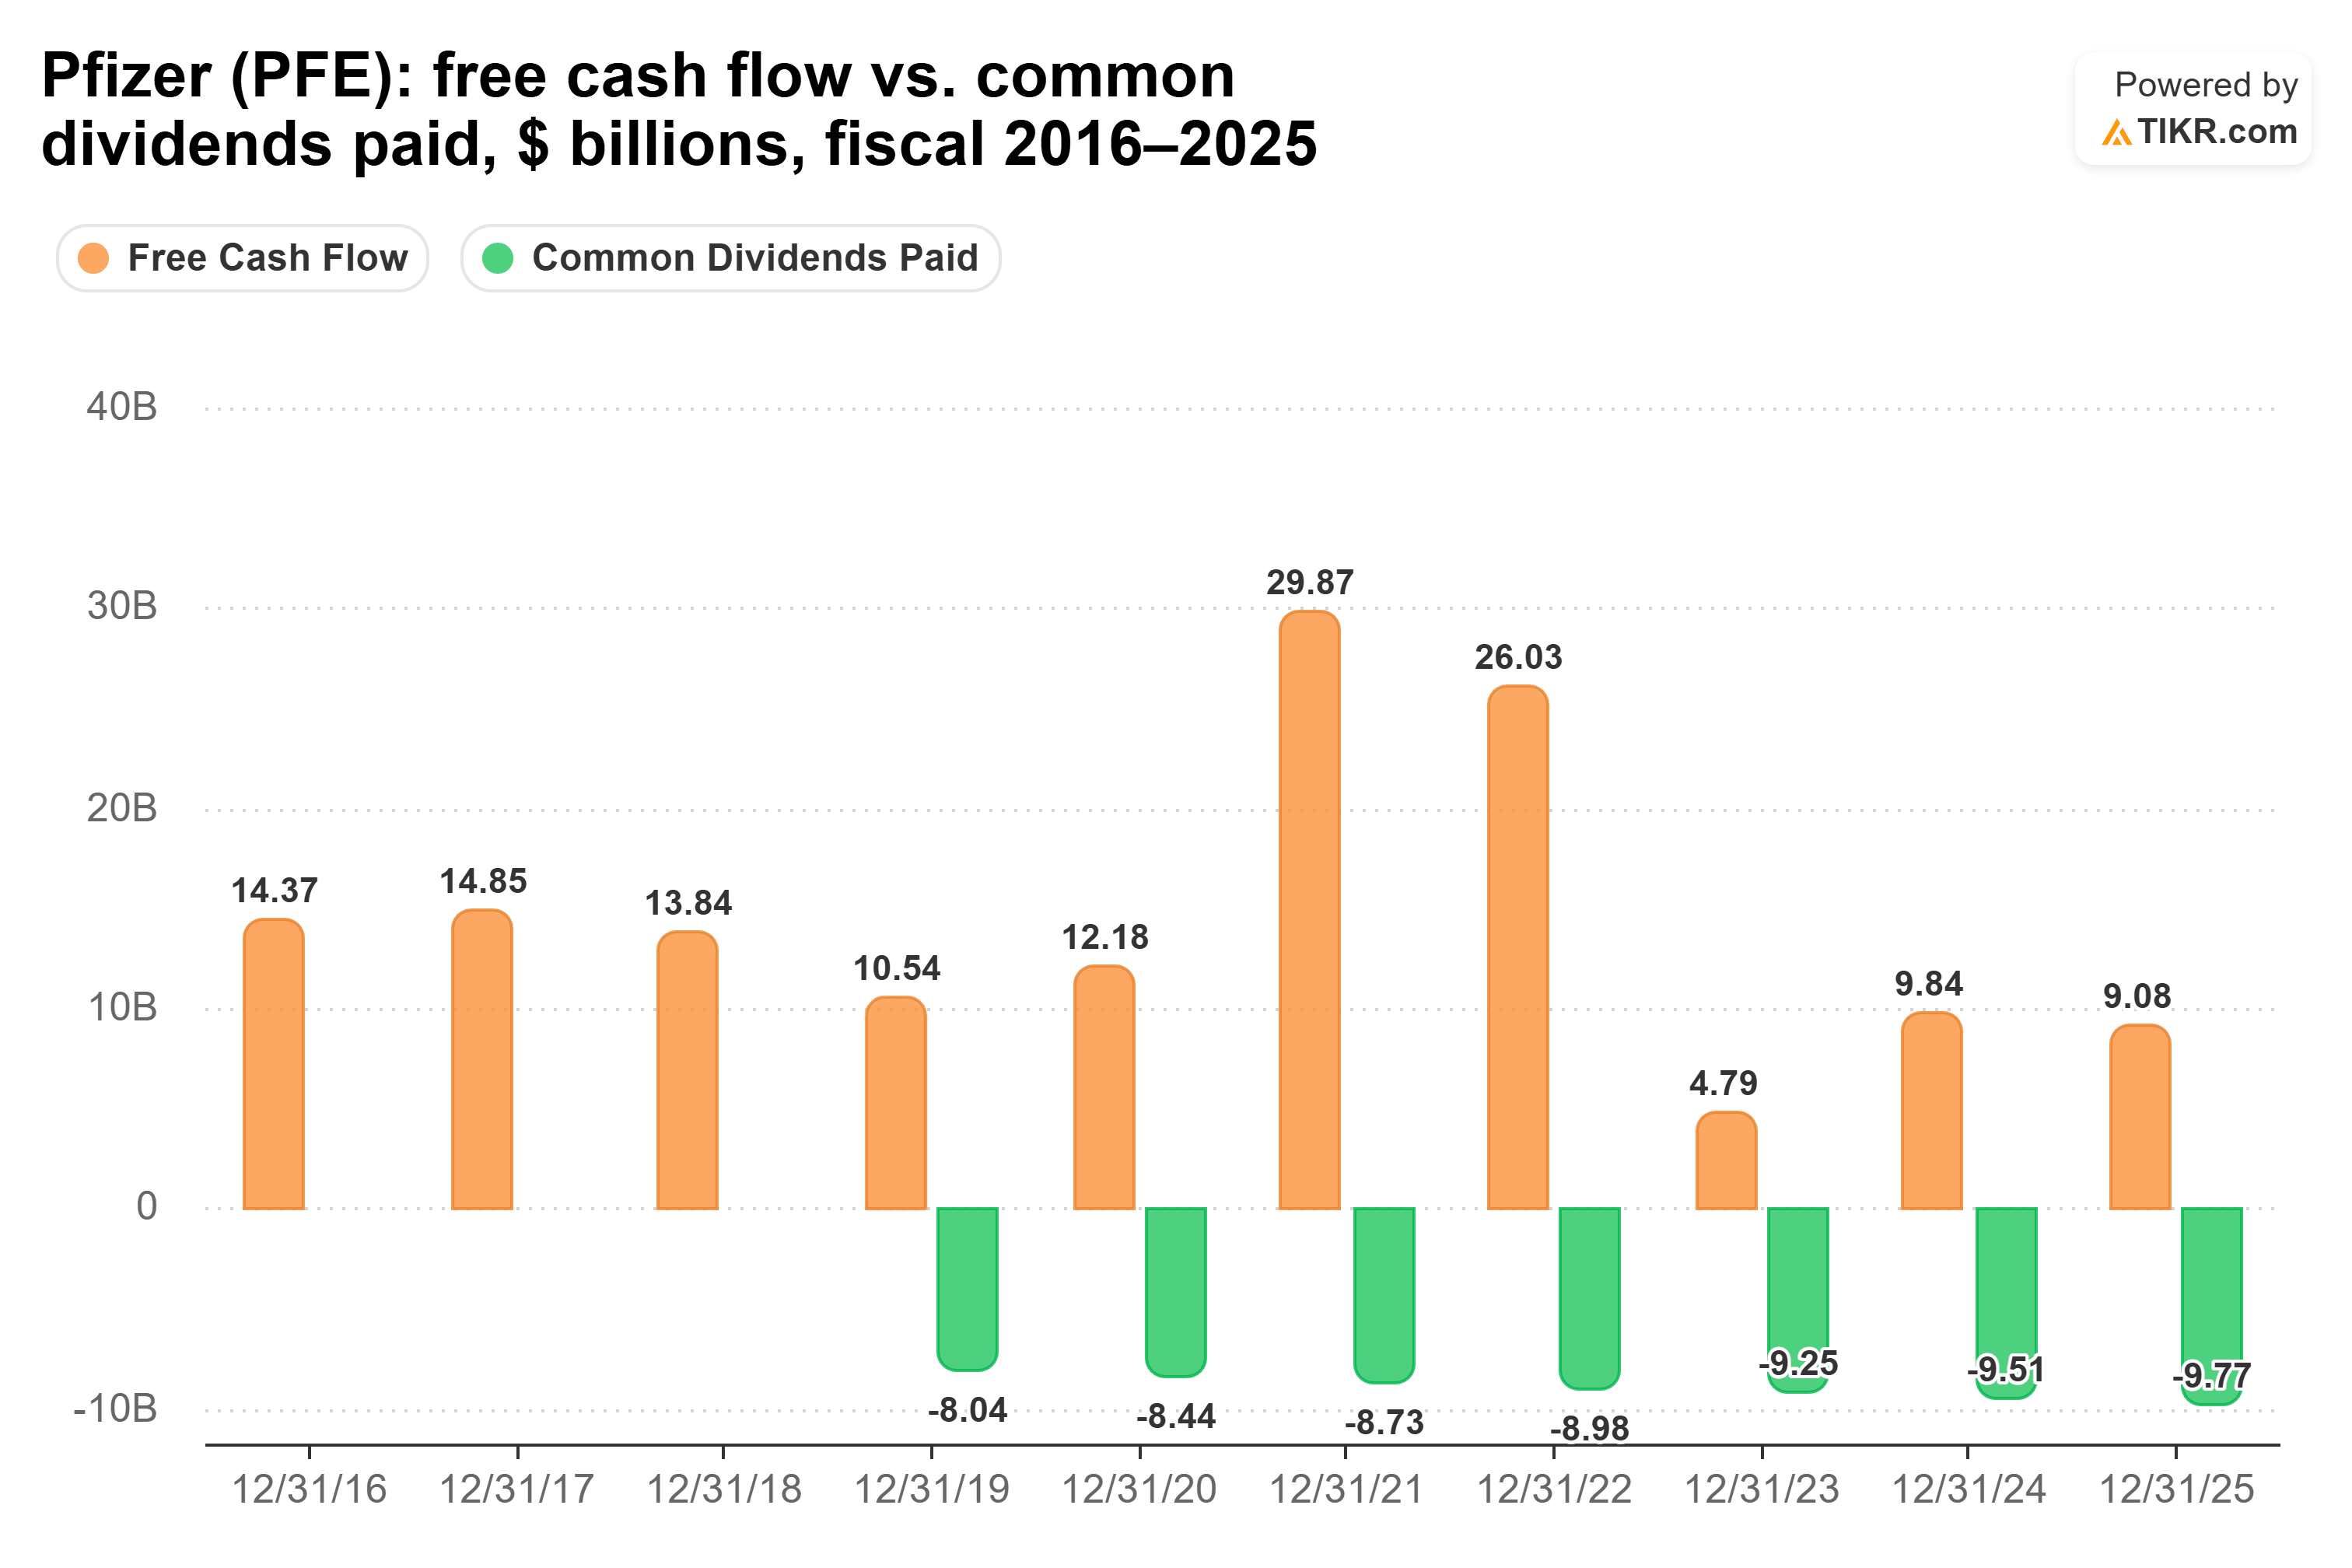
その結果、キャッシュ配当支払い比率は2025会計年度にリスクの高い108%となりました。2026年6月28日までの12か月間では89%に改善しましたが、それでも余裕はほとんどありません。
アルバート・ブーラCEOは8月4日の決算説明会で強調しました:「我々は、最も厳しいシナリオを実行したとしても、配当を維持できることに極めて自信を持っています。」彼は、特許失効期間(これは2028年まで売上高に影響を与える)の後には成長が再開すると述べました。現在の年1.72ドルの配当レートはファイザーの2025会計年度の配当と同額であるため、それまでは配当増額は期待しない方が良いでしょう。
バランスシートはその約束を支えることができます:純負債はEBITDAの1.97倍であり、EBITによる利払いカバレッジは6.98倍です。
ヒースピークのカバレッジは拡大し続けている
ヒースピークは逆のストーリーです:キャッシュフローは改善していますが、配当実績は改善していません。REITとして、その評価は1株当たりAFFOに基づきます。1株当たり配当金は、2016会計年度の2.10ドルから2017会計年度には1.48ドルに、2021会計年度には1.20ドルに減少しました。一方、1株当たりAFFOは2021会計年度の1.35ドルから2025会計年度には1.69ドルに上昇しました。

これにより、AFFO配当支払い比率は2020会計年度の102%から、2025会計年度には快適な72%に改善しました。この年、ヒースピークは配当を1.7%増額し、1.22ドルとしました。
事業は混在しています。シニア住宅(Janus Living)の売上高は2026年第2四半期に前年同期比45%成長し、ラボ施設の稼働率は前期比80ベーシスポイント上昇して78.5%となりました。しかし、ラボ施設の同一物件ベース調整後NOIは前年同期比3.2%減少しました。
リスクは負債です:純負債はEBITDAの5.44倍であり、EBITによる利払いカバレッジはわずか1.49倍です。スコット・ブリンカーCEOは8月5日の決算説明会で、レバレッジを抑制する意向を述べました:「これはレバレッジを高めるのに適した環境ではありません。」
では、どちらの配当が勝るのか?
ファイザーがより優れた高配当株です。
収入面では差がありません。1万ドル投資した場合、現在の利回りではファイザーから年630ドル、ヒースピークから年670ドルの配当を受け取れます。各配当金が2025会計年度のペースで成長し続けると仮定すると、ファイザーの収入は約2035年にヒースピークのそれを上回り、10年目にはファイザーから約779ドル、ヒースピークから約777ドルを受け取ることになります。基本的に互角です。
では、何が私の判断を決めたかというと、困難な時期にそれぞれの小切手を支えるものは何か、です。ファイザーの1株当たり配当金は、2020会計年度の1.52ドルから2025会計年度には1.72ドルに増加しました。これはフリーキャッシュフローの急落の真っ只中であり、純負債がEBITDAの1.97倍という状態で達成されました。ヒースピークの配当は同じ期間に1.48ドルから1.22ドルに減少し、負債は5.44倍です。
これは、ヒースピークの配当が危険にさらされていると言っているわけではありません。そのカバレッジはより広く、1株当たりAFFOは2021会計年度以降毎年上昇しており、経営陣は業績見通しを上方修正したばかりであり、毎月わずかに大きい小切手を受け取れます。ただ、いざという時、私は1.49倍の利払いカバレッジよりも、ファイザーのバランスシートに頼りたいと思うのです。
もちろん、ファイザーの特許失効は2028年まで続き、経営陣はそれまでは売上高の高い一桁成長は見込んでいません。その間、フリーキャッシュフローが配当支払額を上回り続けなければ、89%という数字にはほとんど余裕がありません。
では、ファイザーの株価の実際の価値は?
TIKRを使えば、あらゆる株式の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ファイザーがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!


