


主なポイント
- ファイザーの配当利回りは6.3%、ゼネラル・ミルズは7.7%で、両社とも当面は現在の配当水準を維持すると表明している。
- 過去12ヶ月間の自由現金流に対する配当支払いの割合は、ファイザーが89%、ゼネラル・ミルズが85%だった。
- ゼネラル・ミルズの純負債はEBITDAの3.7倍で、目標の3倍を上回っている。一方、ファイザーは2.0倍だ。
- 現在、1万ドル投資した場合の年間配当収入は、ゼネラル・ミルズで770ドル、ファイザーで630ドルとなる。
6%を超える利回りを求めるインカム投資家なら、必ずファイザー(PFE)とゼネラル・ミルズ(GIS)に遭遇するだろう。2026年10月9日現在、ファイザーの利回りは6.3%、ゼネラル・ミルズは7.7%だ。ゼネラル・ミルズの株価は9月に約22%下落した後である。
ゼネラル・ミルズは9月23日の決算発表で、債務返済を優先する間は現在の配当水準を維持すると述べた。ファイザーは8月にCEOが、特許失効の影響が一段落すれば配当は維持され、再び成長を開始すると発言している。
では、両社とも増配が保留されている中で、どちらの高利回り配当を保有する方が良いだろうか?
| 指標 | ファイザー (PFE) | ゼネラル・ミルズ (GIS) |
|---|---|---|
| 配当利回り | 6.3% | 7.7% |
| 年間配当 | $1.72 | $2.44 |
| 配当成長率(5年) | 年率2.5% (2020会計年度–2025会計年度) | 年率3.9% (2021会計年度–2026会計年度) |
| キャッシュ配当性向 (TTM) | 89% (2026年6月28日現在) | 85% (2026年8月30日現在) |
| 純負債/EBITDA (LTM) | 1.97倍 | 3.67倍 |
| インタレスト・カバレッジ (LTM) | 6.98倍 | 4.94倍 |
ファイザー:COVID関連から新薬への移行
ファイザーの売上は、COVID関連製品から新薬へとシフトしている。2026年第2四半期の売上高は前年同期比3%増の150億ドルとなり、PadcevやNurtecなどの新発売・買収製品は実質的に18%成長した。また、通期の売上高予想を中間値で5億ドル上方修正し、605億ドルから625億ドルとした。
COVID関連の影響は、配当の原資となるキャッシュフローにもまだ表れている。
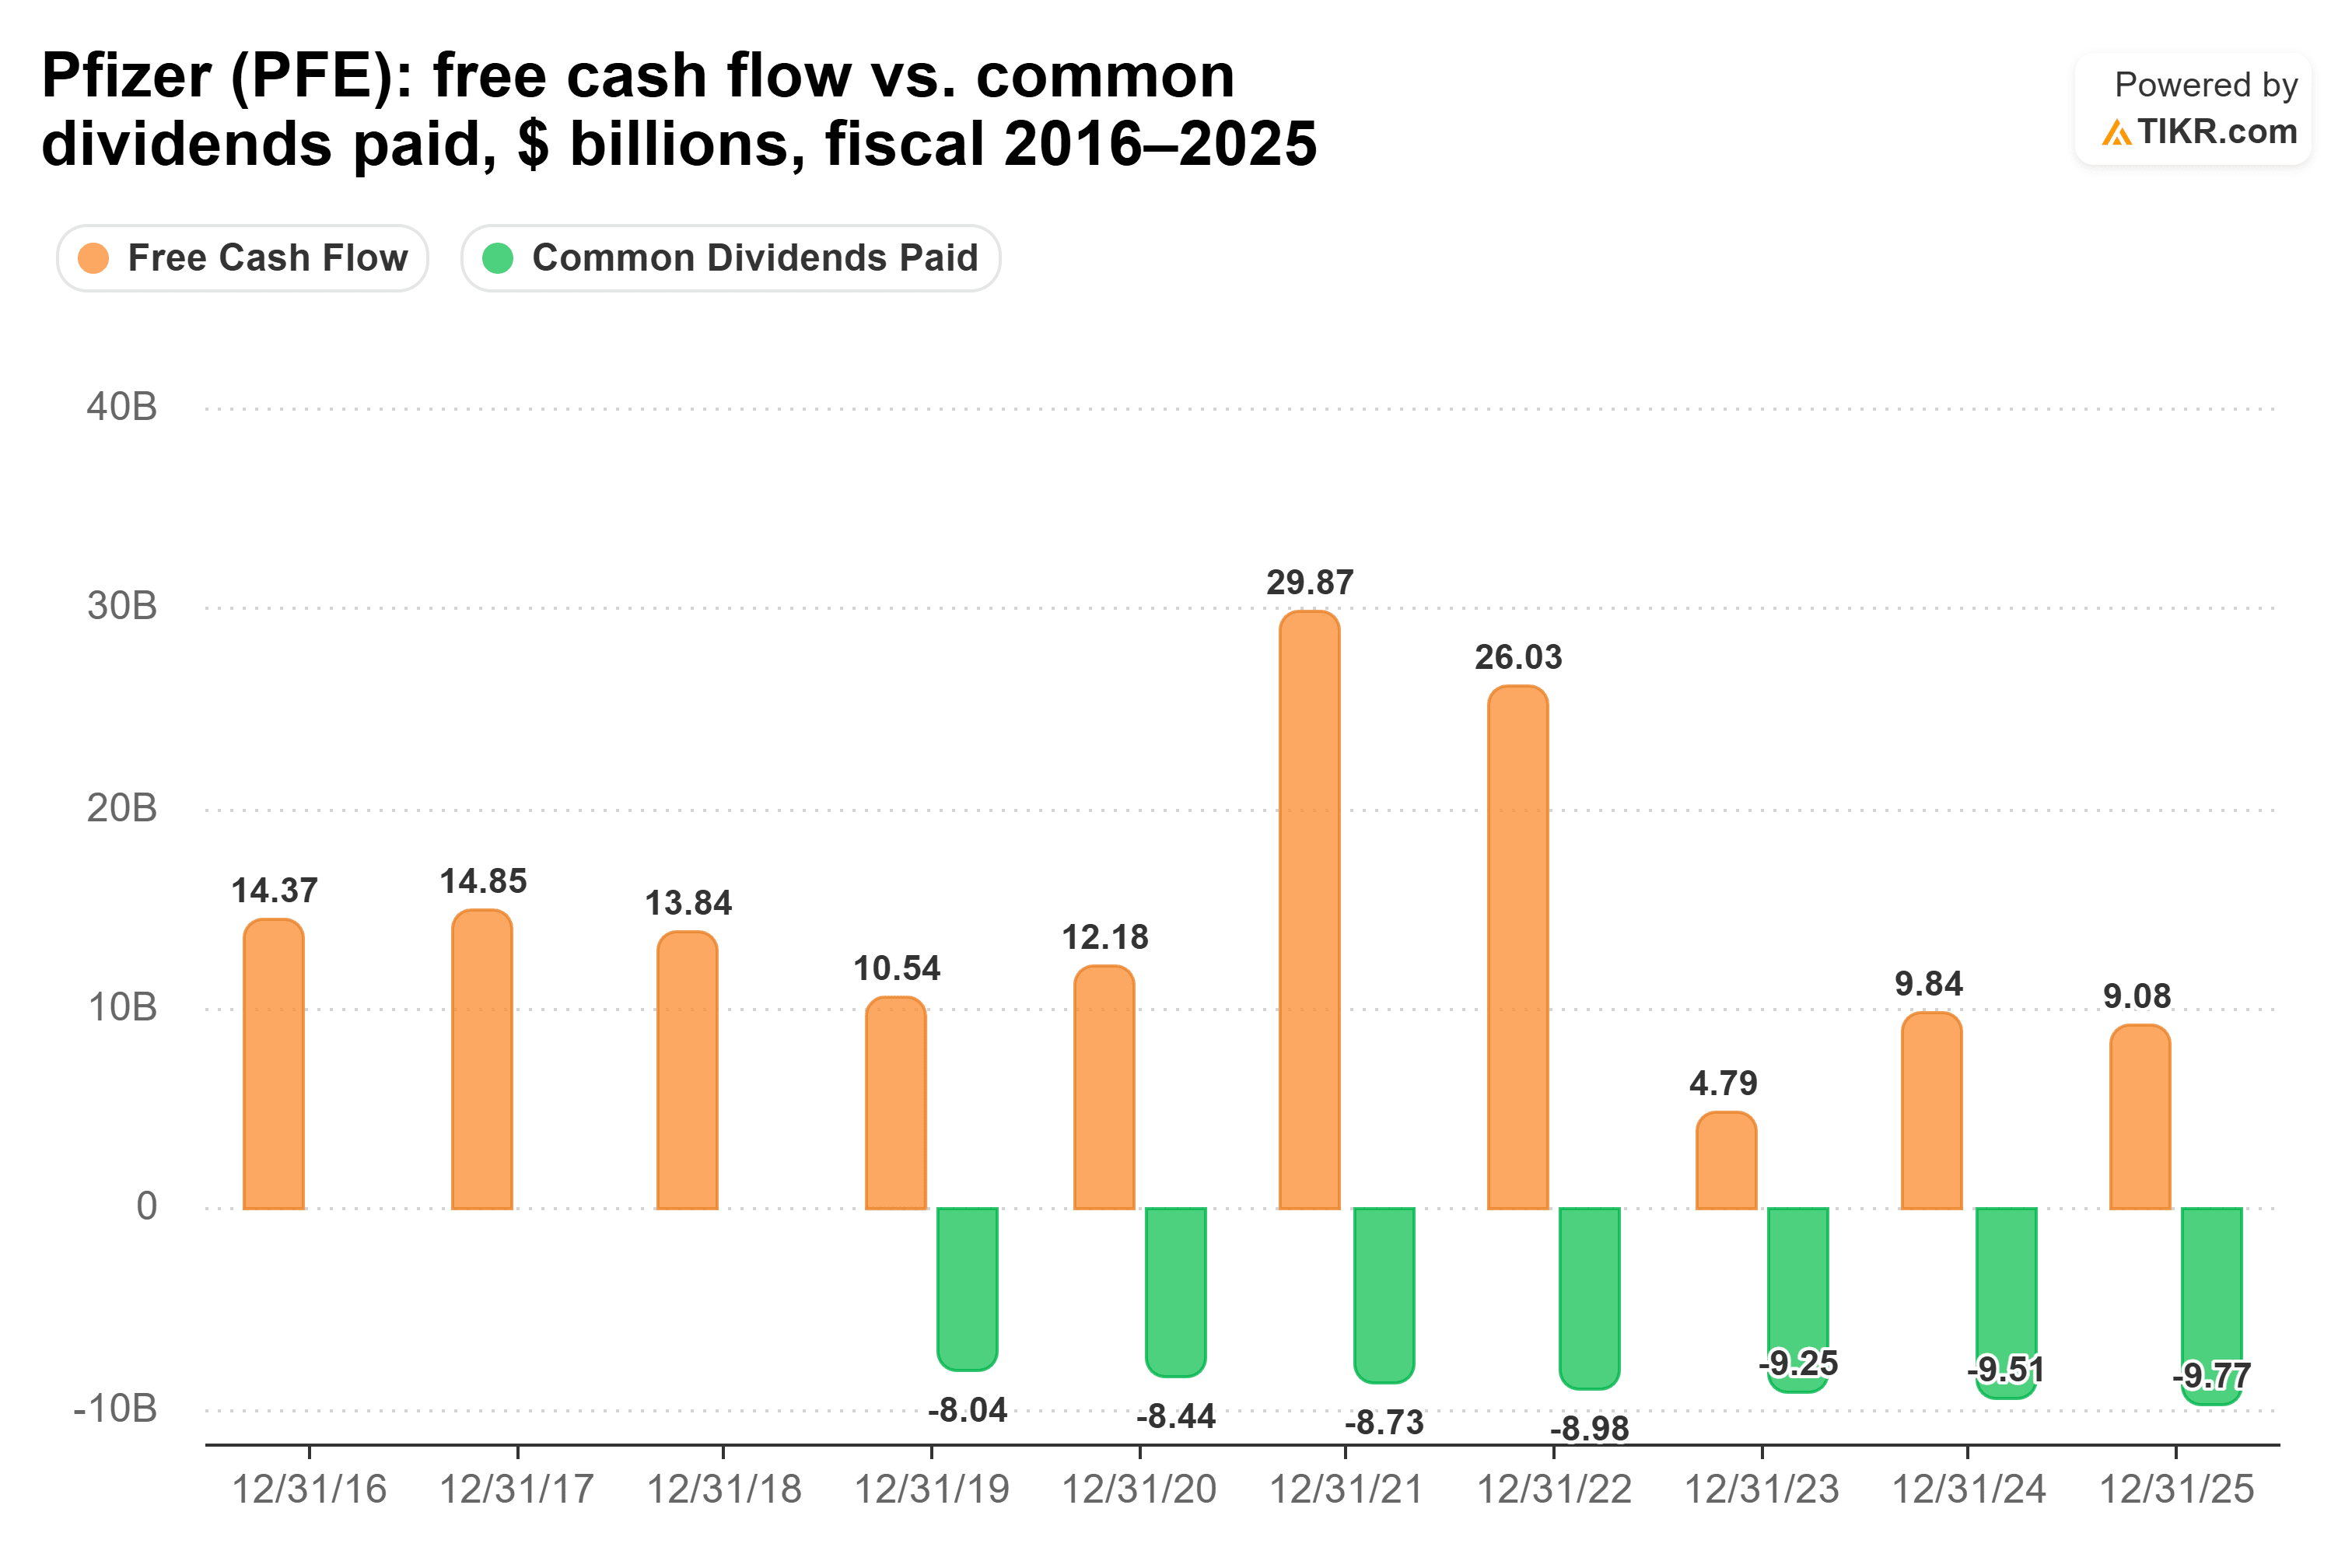
自由現金流は2021会計年度に299億ドルでピークを迎えた。2025会計年度では、90.8億ドルの自由現金流でも97.7億ドルの配当をカバーできなかった。2026年6月28日までの12ヶ月間では、配当が自由現金流の89%という厳しい水準を占めている。
リスクは、薬剤の独占権喪失であり、これは2028年まで売上高に重しとしてのしかかる。会長兼CEOのAlbert Bourlaは8月の電話会議で、「我々が想定する最も厳しいシナリオでも、配当を維持できる」と述べた。経営陣は、2028年末から2033年までの間に売上高が毎年高い一桁台で成長すると見込んでいる。
ゼネラル・ミルズ:債務返済を優先
ゼネラル・ミルズにも配当を据え置く理由があり、それはバランスシート上にある。
事業の状況は混在している。2026年8月30日終了の四半期における純売上高は44億ドルで、米国ヨーグルト事業の売却により前年同期比3%減少し、有機売上高は横ばいだった。北米小売部門は、シリアルとスナックの不振により有機ベースで3%減少した。2027会計年度については、為替レート調整後の営業利益が8%から13%減少し、調整後EPSは3.00ドルから3.20ドルになると予想している(2026会計年度は3.55ドル)。
長年にわたり、配当には十分な余裕があった。
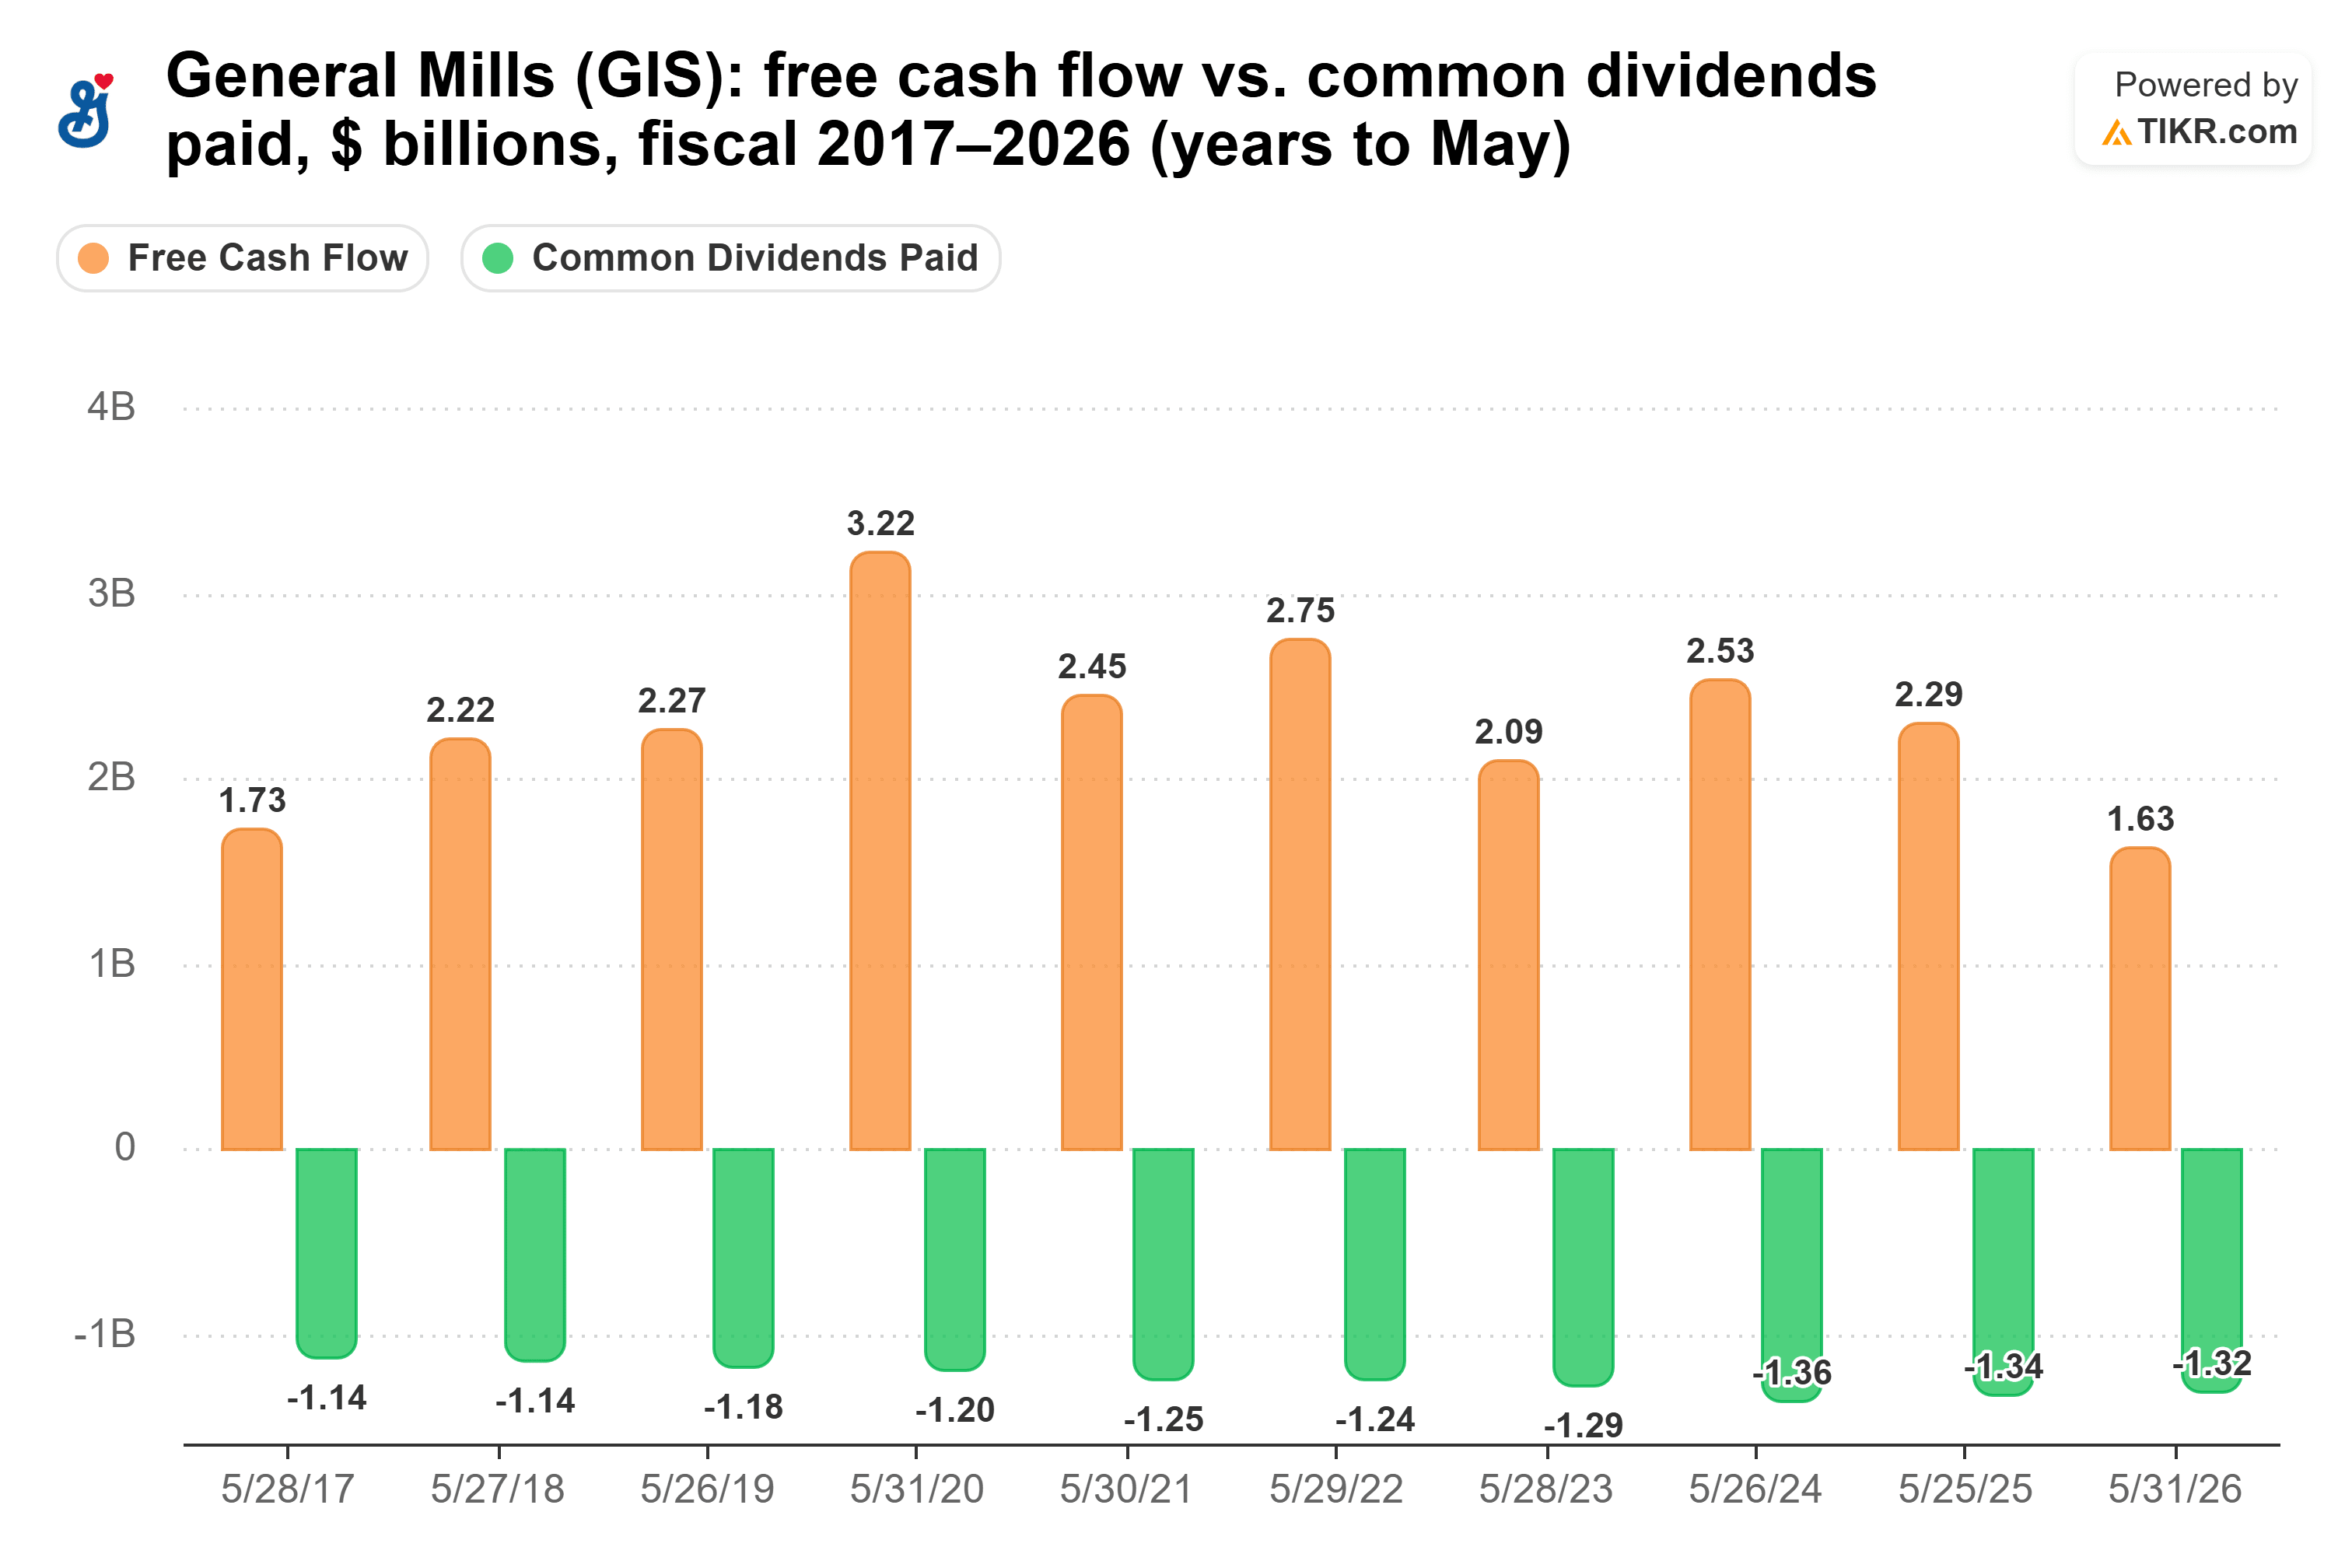
2021会計年度から2025会計年度にかけて、配当は自由現金流の45%から62%を占めていた。その後、自由現金流は2025会計年度の22.9億ドルから2026会計年度に16.3億ドルに減少し、13.2億ドルの配当に対して割合は58%から81%に急上昇した。2026年8月30日までの12ヶ月間では、厳しい85%となっている。
CFOのKofi Bruceは、「レバレッジ削減を優先する間、1株当たりの現在の水準を維持する」と述べ、近い将来の自社株買いも予定していない。したがって、過去5年間の年率3.9%という成長率は、今後予想される増配を過大評価している可能性がある。リスクは、中核的な小売事業が縮小を続ける一方で、その債務が返済されることだ。
では、どちらの配当が勝るか?
私は、より優れた高利回り配当株としてファイザーを選ぶ。両社の支払い余力は現在厳しいが、その方向性は正反対だ。ファイザーの配当性向は2025会計年度の自由現金流の108%から改善している一方で、ゼネラル・ミルズは58%から上昇している。
また、ファイザーは特許失効の影響を乗り切るためのバランスシートの余裕がある。

ゼネラル・ミルズの純負債は、2022会計年度のEBITDAの2.7倍から2026会計年度には3.7倍に上昇した。一方、現在のファイザーは1.97倍だ。同社独自の計算によると、Bruceが9月23日の電話会議で確認したように、わずかに4倍を超えており、目標の3倍に戻すには「少なくとも数年かかる」と見込んでいる。
これは、ゼネラル・ミルズの配当が危険にさらされていると言っているわけではない。同社株に1万ドル投資した場合の現在の年間配当収入は770ドルで、ファイザーの630ドルを上回る。各社の現在の配当ペースが続いたとしても、ファイザーの配当収入がゼネラル・ミルズを追い越すのは約2055年頃になる。ゼネラル・ミルズは長年にわたり配当を十分にカバーしており、経営陣は配当に「完全にコミットしている」と述べている。ただ、何年にもわたって頼りにする配当としては、債務負担が軽く、成長へと戻りつつある事業を持つ企業を保有したいと思う。
もちろん、ファイザーの特許失効の影響は2028年まで続くため、今後数四半期の自由現金流が、89%という割合が改善し続けるかどうかを示すことになる。
では、ファイザーの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ファイザーがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!


