OXY株の主要統計
- 今週のパフォーマンス: +1.8%
- 52週レンジ: $39 ~ $67
- バリュエーションモデルによる目標株価: $64
- 潜在的上昇余地: 2.3年で3.8%
原油価格の変動に伴うオクシデンタル・ペトロリアムのキャッシュフロー向上余地を測る(無料) >>>
新CEO、記録的なキャッシュフロー:オクシデンタル・ペトロリアムの静かな移行
オクシデンタル・ペトロリアム (OXY) は今週、わずかに上昇して$61で取引を終え、同社が引き続き強含みの原油価格の恩恵を受けていることを示しました。第2四半期の売上高は前年同期比57%増の83億ドルに跳ね上がり、調整後1株当たり利益(EPS)は$2.40でコンセンサス予想を約29%上回りました。四半期の平均実現原油価格は1バレルあたり$97でした。

同社はまた、今年、経営陣の交代を完了させました。以前オクシデンタルの最高執行責任者(COO)を務めていたリチャード・ジャクソン氏が6月1日に社長兼最高経営責任者(CEO)に就任し、取締役会に残るヴィッキー・ホルブ氏の後任となりました。ジャクソン氏は資本規律を強調し、効率性向上のおかげで「生産量を増やすことなく」強いリターンを提供できるとアナリストに語っています。
オクシデンタルはまた、ミッドストリーム企業であるKinetik Holdingsの扱いを検討しています。同社は今年初めにオクシデンタルが支援する事業体であるWestern Midstreamからアプローチを受けました。これらの交渉は合意には至りませんでしたが、現在Kinetikはより広範な売却プロセスを模索しているとの報道もあります。
ジャクソン氏は今後の優先事項について明確にしています。アナリストに対し、「生産量の増加に依存しない計画により、2030年までに年間40億ドル以上の持続可能なキャッシュフローを追加する明確な道筋が見えている」と述べています。
今月、ブレント原油が1バレルあたり$100を超えて取引されていることは、エネルギーセクター全体を押し上げています。OXY株が引き続き堅調な原油価格の恩恵を受け続けるならば、配当の伸びはさらに加速する可能性があります。
5年間の予測でオクシデンタルの資本還元計画を追跡する(無料) >>>
オクシデンタルのバリュエーション:着実だが、目覚ましくはない水準で評価

2028年12月31日までに実現すると仮定したバリュエーションモデルの前提条件の下、当該株は以下の要素を用いてモデル化されています:
- 売上高成長率(CAGR): 3.7%
- 営業利益率: 29.5%
- P/E倍率: 12.5倍
これらのインプットに基づき、モデルは目標株価を$64と推定しており、これは現在の株価から3.8%の総合的上昇余地と、今後2.3年間で年率1.6%のリターンを意味します。
オクシデンタルのモデル化されたリターンは年率わずか1.6%であり、通常魅力的な買い場を示す閾値である5%を大きく下回っています。これは、1年前に株価が$45付近で取引されていた頃からの変化です。

3.7%という売上高成長率の前提は、既存の油井からより多くのキャッシュフローを絞り出す一方で生産量をほぼ横ばいに保つという、オクシデンタルの戦略を反映しています。29.5%近い営業利益率は、掘削効率の向上に支えられ、同社の5年間平均を大きく上回っています。
12.5倍というフォワード倍率は、オクシデンタル自身の10年間平均である約14.3倍を下回っていますが、同業のコノコフィリップスとほぼ同水準でもあります。リターンは原油価格が高い水準に留まることに大きく依存しているため、見積もりに織り込まれたわずかな上昇余地は、株価の下落に対する緩衝余地をほとんど残していません。
アナダルコ買収以降の債務削減によりオクシデンタルの財務体質は強化されましたが、現在の株価はディープ・バリュー銘柄というよりは、着実な配当成長株のように見えます。
オクシデンタルのバリュエーションを、同社自身の原油価格前提条件に対してストレステストする(TIKRで無料) >>>
オクシデンタル vs コノコフィリップスとシェブロン:パーミアン盆地の効率性競争
オクシデンタルに最も近い同業はコノコフィリップス (COP) とシェブロン (CVX) であり、数字は同じパーミアン盆地の機会に対する3つの異なるアプローチを示しています。コノコフィリップスは前四半期にパーミアン地域の生産量が1日あたり90万バレル(石油換算)を超える記録を達成し、約20.7倍の過去実績P/E倍率で取引され、営業キャッシュフローの45%を株主に還元しています。ヘス買収で強化されたシェブロンは、売上高が51%成長して672億ドルとなり、より高い34倍のP/E倍率で取引されています。
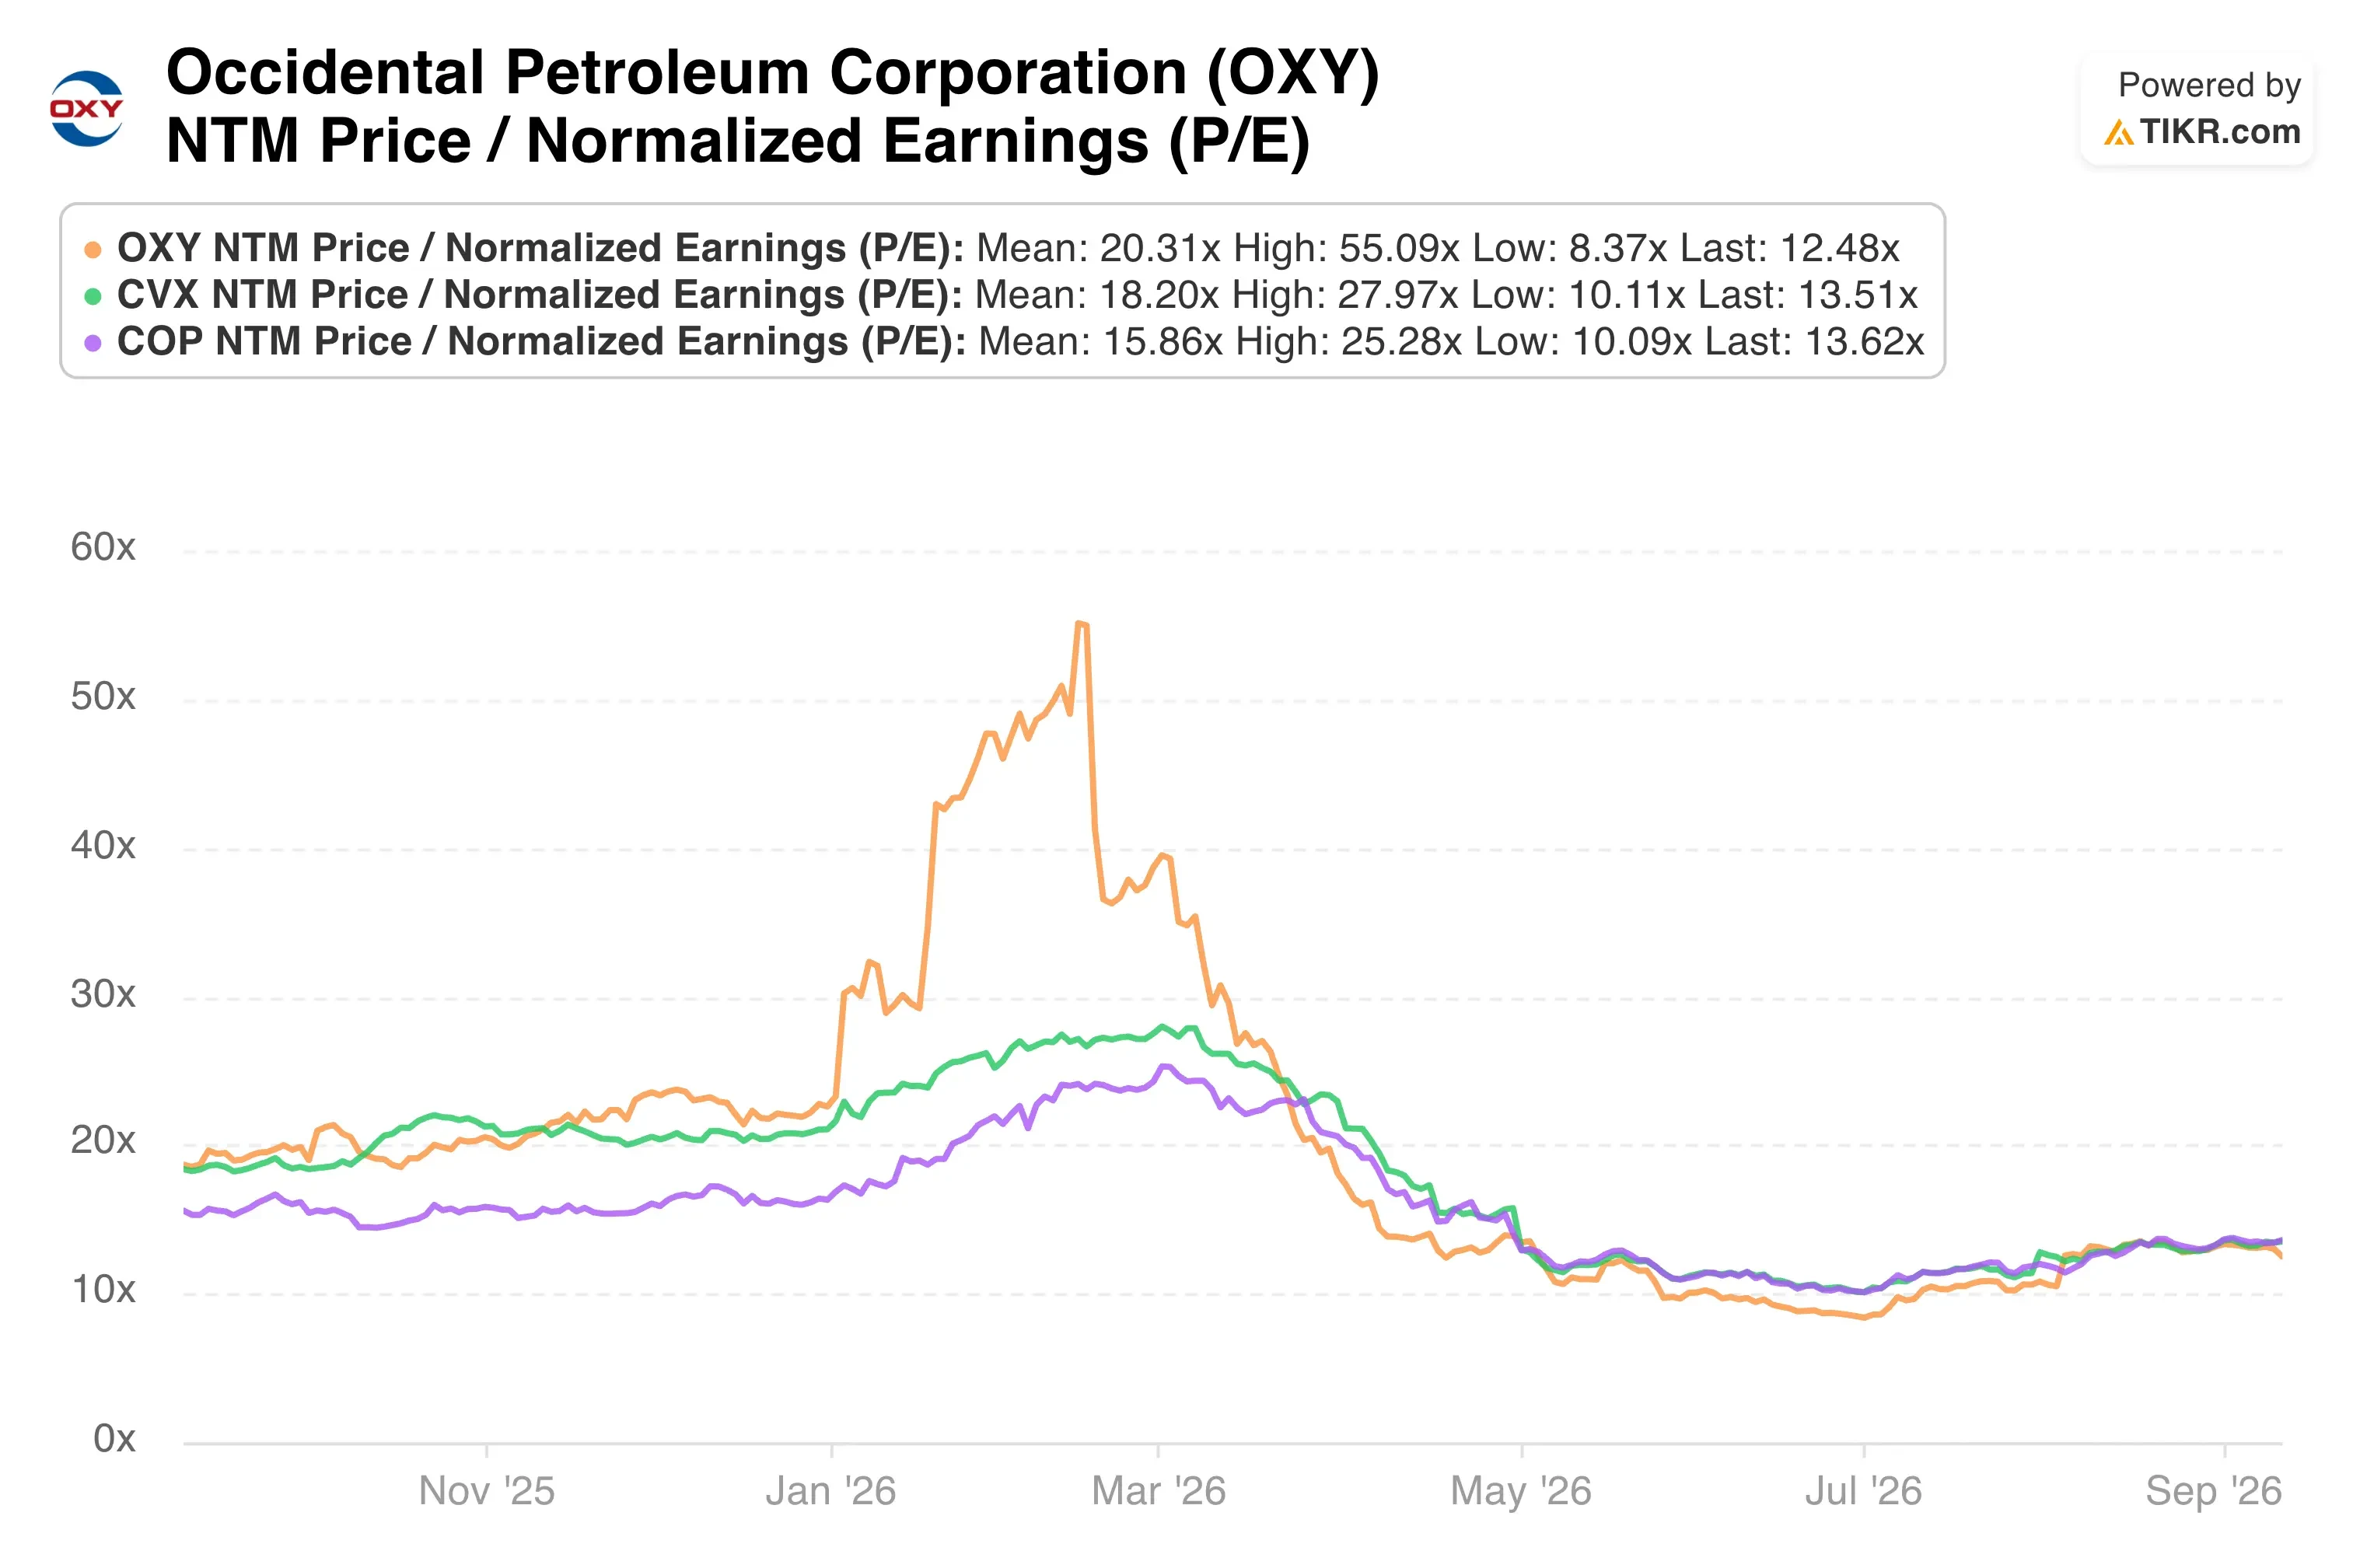
オクシデンタルの12.5倍というフォワード倍率は、その29.5%の営業利益率がコノコフィリップスの報告された純利益率を上回っているにもかかわらず、両社を大きく下回っています。この格差は、シェブロンと比較したオクシデンタルのより高い債務負担を部分的に反映しています。
オクシデンタルが際立っているのは資本効率性です。生産量を増やさずに2030年までに年間40億ドルのキャッシュフローを追加するという計画は、シェブロンの買収による成長アプローチよりも、コノコフィリップスの生産量横ばい戦略に近いものです。
調査する:オクシデンタル・ペトロリアムの株価が52週高値から26%下落していることは、経営陣交代後の不確実性の高まりを反映しているのか、それとも買い場を示しているのか >>>
OXY株の今後の 推進要因は?
オクシデンタルの今後のカタリストは、M&Aではなく実行力に焦点が当たっています。同社は第4四半期に3基の掘削リグを削減する一方で、当初計画より15本多い油井を稼働させる予定であり、掘削効率が向上し続けていることを示しています。
経営陣はまた、パーミアン盆地での二酸化炭素を用いた原油増進回収(EOR)パイロット事業を強調しており、これは10年以上の試験期間で回収率が45%以上向上したとしています。Stratos直接空気回収施設は、年末頃の本格的な試運転に向けて進捗しています。
このプロジェクトにより、2027年以降、Low Carbon Ventures部門の資本支出が4億ドル削減される見込みです。しかし、個々の事業アップデートよりも、原油価格の方向性の方が重要になるでしょう。
オクシデンタルの計画では、同社の40億ドルというキャッシュフロー目標の約85%は、はるかに低い価格水準でも達成可能であると想定されており、原油価格が下落した場合の下方リスクを抑えるはずです。投資家は、11月初旬に発表される第3四半期決算で最新情報を確認する必要があります。
バリュエーションモデルで2030年までのオクシデンタルのキャッシュフロー成長を予測する(TIKRで無料) >>>
オクシデンタル・ペトロリアムに投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家レベルの財務データへの無料アクセスを提供します。
OXYを呼び出せば、数年にわたる過去の財務実績、ウォールストリートのアナリストが今後数四半期の売上高や利益について何を予想しているか、バリュエーション倍率が時間とともにどのように推移してきたか、目標株価が上昇傾向にあるか下降傾向にあるかがわかります。
OXYと、あなたが注目している他のすべての銘柄を追跡するための無料のウォッチリストを作成できます。クレジットカードは不要です。必要なのは、自分自身で判断するために必要なデータだけです。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!