主なポイント
- Netflixの株価は過去1年で40.9%下落し、10月23日時点で$65.85となっている。直近の下落は、2026年の広告収入予測を約$30億ドルから約$27億ドルに下方修正したことによる。
- アナリストの平均目標株価は$84.83に下落しており、依然として終値から28.8%上昇余地がある。
- Netflixの株価は現在、NTM(今後12ヶ月)予想利益の18.34倍で取引されており、3年間の平均値33.30倍を下回っている。
- 1月にはNetflixの2027年の業績見通しが発表される予定で、アナリストは調整後EPSの成長率がわずか5.6%の$3.77になると予想している。
Netflix (NFLX) の株価は過去1年で40.9%下落し、10月23日の終値は$65.85となった。これは、同社の2026年広告収入予測を下方修正し、第4四半期の利益がウォール街の予想を下回るとの見通しを示した第3四半期決算発表後の動きである。
この決算発表は、昨秋に始まった下落局面の終わりに過ぎなかった。Netflixの2026年の4回の決算発表はいずれも株価を押し下げ、その間にワーナー・ブラザーズ買収交渉の失敗が起きた。筆者の計算では、この期間の開始時点の株価は$111.42だった。現在の疑問は、成長が鈍化したNetflixにとって18.34倍の予想PERが割安なのか、それとも適正な価格なのかということだ。
ワーナー・ブラザーズ買収交渉がNetflix株を2月まで引きずり下ろした経緯
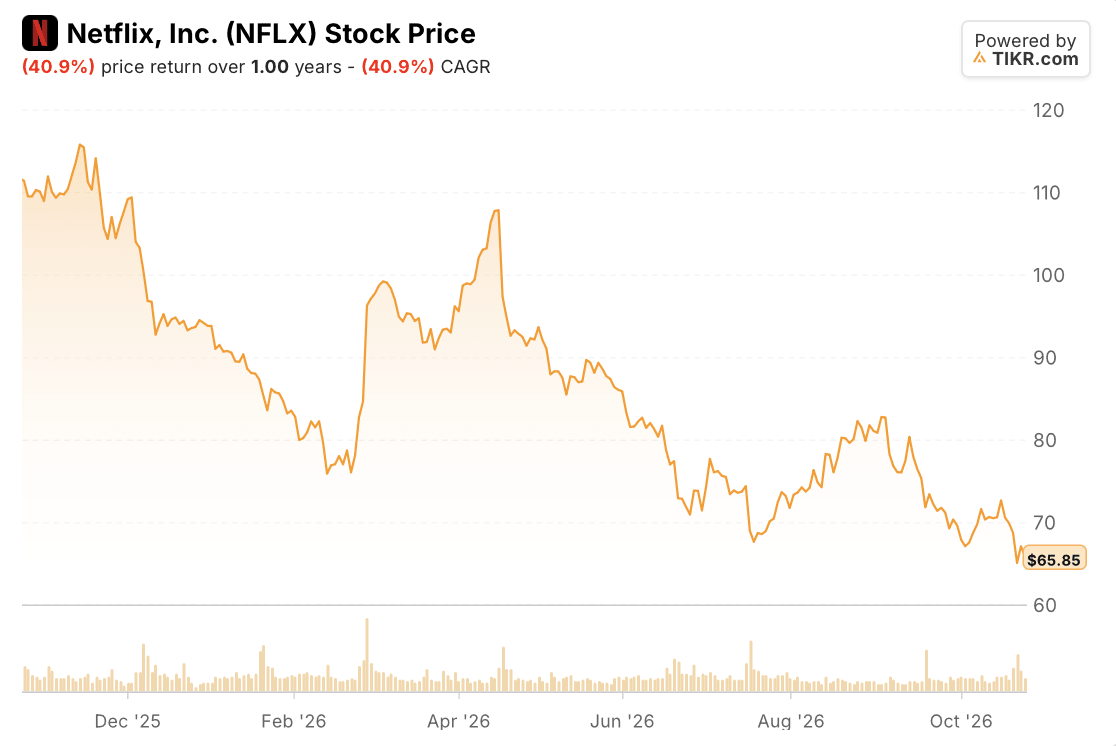
Reutersによると、Netflixは12月、Warner Bros. Discovery (WBD)のスタジオおよびストリーミング資産を1株あたり$27.75と評価した取引で買収することに合意した。Netflix株は11月下旬の$110ドル中盤から12月末には$90ドル低台まで下落した。1月20日の第4四半期決算も助けにはならなかった:会員数が3億2500万人を突破したにもかかわらず、株価はプレマーケットで7%以上下落し、2月中旬までに$70ドル高台まで下落した。
その後、Netflixはこの取引を断念した。2月26日、Warner Bros. Discoveryの取締役会がSkydance Corporation (SKYD) (旧Paramount Skydance)の修正された1株あたり$31ドルの提案を優れたものと判断した後、Netflixは入札額を引き上げることを拒否し、同額でのマッチングは財務的に魅力的でなくなると述べた。Netflixは$28億ドルの解約違約金を受け取り、自社株買いを再開する計画とともに交渉から離脱した。Netflix株は翌日13.75%上昇し$96.24となった。
Netflix株は、業績見通しの度に反発分を失った
この反発により、株価は4月中旬までに$110ドルをわずかに下回る水準まで上昇した。しかし、第1四半期決算でこの上昇は終わった。Netflix株は、同社が第2四半期のEPSをアナリスト予想の$0.84を下回る$0.78と見通し、共同創業者のリード・ヘイスティングスが取締役再選を立候補しないと発表した後、4月17日に9.72%下落した。
7月も同じ展開だった。Netflixの7月16日の決算発表では、第3四半期の売上高をコンセンサス予想の$130.1億ドルに対して$128.6億ドルと見通し、株価は数日以内に52週安を更新した。Netflixはまた、上半期の視聴時間がわずか2%増加したこと、およびエンゲージメントレポートを2027年から年1回に移行すると発表した。
夏の終わりの反発で株価は9月3日までに$83ドルまで戻したが、これは持続せず、Netflix株は10月1日に$67.85で取引を終えた。
TIKRはNetflixをフォローする54人のアナリストを追跡。何人が「買い」と言っているのか?
Netflixの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Netflixのアナリストレーティングを見る
Netflixの10月の動揺は、弱気な業績見通しに直面した
10月は、共同CEOのテッド・サランドスが9月30日のBloombergのScreentimeカンファレンスで、Netflixの成長が望むほど速くないと発言したことから始まった。2週間後の10月14日、Netflixは従業員の6%にあたる約1000人を削減した。これは2022年以来の最大規模の削減だった。その翌日、最高コンテンツ責任者のベラ・バジャリアが退任し、元Walt Disney (DIS) 幹部のピーター・ライスが後任に指名された。
10月20日の第3四半期株主向けレターには、まずまずの四半期実績が記されていた。売上高は11.8%増の$128.7億ドル(予想通りだが、ほぼ3年で最も低い成長率)、EPSは$0.87で$0.82の予想を上回った。問題は見通しだった:
- 第4四半期のEPS見通しは$0.67で、コンセンサス予想の$0.73を8.2%下回り、同四半期の26.0%という営業利益率見通しには、約120ベーシスポイント分のレイオフ費用が含まれている。
- Netflixは2026年の広告収入予測を約$30億ドルから約$27億ドルに下方修正し、ロールアウトとパートナー統合の遅れを理由に挙げた。ただし、共同CEOのグレッグ・ピーターズは、広告収入は今年も80%以上成長していると述べている。
Netflix株は10月21日に5.3%下落した。2026年第3四半期決算説明会で、サランドスは問題点を率直に述べた:「現在、米国も機能しています。ただ、可能な、あるいは我々が望むほど速く成長していないだけです」。Netflixは、2027年の業績見通し(利益率を含む)を1月の第4四半期決算で発表すると述べた。
アナリストはNetflixの目標株価をピークから37%引き下げた
現在のウォール街の平均目標株価は$84.83で、$134.73の高値から37%下落しており、依然として$65.85の終値から28.8%上昇余地がある。最も急激な引き下げは7月の決算発表後で、平均値は$110ドル低台から$90ドル高台に下落し、Reutersが引用するLSEGデータによると、10月の決算発表後も20以上の証券会社が目標株価を引き下げた。同じ1年間で株価は40.9%下落しており、目標株価は株価とほぼ同じ速さで下落している。
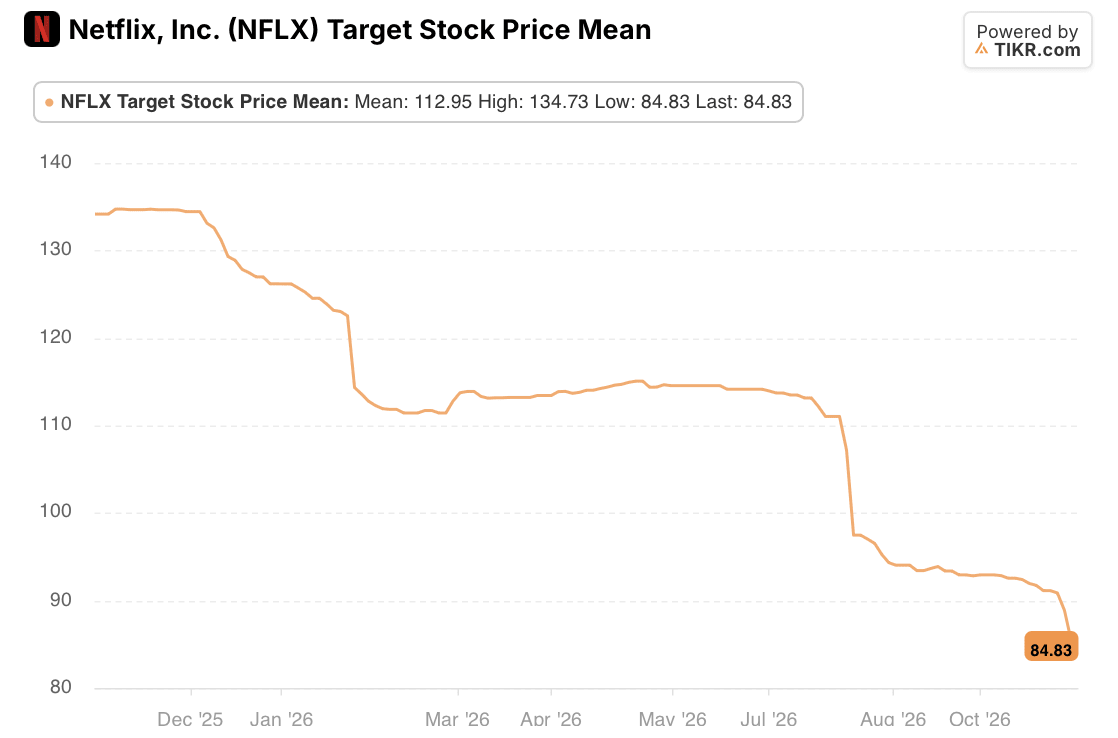
予想値は、ウォール街が来年にほとんど成長を見込んでいないことを示している。アナリストは2026年の調整後EPSを$3.57、2027年はわずか$3.77と見ており、これは5.6%の増加に過ぎない。その後は成長が回復し、2028年は$4.50、2029年は$5.27と予想されている。

割安なNetflix株か、それとも価値が下がったビジネスか?
強気の材料はまずPERから始まる。NetflixはNTM(今後12ヶ月)予想利益の18.34倍で取引されており、3年間の平均値33.30倍より44.9%低く、2025年6月に記録した50.14倍からは大きく乖離している。$65.85は、ウォール街の2027年EPS予想の17.5倍にあたる。また、Netflixは積極的に自社株を買い戻している:第3四半期に$48億ドルを自社株買いに費やし、過去最大の四半間となった。さらに、米国および世界全体で解約率が前年比で改善した。
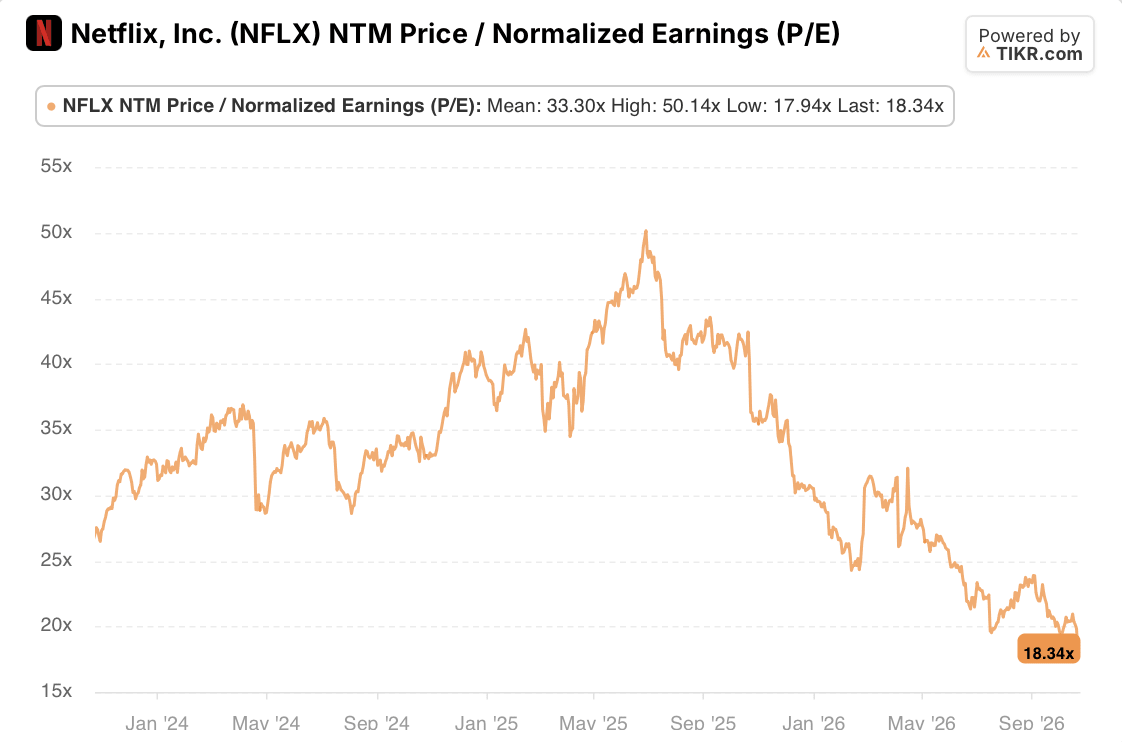
弱気の材料は、PERが下落したのには理由があるという点だ。Reutersによると、第4四半期の見通しは、売上高成長率が4四半期連続で鈍化することを示唆している。広告事業も自社の目標を達成できておらず、2027年のEPSが5.6%増というのは18倍のPERを支えるには薄い。同じ基準で比較すると、Walt Disneyの14.76倍やComcast (CMCSA) の6.26倍よりも依然として高く評価されている。
両方の見方が同時に真実である可能性があり、それが筆者が1月の発表を待つ理由だ。もしNetflixが、CFOのスペンス・ノイマンが目指すと述べたように、2027年に二桁の売上高成長とより高い利益率を達成するとの見通しを示せば、$3.77という予想は低すぎるように見え、18.34倍は割安に見える。もし一桁の売上高成長を示唆するならば、5.6%という予想は維持され、18.34倍がNetflixがなったビジネスに対する適正価格であるという見方も維持されるだろう。
では、Netflix株の実際の価値はいくらなのか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、NFLX株がどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!