


主なポイント
- ジム・クレイマー氏は、マイクロソフトの新規クラウド収益は「OpenAIに人質に取られている」と指摘。NewEdge Wealthのキャメロン・ドーソン氏によれば、OpenAIがマイクロソフトのバックログの40%を占めている。
- マイクロソフトはオラクルよりもはるかにうまくそのエクスポージャーに対処できるが、予想PER27倍の株価は、単一顧客からのリスクをほとんど織り込んでいない。
- マイクロソフトの資本支出は2022会計年度の239億ドルから2026会計年度には1160億ドルに増加し、フリーキャッシュフローは670億ドルにとどまり、開始時点の水準をわずかに上回る程度だった。
- マイクロソフトは10月28日に決算を発表する。注目すべきは、Azureの需要のうちOpenAI以外の顧客に由来する部分がどれだけあるかという点だ。
マイクロソフト (MSFT) は10月28日に9月期決算を発表するが、ジム・クレイマー氏はすでにどの数字が気がかりか分かっている。
10月19日放送の Mad Money で、このCNBC司会者はハイパースケーラーの決算をAIデータセンター複合体に対する次の大きな試練と呼んだ。そして彼は焦点を絞った:
「マイクロソフトの新規クラウド収益はOpenAIに人質に取られている」
(彼は アマゾン (AMZN) と アルファベット (GOOG) もAnthropicに関して同じ状況にあるとした。)
これはAAA格付けを持つ企業に対しては強い言葉だ。しかし、それはすでに警戒感の高まっているAI株の状況に重なる。 オラクル (ORCL) は、OpenAIの収益に関する報道を受けて10月8日に下落し、他のAI銘柄も同調した。
TIKRはマイクロソフトについて56人のアナリストを追跡している。「買い」と言っているのは何人か?
マイクロソフトの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用してこのような銘柄を調査している。 マイクロソフトのアナリスト評価を見る
単一顧客に依存する2500億ドル
NewEdge Wealthの最高投資責任者、キャメロン・ドーソン氏は、10月14日の Bloomberg Surveillance でこの問題に数字を付けた:
「…マイクロソフトのような銘柄を見ると、彼らのバックログの40%がOpenAIなのです。」
マイクロソフトの商業バックログは6月末時点で6780億ドルに達し、1年前から84%増加していた。もしドーソン氏の40%という数字が正しければ、約2700億ドルが単一の顧客にかかっていることになる。
これは、うわっ、という感じだ。
そしてその顧客の収益は、少なくとも帳簿上は縮小したばかりだ。『ビッグ・ショート』で有名になった投資家、スティーブ・アイズマン氏は The Compound and Friends でこう語った:
「…先週、OpenAIは9月末時点の年率換算収益が500億ドルだと発表した。1ヶ月前には700億ドルと言っていた。」
この差のほとんどは会計処理によるものだ。[Financial Times](リンク必要)が最初に報じた500億ドルという数字は、より高い数字が計上していたOpenAIのパートナーからの総収益を除外したものと伝えられている。
それでも、バックログはそれと比べて重くのしかかる。約2700億ドルは、現在のランレートで見たOpenAIの収益の5年以上分に相当する。ドーソン氏の問題提起は、OpenAIの支出のどれだけが追加資金調達に依存しているかという点だ。つまり、マイクロソフトの成長の一部は今、OpenAIの次の資金調達ラウンドにかかっている。
ウォール街はその全てを織り込んでいる
アナリストは、マイクロソフトの収益が2026会計年度(2026年6月期)の3320億ドルから、2027会計年度には3910億ドル、2028会計年度には4680億ドルに増加し、成長率は20%近くまで加速すると予想している。
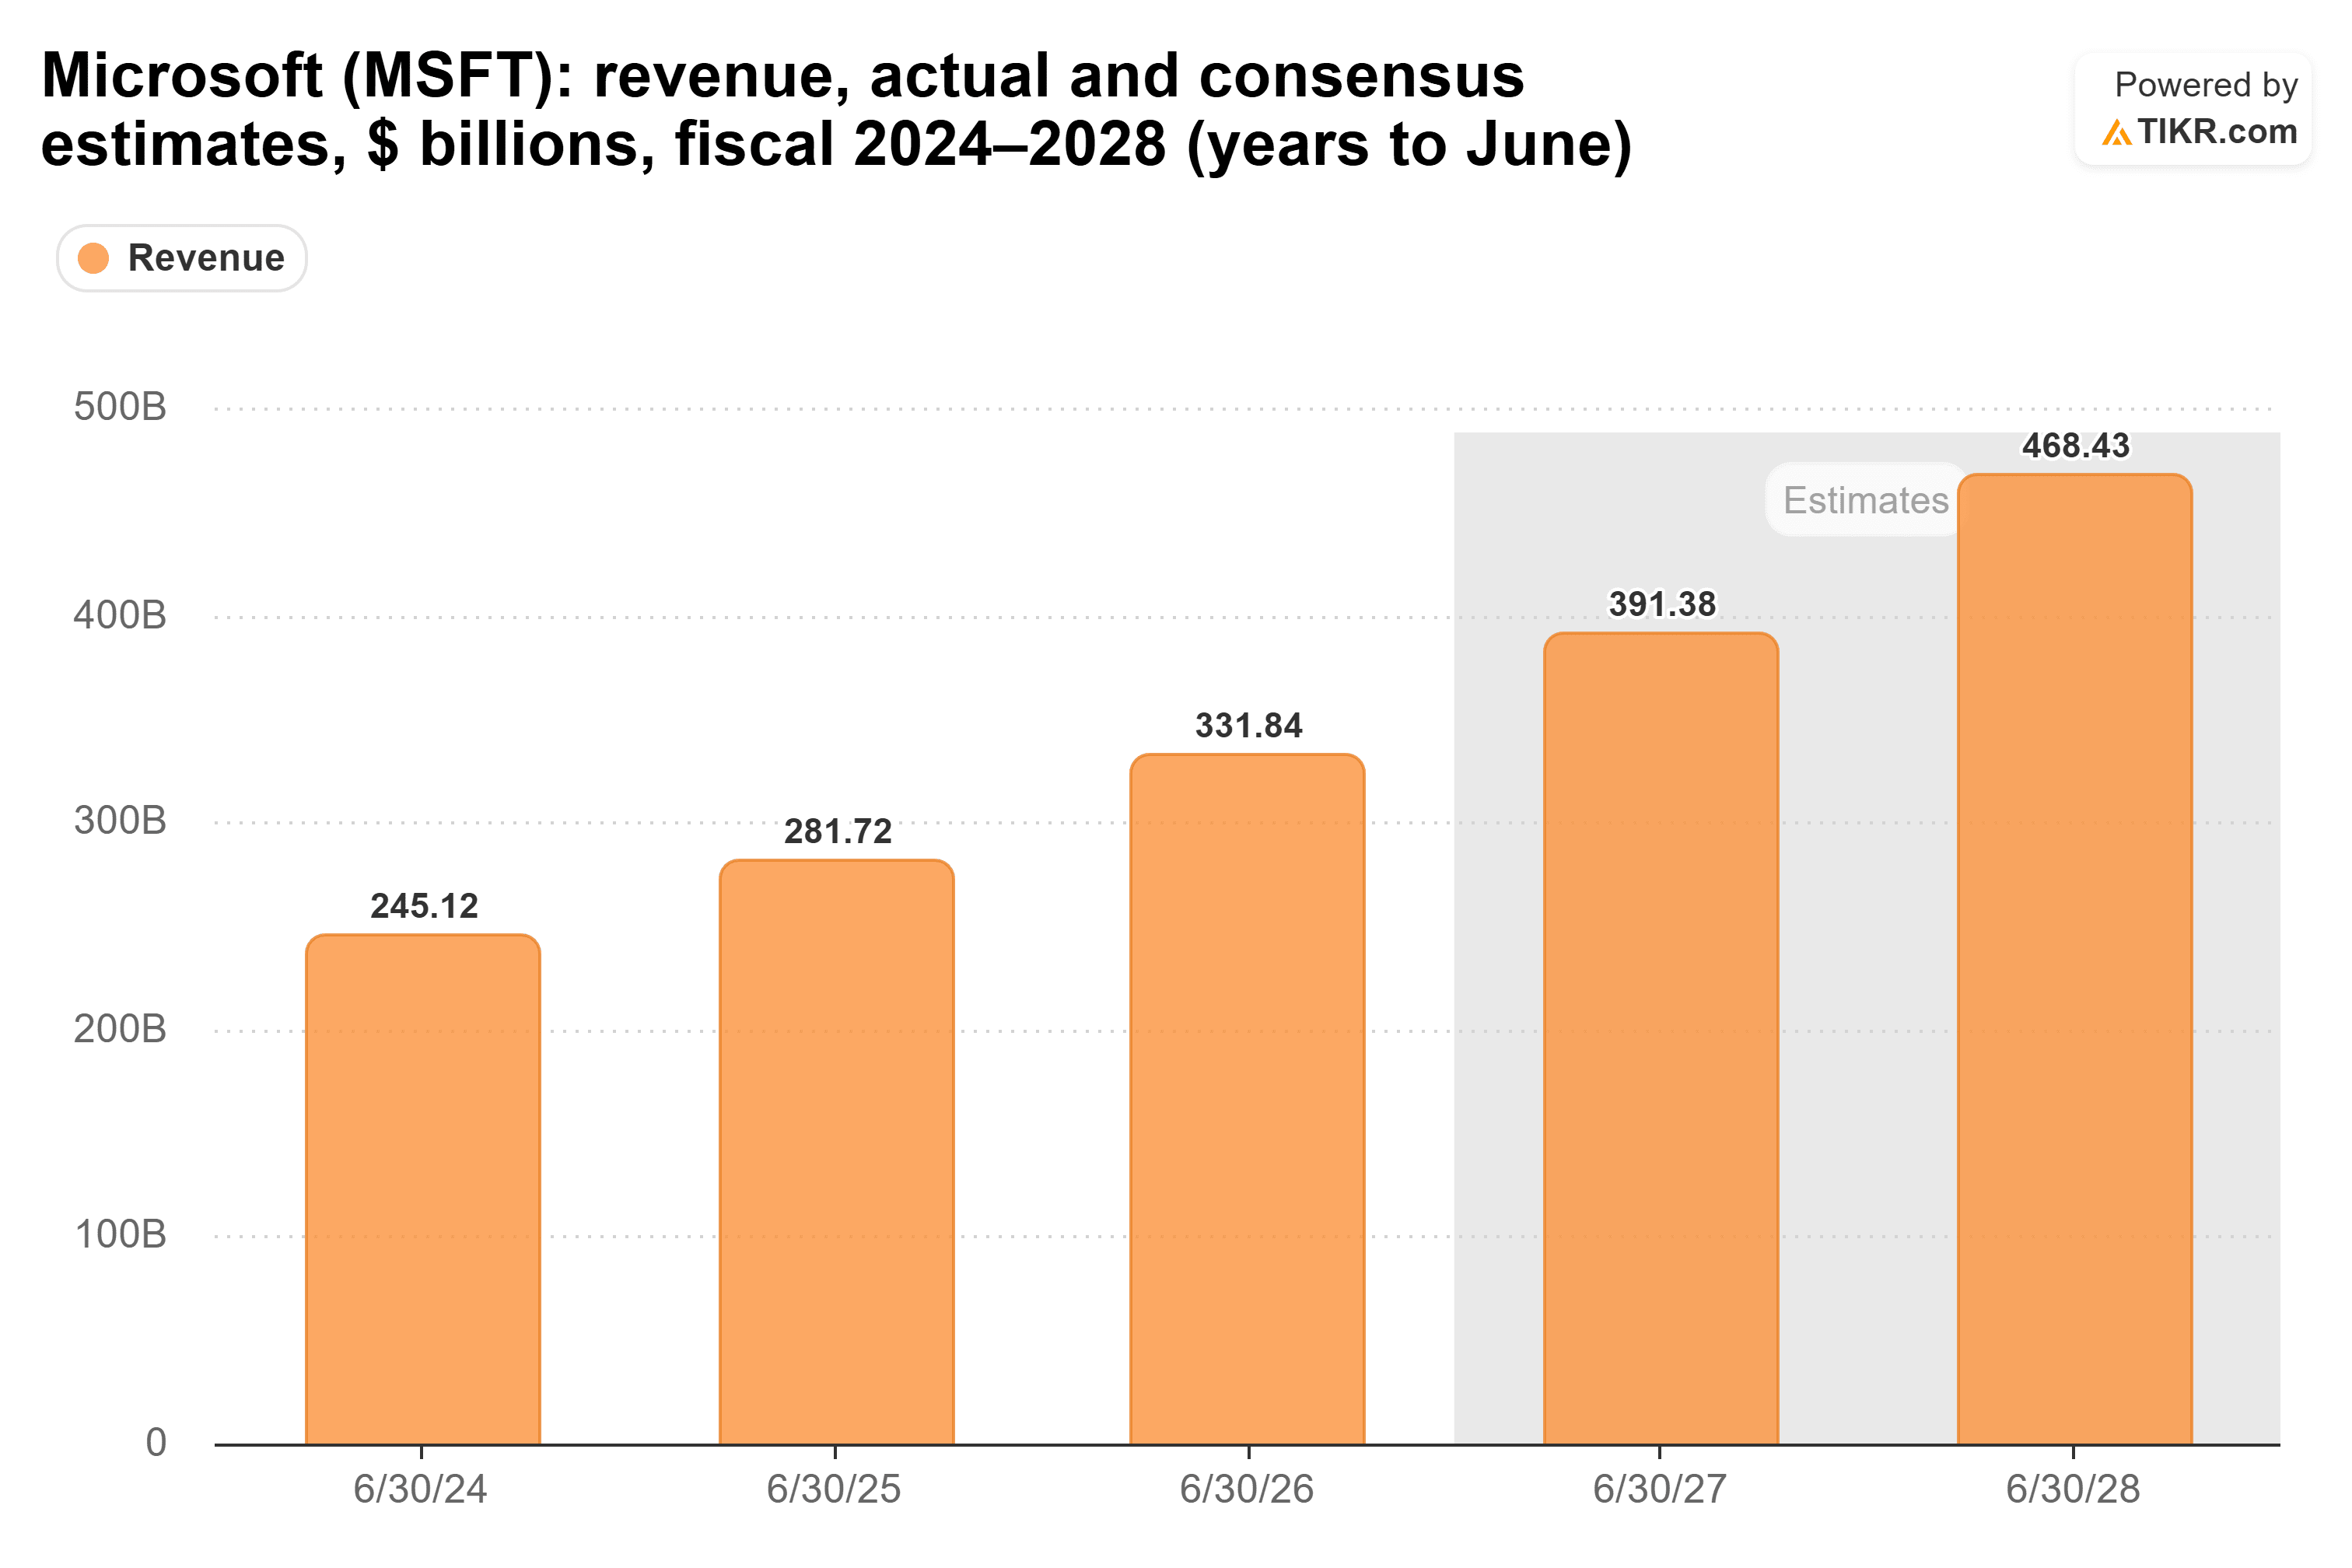
これらの予想は、バックログがおおむね予定通りに収益化されることを前提としている。OpenAIのより低いランレートは主に会計上の変更によるものなので、10月28日以前にこれらの数字が動くとは思わない。これらに対するより大きなリスクは、OpenAIが支払いを続けられるかどうかだ。
一方、マイクロソフトは前もって資金を支出している。資本支出は2022会計年度の239億ドルから2026会計年度には1160億ドルへ、ほぼ5倍に増加し、営業キャッシュフローは約2倍の1830億ドルになった。
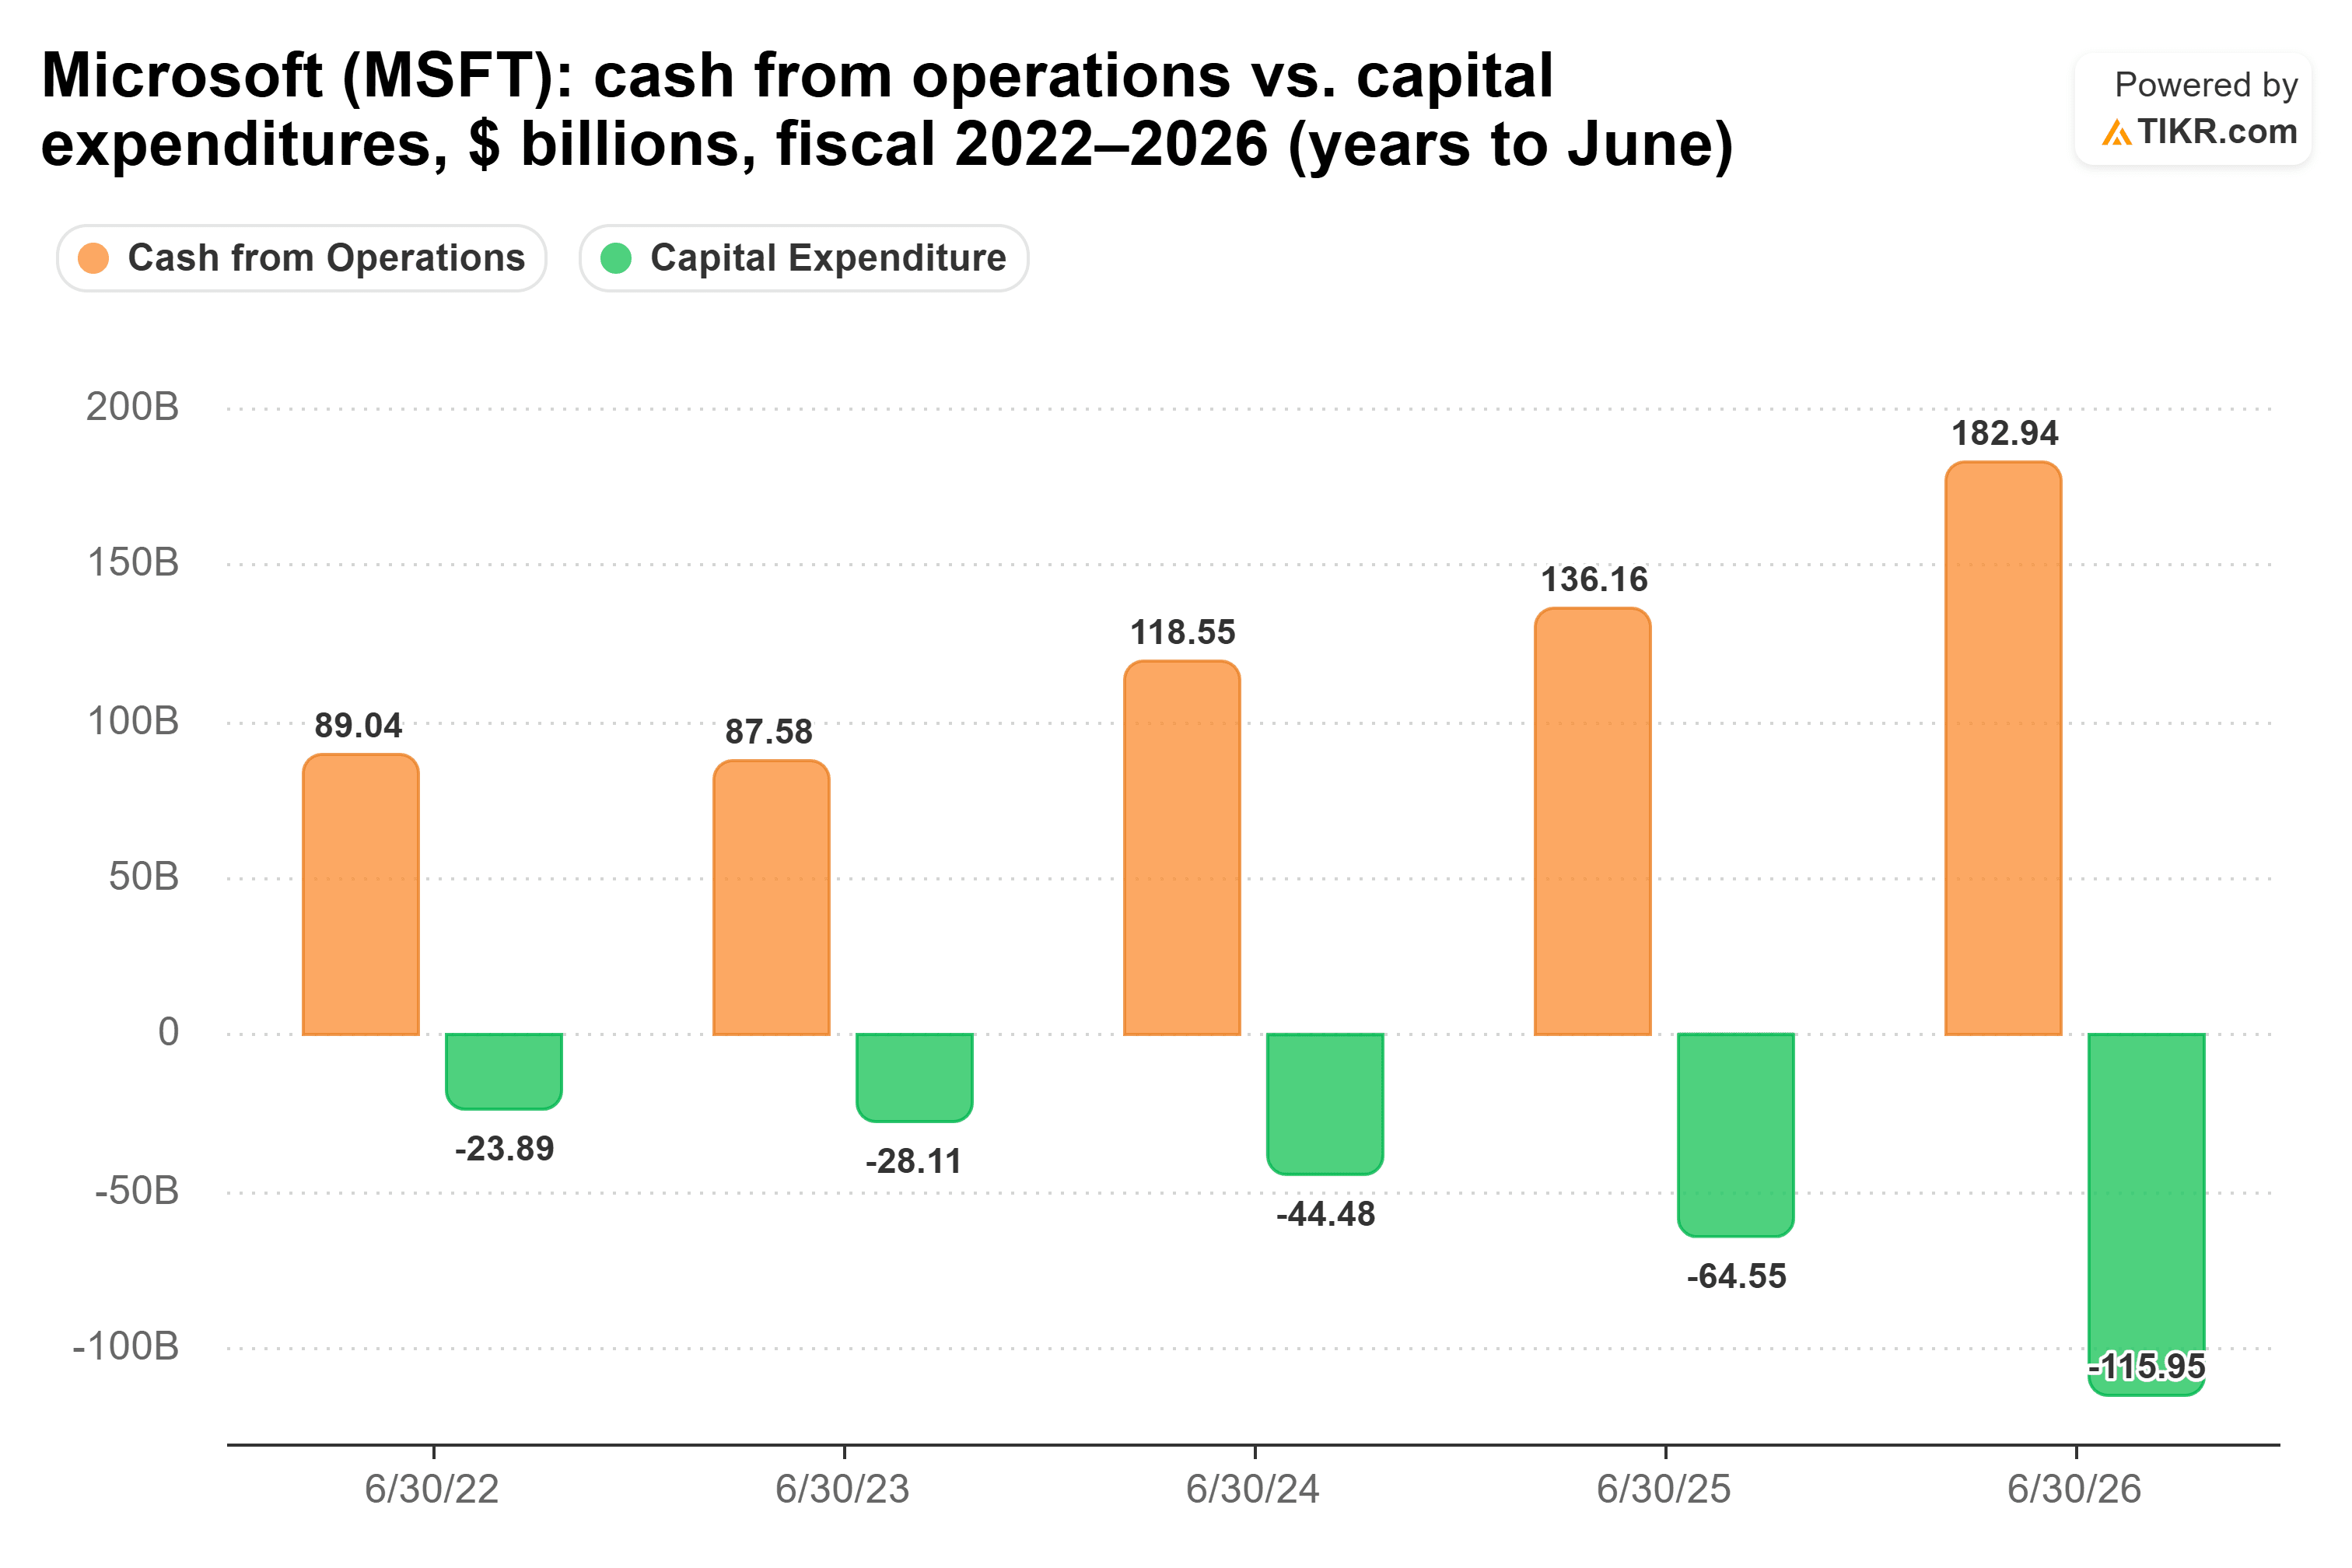
その結果、2026会計年度のフリーキャッシュフローは670億ドルとなり、2022会計年度の650億ドルをわずかに上回る程度だった。
マイクロソフトにはその余裕がある
このいずれもマイクロソフトをオラクルの立場に置くものではない。アイズマン氏は「オラクルのバックログの半分は単にOpenAIだ」と述べている。マイクロソフトには年間1830億ドルの営業キャッシュフローとAAA格付けがあり、つまずきを吸収する余裕がある。
マイクロソフトのコア事業も依然として好調だ。Microsoft Cloudの収益は6月期に593億ドルに達し、27%増加した。ベアードのテッド・モートンソン氏は同様の結果を予想している:「マイクロソフトを見ると、彼らは素晴らしい数字を出すと思う。」
異常なリスクに対する普通の価格
マイクロソフトは予想PER27.0倍で取引されている。これは5年平均の29.4倍を少し下回り、6月につけた19.1倍という安値よりははるかに高い。
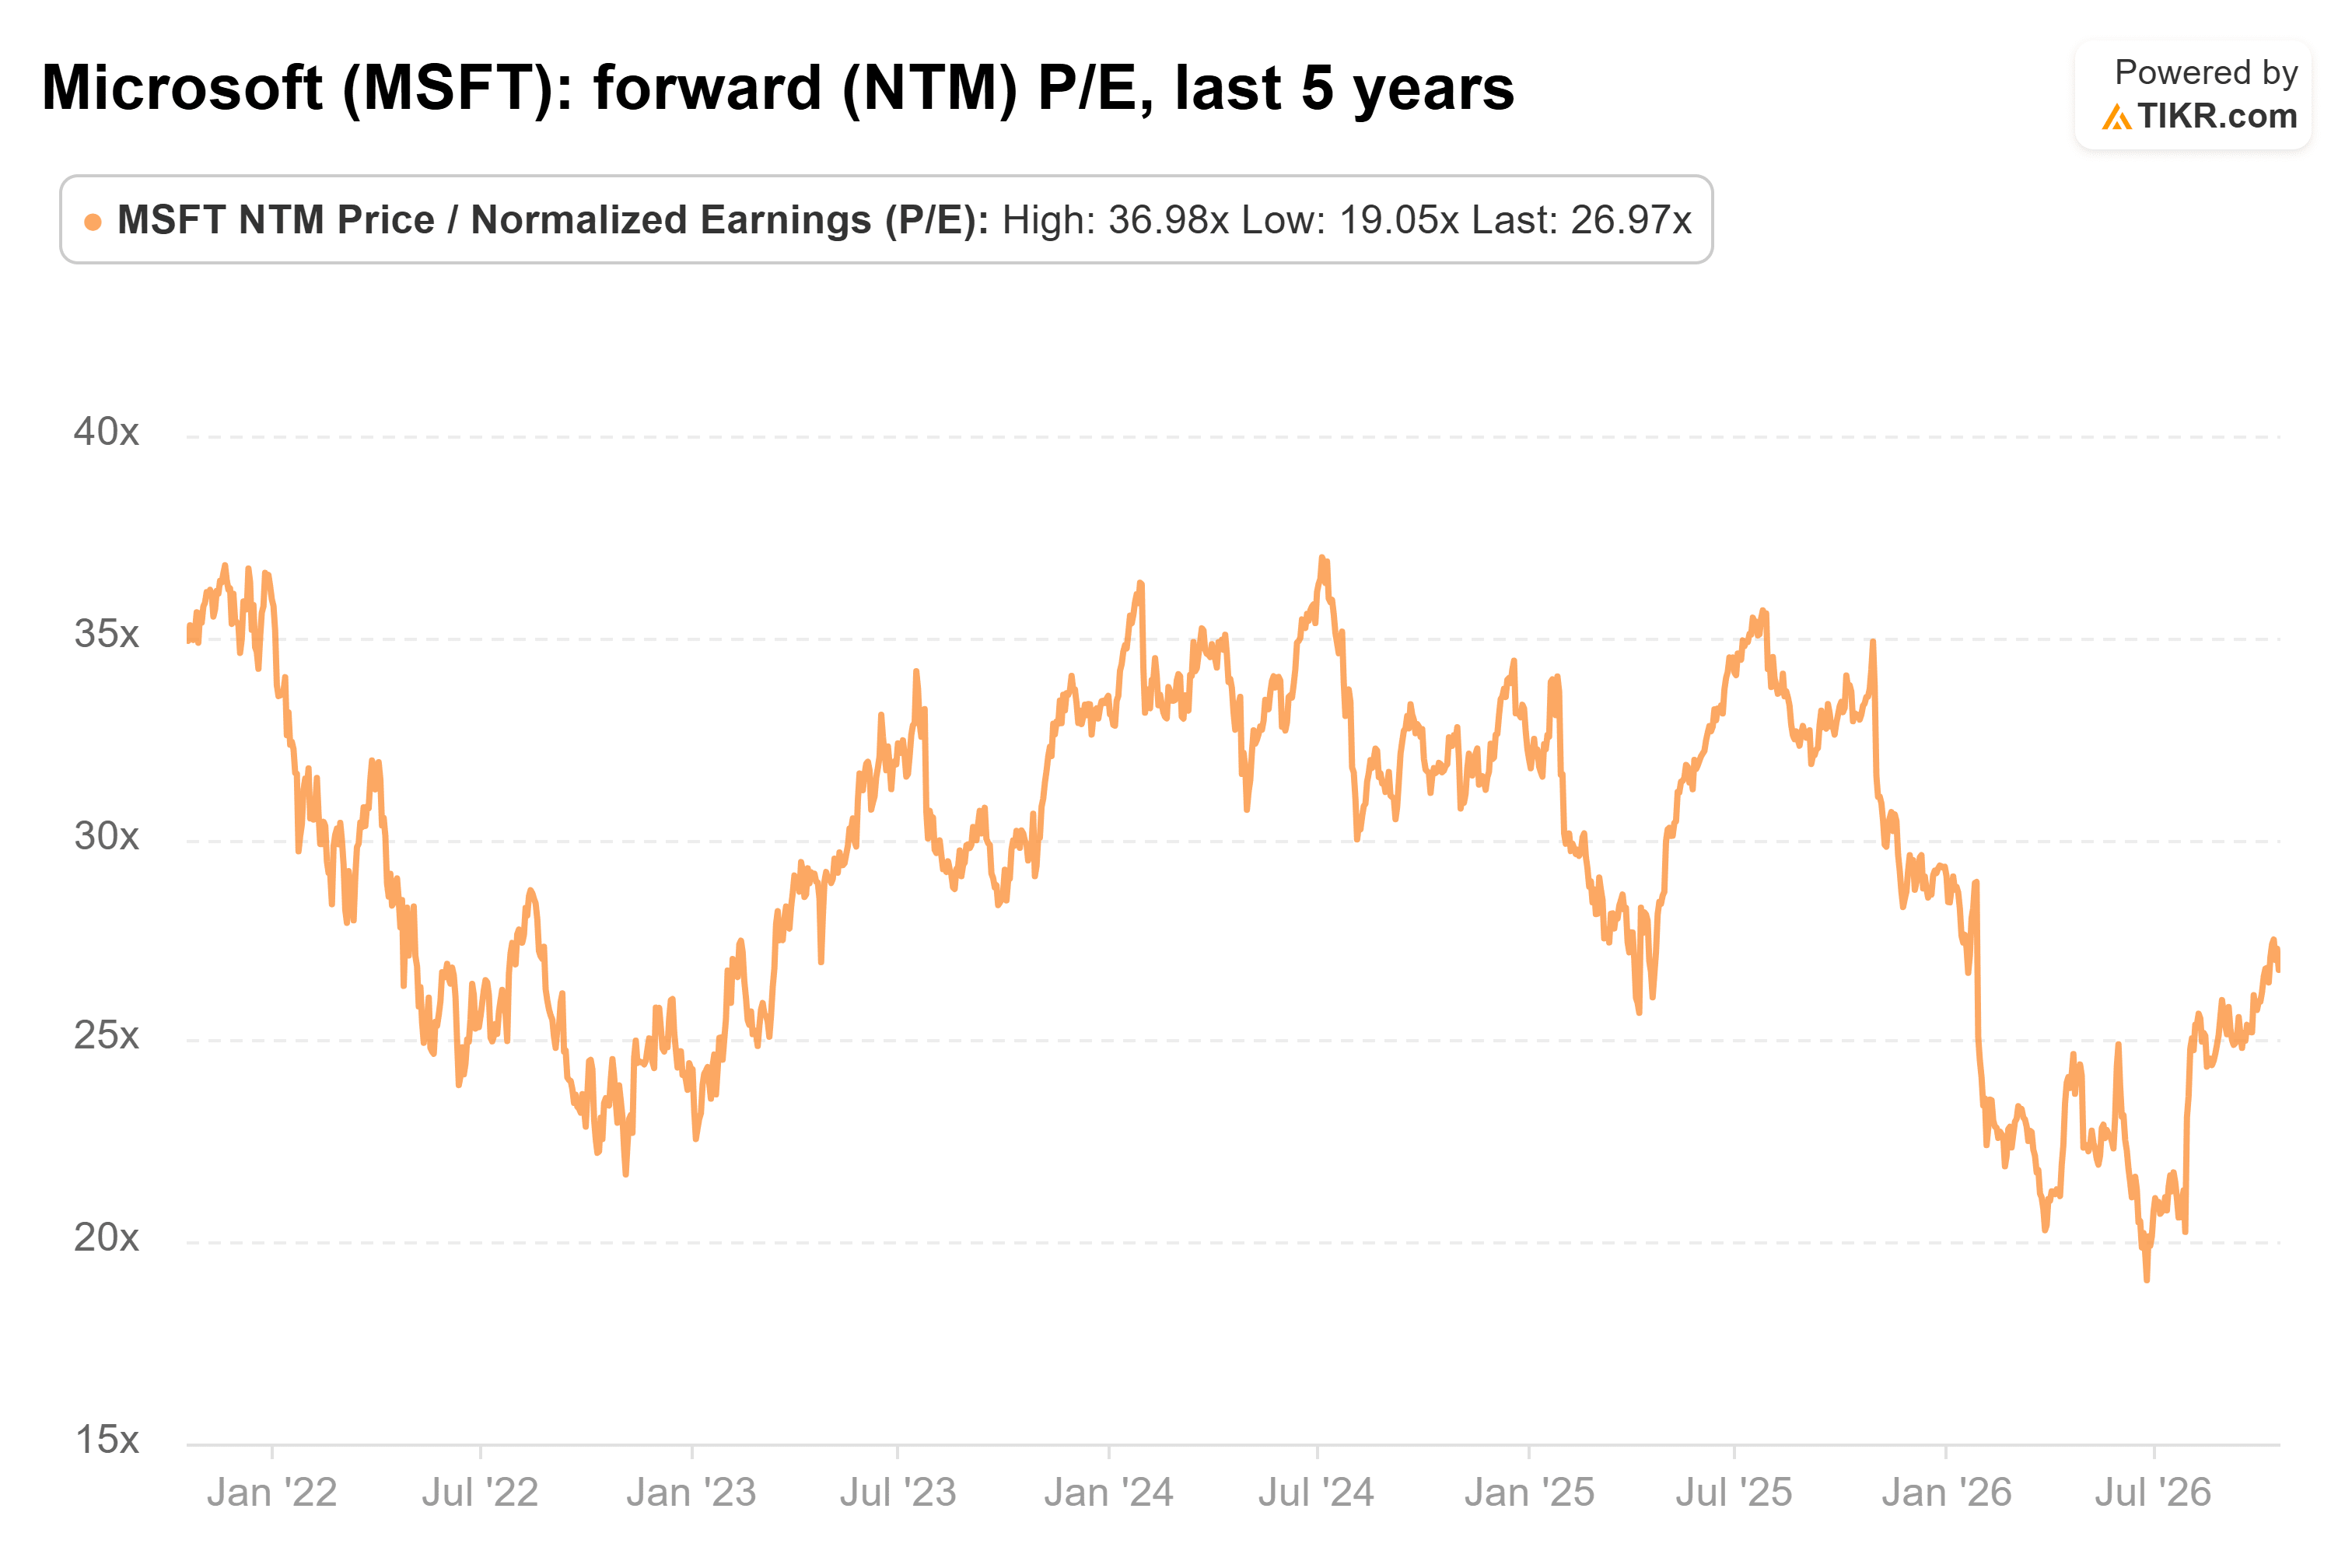
これは、過去5年間の大半において投資家がマイクロソフトに支払ってきた水準に近い。たとえ今では単一の顧客がそのバックログの大きな部分を支えているとしてもだ。
私の見解:クレイマー氏の言う通りだ。マイクロソフトはオラクルよりもはるかにうまくOpenAIへのエクスポージャーに対処できるが、27倍の株価はそのリスクに対してほとんどプレミアムを課していない。私は、高い株価を支払う前に、10月28日の決算がOpenAIに依存しないAzureの需要を示すことを確認したい。
もちろん、OpenAIは ブルームバーグによれば 、年末までに年率換算収益700億ドル以上に達することを見込んでいる。もしそこに到達し、資金調達を続ければ、2700億ドルという数字はずっと安全に見える。アルファベットとアマゾンも同じ週に決算を発表するので、クラウドブームのどれだけが2つのAI研究所にかかっているかはすぐに分かるだろう。
では、マイクロソフト株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRの評価モデルにいくつかの前提条件を入力するだけで、マイクロソフトがどの程度の価値を持つ可能性があるかが分かる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツはTIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる銘柄も保有していません。ご覧いただきありがとうございます。幸運な投資を!



