主なポイント
- リリーフ・ラリー: FICO株は、9月29日にFHFAの単一価格グリッド発表により26%以上下落した後、10月12日週に明確な新たな材料がないまま16%上昇し、771ドルに達した。
- 住宅ローンエクスポージャー: 住宅ローンスコアリングは、3月四半期の売上高の43%を占めた。
- アナリストは依然として下方修正: アナリストのレーティングは、買い7、アウトパフォーム5、中立7、売り2であり、平均目標株価は1,032ドルで、9月30日以降18%引き下げられた後も、現在の株価より34%高い水準にある。
- モデル検証: コンセンサス成長率を16倍のPERで割り引くと、モデルは2028年9月までに861ドルに達し、12%の上昇(年率約6%)となる。
Fair Isaac (FICO) 株は、10月12日週に16%上昇し、10月9日終値の668ドルから10月16日金曜日の771ドルへと上昇したが、明確な新たな材料は確認されていない。その大半は月曜日に発生し、株価は約11%上昇して740ドルとなった。
これはリリーフ・ラリーと呼べるだろう。FICO株は依然として、2025年末の終値1,691ドルの半分以下で取引されており、株価を下落させた脅威は変わっていない。
FICO株を下落させた要因
- 9月3-4日: FHFA長官のBill Pulteは9月3日遅く、Fannie MaeとFreddie Macに対し、すべての住宅ローン貸し手がFICOの主要競合であるVantageScoreを使用できるようにするよう指示し、翌日に株価は約17%下落した。
- 9月28-29日: Pulteは9月28日遅く、両機関が単一の価格グリッドに移行し、VantageScoreがFICO Classicに加わると述べた。翌日、株価は26%以上急落した。
- 10月6日: FICOは約15%の人員削減計画を開示し、第4四半期に約2,700万ドルの税引前費用が発生するとした。
このリストラ発表は月曜日のラリーに先行した。TradingKeyは、空売りカバーとコスト削減への好意的な反応が可能性のある要因として挙げたが、いずれもこの動きの確認された材料とは言えない。
単一価格グリッドが痛手となる理由

FICOの成長ストーリーは一つのセグメントに支えられてきた。スコア収益は、2024年9月四半期の2億4,900万ドルから2026年6月四半期の4億5,900万ドルへ84%増加した一方で、ソフトウェア収益は2億500万ドルから2億1,500万ドルへとほとんど動かなかった。
そして住宅ローンがこの急増を牽引した。3月四半期において、住宅ローンの新規融資は4億7,500万ドルのスコア収益の63%を占め、これはFICOの総収益6億9,200万ドルの約43%に相当する。
単一グリッドにより、貸し手はペナルティなしでVantageScoreに基づいてローンを価格設定できる。これはFICOの中で最も急速に成長している部分を競争の俎上に載せることになる。

市場はこれを素早く織り込んだ。FICOのNTM P/Eは現在16倍であり、3年間の平均47倍、2024年末のピーク時80倍近くと比較して低い水準にある。
FICO株が反発する中、アナリストは引き続き下方修正
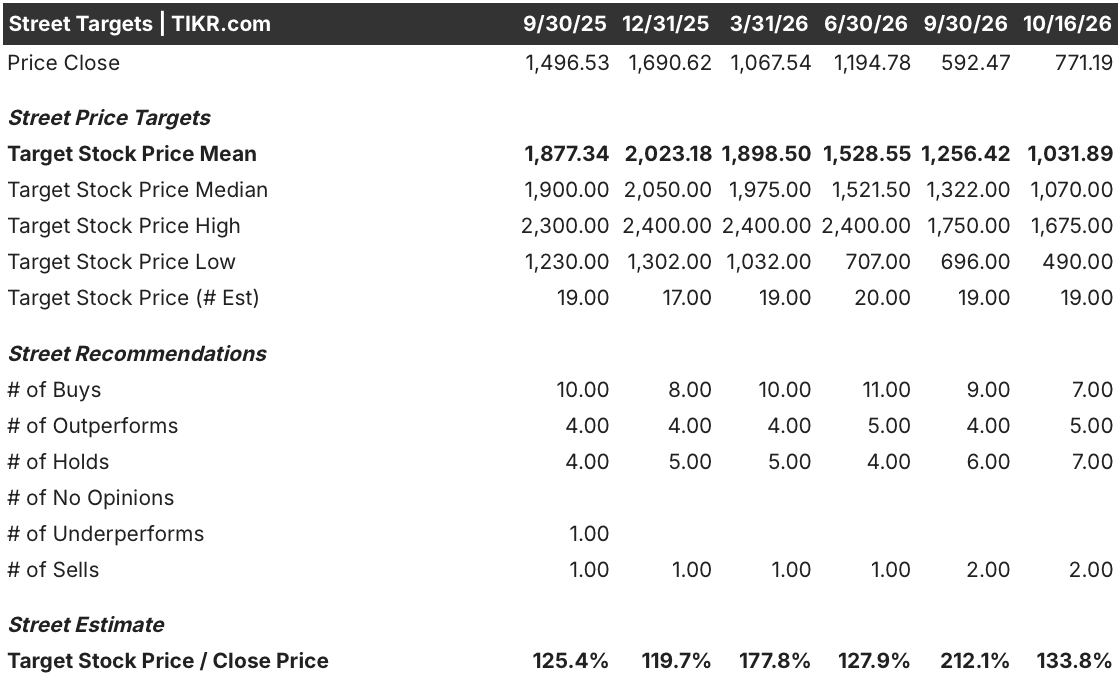
ウォール街の平均目標株価1,032ドルは、依然として現在の株価より34%高い水準にある。FICOの21件のレーティングは、買い7、アウトパフォーム5、中立7、売り2に分かれている。
しかし、その方向性は株価とは逆だ。9月30日以降、株価は592ドルから30%上昇した一方で、平均目標株価は1,256ドルから18%下落した。買いレーティングは9件から7件に減少し、最低目標株価は490ドルまで下落し、現在の株価を大きく下回っている。
つまり、ギャップは株価側から縮小した。アナリストは依然として住宅ローンビジネスを評価減している。
アナリストの成長予測が実現した場合のFICO株の価値
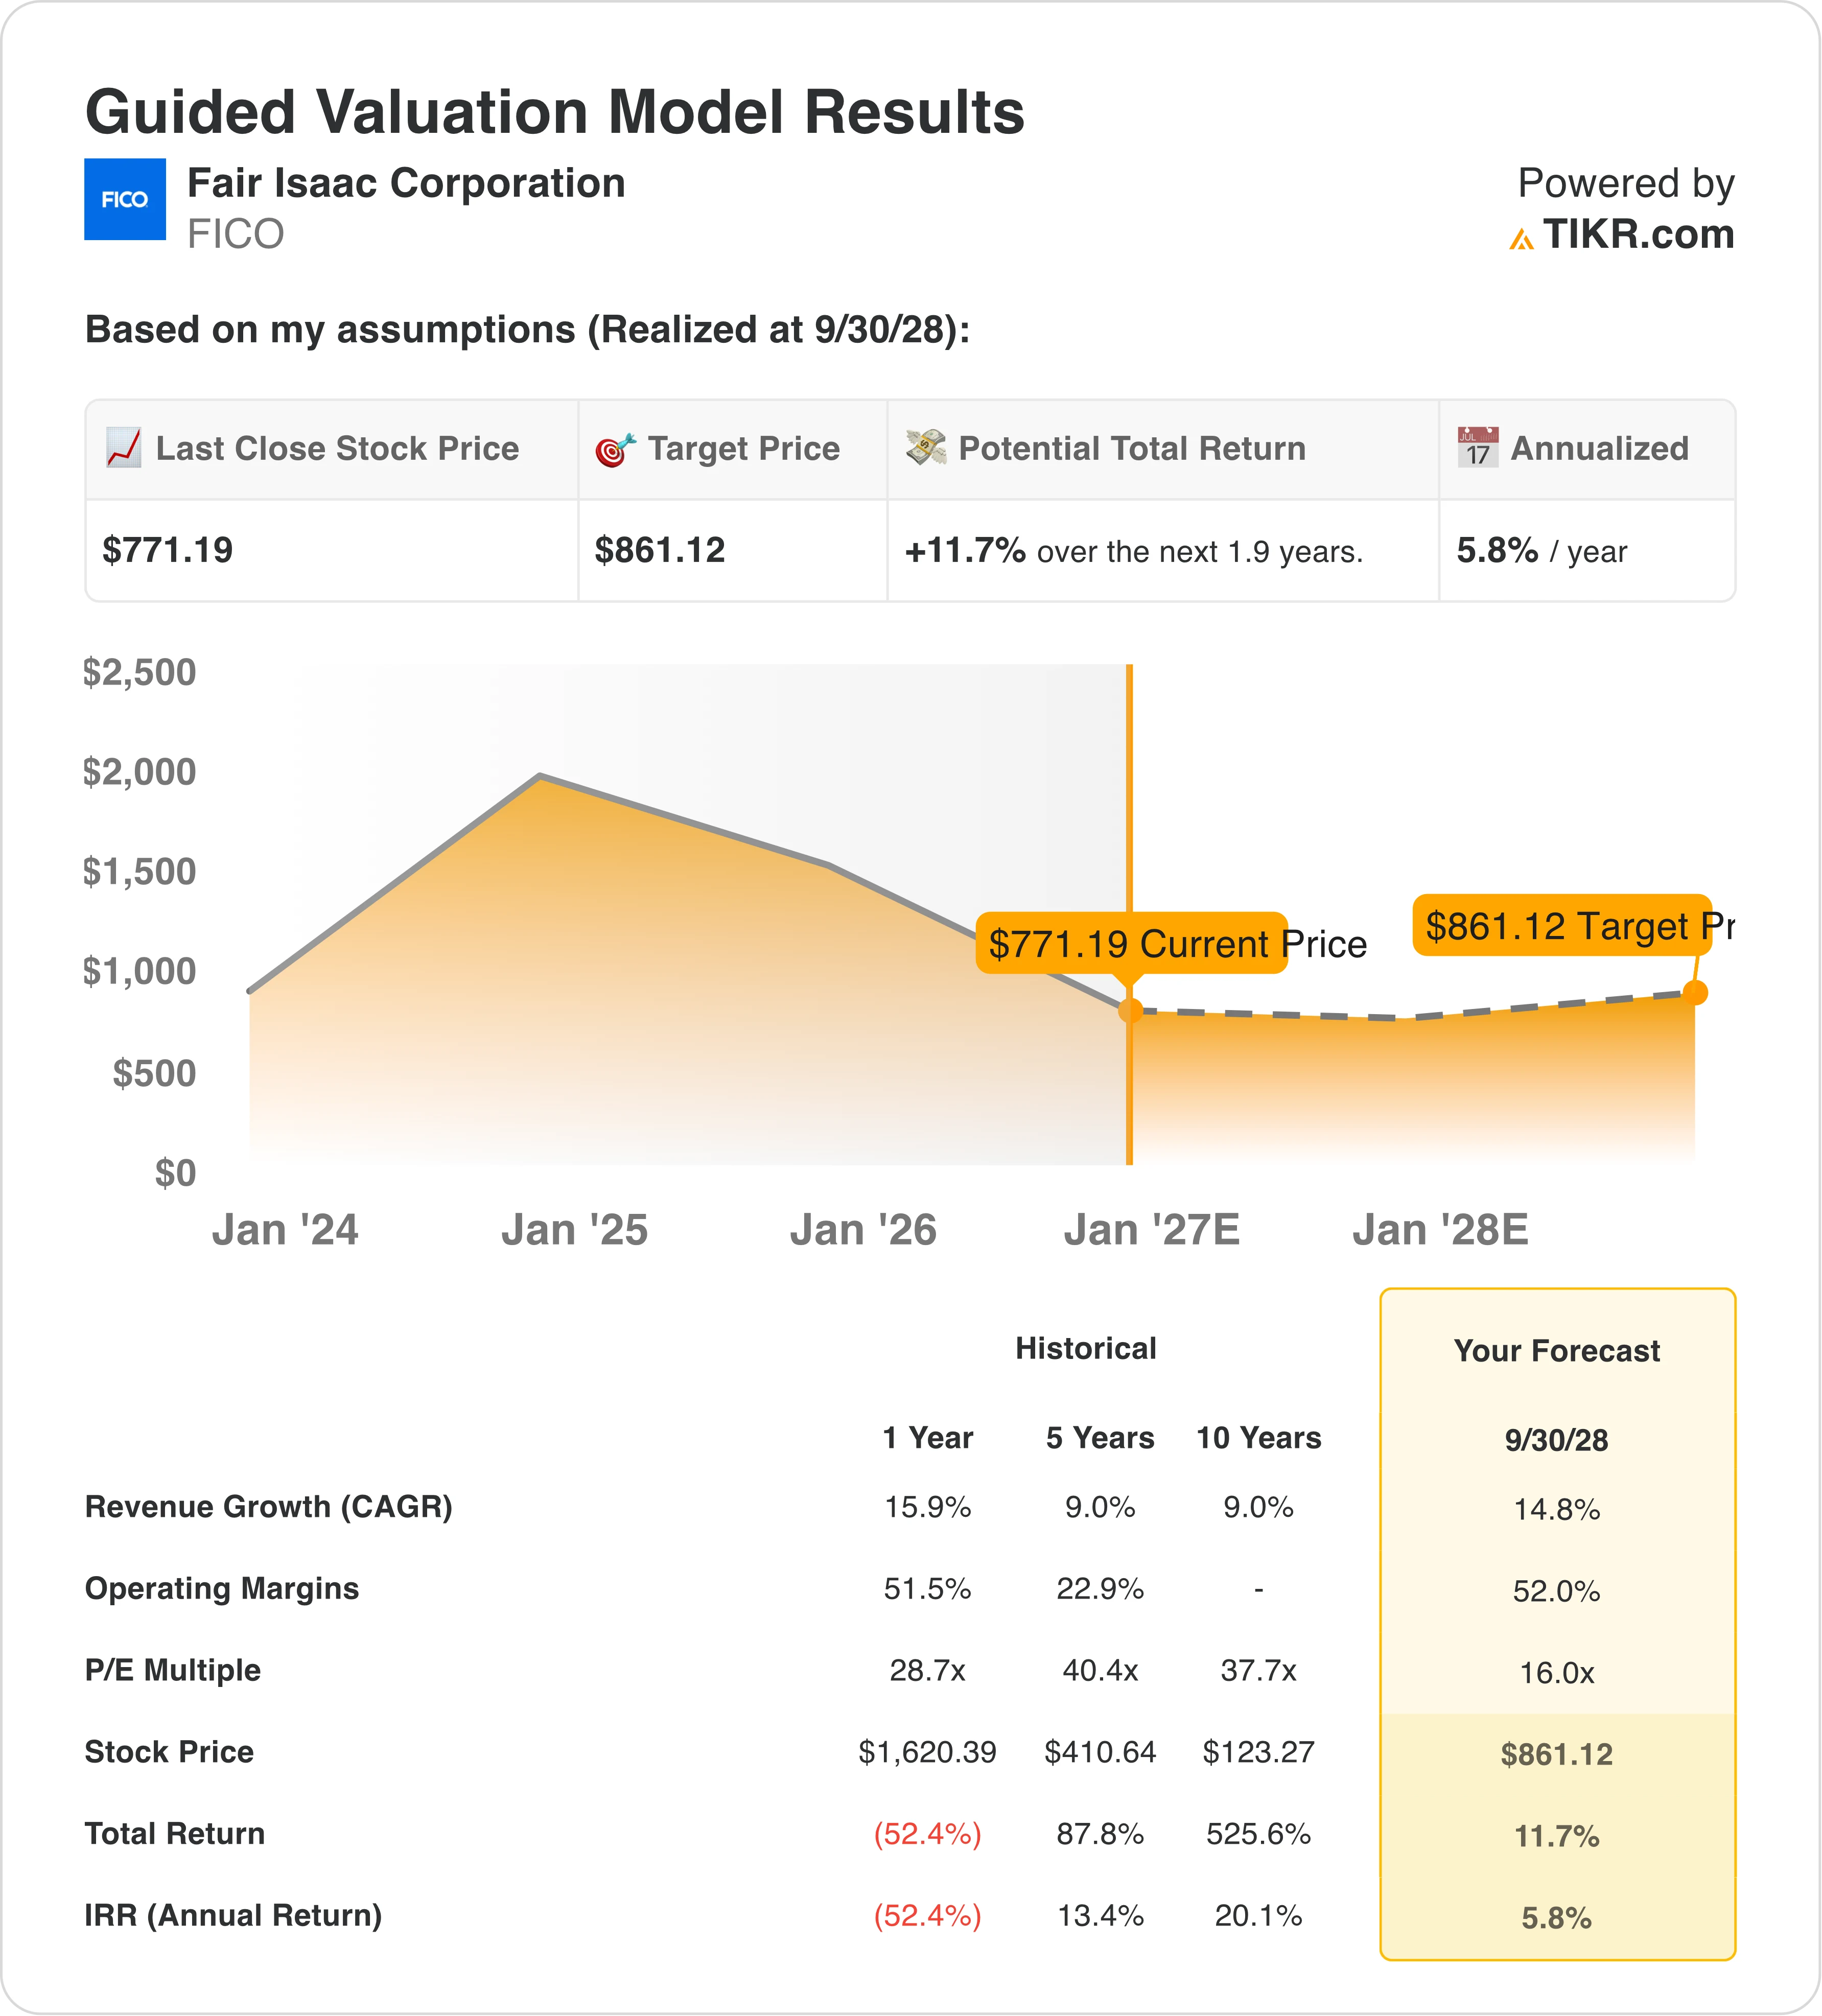
私の最初のFICO評価は厳しすぎた。VantageScoreの影響を考慮して売上高成長率を年率6%とし、PERは現在の16倍のまま据え置いた。これは2つの弱気シナリオを重ね合わせたもので、626ドルという結果を導き出した。
そこで、代わりにウォール街自身の成長予測をFICOに適用した:2029年まで年率14.8%。営業利益率は過去1年とほぼ同水準の52%で維持し、出口PERは16倍のまま据え置いた。これは住宅ローンのリスクに対する市場の現在の判断だからだ。これらの数字に基づくと、私のモデルは2028年9月30日までに861ドルに達する。これは771ドルからの12%の上昇、つまり年率約6%に相当する。
年率6%は、ここまで下落したばかりの株にとっては大した数字ではない。私のモデルの利益を変えずに、2028年9月の価値が1,032ドルとなるには、出口PERが約19.2倍必要となる。これはこのモデルにおいてPERがどれほど重要であるかを示しているが、アナリストは異なる成長率、利益率、またはタイミングの前提に基づいて目標株価を設定している可能性がある。
結論
771ドルで、FICO株は、アナリストの成長予測が実現しPERが現在の水準に留まる場合、年率約6%の上昇余地を残している。それ以上の上昇は、単一グリッドの下で貸し手が実際にVantageScoreに切り替えるかどうかにかかっている。
もし貸し手が大量に切り替えない場合、それはより高い評価を支持する可能性がある:私のモデル内では、出口PERが約19.2倍であれば、FICOは2028年9月までに1,032ドル近くに達する。もし切り替えるなら、アナリストの年率14.8%の成長予測さえも楽観的に見え、771ドルはすでに良いニュースを織り込んでいることになる。
私のモデルでは、アナリストの成長予測に基づき、FICOは2028年までに861ドルに達します。PERはもっと早く回復すると思いますか? TIKRで60秒以内に独自のFICOモデルを無料で構築しましょう →
では、Fair Isaac株の実際の価値はいくらか?
TIKRを使えば、どんな株の将来価格も1分以内に予測できます。TIKRの価値評価モデルにいくつかの前提条件を入力するだけで、FICO株がどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
Fair Isaac Corporationを無料で評価する→
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして意図されたものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。投資を楽しんでください!