キーポイント
- Uberの初期投資家であるジェイソン・カラカニス氏は、Uber株15,000株を65ドルで購入し、目標株価を120ドルと設定。また、自動運転車市場のシェアはテスラが40%、Uberが35%、アルファベット傘下のWaymoが15%になると予想している。
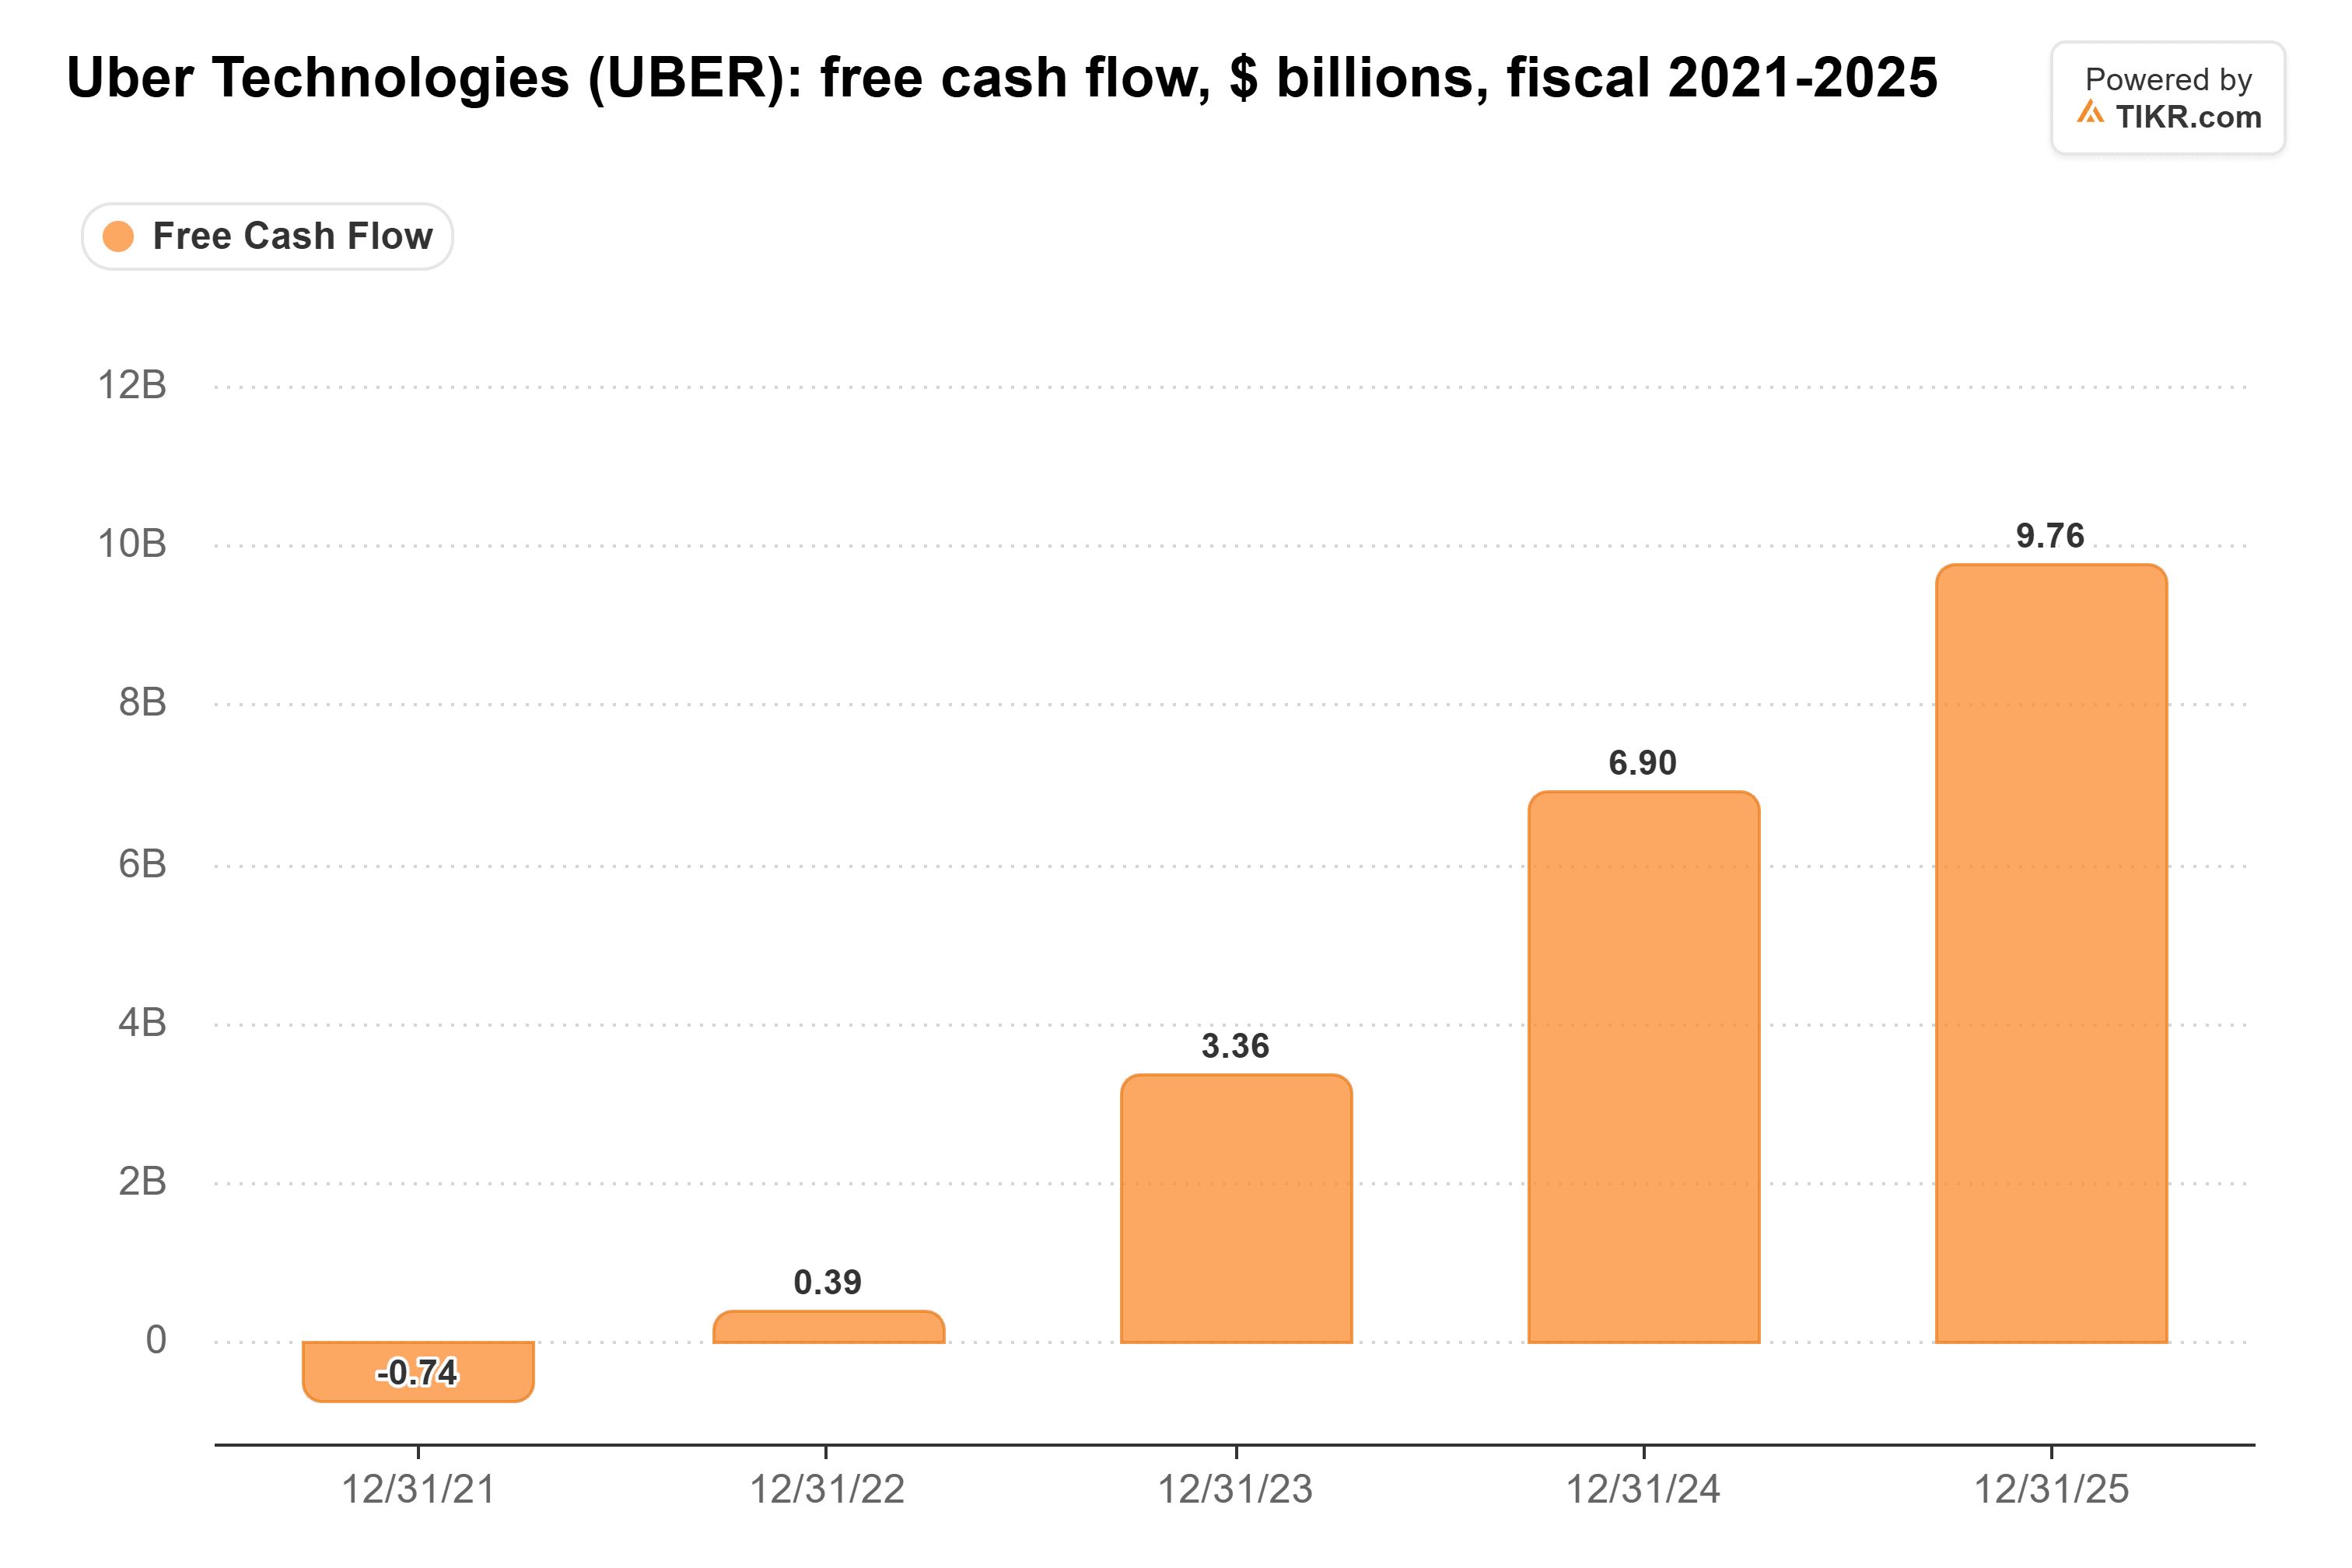
- Uberの時価総額は現在、Waymoの非上場時の評価額とほぼ同じ水準。これは年間約100億ドルのフリーキャッシュフローを生み出す企業としては過度に悲観的だ。
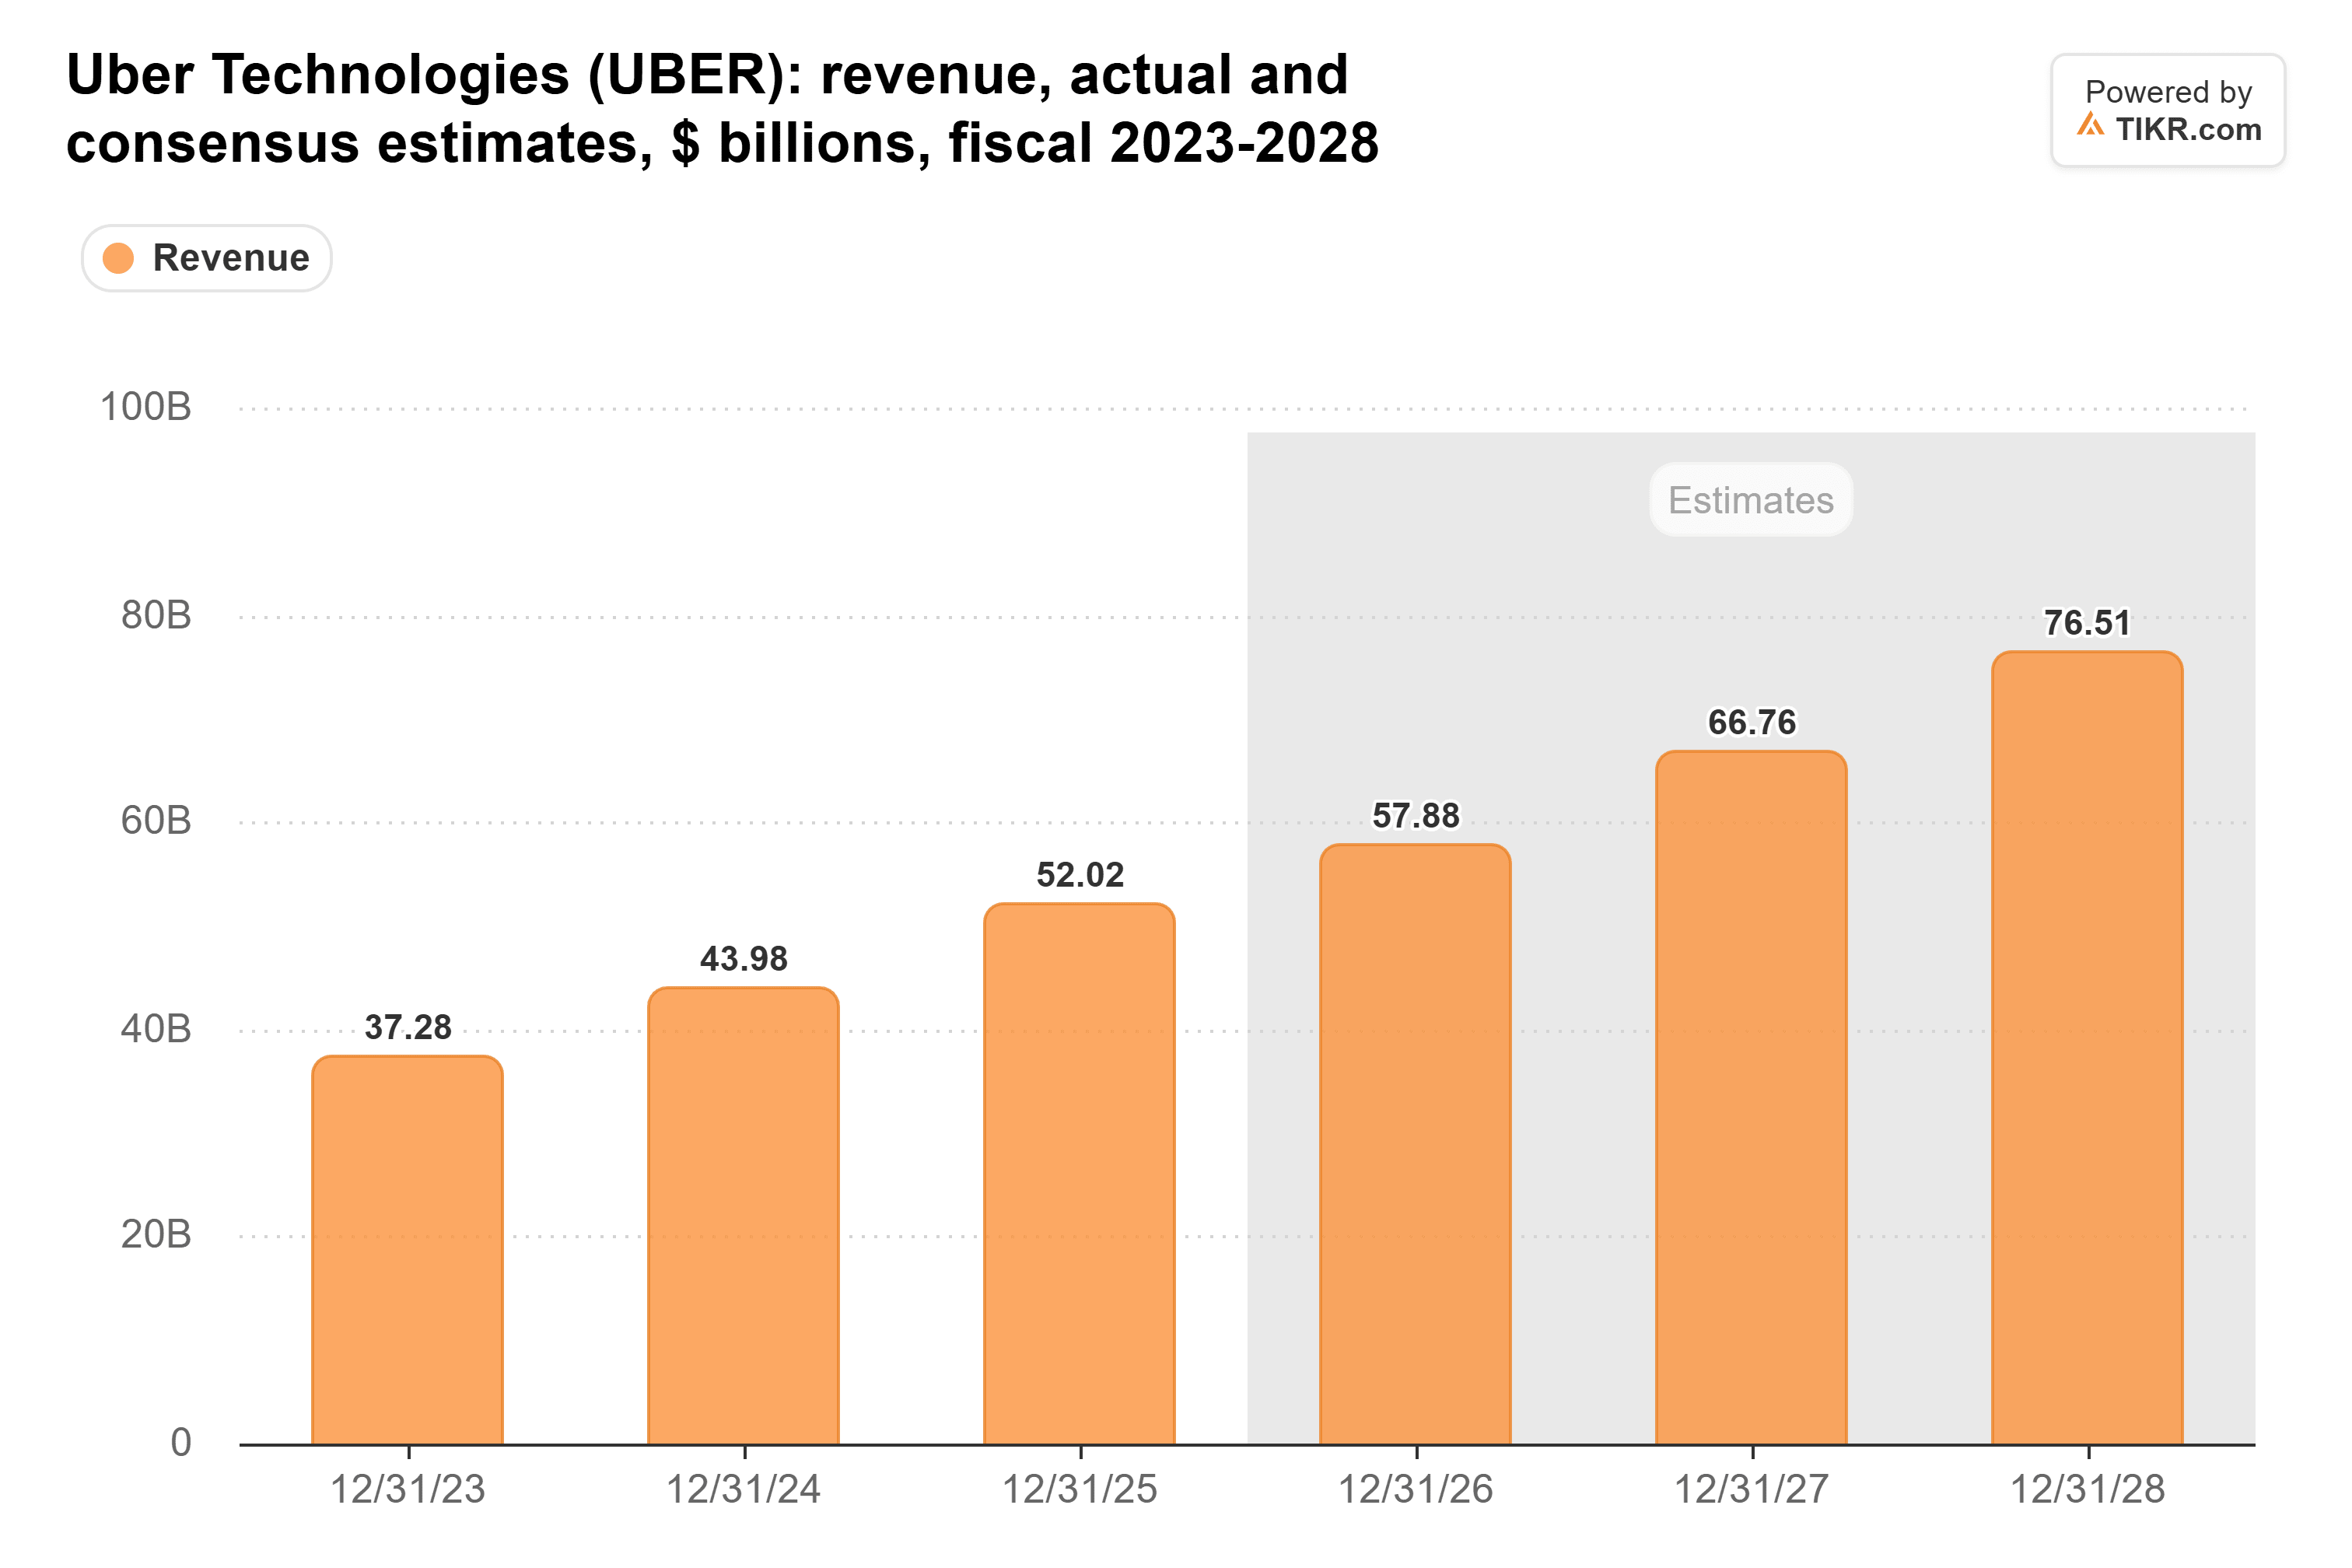
- Uber株は予想PERが17倍と過去3年で最低水準。一方、アナリストは売上高が2025年の520億ドルから2028年には765億ドルに成長すると見込んでいる。
- 年末までにUberが15の自律走行都市でサービスを開始するか、また2028年1月にWaymoが独自サービスを開始するオースティンとアトランタでのUberの乗車実績がどうなるかに注目。
Uber (UBER) 株は年初来21%下落し、52週安値圏に戻っている。一方、DoorDash (DASH) はUberが交渉から離脱した後、Instacart (CART) を170億ドルで買収することで合意した。Uberの最古参投資家の一人であるエンジェル投資家、ジェイソン・カラカニス氏はそれでも買いを続けており、ロボタクシー市場ではアルファベット傘下のWaymoではなく、テスラに次ぐ勝者になると考えている。
10月26日のXへの投稿で、彼は過去2週間でUber株15,000株を65ドルで購入し、12ヶ月目標を120ドルと設定したと述べた。また、Tesla (TSLA) 株3,000株も357ドルで購入した。
フォロワーから両方を支持するのは難しいという声に対し、カラカニス氏は返信した:「テスラとUberで自動運転車(AV)市場の80%を分け合うだろう」
別のフォロワーがテスラのロボタクシー計画を懸念すると、カラカニス氏はシェア予想を示した:テスラが全AVの40%、「20のパートナーを持つUber」が35%、Alphabet (GOOG) 傘下のWaymoが15%。(これらの数字ではテスラとUberの合計は75%となり、80%には少し足りないが、ほぼ近い。)同じ返信で彼は付け加えた:「UberとWaymoは現在、同じ評価額で取引されている」
もし彼のシェア予想が少しでも近ければ、これは奇妙な株価だ。
Uberは既に負けたかのように評価されている
Uberの時価総額は1,350億ドルを下回った。Waymoは2月に160億ドルを調達し、1,260億ドルの評価額を獲得している。つまり、投資家はUberに、カラカニス氏が最終的にUberの半分以下のシェアになると予想する企業とほぼ同じ金額を支払っていることになる。
TIKRはUberに関する50人のアナリストを追跡。「買い」と言うのは何人?
Uberに対する買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・収益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Uberのアナリスト評価を見る
Uberのビジネスはまだ成長している。アナリストは売上高が2025年の520億ドルから2028年には765億ドルに上昇すると予想している:
そしてUberは実際に利益を生み出している。フリーキャッシュフローは2021年のマイナスから2025年には98億ドルに改善し、6月までの過去12ヶ月では100億ドルを超えた:
カラカニス氏は、このキャッシュフローが現在の株価ではUberを買収ターゲットにすると考えている。10月28日の返信で彼は「Waymo/Google、Amazon、Tesla、あるいはその他半ダースの企業が、2億人の顧客、Eats/食料品事業、フリーキャッシュフロー、グローバルな足場を手に入れるためにUberの買収を試みるだろう」と述べた。
それでもなお、同株の予想PERは17倍と過去3年で最低水準で、25倍という平均値を大きく下回っている:
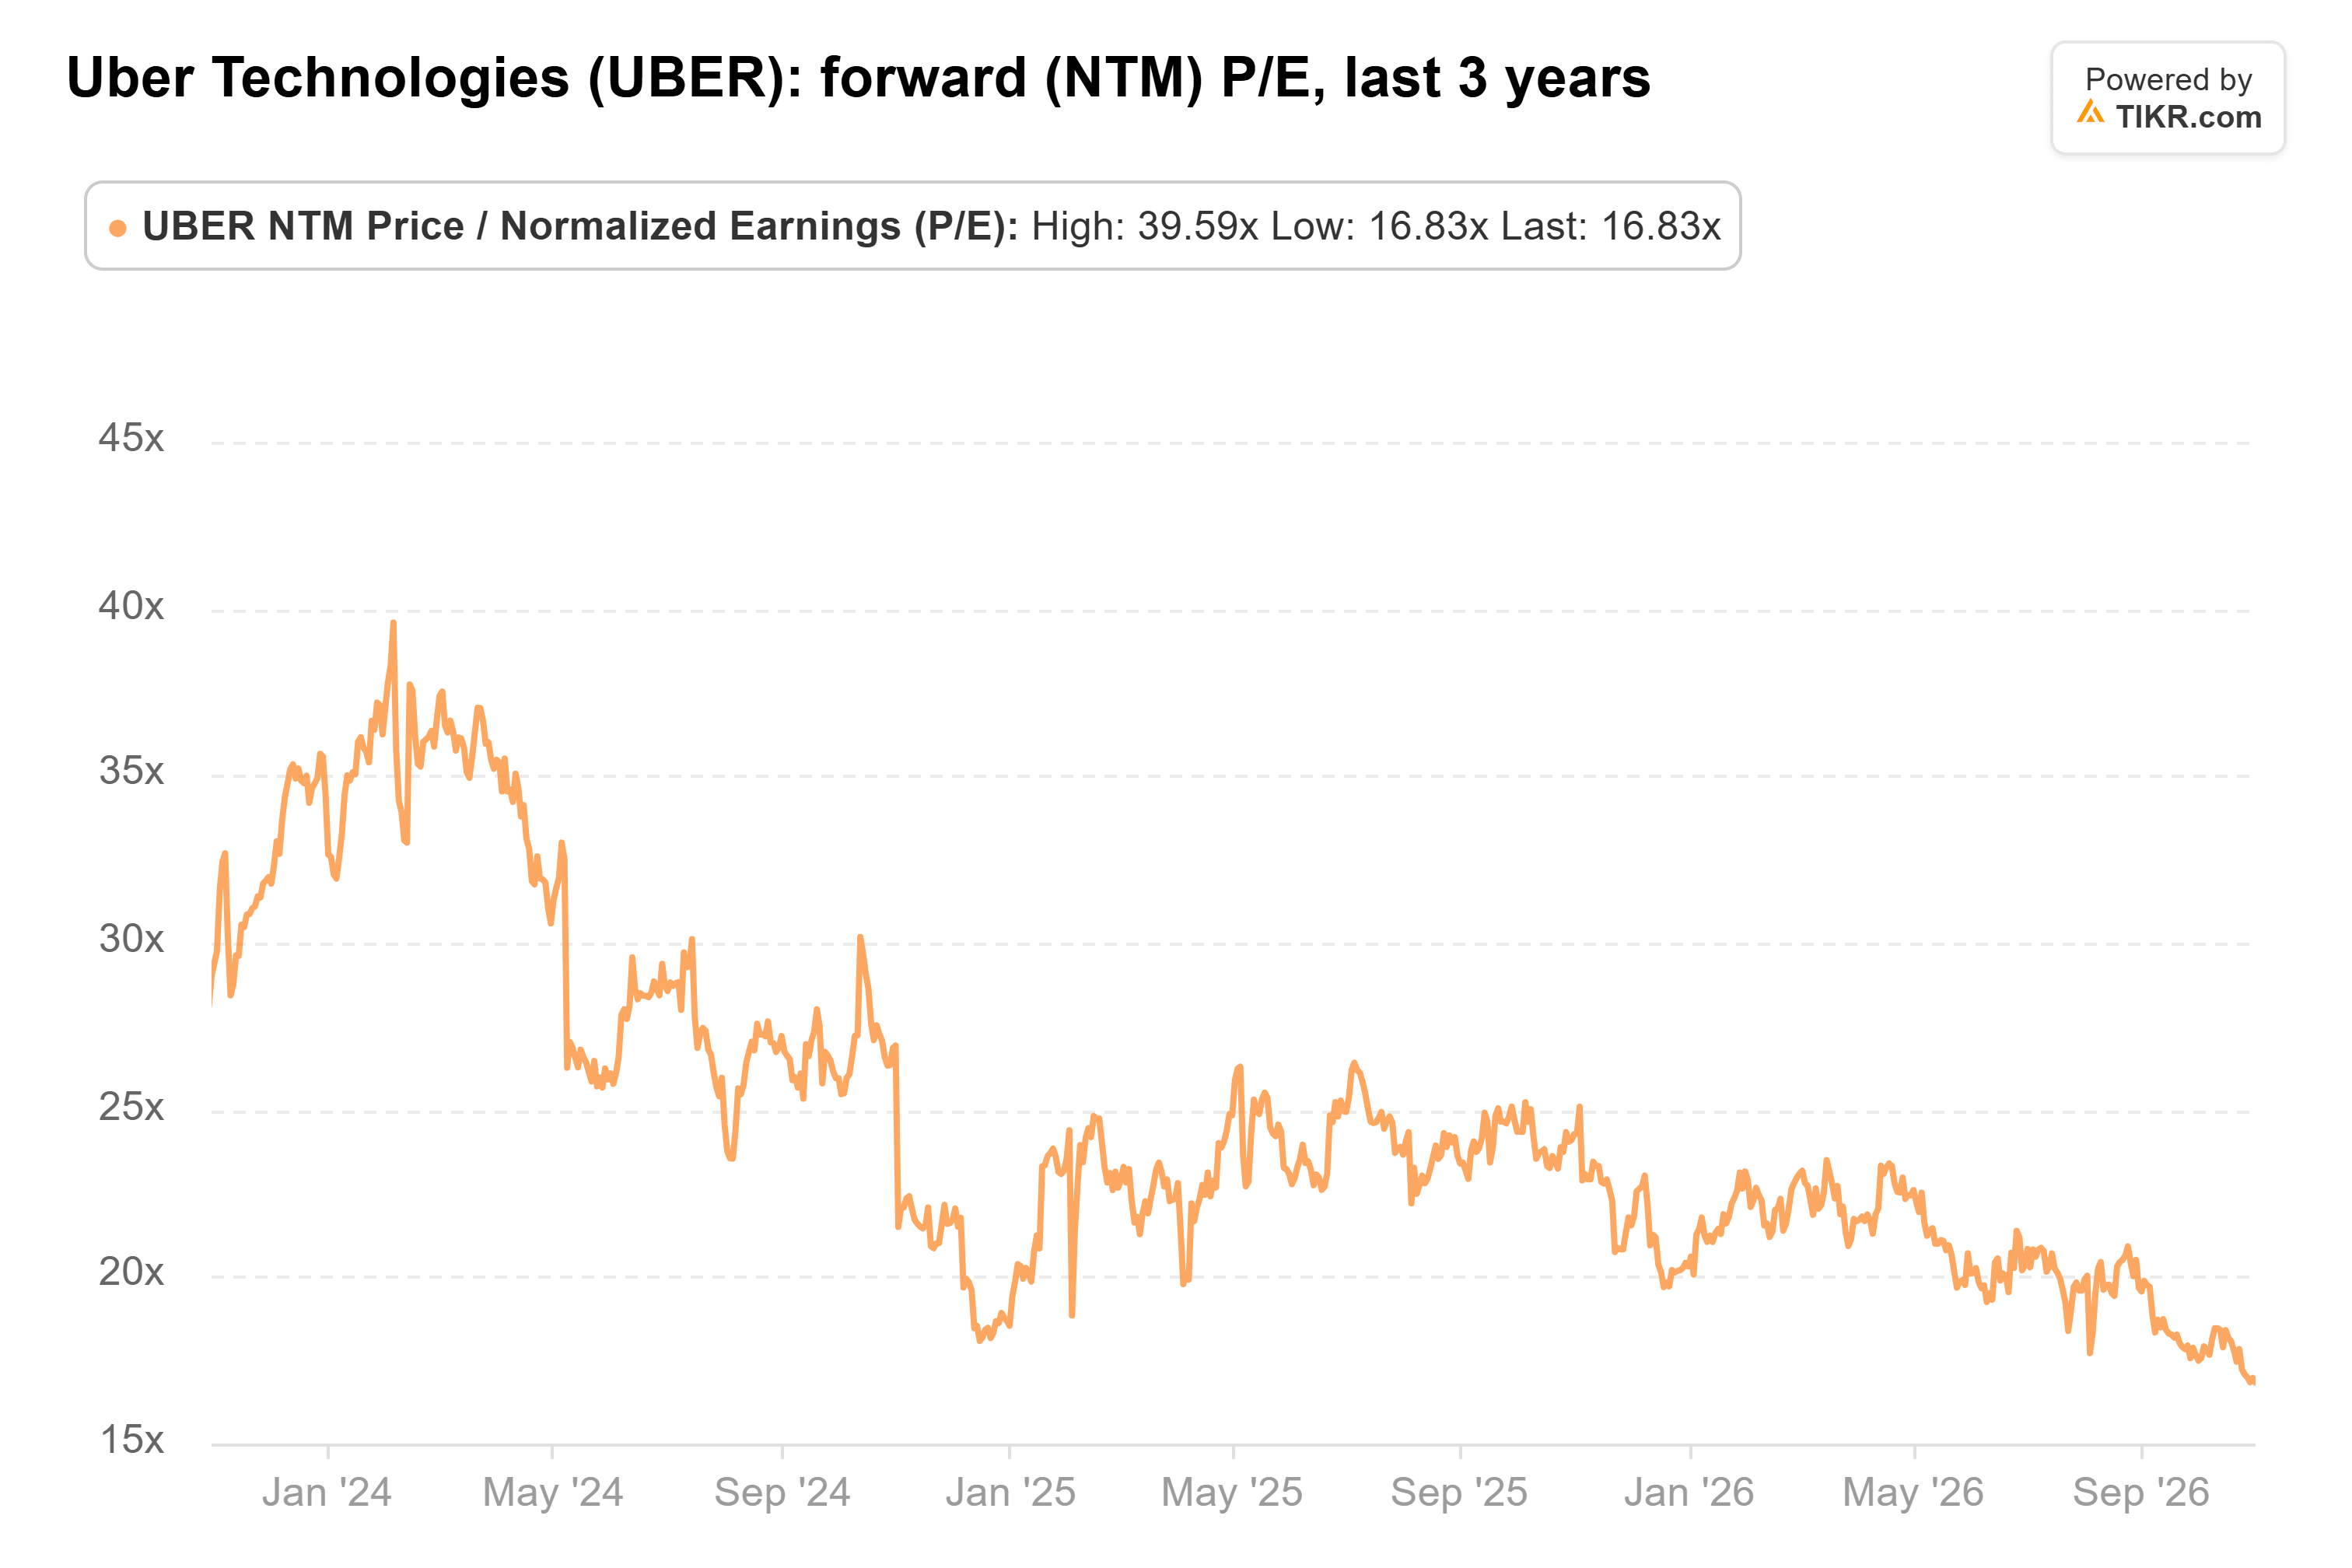
これは、アナリストが2025年の1株当たり利益2.45ドルから2028年には5.50ドルへと倍以上になると予想している収益に対しては割安だ。過去3年間の平均PERに戻り、今後12ヶ月の予想利益にその倍数をかけると、株価は約96ドルになる。カラカニス氏は「Uberが100ドルだったらこの取引はしない」と述べた。
なぜロボタクシーフリートには依然としてUberが必要なのか
より大きな疑問は、ロボタクシーフリートにUberが必要かどうかだ。私は多くのフリートが必要だと考える。
Uberの経営陣によれば、同社のネットワーク上で稼働する自動運転車は、単独のネットワークで稼働する場合と比べて1日あたりの走行回数が30%多い。フリートを所有する場合、より稼働率の高い車両はより早く元が取れる。Uberは既に30以上のAVパートナーを抱えており、カラカニス氏の言う20を大きく上回っている。また、Nuroと共同で構築中のロボタクシーサービス向けに、少なくとも35,000台のLucid車両を確保することを約束している。同社は8月時点の7都市から、年末までに15の自律走行都市でサービスを開始することを目指している。
ロボタクシーは依然としてUberの乗車の0.5%未満と事業のごく一部に過ぎない。大都市はロボタクシーがUberと競合する場所だが、経営陣によれば、米国上位20都市はUberの米国における利益の25%しか生み出していない。また、モビリティの総予約額の60%は米国外から来ている。
リスクは、優れたフリートが自社で乗客を囲い込むことだ。Waymoは今年初めにフェニックスでのUberとの提携を終了した。また、2028年1月からオースティンとアトランタで独自サービスを開始する計画をUberに伝えているが、Uberは契約が2028年5月に失効するまで、引き続きWaymo車両による乗車を提供できると見込んでいる。テスラは既に独自のロボタクシーネットワークを運営している。そしてカラカニス氏は、自らが推奨する両方の銘柄を所有している。
なぜ私もUber株でカラカニス氏に同意するか
ロボタクシー競争の勝者が誰になるかはまだ誰にもわからず、カラカニス氏の35%という数字は彼自身の予想に過ぎない。しかし、Uberは株価が上昇するためにそこまでのシェアを必要としない。予想PER17倍では、市場は既にUberを自動運転競争の敗者として評価している。もしUberのパートナーがアプリを通じて乗車を送り続けるなら、120ドルは少し高すぎるかもしれないが(これは来年の予想利益の約31倍に相当する)、株価にはまだ十分な上昇余地があると考える。
最初の試練はすぐに訪れる:Uberは11月4日(水)に第3四半期決算を発表する。その後は、12月31日までに15の自律走行都市でのサービス開始を達成するか、そして2028年1月にWaymoがオースティンとアトランタで自社での予約受付を開始した後、Uberの乗車実績がどうなるかに注目したい。
では、Uber株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価値も1分以内に予測できます。TIKRの評価モデルにいくつかの仮定を入力するだけで、Uberの可能性のある価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、またいかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツはTIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!