


Cleveland-Cliffs (CLF) の株価は本日午後、約18%上昇し(約$14で取引)、同鉄鋼メーカーが3年ぶりの最高四半期業績を報告し、2027年の調整後EBITDAが40億ドルを超えると発表したことを受けたものです。
この業績見通しが真のニュースです。これはウォール街が2027年に予想している水準を約57%上回っており、同社株は依然として同業他社に比べて割安で取引されています。
Cleveland-Cliffsが報告した内容
- 調整後EBITDAは6億1200万ドルで、7月にガイダンスとして示した5億7500万ドルを上回り、前年同期の1億4300万ドルから増加。
- 調整後1株当たり利益(EPS)はコンセンサス予想の$0.24に対し$0.28(売上高56億ドルは予想を下回った)。
- 第4四半期の調整後EBITDAガイダンスは約7億1500万ドル。
- フリーキャッシュフローと資産売却により資金調達し、第4四半期に「大幅な債務削減」を計画。
40億ドルのギャップ
アナリストは2027年のEBITDAを約25億5000万ドルと予想しています。経営陣は、既に締結済みの契約と現在の指標価格予測に基づくと、調整後EBITDAが40億ドルを超えると主張しており、これは今年のコンセンサス予想16億4000万ドルの2倍以上です。

契約内容と価格予測の両方が維持されれば、ウォール街の2027年予想は少なくとも14億5000万ドル低すぎることになります。
依然として割安な銘柄
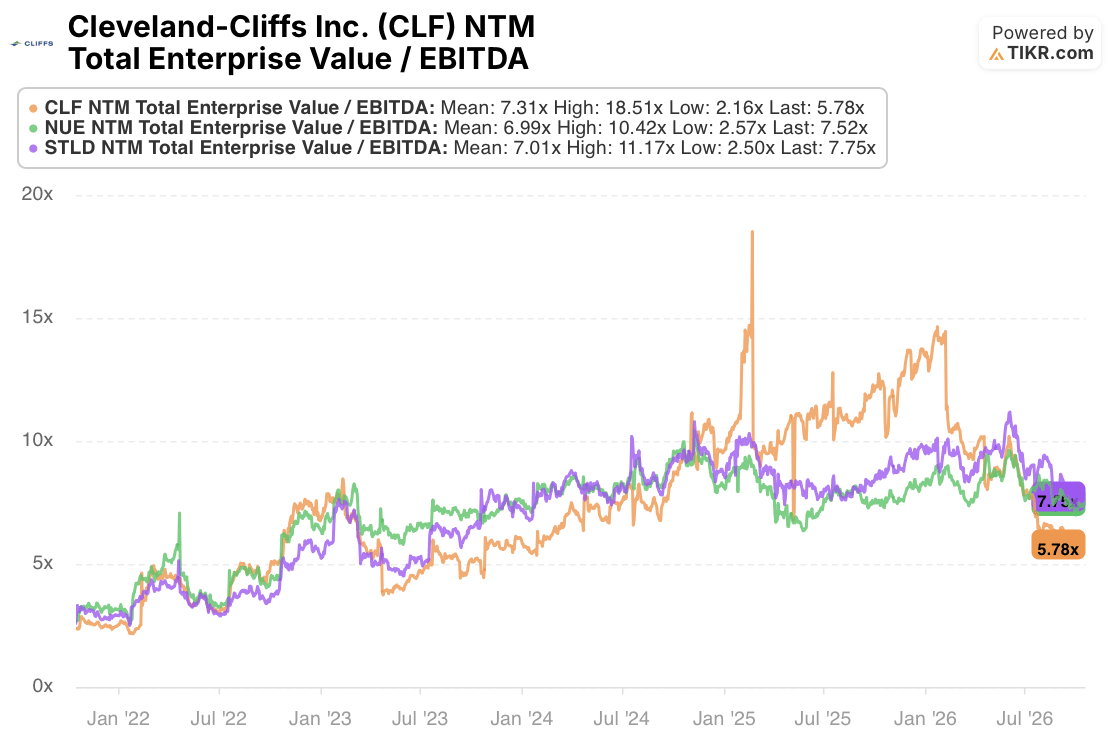
CliffsはフォワードEV/EBITDAで5.78倍と取引されており、5年平均の7.31倍を下回っています。Nucor (NUE) は7.52倍、Steel Dynamics (STLD) は7.75倍であり、両銘柄は月曜日の朝の取引で1%から2%の上昇にとどまりました。経営陣の40億ドル予想に基づくと、Cliffsの企業価値(EV)は約157億ドルとなり、4倍を下回る水準になります。
Cliffsが依然として証明する必要があること

アナリストの平均目標株価は月曜日時点で$12.50であり、現在の株価から約13%下回っています。レーティングは慎重姿勢が目立ちます:買い2、保有10、アンダーパフォーム1です。
それには理由があります。第3四半期の営業キャッシュフローは2億2400万ドルで、調整後EBITDAのわずか37%でした。また、長期債務は今年に入り76億5000万ドルに増加しています。この割安な倍率は、経営陣の2027年予想が正しいという前提に立っています。第4四半期のフリーキャッシュフローが注目すべき数字です:計画されている債務削減は資産売却にも依存しているため、債務残高が減少しただけでは、このEBITDAがキャッシュに変わっていることを証明するには不十分です。
Cliffsと同業他社とのギャップが今後どう動くか見たいですか?TIKRで、あらゆる鉄鋼メーカーの同じフォワードEV/EBITDA比較とウォール街の2027年予想を無料で確認できます。詳細はこちら。
では、Cleveland-Cliffsの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、CLF株がどの程度の価値になる可能性があるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させて入力値を調整することもできます。無料でご利用いただけます。
Cleveland-Cliffs Inc.を無料で評価する→
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。投資を楽しんでください!


